
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Tác giả Robin Wigglesworth cung cấp lịch sử sôi động về thị trường trái phiếu, nên không cần mất công thuyết phục thị trường này không hề nhàm chán.
Minh họa Olga Aleksandrova thực hiện cho Bloomberg
Tác giả: Mary Childs*
03 tháng 10, 2026 lúc 1:54 AM
Với những người say mê thị trường trái phiếu như chúng tôi, việc niềm đam mê ấy trở thành tâm điểm thường chẳng phải dấu hiệu tốt lành. Và hiện tại quả là một thời điểm đáng chú ý tới trái phiếu. Tranh luận về mức nợ chính phủ chưa bao giờ thời thượng hoặc phổ biến đến vậy; các trung tâm dữ liệu siêu lớn đang lấn át chính phủ trong cuộc cạnh tranh huy động vốn; lợi suất trái phiếu chính phủ Mỹ đang leo lên những mức chưa thấy trong nhiều thập niên; lãi suất thế chấp cao đến mức gần như không thể kham nổi; còn lạm phát, chưa bao giờ thực sự hạ nhiệt, vẫn lởn vởn như một mối đe dọa ở phía chân trời.
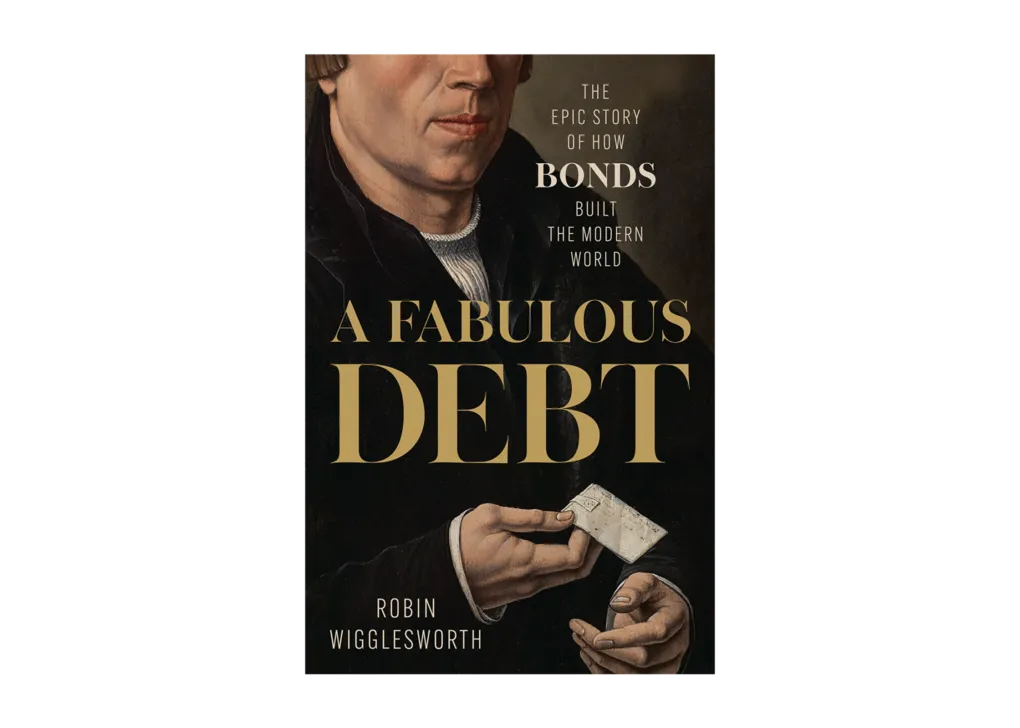
Vì thế, A Fabulous Debt (Tạm dịch: Một món nợ phi thường), cuốn sách mới của nhà báo kiêm biên tập viên Financial Times Robin Wigglesworth, ra mắt hết sức đúng lúc. Phụ đề sách, The Epic Story of How Bonds Built the Modern World (Thiên sử thi về cách trái phiếu kiến tạo thế giới hiện đại), hứa hẹn một câu chuyện lớn. Mục đích được tuyên bố của cuốn sách là “làm cho sự vĩ đại của thị trường trái phiếu được nhìn nhận đúng mức.” Wigglesworth thực hiện điều đó bằng cách cho thấy thị trường này có thể “huy động” tiền tiết kiệm thành một “siêu cường tài chính tập thể,” giúp thắng chiến tranh và nuôi dưỡng tinh thần đoàn kết dân tộc. Mỗi chương tập trung vào một thời khắc lịch sử khác nhau: Khi thị trường trái phiếu được tận dụng để tạo nên những kết quả lớn lao, hoặc thú vị nhất khi nợ nần đem lại cho xã hội một hình hài mới.
Wigglesworth nhận định đúng rằng không có nơi nào tinh vi và hấp dẫn hơn thị trường trái phiếu. Ông đề cao khả năng của nó trong việc cô đọng “sức khỏe kinh tế của một quốc gia, sức mạnh của các thể chế và sức sống của xã hội” vào một con số duy nhất. Cái hay của cuốn sách khi suy ra những ý nghĩa xã hội sâu sắc từ các cấu trúc tài chính, chẳng hạn việc Alexander Hamilton tái định nghĩa đầu cơ thành một thú tiêu khiển có tính khai quốc của Mỹ, qua đó tạo dựng sự gắn kết trong một quốc gia non trẻ. Có một sức hút rất lớn trong ý tưởng về trái phiếu như một cơ chế gắn kết và thống nhất. Ý tưởng ấy xuất hiện trở lại trong nỗ lực của cựu bộ trưởng Tài chính William Gibbs McAdoo, người đã “kêu gọi lòng yêu nước một cách quyết liệt thay vì lợi nhuận” để huy động 20 tỉ USD qua các “trái phiếu Tự do” (Liberty bonds). Một dạng tinh thần cộng đồng trong lòng chủ nghĩa tư bản.
Nếu đã không theo dõi thị trường trái phiếu trong vài thập niên qua, bạn sẽ thấy cuốn sách này mới mẻ và khai mở, dù đôi lúc gây bối rối. Nhưng với những người đã đọc nhiều sách, bài viết và nghiên cứu về thị trường trái phiếu, các motive chính sẽ không xa lạ. Wigglesworth dựa vào chính những bài tường thuật của mình tại FT, nhưng đây không hẳn là một công trình báo chí: Phần chú thích cho thấy chỉ có tổng cộng bốn “phỏng vấn tác giả” nguyên gốc.
Trong lời cảm ơn, Wigglesworth gọi sách là “trước hết là một công trình tổng hợp được thực hiện với tình yêu dành cho chủ đề này,” một tác phẩm kết hợp các cuốn sách và tư liệu lịch sử khác, gồm A History of Interest Rates của Sidney Homer và Richard Sylla; Predator’s Ball của Connie Bruck; Liar’s Poker của Michael Lewis; Den of Thieves của James Stewart; When Genius Failed của Roger Lowenstein; American Bonds của Sarah Quinn; và cuốn The Bond King của chính tôi.
Rõ ràng tác giả Wigglesworth viết cho những độc giả đã quen với các thuật ngữ như “mệnh giá” (par) và “quỹ hoàn trái” (sinking fund). Định nghĩa thì thưa thớt; khi có, chúng lại xuất hiện quá muộn hoặc chưa đầy đủ. Walter Bagehot chỉ được giới thiệu ở lần nhắc thứ hai, đúng 100 trang sau lần đầu tiên xuất hiện. Đến trang 217, độc giả mới biết tranche là từ tiếng Pháp nghĩa là “lát” hoặc “phần”, gần 150 trang sau khi từ này lần đầu xuất hiện. Thay vì định nghĩa trái phiếu vô danh (bearer bonds), Wigglesworth chỉ giải thích rằng chúng dễ chuyển nhượng, hệ quả của việc ai cầm trái phiếu thì người đó được xem là chủ sở hữu. Có lúc sự thiếu nhất quán thực sự gây rối, chẳng hạn khi cuốn sách dường như đồng thời khẳng định và phủ nhận việc Moody’s đã phát minh hệ thống xếp hạng tín nhiệm bằng chữ cái.
Nếu độc giả lý tưởng của sách đã đủ thành thạo để không cần những định nghĩa bị thiếu, thì cuốn sách thực ra không nhằm giáo dục. Nó đang chơi lại những “bản hit” của thị trường trái phiếu: Một cuốn đọc thư giãn cho người yêu trái phiếu trong đời bạn, một tấm chăn ấm làm bằng những câu chuyện.
Wigglesworth cẩn trọng nhấn mạnh rằng sách không phải một lịch sử toàn diện. Nhưng một số phần bị bỏ qua lại khá quan trọng. Chẳng hạn, vấn đề cho vay lấy lãi quá mức: Từ lâu, thị trường nợ bị giới hạn bởi các phản đối tôn giáo đối với việc thu lãi. Giáo hội Công giáo từng có lập trường cứng rắn phản đối mọi hình thức lấy lãi, rồi chuyển sang chỉ phản đối lãi suất quá cao. Sự thay đổi quan điểm đó diễn ra trong niên đại mà cuốn sách đề cập, nhưng không được kể lại. Vấn đề này cũng xuất hiện trong luật pháp, vừa hạn chế hoạt động cho vay vừa thúc đẩy sáng tạo tài chính. Lệnh cấm tính lãi trong Hồi giáo đã tạo ra một thị trường nhiều ngàn tỉ USD cho các cấu trúc tài chính thay thế, như trái phiếu tuân thủ Shariah gọi là sukuk.
Wigglesworth tìm đến các yếu tố con người, chi tiết cụ thể và những câu chuyện hài hước để thuyết phục độc giả về sức hấp dẫn của trái phiếu. Có một người đàn ông vô danh trả học phí Harvard bằng một con bò, dường như từng là thông lệ, mang tên “country pay”, tức thanh toán bằng sản vật địa phương. Cuối cùng tôi cũng hiểu vì sao thủ phủ North Dakota mang tên thủ tướng Phổ Otto von Bismarck: Đó là một nỗ lực nhằm dụ ông ủng hộ trái phiếu đường sắt, nhưng bất thành. Tôi rất thích thú khi biết Jay Cooke và hoạt động tài trợ nợ của ông, về cơ bản, đã giúp phe Liên bang miền Bắc thắng Nội chiến Mỹ; và một trong những công ty cổ phần bịp bợm nhất từng huy động vốn bằng trái phiếu vào thế kỷ 19 là dự án “tháo cạn biển Đỏ để tìm vàng và châu báu của người Ai Cập đã chết đuối khi đuổi theo Moses.”
Việc sách thiên về sự mới lạ và chi tiết giàu màu sắc một phần là bản năng báo chí. Nhưng Wigglesworth cũng sa vào cái bẫy quen thuộc của báo chí tài chính: Mặc định rằng độc giả thật ra chẳng muốn đọc về chủ đề này. Ông giả định công chúng coi trái phiếu là “phần buồn tẻ nhất của tài chính,” nên phải được dỗ dành bằng các nhắc đến Leonard Cohen hoặc Dolly Parton.
Xuyên suốt cuốn sách, Wigglesworth phản bác ý niệm rằng trái phiếu nhàm chán, liên tục đón đầu một người phản đối vô hình, kẻ cho rằng Thỏa thuận bộ Tài chính–Fed là “tẻ nhạt,” hoặc cơn hoảng loạn thị trường sau Ngày Giải phóng là “thiếu kịch tính.” Theo tôi, ông phản bác quá nhiều; việc liên tục nhắc đến quan điểm hư cấu ấy rốt cuộc lại củng cố nó.
Chẳng cần có sự gượng ép nào ở đây. Trái phiếu là nơi hàng ngàn tỉ USD va chạm; là nơi diễn ra sự đồng thuận lẫn đối kháng; là nơi quyết định ai được sống đủ đầy và ai phải chịu khốn khó. Trái phiếu không hề nhàm chán; và bất chấp mọi lời than phiền về những khái niệm như convexity, mức độ nhạy cảm của giá trái phiếu với biến động lãi suất, hay sự phức tạp nói chung, chúng cũng không quá khó hiểu. Chúng đơn giản là một thỏa thuận: Chuyển tiền từ bên này sang bên kia để đổi lấy các khoản thanh toán lãi định kỳ.
Khả năng thu gọn rất nhiều yếu tố vào một “con số đơn giản đến nghẹt thở” đem lại cho trái phiếu tính linh hoạt và sức bền, hay nếu muốn dùng thuật ngữ kỹ thuật, là “duration.” Như Wigglesworth lập luận trong chương về Michael Milken, trái phiếu có thể mở ra cho người đi vay những cơ hội mà họ vốn không có. Và chúng là đối trọng với sự mơ hồ, toan tính và ảo tưởng của chính trị. Thị trường trái phiếu là nơi thực tế được định giá; nơi chúng ta buộc phải xếp hạng điều gì và ai là quan trọng; và nơi sự khéo léo, sáng tạo của chúng ta có thể quyết định hướng đi.
Trái phiếu cũng là một trong số ít nơi có trách nhiệm giải trình. Như nhà khoa học chính trị Aditi Sahasrabuddhe viết, tiền là “niềm tin được hiện thực hóa.” Bạn phải thực sự có ý định làm điều mình nói, bởi thị trường sẽ nhớ. Điều đó đúng không chỉ trong khu vực chính thức, mà còn với giấy hứa trả nợ, biao hui - các tổ vay vốn phi chính thức - và cả việc vay tiền của cha vợ.
Wigglesworth kết sách bằng những mảnh ghép quen thuộc của bài toán lớn. Nhà đầu tư nước ngoài có thể giảm mua nợ Mỹ; cho đến nay, xu hướng đó mới chỉ diễn ra ở mức hạn chế. Chúng ta không biết ngưỡng nào khiến nợ trở nên quá nhiều. Nhưng chúng ta biết tổng nợ toàn cầu hiện đã rất lớn, hơn gấp ba lần sản lượng toàn cầu, theo viện Tài chính Quốc tế.
Đây là những yếu tố của một hướng khảo cứu thú vị và hệ trọng. Vì nhà đầu tư tin tưởng hơn vào một hệ thống chính trị có cơ chế kiểm soát và đối trọng, họ thường ưu tiên cho các nền dân chủ vay và chấp nhận mức lãi suất thấp hơn. Điều đó từng phát huy tác dụng trong giai đoạn đi lên. Nhưng các nền dân chủ lại thường khó thuyết phục cử tri chấp nhận các chương trình thắt lưng buộc bụng. Và các nền dân chủ đang suy thoái.
Tất cả chúng ta đang mắc nợ lẫn nhau ở quy mô khổng lồ. Và như Felix Salmon viết trên Bloomberg Weekend, về mặt tinh thần, trái phiếu gần như vĩnh cửu: Ta có thể, nhưng thường không, tất toán chúng; vì vậy nợ sẽ luôn cần được tái cấp vốn. Chúng ta đang ở một điểm uốn. Một điều gì đó đang đến, và Wigglesworth đã chỉ ra tâm chấn có thể nằm ở đâu. Vì thế, những người mới yêu mến trái phiếu càng đáng được chào đón. Chúng ta sẽ cần thêm một chút trí tưởng tượng để hình dung điều gì xảy ra tiếp theo.
* Mary Childs là người dẫn podcast Mary in America và là tác giả sách The Bond King.
Xem thêm bài của Felix Salmon: Vẻ đẹp bất ngờ của các khoản nợ
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/thi-truong-trai-phieu-khong-can-duoc-rao-ban-qua-muc-60719.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất