
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lợi suất trái phiếu kho bạc Mỹ 10 năm vượt mốc 5%, cao nhất trong gần hai thập kỷ, báo hiệu một kỷ nguyên mới do các chính phủ tăng cường vay nợ và nhu cầu từ các ngân hàng trung ương suy yếu.
Hình ảnh: Al Drago/Bloomberg
Tác giả: George Nixon, Ye Xie, Greg Ritchie và James Hirai
25 tháng 09, 2026 lúc 7:45 PM
Tóm tắt bài viết bởi
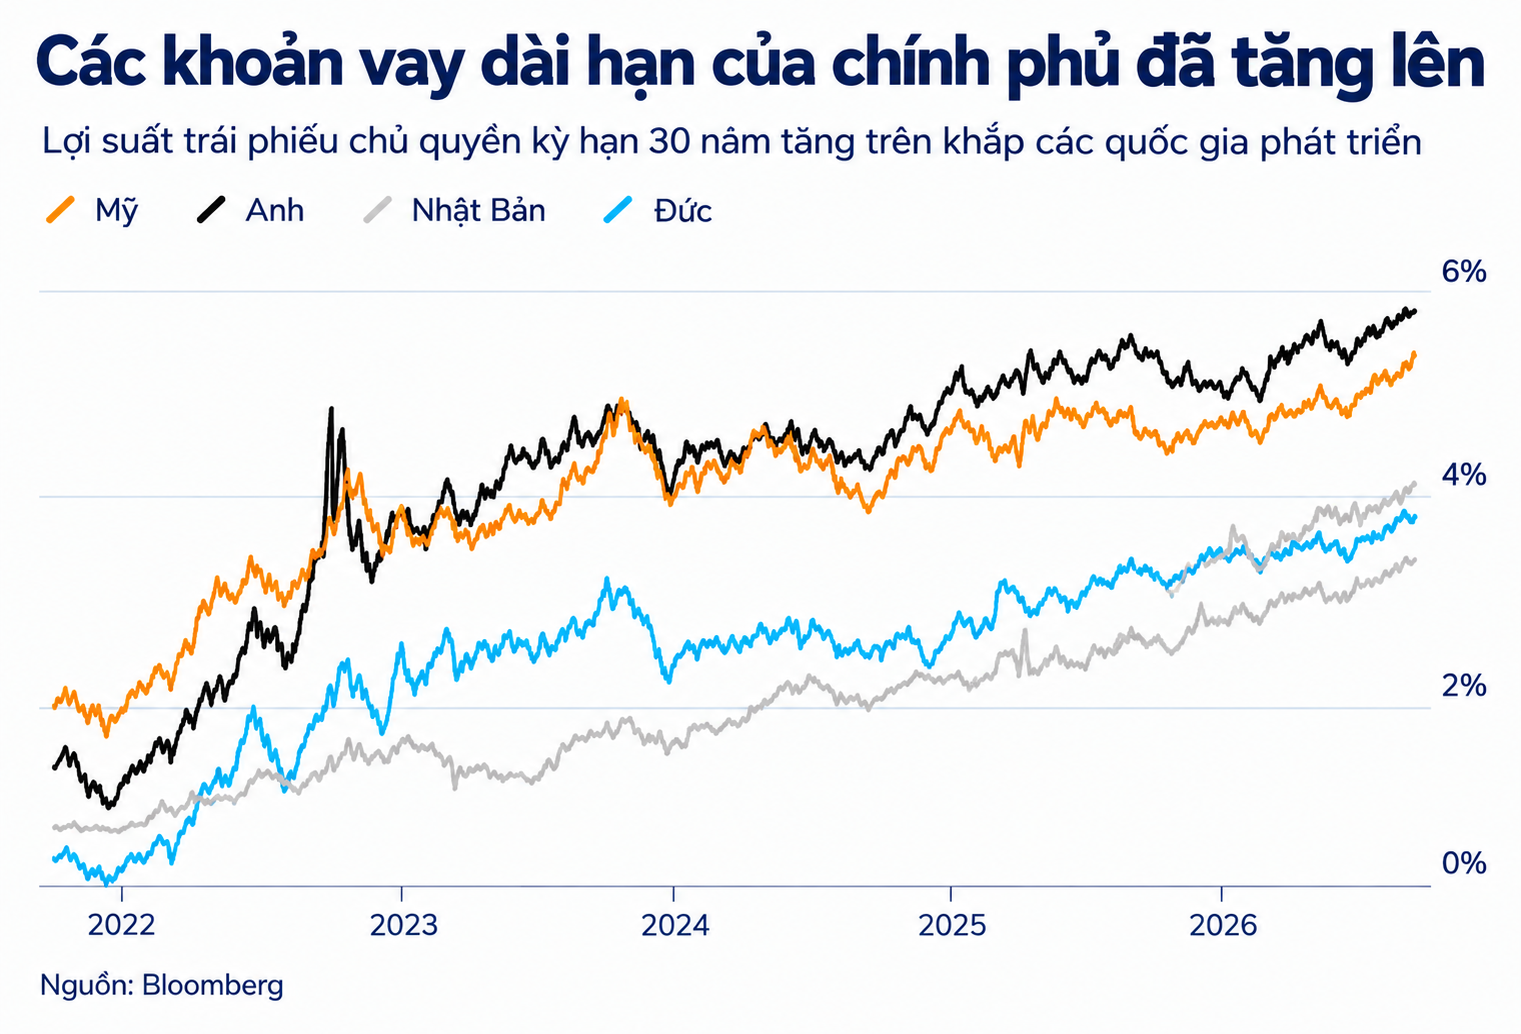
Chi phí vay nợ của chính phủ đã và đang tăng trên toàn thế giới khi các nhà đầu tư yêu cầu mức bù đắp cao hơn để nắm giữ các khoản nợ có kỳ hạn dài hơn. Đà tăng của lợi suất trái phiếu Mỹ thậm chí đã thúc đẩy Bộ trưởng Tài chính Scott Bessent công bố mở rộng chương trình mua lại trái phiếu chính phủ dài hạn - một sự can thiệp đã không thể ngăn lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt mốc 5% và chạm mức cao nhất trong gần hai thập kỷ.
Đây là một trong nhiều cột mốc mà thị trường trái phiếu đã ghi nhận trong những tuần gần đây, cho thấy kỷ nguyên lợi suất thấp có thể sắp kết thúc. Trên toàn cầu, lợi suất trung bình của trái phiếu chính phủ đã chạm mức 4%, mức chưa từng thấy kể từ năm 2007.
Việc nhà đầu tư rút lui khỏi các khoản nợ chính phủ dài hạn xuất phát từ nhiều lo ngại. Các lo ngại này bao gồm thâm hụt tài khóa ngày càng tăng và lạm phát dai dẳng trong bối cảnh cuộc chiến thương mại của Tổng thống Donald Trump và chi phí năng lượng cao hơn do xung đột ở Trung Đông. Các chính phủ cũng đang phải cạnh tranh để thu hút sự chú ý của nhà đầu tư khi các công ty công nghệ phát hành lượng lớn trái phiếu để tài trợ cho việc xây dựng cơ sở hạ tầng trí tuệ nhân tạo.
Trái phiếu do các quốc gia giàu có phát hành được coi là chứng khoán an toàn nhất thế giới vì các chính phủ này có khả năng rất cao sẽ hoàn trả tiền cho nhà đầu tư. Các chính phủ thường chốt chi phí tài chính trong thời gian dài như 30 năm. Một số thậm chí còn phát hành nợ đáo hạn sau một thế kỷ.
Nhà đầu tư vẫn phải đối mặt với những rủi ro. Nếu lạm phát và lãi suất ngắn hạn tăng, điều đó sẽ ăn mòn giá trị thực của các khoản thanh toán coupon của trái phiếu, cũng như khoản vốn gốc được hoàn trả khi trái phiếu đáo hạn.
Kỳ hạn của một trái phiếu càng dài, lạm phát càng có nhiều thời gian để tác động. Đó là lý do tại sao trái phiếu dài hạn nhạy cảm hơn với sự gia tăng của lãi suất và lạm phát, và tại sao chúng lại là tâm điểm của đợt bán tháo gần đây.
Vào tháng 9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đã chạm mức cao nhất kể từ năm 2004, trong khi lợi suất trái phiếu tương đương của Nhật Bản gần mức cao nhất mọi thời đại và của Anh đạt mức cao nhất kể từ năm 1998.
Về lý thuyết là có, mặc dù thị trường trái phiếu đang đối mặt với một sự thay đổi mang tính cấu trúc về cung và cầu. Trong phần lớn hai thập kỷ qua, nguồn tiết kiệm dồi dào trên toàn cầu - đặc biệt là ở châu Á - đã theo đuổi một nguồn cung tài sản an toàn tương đối khan hiếm, giúp kìm hãm lợi suất thực dài hạn.
Giờ đây, các chính phủ trên khắp thế giới đang tăng cường chi tiêu cho mọi thứ, từ năng lượng tái tạo đến quốc phòng. Mỹ đang vay nợ nhiều hơn để tài trợ cho khoản nợ quốc gia hơn 40 nghìn tỉ USD, cũng như để bù đắp cho khoản thâm hụt tài khóa hàng năm mà Văn phòng Ngân sách Quốc hội ước tính vào tháng 8 sẽ đạt 2,1 nghìn tỉ USD.
Trong khi nguồn cung trái phiếu chính phủ toàn cầu tăng lên, nhu cầu đã bị hạn chế bởi sự sụt giảm từ các nhà đầu tư nước ngoài và việc các ngân hàng trung ương giảm lượng trái phiếu nắm giữ sau nhiều năm mua vào. Lớp nhà đầu tư đang chuyển dịch sang các khách hàng tư nhân nhạy cảm hơn về giá, những người thường yêu cầu mức bù đắp cao hơn để nắm giữ trái phiếu dài hạn. Những thay đổi về cấu trúc trong hệ thống hưu trí và nghỉ hưu cũng đã thu hẹp nhóm người mua dài hạn truyền thống.
Theo một mô hình do Bloomberg Economics phát triển, cái gọi là "phần bù kỳ hạn" (term premium) cho trái phiếu chính phủ Mỹ kỳ hạn 30 năm - phần lợi suất cộng thêm mà nhà đầu tư yêu cầu để nắm giữ nợ dài hạn - đã tăng hơn 3 điểm phần trăm so với mức thấp nhất đạt được vào năm 2020 trong đại dịch Covid-19.
Mỹ vốn được hưởng một "lợi suất tiện ích" (convenience yield), theo đó các nhà đầu tư sẵn sàng trả giá cao hơn - và chấp nhận mức chi trả thấp hơn - vì tính thanh khoản, an toàn và hữu ích của trái phiếu kho bạc Mỹ khi dùng làm tài sản thế chấp. Một số người cho rằng đặc quyền đó đã bị xói mòn, chỉ ra gánh nặng nợ quốc gia ngày càng tăng và việc hoạch định chính sách thất thường của ông Trump. Những người khác lại cho rằng mối lo ngại này đã bị cường điệu hóa và trái phiếu kho bạc Mỹ vẫn là loại nợ an toàn nhất hiện có.
Một đợt bán tháo hỗn loạn trên thị trường trái phiếu có thể gây rắc rối cho các chính phủ phụ thuộc vào thị trường nợ để tài trợ cho thâm hụt của mình - điều mà Vương quốc Anh đã quá quen thuộc sau sự sụp đổ của chính quyền Thủ tướng Liz Truss vào năm 2022.
Lợi suất trái phiếu dài hạn là cơ sở cho lãi suất của hàng loạt các khoản vay tiêu dùng như thế chấp, cũng như nợ doanh nghiệp. Lợi suất trái phiếu cao hơn có nguy cơ làm tăng áp lực lên các hộ gia đình đi vay trong bối cảnh lạm phát nhiều năm đã khiến chi phí sinh hoạt trở nên kém phải chăng hơn. Tuy nhiên, những người gửi tiết kiệm lại được hưởng lợi.
Tác động lan truyền đến thị trường nợ tiêu dùng không phải lúc nào cũng rõ ràng. Tại Mỹ, lãi suất thế chấp 30 năm được định giá gần với lợi suất trái phiếu kho bạc Mỹ 10 năm thay vì lãi suất trái phiếu kho bạc Mỹ 30 năm. Đó là bởi vì các chủ nhà có xu hướng trả hết hoặc tái cấp vốn cho các khoản thế chấp của họ sau một khoảng thời gian gần 10 năm hơn.
Nhiều chính phủ đang hướng các chương trình vay nợ của mình sang các kỳ hạn ngắn hơn. Mặc dù lợi suất ở đó hiện thấp hơn, kỳ hạn ngắn hơn của các trái phiếu này có nghĩa là chúng cần được tái cấp vốn thường xuyên hơn - có thể là khi phải đối mặt với lãi suất cao hơn.
Bộ Tài chính Mỹ đã thông báo vào tháng 8 rằng họ sẽ mở rộng chương trình mua lại trái phiếu chính phủ kỳ hạn 10 đến 30 năm, nhằm phá vỡ cái mà ông Bessent gọi là một "cơn sốt" trên thị trường. Nhưng đợt mua lại đầu tiên có quy mô nhỏ hơn dự kiến và lợi suất 10 năm sau đó đã tiếp tục đạt mức cao nhất trong nhiều năm.
Về cơ bản, các chính phủ cần thuyết phục các nhà đầu tư rằng họ sẽ kiểm soát được lạm phát và thâm hụt tài khóa. Điều này có thể bao gồm sự kết hợp giữa tăng thuế và cắt giảm chi tiêu, những biện pháp không được lòng cử tri.
Ở một mức độ nào đó, lợi suất cao hơn là tin tốt cho những người nắm giữ trái phiếu. Với việc thị trường chứng khoán đang dao động quanh mức cao kỷ lục, sự gia tăng của lợi suất phản ánh một nền kinh tế toàn cầu kiên cường có thể hấp thụ chi phí vay cao hơn.
Lợi suất đã ở gần mức 0 sau cuộc khủng hoảng tài chính toàn cầu, khi triển vọng tăng trưởng kinh tế còn yếu kém. Sự gia tăng lợi suất gần đây có thể được xem là một sự bình thường hóa trở lại mức trước khủng hoảng.
"Mọi người thích dùng cụm từ 'cao hơn trong thời gian dài hơn'," các nhà kinh tế Tom Porcelli và Michael Pugliese của Wells Fargo viết trong một báo cáo nghiên cứu vào tháng 8. "Chúng tôi cho rằng một cách mô tả tốt hơn nhiều là bình thường trong thời gian dài hơn."
Với sự hỗ trợ của Joe Mathieu, Kailey Leinz, Angus Whitley, và Lucille Liu
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/vi-sao-loi-suat-trai-phieu-cao-co-ve-la-trang-thai-binh-thuong-moi-60549.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất