
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
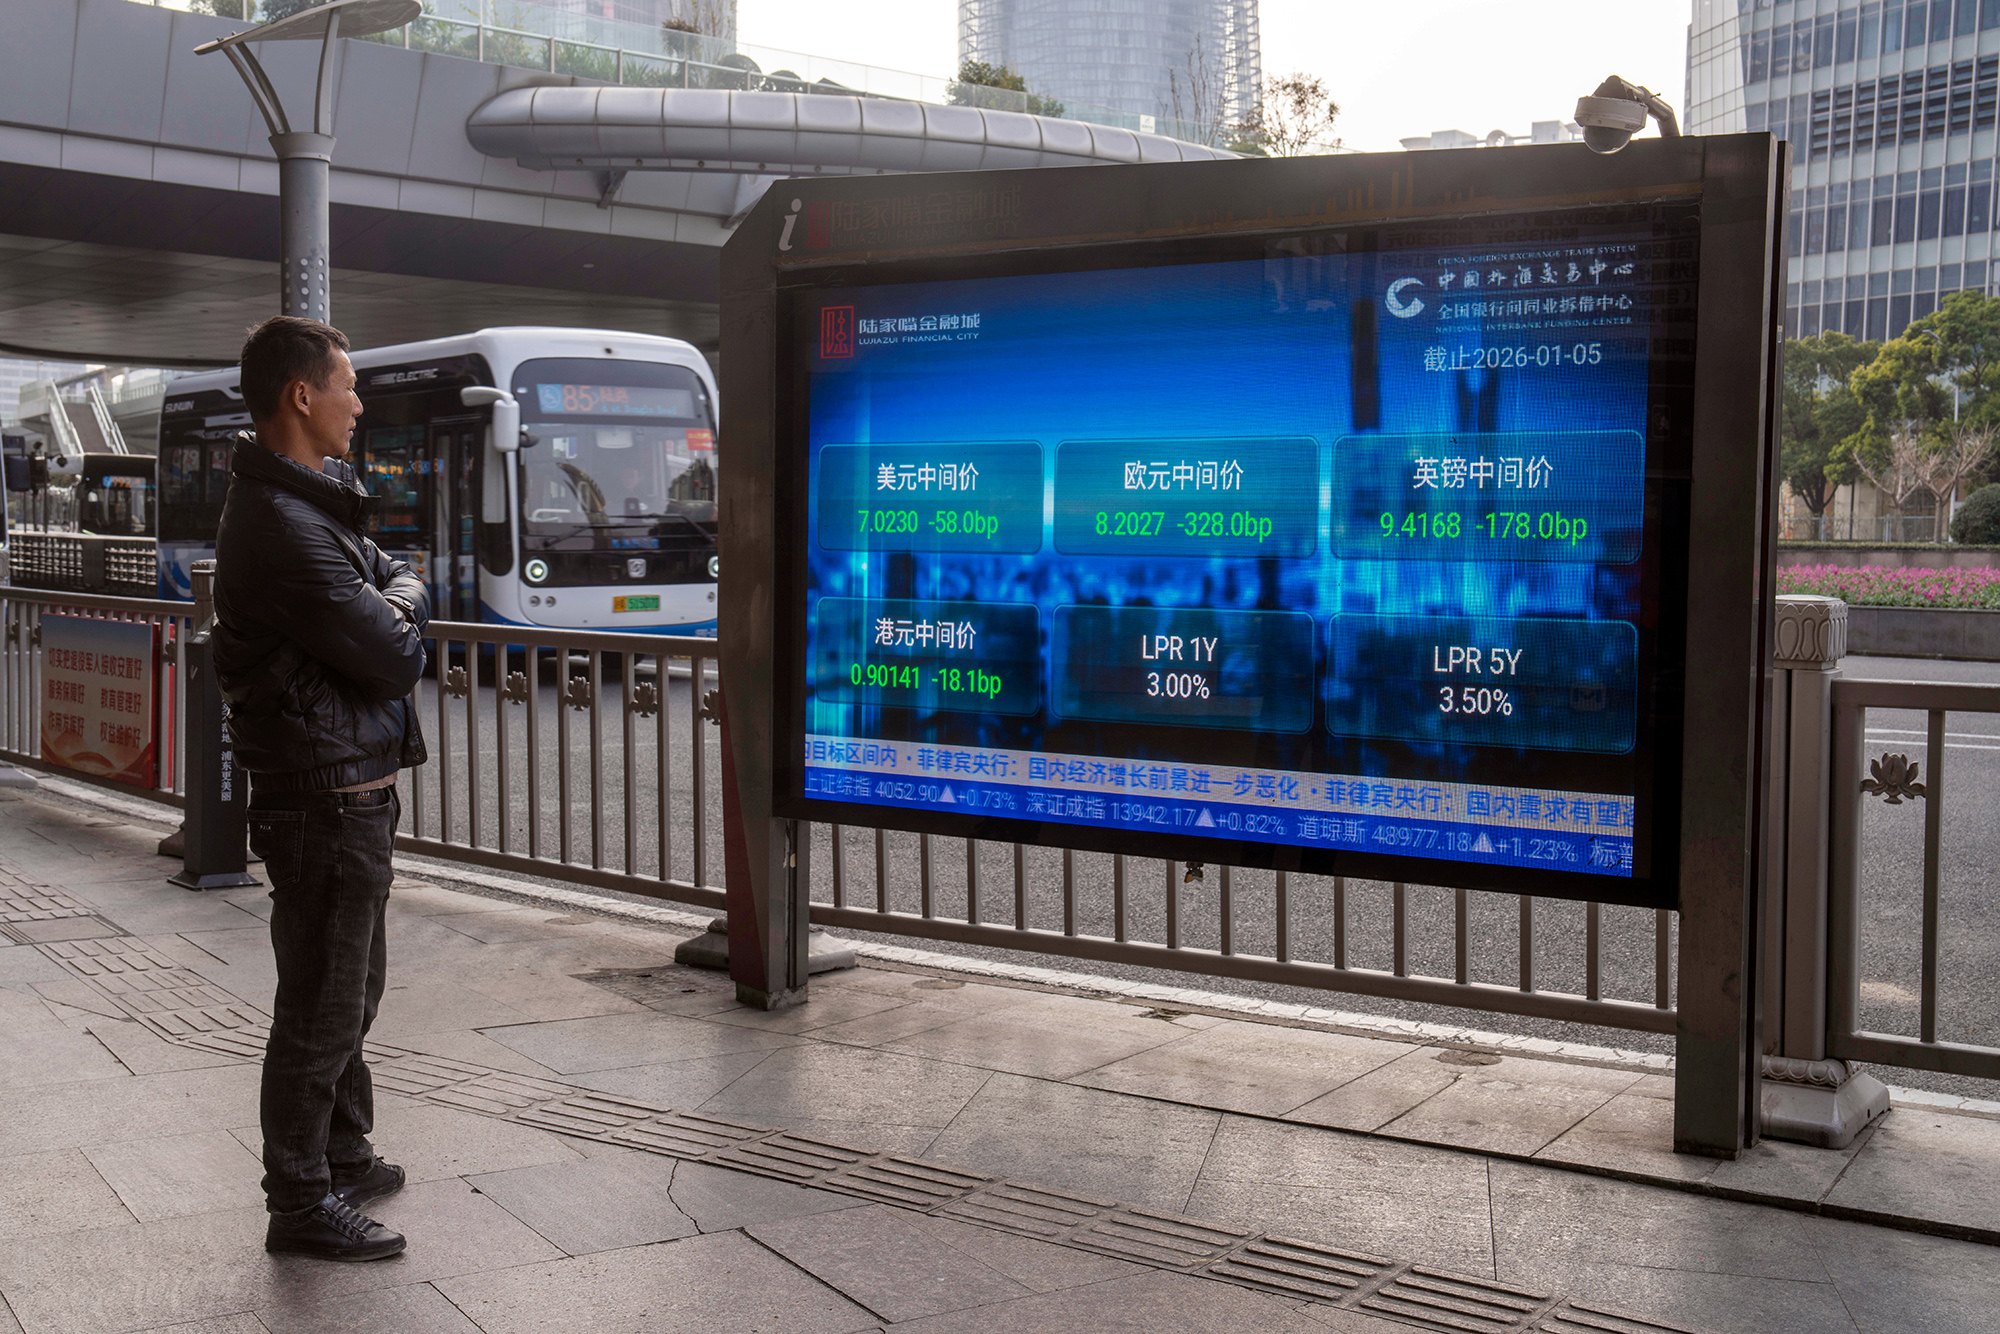
BBWV - Trong nhiều năm, cảnh báo về một cuộc khủng hoảng ở Trung Quốc thường bị gạt đi bằng lập luận rằng thế giới đã nghe câu chuyện này quá nhiều lần.

Hình ảnh: Bloomberg
Tác giả: Thuận Đặng
14 tháng 09, 2026 lúc 11:13 AM
Tóm tắt bài viết bởi
Nhưng trong năm 2026 có thể cuộc tranh luận đã khác.
Có một sự chuyển dịch đáng chú ý trong cuộc tranh luận về kinh tế Trung Quốc tại phương Tây trong năm nay. Các cảnh báo về một nền kinh tế suy yếu vẫn xuất hiện, song nội dung tranh luận đã đi xa hơn dự báo tăng trưởng chậm lại. Từ đầu năm đến nay, cách diễn giải lần lượt chuyển qua mất cân bằng cơ cấu, sự thất bại của quá trình tái cân bằng, khả năng công nghệ không đủ sức bù đắp những điểm yếu trong nước, rồi đến tác động của Trung Quốc đối với thương mại và kinh tế toàn cầu.
Sự thay đổi ấy càng đáng để theo dõi bởi Trung Quốc từng nhiều lần khiến những dự báo bi quan trở nên thiếu thuyết phục. Mỗi khi một động lực tăng trưởng gặp khó, nền kinh tế lại xuất hiện một lĩnh vực khác để duy trì đà đi lên. Bất động sản suy yếu được bù đắp bằng sản xuất công nghiệp và xuất khẩu; tiêu dùng trì trệ được đặt cạnh sự phát triển nhanh của xe điện, pin, năng lượng mặt trời, bán dẫn, robot và trí tuệ nhân tạo. Năm 2026, những ngành này vẫn đang phát triển, nhưng ngày càng nhiều nhà kinh tế cho rằng thành công của chúng chưa đủ giải quyết những vấn đề nằm ở phần còn lại của nền kinh tế.
Từ tháng 1 đến tháng 3, cuộc tranh luận chủ yếu tập trung vào một Trung Quốc có hai khu vực vận hành theo những hướng khác nhau. Sản xuất tiên tiến và xuất khẩu vẫn cho thấy khả năng cạnh tranh, trong khi bất động sản, tiêu dùng, việc làm và đầu tư tư nhân thiếu động lực. Các dấu hiệu này dần được nối lại thành một vấn đề chung: Trung Quốc đang tạo ra năng lực sản xuất lớn hơn khả năng hấp thụ của thị trường trong nước, còn nhu cầu từ bên ngoài ngày càng quan trọng đối với việc tiêu thụ lượng hàng hóa đó.
Goldman Sachs Research hồi tháng 1 dự báo kinh tế Trung Quốc tăng trưởng 4,8%, đồng thời nhấn mạnh những điểm yếu ở tiêu dùng, việc làm và bất động sản cùng mức thặng dư bên ngoài ngày càng lớn. Citi Research mô tả nền kinh tế hình chữ K của Trung Quốc đã được củng cố sâu sắc, trong khi Le Monde cảnh báo dư thừa năng lực sản xuất công nghiệp có thể trở thành một rủi ro mang tính hệ thống. Cuối tháng 1, The Wall Street Journal bắt đầu nói về vòng xoáy suy thoái lạm phát tại Trung Quốc.
Đến tháng 2, Quỹ Tiền tệ Quốc tế cảnh báo những thách thức gia tăng từ mất cân bằng trong nước và bên ngoài. Sang tháng 3, BNP Paribas nhận định mô hình tăng trưởng Trung Quốc dựa trên sự mất cân bằng. Các nghiên cứu của Kenneth Rogoff và Yuanchen Yang cũng đặt ra khả năng nền kinh tế có thể bước vào một giai đoạn trì trệ kéo dài sau khủng hoảng bất động sản, thay vì nhanh chóng phục hồi theo một chu kỳ thông thường.
Cách ghép các dữ liệu lại với nhau khi ấy đã khác trước. Một thị trường bất động sản suy yếu riêng lẻ vẫn có thể được xem như một chu kỳ điều chỉnh. Tiêu dùng thấp cũng có thể được giải thích bằng tâm lý thận trọng sau đại dịch. Nhưng khi giá tài sản giảm, hộ gia đình tiết kiệm nhiều hơn, doanh nghiệp tư nhân dè dặt và năng lực sản xuất tiếp tục được mở rộng, câu chuyện bắt đầu mang màu sắc cơ cấu rõ hơn.
Đó cũng là lúc công nghệ trở thành phép thử quan trọng đối với hai cách nhìn về Trung Quốc.
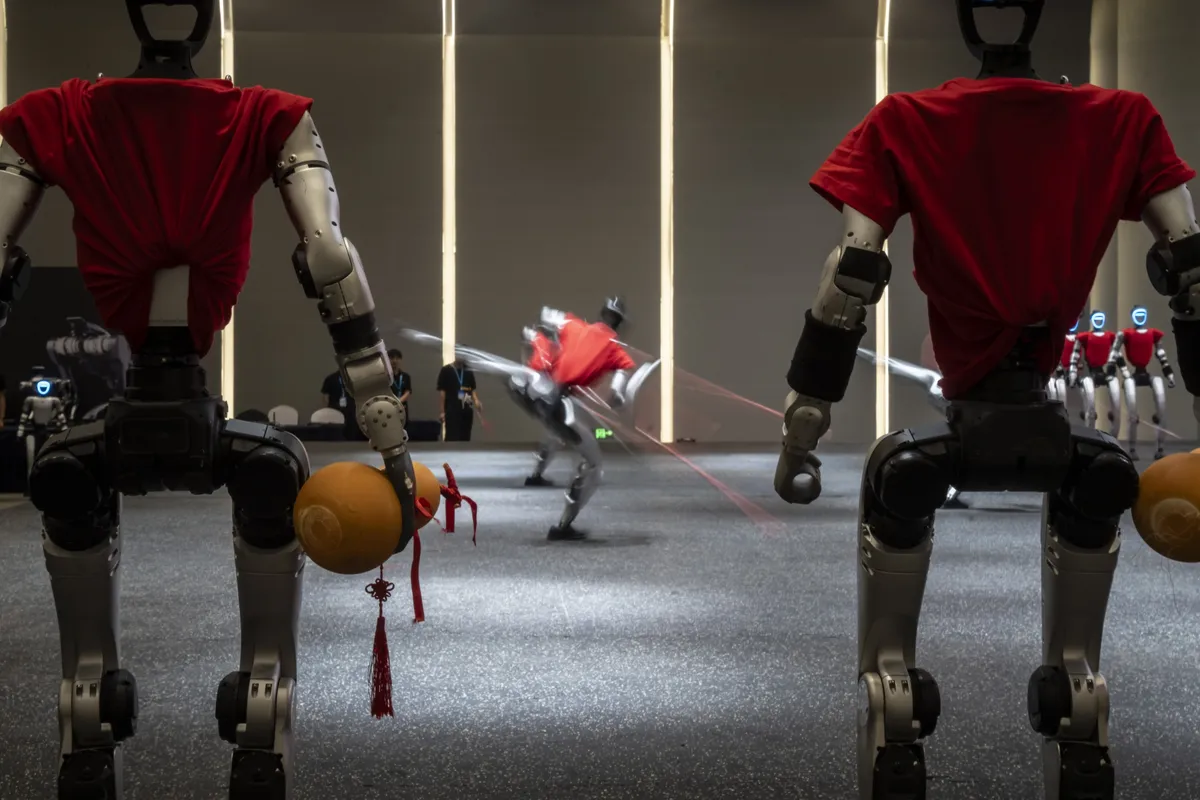
Trong nhiều năm, những thành tựu công nghệ thường được dùng để phản bác các dự báo bi quan. Bất động sản gặp khó, nhưng xe điện tăng trưởng. Tiêu dùng yếu, nhưng pin và năng lượng mặt trời có sức cạnh tranh toàn cầu. Tăng trưởng chậm lại, nhưng DeepSeek, bán dẫn và robot cho thấy năng lực đổi mới của Trung Quốc vẫn rất mạnh.
Lập luận này có cơ sở thực tế. Trung Quốc đã xây dựng được một hệ thống sản xuất có quy mô lớn và khả năng phối hợp chuỗi cung ứng mà ít quốc gia có thể sánh kịp. Một nền kinh tế cũng có thể suy yếu ở bất động sản trong lúc hình thành những ngành công nghiệp mới. Thành công của xe điện, pin hay robot không thể bị xem nhẹ chỉ vì một số khu vực khác đang gặp khó.
Vấn đề nằm ở quy mô. Một ngành công nghiệp có thể đạt tốc độ tăng trưởng rất cao nhưng vẫn chưa đủ lớn để thay thế toàn bộ vai trò của bất động sản, đầu tư và tiêu dùng hộ gia đình trong nền kinh tế. Công nghệ cũng tạo thêm năng lực sản xuất, trong khi điều Trung Quốc đang thiếu lại là nhu cầu đủ mạnh để hấp thụ toàn bộ sản lượng mới.
Đến quý II, lập luận này xuất hiện ngày càng thường xuyên. The Wall Street Journal tháng 5 mô tả nghịch lý của Trung Quốc dưới thời Tập Cận Bình, khi công nghệ phát triển và sức mạnh quân sự gia tăng nhưng nền kinh tế vẫn tồn tại những vấn đề lớn. Tháng 6, Le Monde tập trung vào sự miễn cưỡng tiêu dùng của người Trung Quốc và ảnh hưởng của tình trạng này đối với kinh tế toàn cầu. The Economist đặt cạnh nhau hai thực tế, Trung Quốc đang đổi mới nhanh nhưng mô hình tăng trưởng lại tồn tại những bất ổn sâu sắc. PIMCO và Morgan Stanley cũng nhấn mạnh sự khác biệt giữa những cải thiện mang tính chu kỳ với các vấn đề dài hạn ở bất động sản, nhân khẩu học và nhu cầu hộ gia đình.
Một chuyển biến đáng chú ý đến từ Stephen Roach, người từng cho rằng Trung Quốc chuyển sang mô hình dựa nhiều hơn vào tiêu dùng chỉ là vấn đề thời gian. Đến tháng 6, ông đánh giá nỗ lực tái cân bằng của nước này đã thất bại nghiêm trọng. Quan điểm này quan trọng ở chỗ nó cho thấy tranh luận đã chuyển từ việc Trung Quốc có cần tái cân bằng hay không sang việc quá trình ấy đã diễn ra đến đâu và kết quả thực tế là gì.
Tháng 7, ngôn ngữ được sử dụng trong các phân tích tiếp tục thay đổi. Những khái niệm như “mất cân bằng”, “dư thừa năng lực sản xuất” và “tái cân bằng” dần được đặt cạnh các từ mạnh hơn như “suy thoái” và “suy thoái sâu”. Citi Research cho rằng sự bùng nổ AI đang củng cố sản xuất, xuất khẩu và đầu tư nhưng chưa tạo ra sự phục hồi tương ứng ở khu vực hộ gia đình. Financial Times nhận định AI chưa đủ sức ngăn chặn suy giảm kinh tế Trung Quốc, còn The Wall Street Journal cảnh báo tình trạng thực tế có thể tồi tệ hơn những gì nhiều người bên ngoài hình dung.
Một số bài viết trên Foreign Affairs trong cùng thời gian bắt đầu đặt sự suy yếu kinh tế Trung Quốc cạnh cạnh tranh thương mại và chiến lược với Mỹ, châu Âu. Các cuốn sách như The Rise and Fall of China’s Economic Miracle của Kent G. Deng và Broken China của Logan Wright cũng cho thấy một cách tiếp cận mạnh hơn đối với những giới hạn của mô hình tăng trưởng Trung Quốc.
Từ đây, cuộc tranh luận bắt đầu rời khỏi phạm vi kinh tế Trung Quốc. Tháng 8 và tháng 9 đưa ra một góc nhìn khác. Khi nhu cầu trong nước yếu trong lúc sản lượng công nghiệp vẫn tăng, lượng hàng hóa dư thừa cần một thị trường khác để hấp thụ. Xuất khẩu trở thành một kênh tự nhiên, qua đó một mất cân bằng nội địa có thể chuyển thành thặng dư thương mại lớn hơn và sức ép cạnh tranh gia tăng tại các thị trường bên ngoài.
J.P. Morgan Private Bank, sau khi bắt đầu năm với triển vọng tương đối tích cực, đến tháng 8 nhận thấy động cơ tăng trưởng Trung Quốc ngày càng mất cân bằng và phụ thuộc nhiều hơn vào nhu cầu nước ngoài. Washington Post nhận định Trung Quốc đang đưa những vấn đề kinh tế của mình ra thế giới. Foreign Affairs cảnh báo năng lực sản xuất dư thừa của Trung Quốc có thể trở thành nguồn gốc của một cú sốc kinh tế toàn cầu mới, trong khi Les Echos cho rằng ưu thế sản xuất ngày càng lớn của nước này đang tạo ra những xáo trộn đối với thương mại quốc tế.
Đây là bước chuyển quan trọng nhất của cuộc tranh luận trong năm nay. Một nền kinh tế Trung Quốc suy yếu từng được xem chủ yếu là vấn đề của Trung Quốc. Hiện tại, cùng những dữ liệu ấy lại được đặt cạnh hoạt động sản xuất tại châu Âu, sức cạnh tranh của doanh nghiệp Mỹ, chuỗi cung ứng châu Á và cán cân thương mại của nhiều quốc gia.
Nếu Trung Quốc tiếp tục mở rộng sản xuất trong lúc tiêu dùng nội địa phục hồi chậm, các doanh nghiệp sẽ phải tìm kiếm thêm thị trường bên ngoài. Xe điện, pin, thiết bị năng lượng, máy móc và nhiều sản phẩm công nghiệp khác có thể tiếp tục được đưa ra nước ngoài với mức giá cạnh tranh. Điều này tốt cho người mua hàng và cho năng lực xuất khẩu của Trung Quốc, nhưng đồng thời tạo áp lực lớn hơn lên những nhà sản xuất ở các thị trường nhập khẩu.
Chính tại điểm này, cuộc tranh luận về “khủng hoảng Trung Quốc” trở nên phức tạp hơn. Một nền kinh tế có thể tiếp tục tăng trưởng mà vẫn tạo ra những mất cân bằng ngày càng lớn. Chính phủ Trung Quốc còn nhiều công cụ chính sách, các ngành công nghệ cao vẫn có khả năng phát triển, xuất khẩu có thể tiếp tục duy trì tốc độ cao. Những điều đó khiến kịch bản sụp đổ đột ngột trở nên khác xa với một quá trình điều chỉnh kéo dài.
Các chuyên gia Trung Quốc lâu năm cũng đang cho thấy sự dịch chuyển trong cách tiếp cận. Stephen Roach là trường hợp rõ nhất. Arthur Kroeber, người từng phản bác mạnh những quan điểm cho rằng Trung Quốc đã chạm giới hạn tăng trưởng, gần đây cũng đưa ra những nhận xét gay gắt hơn về lãng phí, nợ và sự thờ ơ đối với phúc lợi cũng như tâm lý người tiêu dùng. Elizabeth Economy đầu năm vẫn viết về khả năng Trung Quốc chiến thắng trong tương lai, nhưng đến tháng 9 đánh giá cao Broken China của Logan Wright, một tác phẩm tập trung vào những rạn nứt trong mô hình tăng trưởng hiện nay.
Những tiếng nói phản biện vẫn tồn tại. Andy Rothman tiếp tục nhìn thấy khả năng phục hồi của người tiêu dùng Trung Quốc, Nicholas Lardy phản bác một số kết luận về tiêu dùng thấp, còn Yukon Huang từ lâu cho rằng nhiều đánh giá của phương Tây về nợ và rủi ro tài chính Trung Quốc đã bị phóng đại. Những quan điểm này nhắc rằng chưa có một kết luận cuối cùng về tương lai kinh tế Trung Quốc.
Điểm thay đổi nằm ở chỗ vị trí của các lập luận đã khác. Đầu năm, Trung Quốc được nhìn như một nền kinh tế vẫn có khả năng chống chịu nhưng ngày càng mất cân bằng. Sang quý II, mất cân bằng được xem nhiều hơn như một vấn đề cơ cấu, trong khi công nghệ chưa đủ để xử lý những điểm yếu của cầu nội địa. Tháng 7, thất bại trong tái cân bằng được đặt cạnh nguy cơ suy thoái kéo dài. Đến tháng 8 và tháng 9, trọng tâm chuyển sang tác động của những mất cân đối ấy đối với phần còn lại của thế giới.
Nhìn theo cách đó, tranh luận về Trung Quốc năm 2026 không nhất thiết cần đi đến kết luận rằng nền kinh tế này sắp sụp đổ. Một nền kinh tế lớn có thể tăng trưởng chậm hơn, gặp vấn đề về bất động sản, tiêu dùng và nhân khẩu học nhưng vẫn giữ được năng lực sản xuất, xuất khẩu và đổi mới công nghệ đáng kể trong nhiều năm.
Điều đáng quan tâm hơn là mô hình tăng trưởng đang thay đổi theo hướng nào. Một Trung Quốc tăng trưởng nhờ nhu cầu trong nước, thu nhập hộ gia đình và tiêu dùng sẽ tạo ra tác động rất khác so với một Trung Quốc dựa nhiều hơn vào sản xuất, đầu tư và xuất khẩu để duy trì tốc độ tăng trưởng.
Trong nhiều thập kỷ, doanh nghiệp, nhà đầu tư và chính phủ trên toàn cầu đã xây dựng chiến lược dựa trên kỳ vọng Trung Quốc tiếp tục tăng trưởng nhanh và tiến tới vị trí nền kinh tế lớn nhất thế giới. Dòng vốn, chuỗi cung ứng, kế hoạch đầu tư và chính sách đối ngoại đều ít nhiều chịu ảnh hưởng từ quỹ đạo ấy.
Nếu quỹ đạo đó thay đổi, cách thế giới phân bổ nguồn lực cũng có thể thay đổi theo. Một phần vốn từng hướng vào Trung Quốc có thể tìm kiếm các điểm đến khác. Doanh nghiệp có thể xem xét lại chuỗi cung ứng. Các chính phủ sẽ phải tính toán kỹ hơn trước những dòng hàng hóa giá rẻ từ Trung Quốc và tác động của chúng lên sản xuất trong nước.
Đó có thể là biến chuyển quan trọng nhất trong cuộc tranh luận năm 2026. Thế giới chưa đi đến một kết luận rằng Trung Quốc đang sụp đổ. Ngày càng nhiều phân tích lại đặt một vấn đề thực tế hơn lên bàn: Trung Quốc có thể duy trì mô hình tăng trưởng hiện tại trong bao lâu, và nếu mô hình ấy tiếp tục mất cân bằng, phần còn lại của thế giới sẽ phải thích nghi như thế nào?
Từ một cuộc tranh luận về triển vọng của Trung Quốc, câu chuyện đang dần trở thành cuộc tranh luận về cách thế giới chuẩn bị cho một Trung Quốc tăng trưởng theo một quỹ đạo khác.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/trung-quoc-co-the-duy-tri-tinh-trang-tang-truong-nhu-hien-tai-trong-bao-lau-60258.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất