
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Làn sóng bán tháo trái phiếu trên toàn cầu đã đẩy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lên mức cao nhất kể từ năm 2007, trong khi hơn một nửa số người tham gia khảo sát dự báo lợi suất kỳ hạn 30 năm sẽ chạm 6% vào cuối năm.

Tòa nhà Fed ở thủ đô Washington DC Ảnh: Erin Scott/Bloomberg
Tác giả: Ruth Carson, Masaki Kondo và Alice Gledhill
01 tháng 10, 2026 lúc 6:08 PM
Tóm tắt bài viết bởi
Lợi suất trái phiếu đang tăng gần như mỗi ngày trên khắp thế giới, châm ngòi cho cuộc tranh luận gay gắt về nguyên nhân và dư địa tăng còn lại.
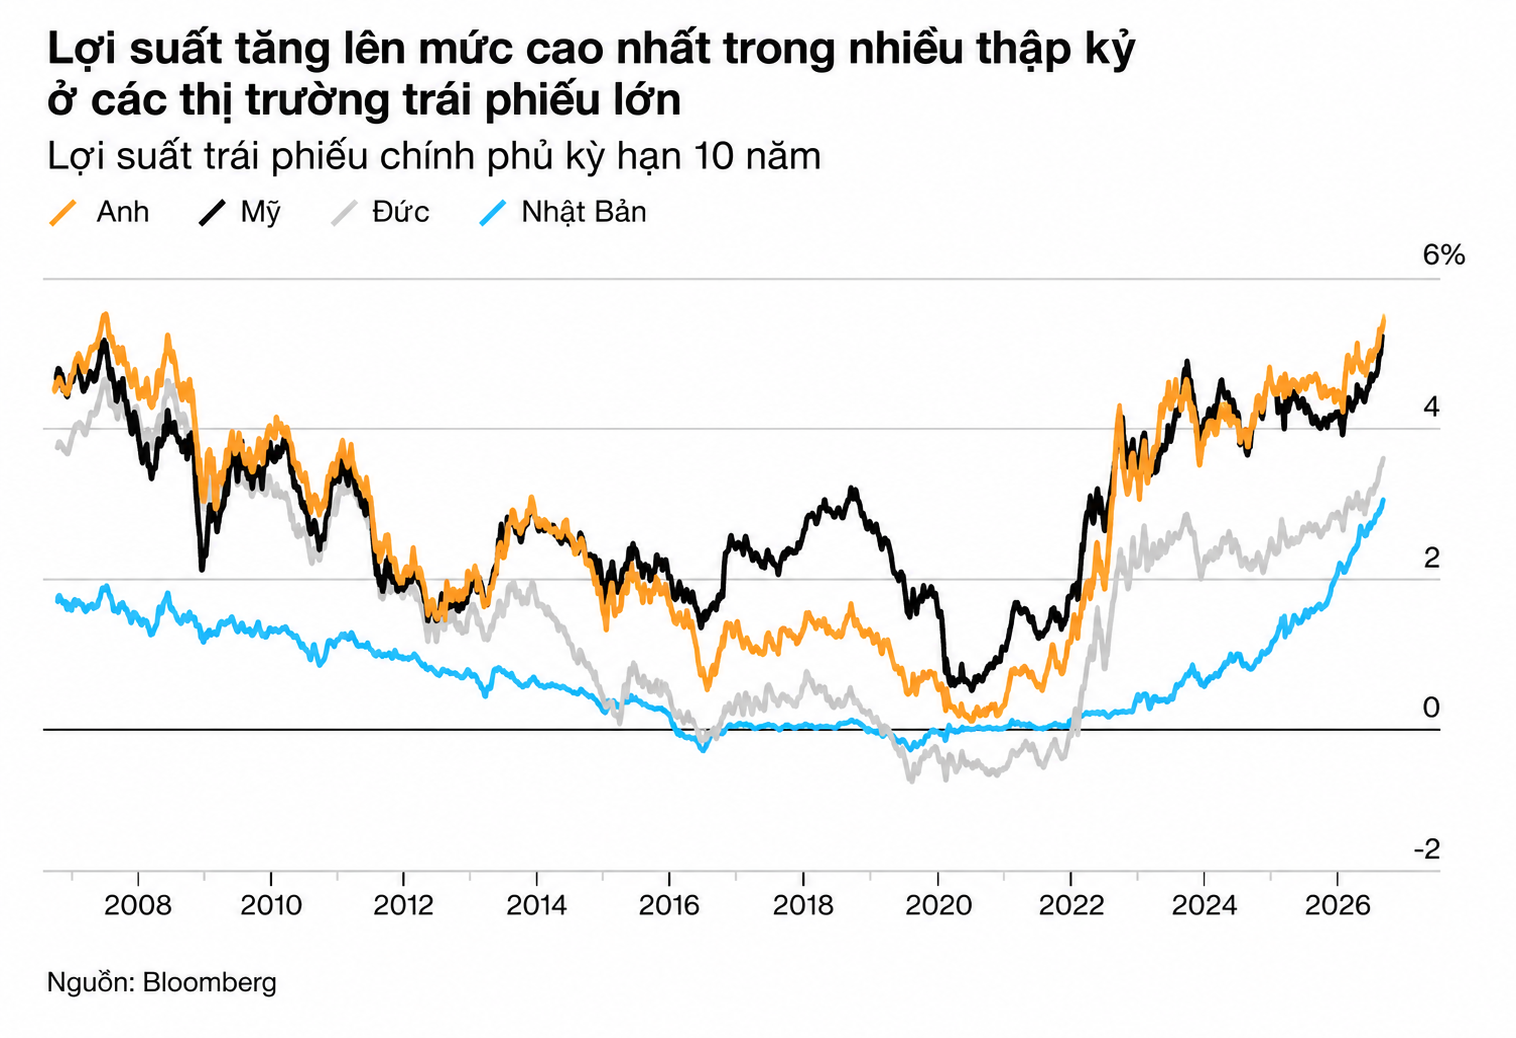
Làn sóng bán tháo trên thị trường thu nhập cố định toàn cầu đã đẩy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lên mức cao nhất kể từ năm 2007. Hơn một nửa trong số 173 người tham gia khảo sát Markets Pulse vào tuần trước dự báo lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm sẽ chạm 6% vào cuối năm.
Chi phí vay từ Nhật Bản đến Pháp cũng liên tiếp lập các cột mốc mới, góp phần đẩy lợi suất của Chỉ số Bloomberg Global Aggregate Treasuries Total Return lên mức cao nhất kể từ năm 2000. Trái phiếu toàn cầu đã giảm 2,7% trong năm nay, trong khi cổ phiếu tăng 13%.
Làn sóng bán tháo diễn ra trong bối cảnh lạm phát dai dẳng, những lo ngại về tài khóa và tăng trưởng vẫn bền bỉ. Điều này bổ sung vào danh sách ngày càng dài các sức ép đè nặng lên trái phiếu, khiến nhà đầu tư tranh luận về những lực lượng thực sự đang đẩy lợi suất tăng cao. Trong bối cảnh đó, Torsten Slok của Apollo Global Management Inc. nằm trong số những người cho rằng lãi suất có thể duy trì ở mức "cao hơn trong thời gian dài hơn".
"Ngay cả khi một số ngưỡng quan trọng đã bị phá vỡ, chúng tôi không cho rằng lợi suất dài hạn nhất thiết đã đạt đến mức có thể tự ổn định," Gilles Moec, kinh tế trưởng của AXA Group, cho biết.
Dưới đây là 10 lý do khiến trái phiếu toàn cầu bị bán tháo.
Nhà đầu tư thường tìm đến trái phiếu khi triển vọng kinh tế u ám. Nhưng hiện tại, nền kinh tế Mỹ vẫn đang vận hành mạnh mẽ, trong khi tăng trưởng toàn cầu vẫn trụ vững bất chấp chiến tranh Mỹ-Iran và chi phí vay cao.
Hoạt động kinh doanh toàn cầu vẫn vững chắc, với các chỉ số sản xuất cho thấy những nền kinh tế lớn đang ghi nhận tốc độ tăng trưởng mạnh nhất trong nhiều năm.
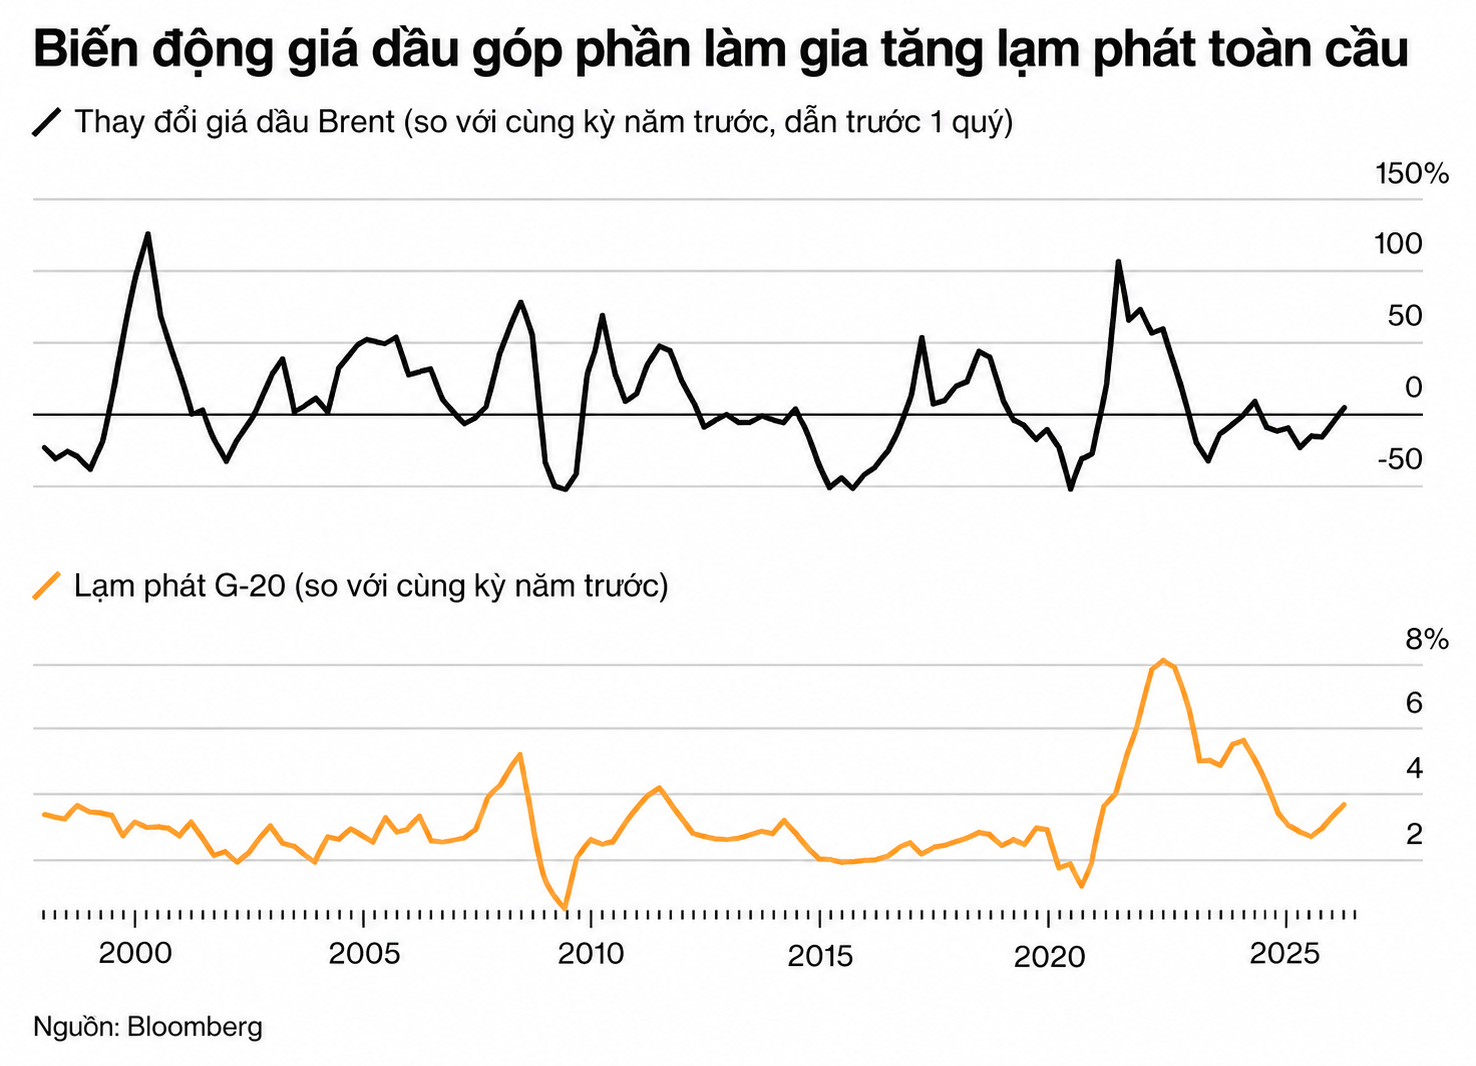
Sức chống chịu này đang làm lạm phát tăng thêm và gia tăng rủi ro lãi suất tiếp tục tăng, đồng thời tạo lý do để nhà đầu tư ưu tiên cổ phiếu hơn trái phiếu. Lạm phát gây bất lợi cho trái phiếu vì làm xói mòn giá trị của các khoản thanh toán coupon và tiền gốc mà nhà đầu tư sẽ nhận được trong tương lai.
"Tăng trưởng vẫn mạnh và nếu có gì thay đổi thì các chỉ số PMI gần đây cho thấy tăng trưởng còn mạnh hơn," Martin Harvey, quản lý danh mục đầu tư thu nhập cố định tại Wellington Management, cho biết. "Hiện tại, trái phiếu không phải là công cụ phòng hộ tốt cho cổ phiếu."
Chiến tranh Mỹ-Iran đã tạo ra điều mà Goldman Sachs Group Inc. gọi là cú sốc nguồn cung dầu lớn nhất từ trước đến nay.
Giá dầu thô Brent đã tăng lên tới 126,41 USD/thùng khi xung đột làm gián đoạn dòng chảy năng lượng qua eo biển Hormuz có vai trò then chốt. Điều này lần lượt đẩy giá khí đốt và dầu diesel tăng, kết hợp lại để duy trì áp lực giá nói chung ở mức cao.
Trong khi đó, giá lương thực cũng tăng vọt, một phần do các đợt nắng nóng gần đây.
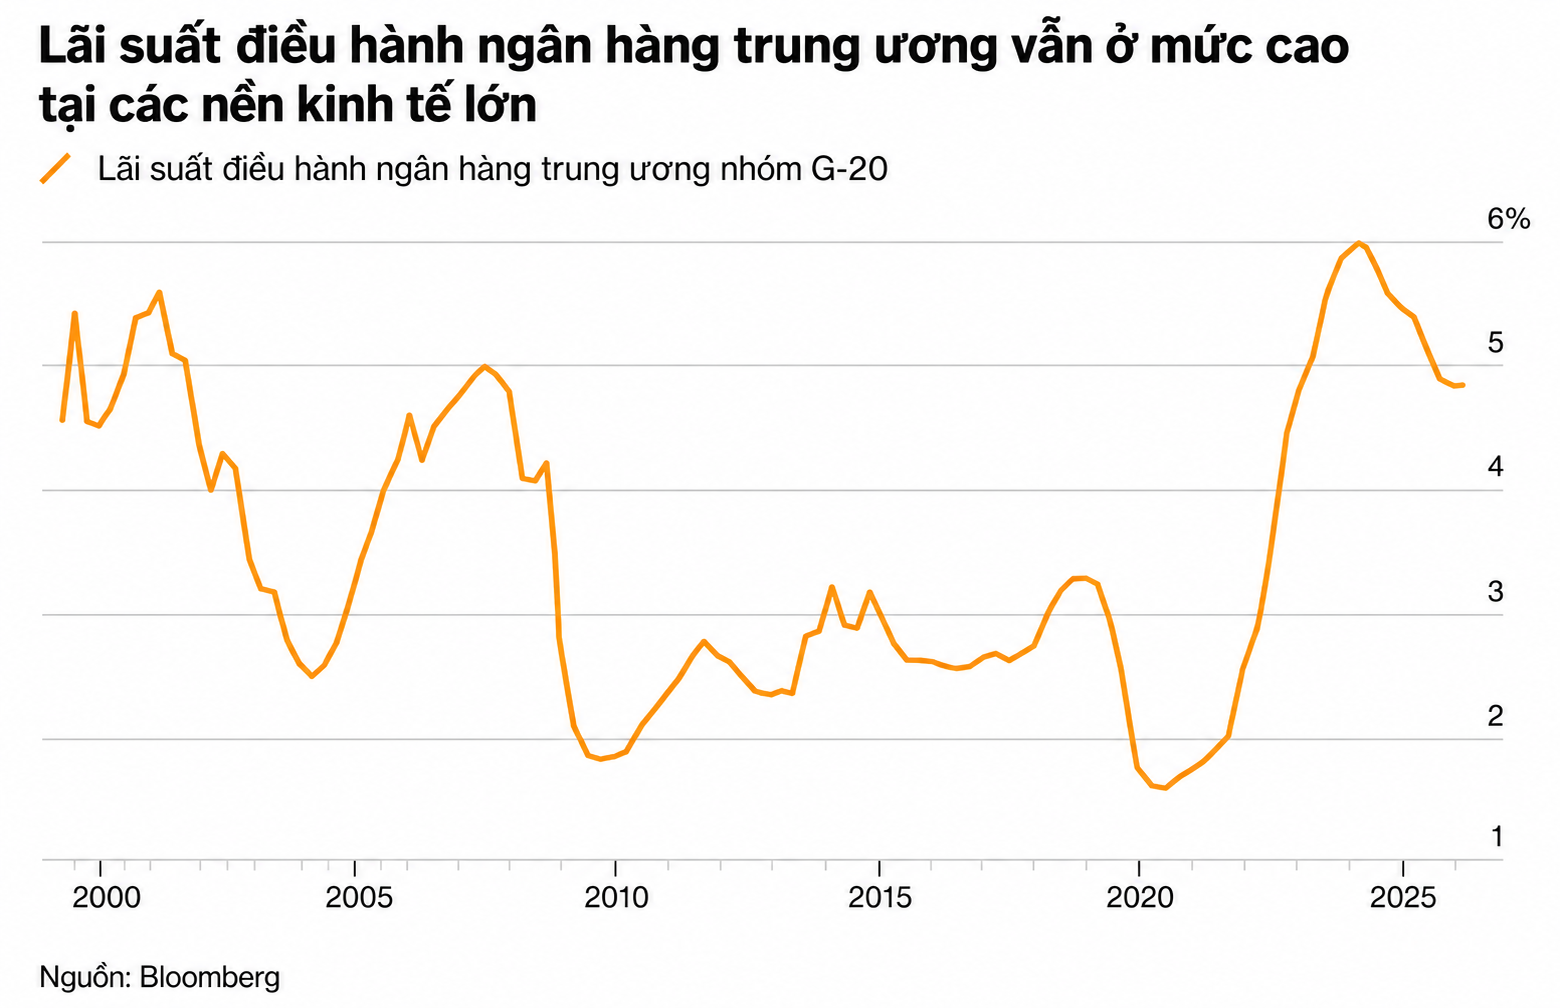
Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất vào tháng 9, trong khi các nhà hoạch định chính sách phát tín hiệu rằng có thể cần tiếp tục tăng lãi suất do lạm phát vẫn cao hơn mục tiêu 2%.
Các ngân hàng trung ương tại Australia và Nhật Bản cũng đã tăng lãi suất để hạ nhiệt lạm phát. Hiện các nhà giao dịch đang phản ánh khả năng lãi suất tăng tại Anh, Canada và châu Âu trong những tháng tới.
Một nghiên cứu được công bố gần đây cho thấy khoảng 90% mức tăng của lợi suất danh nghĩa trái phiếu kỳ hạn 10 năm kể từ tháng 8/2020 diễn ra quanh thời điểm công bố báo cáo bảng lương phi nông nghiệp và các bài phát biểu của những quan chức chủ chốt tại Fed. Điều này cho thấy quan điểm của thị trường về lãi suất ngắn hạn là động lực chi phối lợi suất.
Khi chi phí vay tăng, chủ nhà tái cấp vốn ít hơn, kéo dài thời hạn của các trái phiếu thế chấp và buộc một số nhà đầu tư phải bán trái phiếu kho bạc Mỹ để bù đắp mức gia tăng rủi ro lãi suất.
Cuộc đua xây dựng hạ tầng AI đã kích hoạt làn sóng vay nợ, bổ sung vào lượng nợ đang tràn vào thị trường. Các doanh nghiệp trên toàn cầu đã phát hành hơn 400 tỉ USD trái phiếu trong năm nay để tài trợ cho các khoản đầu tư công nghệ. Phần lớn trong số đó được phát hành tại Mỹ.
Điều này buộc mọi loại bên đi vay, từ chính phủ đến các doanh nghiệp tài trợ cho hoạt động sáp nhập và thâu tóm, phải cạnh tranh quyết liệt hơn để giành nguồn vốn của nhà đầu tư.
"Cuối cùng, điều này sẽ giúp đẩy lợi suất của các trái phiếu chính phủ chất lượng cao, chẳng hạn trái phiếu kho bạc Mỹ, tăng lên đơn giản do nguồn cung bùng nổ," Arif Husain, người đứng đầu bộ phận thu nhập cố định toàn cầu tại T. Rowe Price, công ty đang quản lý 1,9 nghìn tỉ USD tài sản, viết.
Các nhà phân tích tại Barclays Plc nhận định rằng khoản chi tiêu tiếp theo cho hạ tầng là một lý do khác giúp tăng trưởng Mỹ vẫn bền bỉ bất chấp chi phí vay cao hơn.
Rủi ro tài khóa đang gia tăng trong bối cảnh thâm hụt ngân sách kéo dài và chính phủ các nước không sẵn sàng thực sự giải quyết vấn đề này. Nợ của Mỹ gần đây lần đầu tiên vượt 40 nghìn tỉ USD.
Các quốc gia thuộc Tổ chức Hợp tác và Phát triển Kinh tế dự kiến sẽ vay tổng cộng 18 nghìn tỉ USD trong năm nay, khiến thị trường ngập trong nguồn cung mới và khuyến khích nhà đầu tư yêu cầu lãi suất cao hơn để mua số nợ này.
Chẳng hạn, Pháp đang phải trả chi phí vay cao hơn nhiều khi nhà đầu tư chuẩn bị cho cuộc bầu cử năm tới và khả năng một chính phủ dân túy sẽ nới lỏng hầu bao ngân sách.
"Việc lãi suất dài hạn tại các nền kinh tế phát triển dường như không ngừng tăng là một yếu tố khác đang đẩy một số nền kinh tế phát triển đến quỹ đạo nợ không bền vững," Katharine Neiss, Phó trưởng bộ phận kinh tế toàn cầu tại PGIM Credit, cho biết.
Tại Mỹ, Steven Blitz, Giám đốc điều hành phụ trách kinh tế vĩ mô toàn cầu và chiến lược tại TS Lombard, cho rằng việc thiếu "ý chí chính trị để chấp nhận một cuộc suy thoái đồng nghĩa đà tăng lợi suất hiện tại sẽ không dừng lại ở 6%", đồng thời có khả năng lợi suất sẽ chạm 8% trong vài năm tới.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã chạm 5,31% vào thứ Năm, mức cao nhất kể từ giữa năm 2007.
Chi tiêu quân sự toàn cầu đang ở mức kỷ lục, do chiến tranh Iran, xung đột tại Ukraine vẫn tiếp diễn và xu hướng tái vũ trang rộng khắp ở Tổ chức Hiệp ước Bắc Đại Tây Dương, Trung Đông và châu Á.
Ngân sách quốc phòng Mỹ đạt 1 nghìn tỉ USD trong năm tài khóa 2026, lần đầu tiên vượt ngưỡng này.
Chi tiêu quân sự tăng đang làm nhu cầu tài trợ của chính phủ sâu sắc hơn, thúc đẩy phát hành thêm trái phiếu và gây áp lực đẩy lợi suất tăng.
Nhật Bản đang đối mặt với vấn đề đồng yen suy yếu, và nhiều khả năng giới chức nước này đang bán trái phiếu nước ngoài để hỗ trợ xử lý vấn đề đó.
Dữ liệu dự trữ của Bộ Tài chính cho thấy lượng nắm giữ chứng khoán nước ngoài của Tokyo giảm kỷ lục 87,8 tỉ USD vào cuối tháng 8 so với một tháng trước đó, do Nhật Bản nhiều khả năng đã bán trái phiếu kho bạc Mỹ để hỗ trợ đồng yen.
Bất kỳ động thái can thiệp nào tiếp theo cũng sẽ gây thêm áp lực lên trái phiếu toàn cầu, mặc dù mong muốn bảo vệ trái phiếu kho bạc Mỹ được xem là một trong những lý do khiến Mỹ hỗ trợ Tokyo nâng đỡ đồng yen.
Trong khi đó, Ed Yardeni, Chủ tịch kiêm chiến lược gia đầu tư trưởng của Yardeni Research, cho rằng việc đảo chiều giao dịch chênh lệch lãi suất được tài trợ bằng đồng yen cũng đang thúc đẩy làn sóng bán tháo trái phiếu. Giao dịch này bao gồm việc vay đồng yen để đầu tư vào các tài sản mang lại lợi suất cao hơn.
"Lãi suất tăng tại Nhật Bản hiện đang buộc các nhà giao dịch carry trade phải bán trái phiếu chính phủ mà họ đã mua trên toàn thế giới bằng tiền thu được từ các khoản vay yen giá rẻ," ông viết.
Cuộc chiến thương mại kéo dài của Tổng thống Donald Trump đang bổ sung một tầng rủi ro lạm phát khác, khi thuế quan cao hơn khiến hàng hóa nhập khẩu đắt đỏ hơn và đe dọa duy trì áp lực giá ở mức cao.
Đổi lại, điều này củng cố kỳ vọng lãi suất sẽ duy trì ở mức cao trong thời gian dài hơn và gây thêm áp lực tăng lên lợi suất trái phiếu.
Các tranh chấp thương mại là triệu chứng của sự phân mảnh địa chính trị sâu sắc hơn và triển vọng toàn cầu ngày càng bất ổn. Trong môi trường này, nhà đầu tư yêu cầu lợi suất cao hơn để bù đắp cho mức độ bất định lớn hơn.
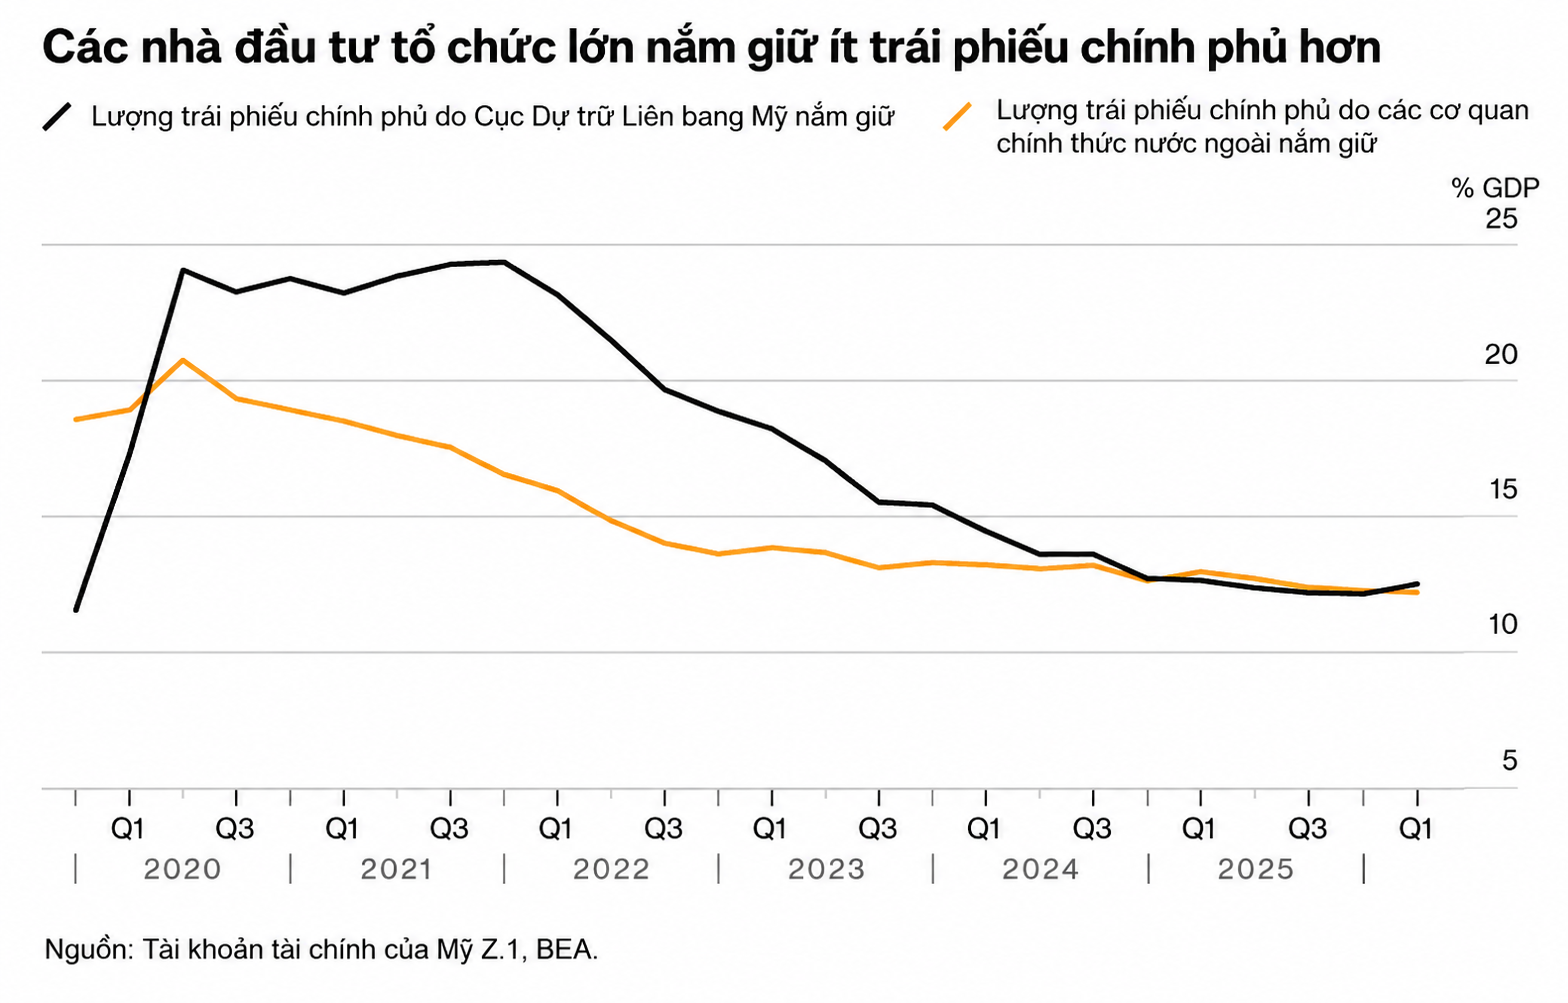
Đối với trái phiếu kho bạc Mỹ, nhóm người mua ngày càng chuyển dịch khỏi Fed và các ngân hàng trung ương nước ngoài, sang các nhà đầu tư tư nhân trong và ngoài nước như các quỹ phòng hộ.
Bloomberg Economics tính toán rằng lượng trái phiếu kho bạc Mỹ do Fed và các cơ quan chính thức nước ngoài nắm giữ, tính theo tỷ lệ so với GDP Mỹ, lần lượt giảm khoảng 12 điểm phần trăm và 8 điểm phần trăm kể từ năm 2020.
Các nhà nghiên cứu tại Fed New York cho biết vào tháng trước rằng thị trường đã "ngày càng nhạy cảm với giá theo thời gian", qua đó giải thích "một phần đáng kể những thay đổi lợi suất trong lịch sử".
Và cuối cùng, tình trạng dư thừa tiết kiệm toàn cầu từng giúp kìm hãm chi phí vay trong nhiều thập kỷ đã chấm dứt.
Theo Oxford Economics, ba lực lượng tạo ra tình trạng dư thừa tiết kiệm toàn cầu dai dẳng kể từ cuộc khủng hoảng tài chính toàn cầu, gồm thắt chặt tài khóa, quá trình giảm đòn bẩy tại Mỹ và hoạt động xuất khẩu của Trung Quốc, đã đảo chiều hoặc bị hạn chế bởi chủ nghĩa bảo hộ.
Những xu hướng này diễn ra đúng lúc chính phủ và doanh nghiệp cần một lượng vốn khổng lồ, một lần nữa buộc các bên đi vay phải cạnh tranh quyết liệt để giành nguồn vốn của nhà đầu tư và đẩy lợi suất tăng cao.
Với sự hỗ trợ của Dan Wilchins và Sydney Maki
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/muoi-ly-do-nha-dau-tu-dang-day-loi-suat-trai-phieu-chinh-phu-tang-cao-60686.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất