
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Thị trường trái phiếu Mỹ đang trở lại trạng thái cân bằng sau thời kỳ lãi suất thấp bất thường kéo dài, với lợi suất trái phiếu kho bạc kỳ hạn 10 năm trung bình được cho là nằm trong khoảng 4% đến 5%
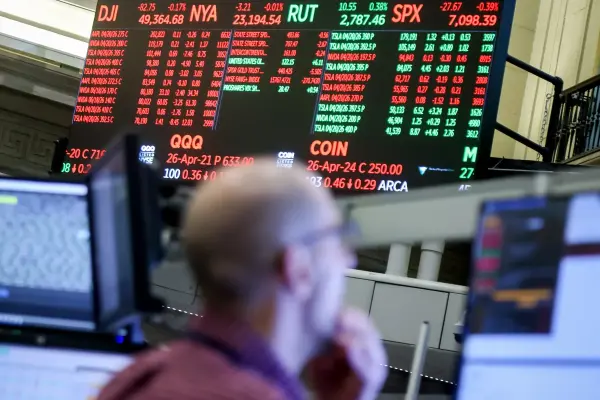
Ảnh: Michael Nagle/Bloomberg
Tác giả: Nir Kaissar
05 tháng 10, 2026 lúc 5:00 PM
Tóm tắt bài viết bởi
Còn nhớ thời kỳ lãi suất gần bằng 0 khiến những người nghỉ hưu có thu nhập cố định chật vật và làm các quỹ hưu trí thâm hụt nghiêm trọng? Tôi cho rằng họ đang vui mừng khi lãi suất tại Mỹ trở lại trạng thái bình thường.
Đúng vậy, sự cân bằng đang được khôi phục trên các thị trường trái phiếu sau một giai đoạn dài lãi suất thấp bất thường. Lãi suất ngắn hạn, vốn chủ yếu phản ánh lạm phát, chỉ cao hơn đôi chút vì lạm phát đang nóng hơn một chút. Lãi suất dài hạn, được hình thành dựa trên lãi suất ngắn hạn, cũng đang ở gần mức hợp lý.
Các thị trường trái phiếu vận hành theo một trật tự đầy tính cân đối. Lạm phát, thường được kỳ vọng duy trì quanh mức 2% đến 3% theo thời gian, là điểm neo. Lãi suất ngắn hạn trung bình cộng thêm 1 điểm phần trăm vào mức lạm phát để khuyến khích người có xu hướng chi tiêu chuyển sang tiết kiệm. Lợi suất dài hạn cộng thêm 1 điểm phần trăm nữa để thúc đẩy các nhà đầu tư cho vay trong thời gian dài hơn. Kết quả là lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trung bình ở mức 4% đến 5%, thấp hơn đôi chút so với mức hiện tại.
Thị trường trái phiếu có khả năng tìm lại trạng thái cân bằng khi lợi suất dịch chuyển, ngay cả khi quá trình này cần thời gian. Lãi suất cao hơn thu hút người mua trái phiếu, qua đó kéo lợi suất đi xuống, còn lãi suất thấp hơn khuyến khích nhà đầu tư tìm kiếm lợi nhuận cao hơn ở nơi khác, khiến lợi suất tăng lên. Cơ chế bập bênh tương tự cũng áp dụng với giá của những tài sản được mua bằng tiền vay, chẳng hạn như nhà ở, học phí đại học hoặc cổ phần trong các công ty tư nhân. Lãi suất thấp khiến những tài sản này trở nên hấp dẫn và đắt đỏ hơn, trong khi lãi suất cao kìm hãm nhu cầu và làm giá dịu xuống. Khi lãi suất trở lại các mức bình thường hơn, những dấu hiệu cho thấy thị trường nhà ở đang chậm lại đã xuất hiện, các trường đại học đắt đỏ gặp khó khăn trong việc tuyển đủ sinh viên, còn các công ty đầu tư tư nhân không thể bán doanh nghiệp của mình.
Không có gì bất thường dù chỉ ở mức nhỏ đối với lãi suất hiện nay. Thị trường trái phiếu có khả năng nhận biết rắc rối rất nhanh. Thị trường phát tín hiệu cảnh báo bằng cách đẩy lợi suất lên những mức cực đoan, và không ai có thể nhầm lẫn khi điều đó xảy ra. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn ngắn đã chạm đáy khi thị trường lo ngại giảm phát trước cuộc khủng hoảng tài chính năm 2008, rồi duy trì ở đó trong nhiều năm. Lợi suất tăng vọt lên mức hai chữ số khi thị trường chuẩn bị cho nguy cơ lạm phát mất kiểm soát vào cuối những năm 1970. So với những giai đoạn đó, lợi suất hiện nay đáng đem lại sự yên tâm.
Cũng không thể dễ dàng chi phối thị trường trái phiếu. Nhiều đời tổng thống đã tìm cách kéo Cục Dự trữ Liên bang Mỹ (Fed) về phía mình vì lầm tưởng rằng ngân hàng trung ương kiểm soát lãi suất. Trên thực tế, Fed thường dựa vào tín hiệu từ lợi suất trái phiếu kho bạc Mỹ kỳ hạn ngắn nhiều hơn là chiều ngược lại. Chỉ trong những năm gần đây, lợi suất ngắn hạn đã giảm sâu hơn Fed trong đại dịch Covid-19, rồi tăng cao hơn khi lạm phát bắt đầu đi lên ngay sau đó. Chỉ cần theo dõi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm, về cơ bản có thể đoán Fed sẽ làm gì, dù không thể biết chính xác khi nào.
Điều đó lại xảy ra vào tháng 5, khi lãi suất kỳ hạn 2 năm tăng vượt lãi suất quỹ liên bang, phát tín hiệu rằng ngân hàng trung ương sẽ phải nâng lãi suất điều hành để kiềm chế lạm phát, bất chấp những nỗ lực gây sức ép bằng phát biểu từ Nhà Trắng nhằm kéo lãi suất xuống. Mức tăng so với cùng kỳ của chỉ số chi tiêu tiêu dùng cá nhân lõi, thước đo lạm phát được Fed ưa chuộng, liên tục cao hơn 3% kể từ mùa xuân và vẫn duy trì trên ngưỡng đó. Fed đã nâng lãi suất điều hành vào tháng 9. Thị trường lại một lần nữa giành phần thắng.
Và thị trường vẫn chưa thỏa mãn. Lãi suất kỳ hạn 2 năm đã tăng lên 4,9%, cao hơn 1 điểm phần trăm so với lãi suất quỹ liên bang và cao hơn 0,5 điểm phần trăm so với mức trung bình dài hạn. Mức này có vẻ hợp lý, xét đến tương quan giữa lạm phát hiện tại và kỳ vọng. Nếu chính quyền Trump muốn lãi suất thấp hơn, họ nên tập trung vào những biện pháp trong tầm kiểm soát để kiềm chế lạm phát, chẳng hạn như cắt giảm thâm hụt ngân sách và khôi phục dòng chảy dầu mỏ. Thị trường trái phiếu sẽ cho chính quyền biết họ đang làm tốt đến đâu.
Bộ trưởng Tài chính Scott Bessent cũng sẽ không thể dễ dàng dịch chuyển lợi suất. Bessent đã mua trái phiếu kho bạc Mỹ nhằm kéo lãi suất dài hạn xuống. Biện pháp này có thể tạo ra tác động nhất định ở phần biên, nhưng lãi suất dài hạn được dẫn dắt bởi kỳ hạn ngắn, cộng hoặc trừ tùy theo sức mạnh của nền kinh tế và, ở mức độ thấp hơn, tùy vào tâm lý của thị trường đối với quy mô nợ chính phủ.
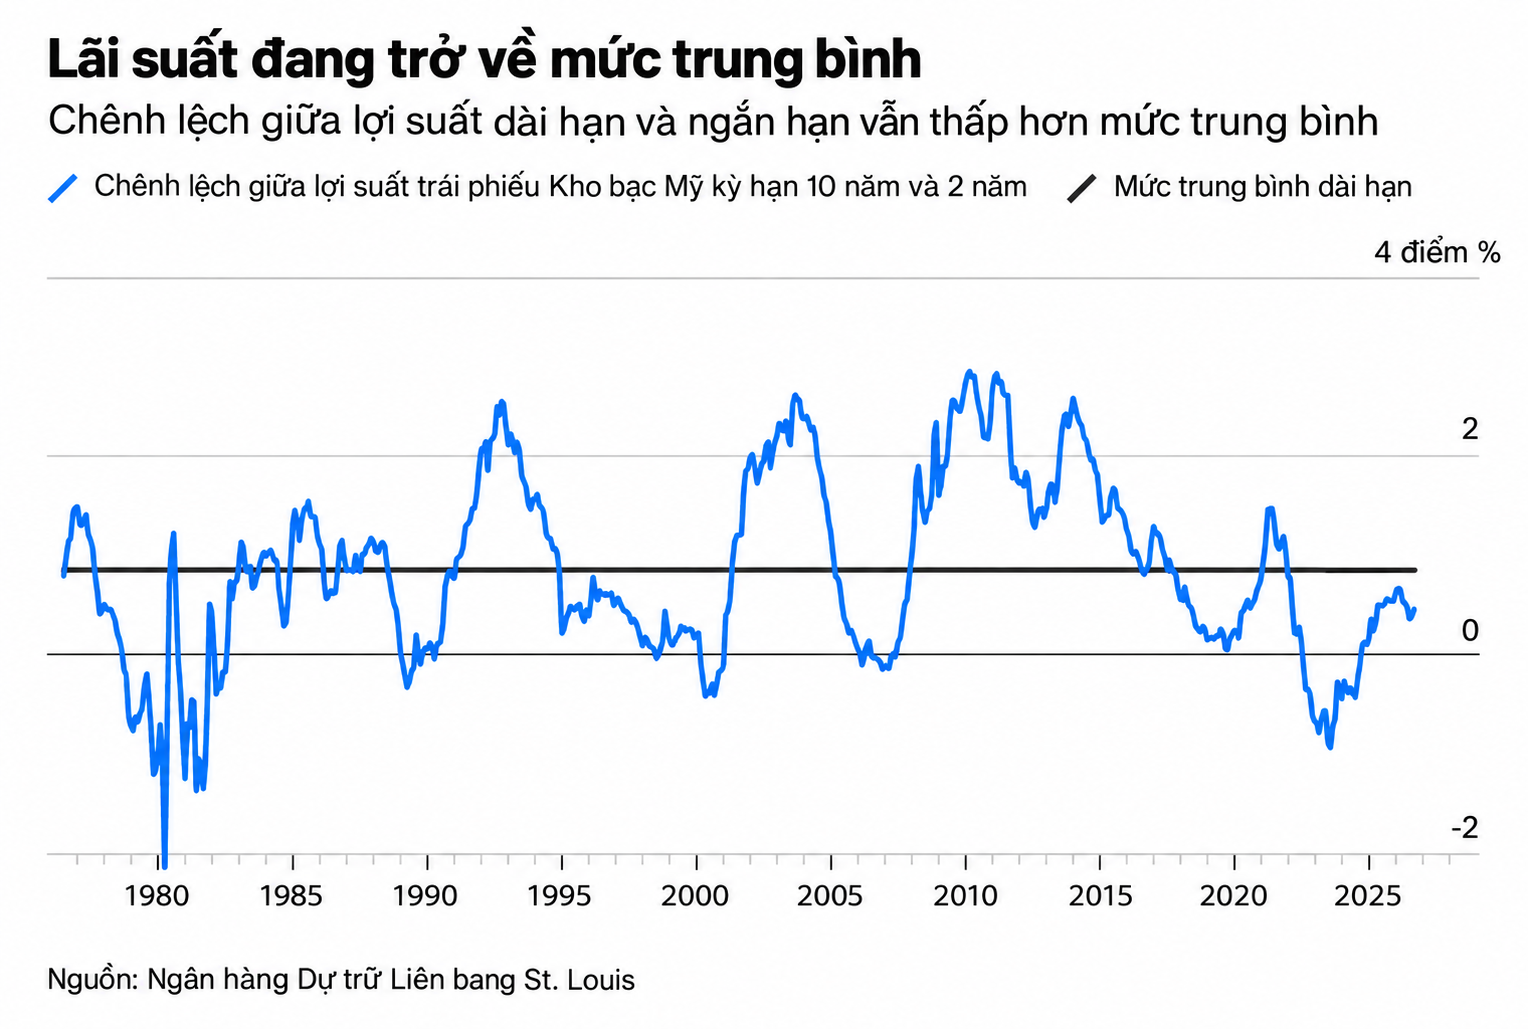
Lợi suất dài hạn thường có mức cộng thêm trong một nền kinh tế tăng trưởng. Nếu có điều gì đáng nói, thì lợi suất hiện nay còn quá thấp so với tốc độ tăng trưởng. Kể từ những năm 1970, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm thường cao hơn lợi suất kỳ hạn 2 năm trung bình 0,9 điểm phần trăm. Hiện mức chênh lệch này chỉ bằng một nửa. Phần cộng thêm của trái phiếu kho bạc Mỹ kỳ hạn 30 năm so với kỳ hạn 2 năm cũng thấp hơn mức trung bình.
Những mức chênh lệch khiêm tốn đó có thể báo hiệu nền kinh tế đang chậm lại, nhưng không cho thấy thị trường lo ngại về tình trạng nợ chính phủ quá mức. Nếu lo ngại như vậy tồn tại, chênh lệch lợi suất sẽ cao hơn mức trung bình và có lẽ cao hơn đáng kể so với hiện nay. Với lợi suất kỳ hạn 2 năm đang ở gần 5%, lãi suất dài hạn có thể tăng lên 6% mà vẫn nằm trong phạm vi bình thường.
Vậy tại sao nhiều người lại lo lắng về lãi suất? Một lý do là lãi suất đã ở mức thấp quá lâu, khiến mọi người quên mất trạng thái bình thường trông như thế nào. Ngoài ra, trong khi những người nghỉ hưu và các quỹ hưu trí có thể hoan nghênh lãi suất cao hơn, những người đang có ý định mua nhà hoặc học đại học lại phải đối mặt với chi phí cao hơn cho đến khi giá cả điều chỉnh.
Dù vậy, một thị trường trái phiếu cân bằng tốt là điều đáng hoan nghênh, chứ không phải đáng sợ.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/hanh-dong-can-bang-cua-thi-truong-trai-phieu-la-hoan-toan-binh-thuong-60748.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất