
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Chiến dịch xử lý khoản nợ xấu tiêu dùng lớn của Trung Quốc đang chững lại khi giới chức tăng cường giám sát các công ty thu hồi nợ, có tới 100 triệu người Trung Quốc chậm thanh toán khoản nợ tính đến cuối năm 2025.
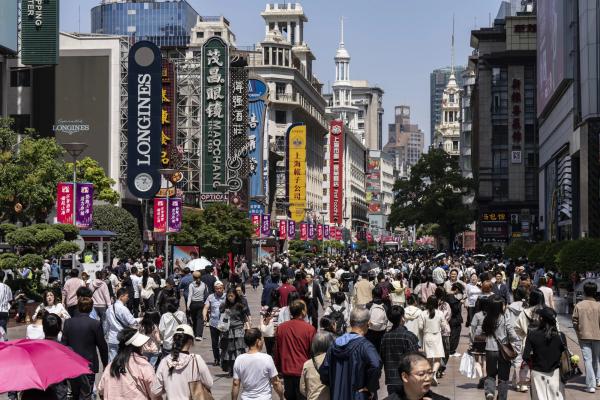
Hình ảnh: Qilai Shen/Bloomberg
Tác giả: Bloomberg News
29 tháng 09, 2026 lúc 3:00 PM
Tóm tắt bài viết bởi
Nỗ lực của Trung Quốc nhằm loại bỏ khối lượng khổng lồ các khoản vay tiêu dùng xấu khỏi hệ thống ngân hàng đang vấp phải trở ngại, khi giới chức tăng cường rà soát các công ty thu hồi nợ, lực lượng đóng vai trò then chốt trong chiến dịch này.
Các ngân hàng Trung Quốc đã bán lại từng gói các khoản vay tiêu dùng vỡ nợ với giá chỉ vài xu trên mỗi USD cho những công ty chuyên xử lý tài sản khó khăn. Các công ty này phối hợp với những đơn vị thu hồi nợ trên khắp cả nước để truy tìm người vay và thu hồi bất kỳ khoản tiền nào có thể. Chiến dịch xử lý nợ do nhà nước dẫn dắt bắt nguồn từ một chương trình thí điểm vào năm 2021 và đã mở rộng đáng kể, với hàng chục tổ chức tài chính tham gia.
Tuy nhiên, các vấn đề đang bắt đầu xuất hiện. Theo những người nắm rõ vấn đề, cơ quan an ninh công cộng Trung Quốc đang tăng cường xem xét các công ty thu hồi nợ và cách thức họ gây sức ép buộc người dân hoàn trả nợ, do lo ngại hoạt động của các công ty này có thể ảnh hưởng đến ổn định xã hội.
Chiến dịch trấn áp đã khiến một số công ty xử lý nợ phải cắt giảm nhân sự hoặc đóng cửa, làm chậm quá trình thu hồi và ảnh hưởng đến tỷ lệ thu hồi khoản vay. Các lãnh đạo trong ngành cho biết điều này đang khiến nhà đầu tư và các công ty quản lý tài sản trở nên thận trọng hơn khi mua các danh mục khoản vay không sinh lời, diễn biến có thể gây bất lợi cho những ngân hàng cần tiếp tục loại bỏ nợ xấu khỏi bảng cân đối kế toán. Một lần nữa, điều này cho thấy các động thái của chính phủ đang can thiệp vào hoạt động kinh tế, kéo dài đợt suy giảm tín dụng.
Bộ Công an Trung Quốc và cơ quan Quản lý Tài chính Quốc gia, đơn vị giám sát các ngân hàng cùng những tổ chức tài chính khác, không phản hồi yêu cầu bình luận.
Sức ép buộc Trung Quốc giải quyết các vấn đề nợ đang ngày càng lớn. Theo công ty nghiên cứu Gavekal Dragonomics, có tới 100 triệu người, tương đương khoảng 1/10 dân số trưởng thành, chậm thanh toán ít nhất 2,2 ngàn tỉ nhân dân tệ (327 tỉ USD) dư nợ tính đến cuối năm 2025.
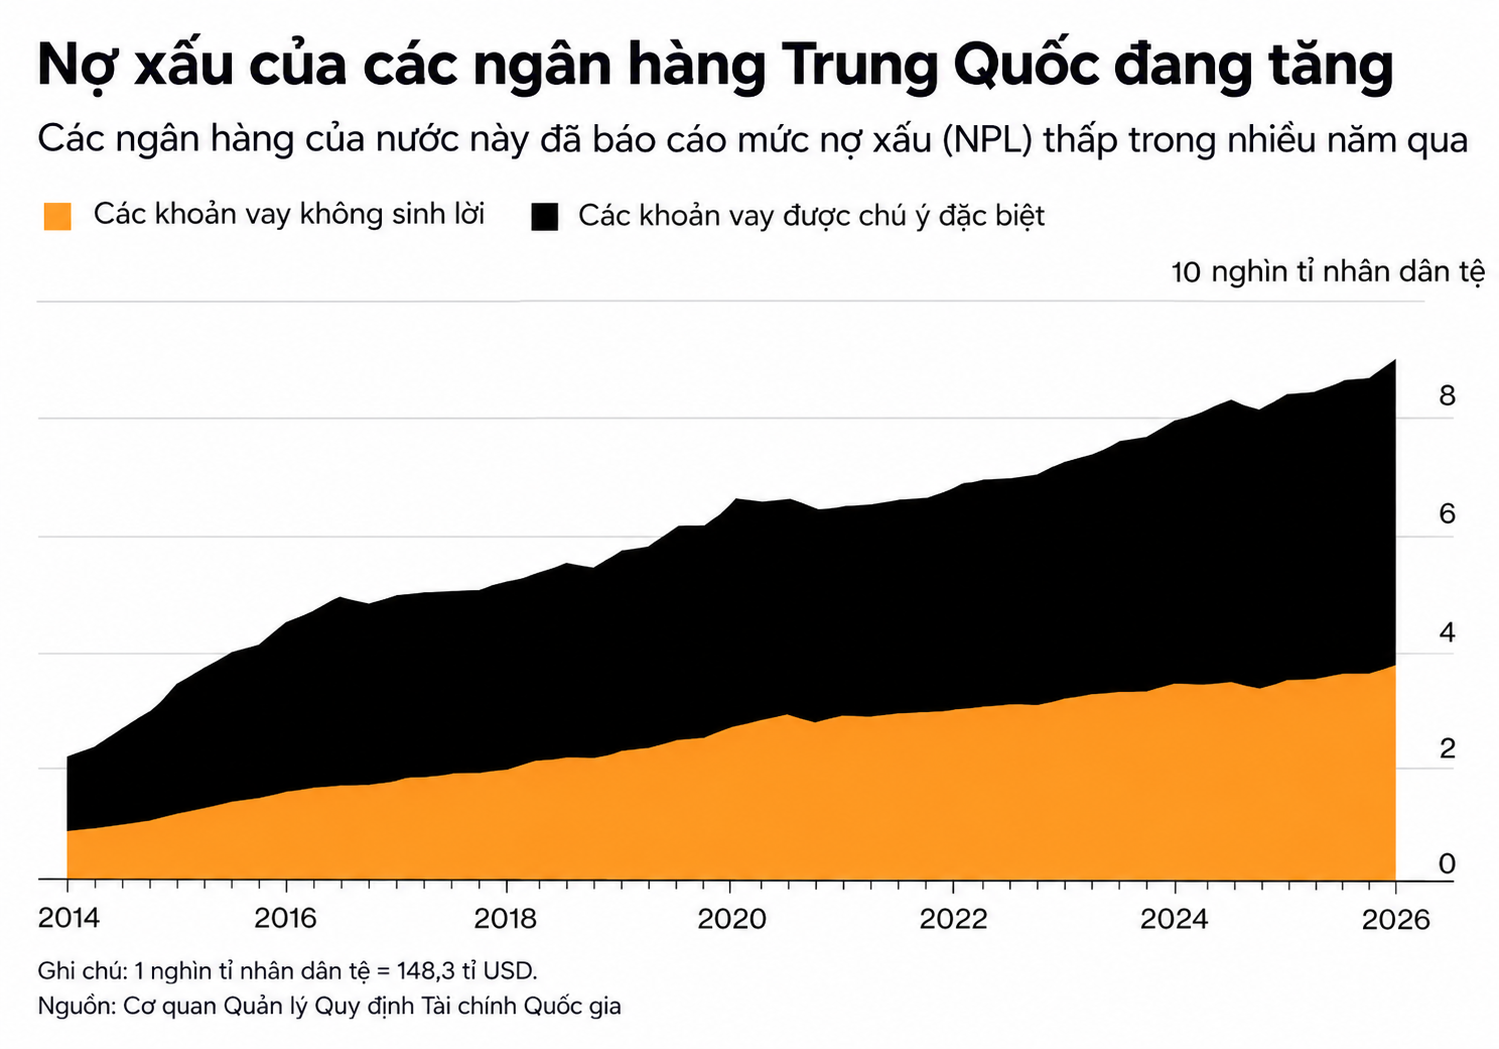
Kết quả kinh doanh nửa đầu năm gần nhất của các ngân hàng lớn Trung Quốc cho thấy các khoản vay bán lẻ không sinh lời tăng lên, dấu hiệu cho thấy tình hình tài chính hộ gia đình tiếp tục xấu đi. Industrial and Commercial Bank of China Ltd., ngân hàng quốc doanh lớn nhất, ghi nhận tỉ lệ nợ xấu trong các khoản thấu chi thẻ tín dụng tăng lên 5,37% vào tháng 6, từ mức 4,61% cuối năm 2025.
Không giống Mỹ, Trung Quốc chưa có hệ thống phá sản cá nhân trên toàn quốc. Vì vậy, những người vay mất khả năng thanh toán thường không có cơ chế pháp lý để xóa các khoản nợ chưa trả. Quốc gia này cũng có ít kinh nghiệm xử lý một chu kỳ tín dụng với tình trạng người tiêu dùng vỡ nợ trên diện rộng.
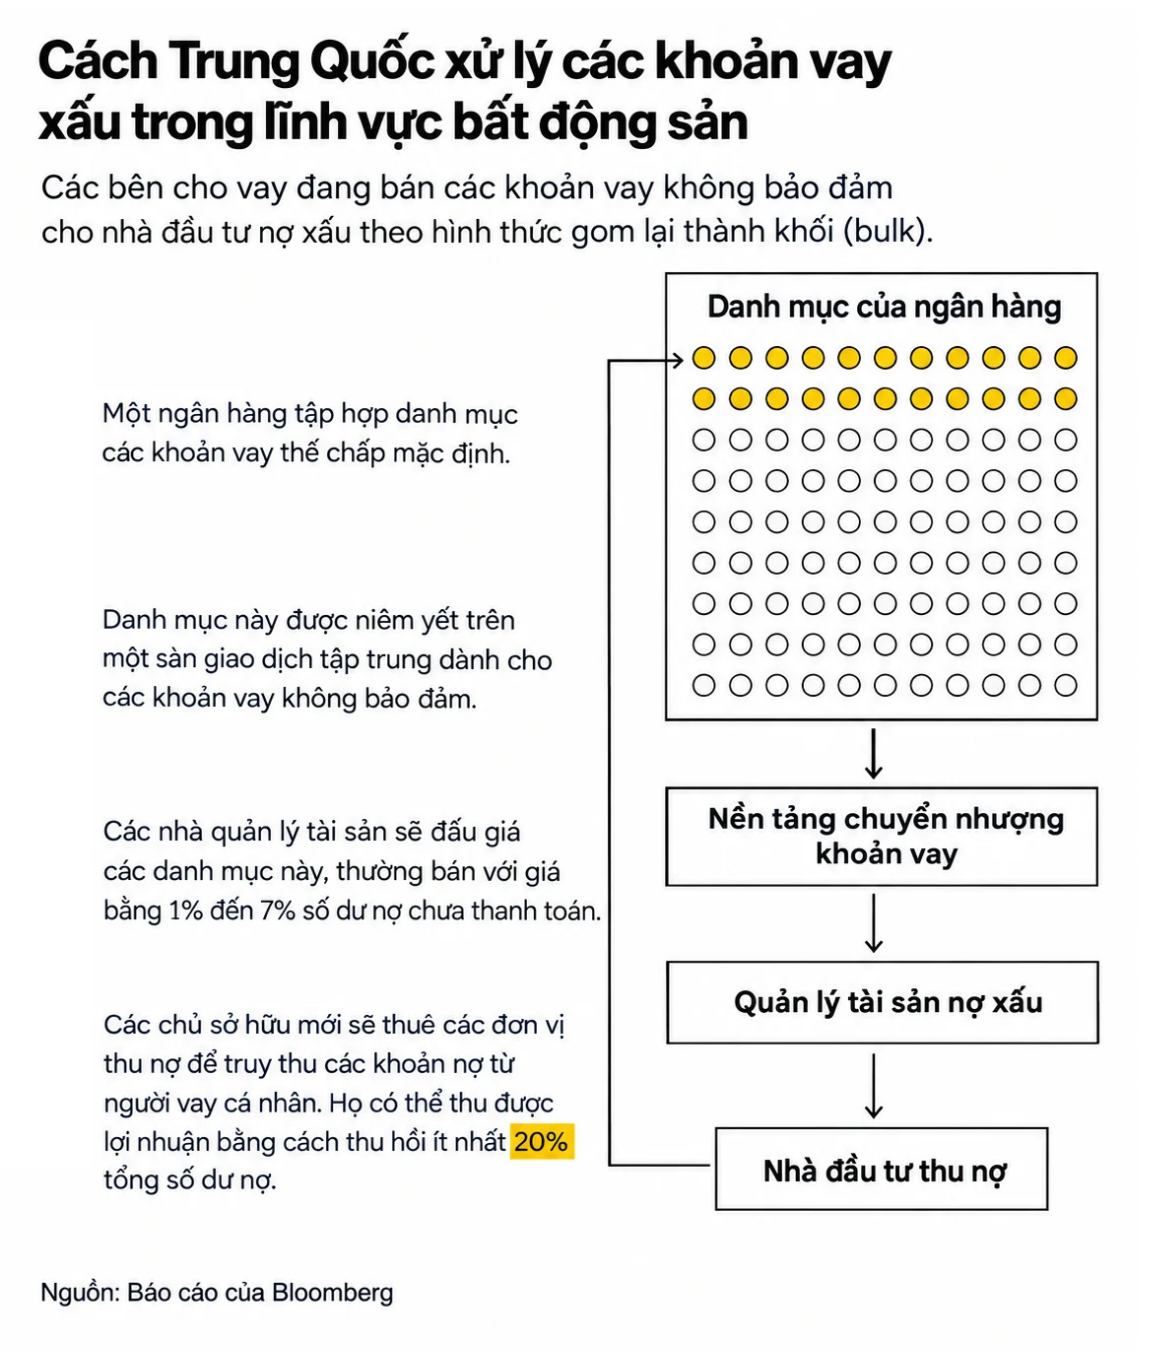
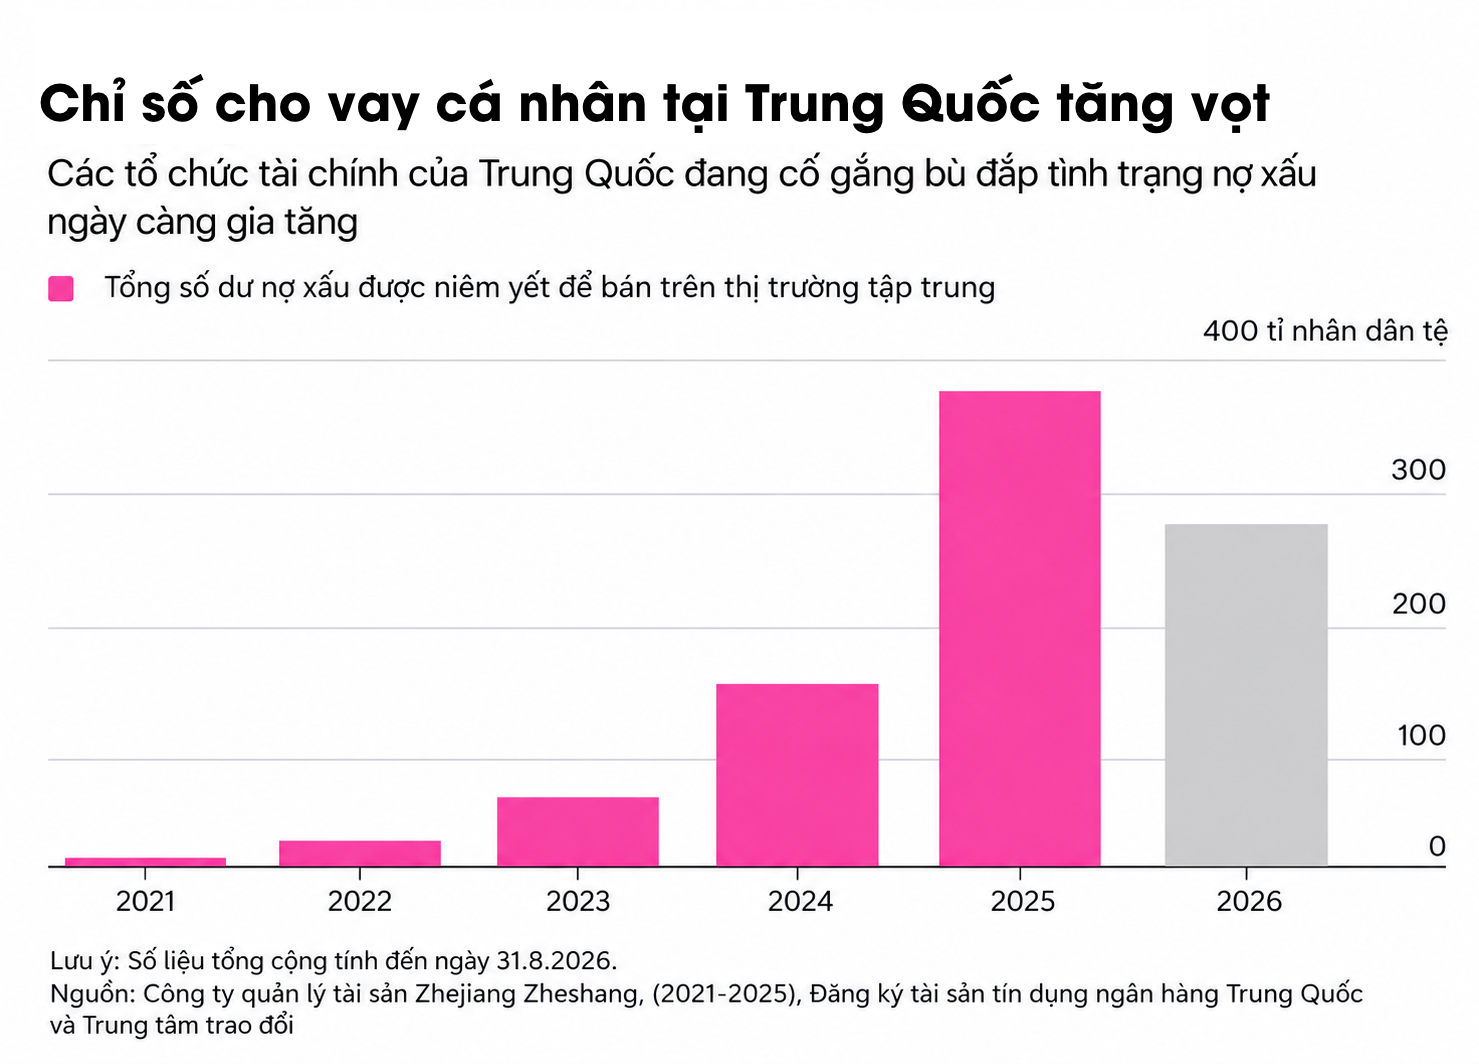
Cách đây vài năm, cơ quan quản lý ngân hàng Trung Quốc bắt đầu cho phép các ngân hàng bán buôn các khoản vay cá nhân không có tài sản bảo đảm và không sinh lời cho các công ty quản lý tài sản thông qua một nền tảng giao dịch tập trung. Khối lượng khoản vay được đăng bán trên thị trường này đã tăng vọt, trong đó nhiều gói bao gồm các khoản vay đã quá hạn nhiều năm.
Hoạt động bán buôn các khoản vay, bao gồm dư nợ thẻ tín dụng và những khoản nợ không có tài sản bảo đảm khác, đã giúp các ngân hàng duy trì tỉ lệ nợ xấu được báo cáo ở mức thấp và phân bổ tổn thất theo thời gian, qua đó giảm bớt tác động lên hệ thống tài chính. Hoạt động này cũng chuyển nhiệm vụ thu hồi tiền đầy gian nan cho các nhà đầu tư theo đuổi lợi nhuận.
Theo dữ liệu do Bloomberg News tổng hợp, hơn 1.000 gói khoản vay đã được đưa ra bán trong 8 tháng đầu năm 2026, bao phủ hơn 275 tỉ nhân dân tệ dư nợ chưa thanh toán. Không phải mọi khoản được đăng bán đều dẫn đến giao dịch, và nền tảng này đã ngừng công bố tổng khối lượng giao dịch.
Phần lớn bên mua các khoản vay cá nhân không sinh lời là các công ty quản lý tài sản quốc doanh chuyên xử lý nợ xấu. Một số công ty đã chia nhỏ một phần khoản vay và chuyển cho những doanh nghiệp khác, vốn rót tiền để thu hồi nợ. Theo những người tham gia thị trường, nhiều danh mục trước đây được bán với giá khoảng 5% đến 7% mệnh giá khoản vay. Một số giao dịch được thực hiện với giá chỉ 1% dư nợ gốc.
Theo những người nắm rõ vấn đề, trước khi đợt giảm tốc gần đây diễn ra, giới chức Trung Quốc từng cân nhắc mở rộng chương trình bán buôn nợ xấu để bao gồm các khoản vay có tài sản bảo đảm, chẳng hạn như khoản vay thế chấp nhà ở.
Việc thu hồi tiền có thể là nhiệm vụ vô cùng gian nan. Các nhân viên thu hồi nợ phải truy tìm và liên hệ với từng cá nhân, đồng thời có thể mất nhiều tuần hoặc thậm chí nhiều tháng để thương lượng với người vay, thuyết phục họ hoàn trả khoản vay và thanh toán nợ.
Tại Thượng Hải, Joy Zhu điều hành một công ty xử lý nợ tập trung vào các khoản vay do các ngân hàng nhỏ và vừa, công ty tài chính tiêu dùng hoặc bên cho vay trực tuyến phát hành. Ông cho biết hoạt động thu hồi nợ đang trở nên khó khăn hơn. Chiến dịch trấn áp gần đây của cơ quan an ninh công cộng đã khiến ông phải cho gần 500 nhân viên nghỉ việc trong tháng qua để cắt giảm chi phí, chỉ còn khoảng 200 nhân viên.
"Tôi đã nghe vô số cuộc gọi thu hồi nợ và bản ghi âm khiếu nại," người đàn ông 32 tuổi nói, đồng thời cho biết phần lớn người mắc nợ là những người trẻ trong độ tuổi từ 20 đến 35. "Nhiều người trong số họ thực sự hoàn toàn không có khả năng trả nợ và đang chật vật để tồn tại."
Tuy vậy, Zhu cho biết đặc điểm kinh tế của ngành này khiến việc thu hồi tiền từ chỉ 10 trong mỗi 1.000 người vay cũng có thể đủ để công ty đạt mục tiêu hàng tháng.
"Thu hồi nợ xấu cá nhân về cơ bản là một trò chơi xác suất," Lock Tang, chủ một công ty thu hồi nợ ở An Huy, người đang nằm trong số các nhà đầu tư tìm cách kiếm lời từ những khoản vay này, nói. Ông cho biết lợi nhuận từ một số danh mục mà ông đầu tư trong hai năm qua đã vượt 20%, dù kết quả có thể khác biệt rất lớn.
Một số nhà đầu tư đang thử cách tiếp cận khác. Cuối năm 2025, China Renaissance Holdings, một ngân hàng đầu tư boutique, cho biết một đơn vị của công ty đã chi 308 triệu nhân dân tệ để mua hai danh mục khoản vay tiêu dùng khó khăn, với tổng dư nợ gốc 7,4 tỉ nhân dân tệ. Mức giá mua trung bình tương đương khoảng 4% mệnh giá khoản vay.
Các khoản vay tiêu dùng cá nhân trong một danh mục đã quá hạn trung bình 854 ngày, trong khi con số này ở danh mục còn lại là 439 ngày. Bên cho vay ban đầu là một công ty công nghệ tài chính Trung Quốc có tên Qifu, công ty mẹ là Qfin Holdings Inc., doanh nghiệp niêm yết trên Nasdaq.
Theo những người nắm rõ vấn đề, thay vì tự xây dựng năng lực thu hồi nợ, China Renaissance chủ yếu đóng vai trò cung cấp tài chính. Sau khi mua danh mục khoản vay, công ty đã thuê lại Qifu để tiếp tục quản lý các khoản nợ, những người này cho biết. Cả hai công ty đều từ chối bình luận.
Theo những người nắm rõ vấn đề, một số doanh nghiệp nhà nước lớn cũng đang cung cấp tài chính cho bên mua các danh mục khoản vay khó khăn, với lãi suất lên tới 12%. Các công ty quản lý tài sản địa phương ngày càng đóng vai trò trung gian, hỗ trợ các nhà đầu tư không có giấy phép xử lý tài sản khó khăn mua danh mục khoản vay và thu phí từ họ.
Tuy nhiên, những người này cho biết gần đây cơ quan quản lý đã ra thông báo yêu cầu các công ty quản lý tài sản không được chỉ đóng vai trò là kênh trung gian, đồng thời tăng cường giám sát. Cảnh báo này xuất phát từ lo ngại các công ty tư nhân có thể chấp nhận rủi ro quá mức.
Việc các ngân hàng có thể tiếp tục xử lý những khoản vay cá nhân xấu hay không vẫn là một câu hỏi lớn. Cách đây một thập kỷ, các nhà đầu tư trong nước và quốc tế cũng từng mua các gói khoản vay doanh nghiệp và doanh nghiệp nhỏ không sinh lời mà các ngân hàng Trung Quốc bán cho các công ty quản lý tài sản được nhà nước hậu thuẫn. Ban đầu, họ thu được lợi nhuận đáng kể, nhưng trong vài năm qua, lợi nhuận đã giảm mạnh, khiến một số nhà đầu tư chịu thua lỗ.
Phần lớn các khoản vay doanh nghiệp được bảo đảm bằng bất động sản như căn hộ, nhà phố thương mại và những tài sản thương mại khác. Các công ty quản lý tài sản và nhà đầu tư nợ khó khăn thường trả 30 đến 50 xu cho mỗi USD nợ xấu, bởi bất động sản bảo đảm cho từng khoản vay thường có giá trị cao hơn, trong khi giá bất động sản Trung Quốc lúc đó đang trên đà tăng.
Nhà đầu tư mất từ vài tháng đến vài năm để đi qua hệ thống tòa án Trung Quốc nhằm thực thi quyền của bên cho vay, tịch thu bất động sản rồi bán các tài sản này. Tuy nhiên, những giao dịch đó từng mang lại lợi nhuận lớn, cho đến khi thị trường bất động sản Trung Quốc rơi vào đợt suy thoái lịch sử năm 2021, tình trạng vẫn kéo dài đến nay.
Theo hai lãnh đạo tại các quỹ nợ khó khăn nước ngoài, do đó, những chu kỳ đầu tư từng kéo dài 2 đến 3 năm nay có thể mất 8 hoặc thậm chí 10 năm. Hiện một số khoản đầu tư nợ xấu vẫn mắc kẹt trong các quy trình tái cơ cấu kéo dài, trong khi giá trị tài sản thế chấp đã lao dốc. Hàng tỉ USD tài sản liên quan đến bất động sản cũng vẫn nằm trên bảng cân đối kế toán của các công ty quản lý tài sản quốc doanh.
"Những nhà đầu tư mua tài sản ở mức định giá đỉnh đã chịu áp lực rất lớn trong việc thu hồi vốn, buộc nhiều người phải rời khỏi thị trường hoàn toàn," Gu Suqi, phó chủ tịch phụ trách đầu tư tại DCL Investments, công ty đầu tư vào các tình huống đặc biệt, nói.
Harold Wang đã chứng kiến chu kỳ đó diễn ra. Trước đây, ông từng làm việc tại một trong bốn công ty quản lý tài sản quốc doanh của Trung Quốc, trước khi quản lý các danh mục tài sản khó khăn cho UBS Group AG và một quỹ đầu tư nước ngoài khác. Có thời điểm, ông cho biết mình giám sát hơn 10 tỉ nhân dân tệ tài sản không sinh lời tính theo mệnh giá.
Wang nhớ lại cách các nhà đầu tư và dòng vốn tràn vào thị trường khoản vay khó khăn trong giai đoạn 2016-2018, đẩy giá các danh mục khoản vay lên tới 70 đến 80 xu cho mỗi USD nếu tài sản thế chấp cơ bản là bất động sản tại những thị trường trọng điểm như Bắc Kinh và Thượng Hải. Tâm lý lạc quan kéo dài đến năm 2020, bất chấp những lo ngại ngày càng lớn về bong bóng bất động sản. Khi đại dịch Covid-19 xảy ra và đợt suy giảm của thị trường nhà ở trong nước trở nên nghiêm trọng hơn, nhiều khoản đầu tư được định giá cao một cách quyết liệt đã bị mắc kẹt.
"Những nhà đầu tư kỳ vọng lợi nhuận ở mức hai chữ số đã phải cắt giảm kỳ vọng thu hồi hoặc thậm chí chấp nhận thua lỗ hoàn toàn," Wang nói. Việc bán bất động sản ngày càng khó khăn, làm giảm mạnh lượng tiền thu hồi. Người đàn ông 54 tuổi này đang lên kế hoạch nghỉ hưu trong thời gian tới và tin rằng việc xử lý khối lượng ngày càng lớn các khoản vay cá nhân xấu của Trung Quốc sẽ trở nên khó khăn hơn.
Việc đầu tư vào các khoản vay bán lẻ không sinh lời có mang lại lợi nhuận cao hơn trong dài hạn hay không cuối cùng có thể phụ thuộc vào quỹ đạo của nền kinh tế Trung Quốc.
"Luận điểm cốt lõi thực sự là một khoản đánh cược vào chu kỳ kinh tế," Chen Xun, tổng giám đốc Shenzhen WorldUnion Appraisal Co. Ltd., một công ty định giá tài sản, nói. Một đợt phục hồi bền vững có thể nâng tỉ lệ trả nợ, đồng thời làm giảm nguồn cung tài sản khó khăn mới. Trong khi đó, một đợt suy giảm kéo dài sẽ mở rộng thị trường, nhưng khiến việc thu hồi nợ ngày càng khó khăn.
"Câu hỏi then chốt giờ đây không còn là nhà đầu tư có thể mua tài sản khó khăn với giá rẻ đến đâu," Feng Yi, người đứng đầu bộ phận nghiên cứu tại Zheshang Asset Management, công ty chuyên xử lý nợ xấu, nói. "Mà là họ có thể thoái khoản đầu tư hay không."
Với sự hỗ trợ của Charlie Zhu, Zheng Li, Yuling Yang, Jin Wu và Andy Lin.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/xu-ly-no-tieu-dung-xau-cua-trung-quoc-gap-tro-ngai-khien-nha-dau-tu-lo-ngai-60611.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất