
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Trái phiếu doanh nghiệp dưới chuẩn tại châu Á bất ngờ trở thành nhóm tài sản dẫn đầu hiệu suất sinh lời trên thị trường trái phiếu toàn cầu.
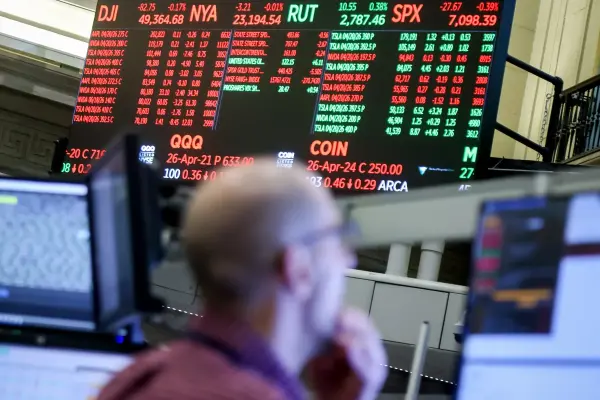
Ảnh: Michael Nagle/Bloomberg
Tác giả: Harry Suhartono và Dipika Lalwani
15 tháng 09, 2026 lúc 10:15 AM
Tóm tắt bài viết bởi
Trái phiếu doanh nghiệp dưới chuẩn tại châu Á đã bất ngờ trở thành nhóm tài sản dẫn đầu hiệu suất sinh lời trên thị trường trái phiếu toàn cầu, trong bối cảnh nguồn vốn ngày càng rẻ tại Trung Quốc giúp củng cố sức khỏe tài chính của các tổ chức phát hành.
Dữ liệu do Bloomberg tổng hợp cho thấy, các trái phiếu lợi suất cao định giá bằng USD tại châu Á đã đạt mức sinh lời 4,3% từ đầu năm đến nay, so với mức chỉ 2% của các sản phẩm cùng loại tại Mỹ, vượt qua hơn 20 chỉ số đo lường nợ then chốt trên toàn cầu trong cùng kỳ. Nhóm trái phiếu châu Á, trong đó các bên vay Trung Quốc chiếm tỉ trọng lớn nhất, tiếp tục mở rộng đà tăng vượt trội trong tháng qua, khi chênh lệch giữa lợi suất trái phiếu chuẩn của Trung Quốc và Mỹ nới rộng lên mức kỷ lục.
Sự thống trị của trái phiếu lợi suất cao châu Á đến từ nền tảng cơ bản vững chắc hơn: XChi phí vay vốn xuống gần mức thấp kỷ lục tại Trung Quốc và tốc độ phát triển kinh tế nhanh hơn trong khu vực giúp giảm thiểu số vụ vỡ nợ. Chênh lệch lợi suất của các chứng khoán này đã thu hẹp xuống mức thấp kỷ lục vào tuần trước, ngay cả khi những lực cản đang gia tăng với khả năng cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất vào cuối tuần này ngày càng cao và xung đột Trung Đông đẩy giá dầu lên mức đỉnh mới. Ở những nơi khác, lo ngại về lạm phát bùng phát trở lại đã kéo một lượng lớn nợ toàn cầu chìm trong sắc đỏ.
“Đại đa số các doanh nghiệp phát hành trái phiếu lợi suất cao tại châu Á đều có thể tiếp cận nguồn vốn bằng nội tệ với chi phí tương đương hoặc rẻ hơn so với nguồn vốn USD hải ngoại,” Mel Siew, Trưởng bộ phận tín dụng công châu Á tại Muzinich & Co., nhận định. “Mức chênh lệch tín dụng hiện tại đòi hỏi các nhà đầu tư phải duy trì sự cảnh giác.”
Một báo cáo gần đây của Moody’s Ratings chỉ ra rằng, ít nhất là trong danh mục các công ty mà tổ chức này đánh giá, đã có 43 doanh nghiệp phát hành bị vỡ nợ tại Mỹ tính đến tháng 7 năm nay, 20 vụ tại khu vực châu Âu, Trung Đông và châu Phi, và chỉ duy nhất 1 vụ tại khu vực châu Á - Thái Bình Dương.
Tuy nhiên, đợt tăng lợi suất trái phiếu Mỹ gần đây cùng với khả năng Fed nâng lãi suất sẽ gia tăng áp lực lên các ngân hàng trung ương châu Á ngoài Trung Quốc, buộc họ phải nâng lãi suất để ngăn dòng vốn chảy ra ngoài, từ đó khiến chi phí vay của doanh nghiệp trở nên đắt đỏ hơn. Tại một số thị trường như Úc, nơi lãi suất chính sách cao hơn Mỹ, vụ sụp đổ gần đây của tập đoàn xây dựng Úc Bathla Group là một tín hiệu báo trước cho những căng thẳng rộng lớn hơn.
Dù vậy, trái phiếu lợi suất cao định giá bằng USD của Trung Quốc vẫn đạt mức tăng 0,2% từ đầu tháng đến nay, trong khi trái phiếu dưới chuẩn ở châu Á nói chung giảm 0,3% trong cùng kỳ. Dữ liệu do Bloomberg tổng hợp cho thấy đây vẫn là kết quả khả quan hơn so với hầu hết các nhóm trái phiếu khác vốn chịu mức thua lỗ lớn hơn, mặc dù các khoản vay đòn bẩy lãi suất thả nổi đang có hiệu suất vượt trội trong thời gian gần đây.
“Các nhà đầu tư có thể bắt đầu dịch chuyển lên phía trên của đường cong tín dụng, ưu tiên các chứng khoán có xếp hạng cao hơn, nơi lợi suất vẫn hấp dẫn mà không yêu cầu họ phải gánh chịu cùng mức độ rủi ro vỡ nợ,” Melvin Chan, giám đốc bộ phận thu nhập cố định khu vực châu Á tại UOB Asset Management, cho biết.
Động lực cho hiệu suất vượt trội này còn đến từ sự phục hồi của các trái phiếu thuộc nhóm doanh nghiệp gặp khó khăn tài chính, bao gồm tập đoàn phát triển bất động sản Hong Kong New World Development Co., cùng với khối lượng phát hành thấp hơn so với các khu vực khác. Dù xuất phát từ quy mô nhỏ, thị trường đã xuất hiện những dấu hiệu phục hồi về lượng phát hành. Đợt bán trái phiếu rác bằng USD của các công ty phi tài chính tại châu Á (ngoại trừ Nhật Bản) đã tăng 20% lên 12 tỉ USD trong năm nay so với cùng kỳ năm ngoái. Con số này vẫn còn khiêm tốn nếu so với hơn 220 tỉ USD đợt chào bán trái phiếu lợi suất cao tại Mỹ.
“Bạn có thể bắt đầu thấy thị trường trái phiếu rác thực sự tăng tốc trong năm tới” về khối lượng phát hành tại châu Á nếu các yếu tố nền tảng duy trì ổn định, Rishi Jalan, trưởng bộ phận thị trường vốn nợ khu vực châu Á - Thái Bình Dương tại Citigroup Inc., nhận định. “Công nghệ và các trung tâm dữ liệu có thể là lĩnh vực tiềm năng ghi nhận khối lượng trái phiếu rác tăng mạnh.”
Việc khối lượng phát hành trái phiếu dưới chuẩn ở châu Á ở mức thấp một phần phản ánh sự sụp đổ của thị trường bất động sản Trung Quốc và sự rút lui của các nhà phát triển bất động sản Trung Quốc, các đơn vị từng chi phối thị trường với đỉnh điểm phát hành hơn 50 tỉ USD trái phiếu lợi suất cao vào năm 2019. Nhưng ngày nay, ngay cả các công ty Trung Quốc có xếp hạng thấp cũng có thể phát hành trái phiếu kỳ hạn ngắn hơn ở mức lãi suất khoảng 1,7%, theo chỉ số tín dụng bằng nội tệ, trong bối cảnh nền kinh tế lớn thứ hai thế giới đang vật lộn với áp lực giảm phát.
Các doanh nghiệp phát hành Nhật Bản cũng đang trở thành một phần ngày càng lớn trong thị trường trái phiếu cấp độ đầu cơ nói chung. SoftBank Group đang lên kế hoạch chào bán trái phiếu trị giá từ 10 tỉ đến 20 tỉ USD, theo các nguồn tin thân cận với vụ việc tiết lộ vào tháng trước.
Đối với một số nhà đầu tư, trái phiếu lợi suất cao phát hành bằng USD ở châu Á từng bị bỏ qua và hiện vẫn còn dư địa để tìm kiếm các khoản đầu tư giá hời.
“Chúng tôi tiếp tục dự báo mức sinh lời ở mức một chữ số cao cho năm nay và những năm tới nhờ cơ hội dồi dào,” Dhiraj Bajaj, giám đốc đầu tư mảng thu nhập cố định và cổ phiếu châu Á tại Lombard Odier Investment Managers, chia sẻ. “Hầu hết các nhà đầu tư trái phiếu lợi suất cao châu Á có lẽ đang quá thận trọng và chỉ bám lấy các doanh nghiệp phát hành lâu đời, điều này tạo ra nhiều giá trị hấp dẫn vẫn chưa được khai thác.”
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/trai-phieu-loi-suat-cao-chau-a-ap-dao-hieu-suat-sinh-loi-cua-hau-het-moi-noi-60278.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất