
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Khi lợi suất trái phiếu chính phủ toàn cầu đồng loạt tăng mạnh, thị trường Việt Nam gần như đứng ngoài cuộc. Sự ổn định phản ánh cơ cấu người mua đặc thù, nhưng cũng che đi rủi ro chưa được phản ánh đầy đủ vào giá.

Hình ảnh: Scott Eells/Bloomberg
Tác giả: Nguyễn Hồng Hà*
15 tháng 09, 2026 lúc 5:21 PM
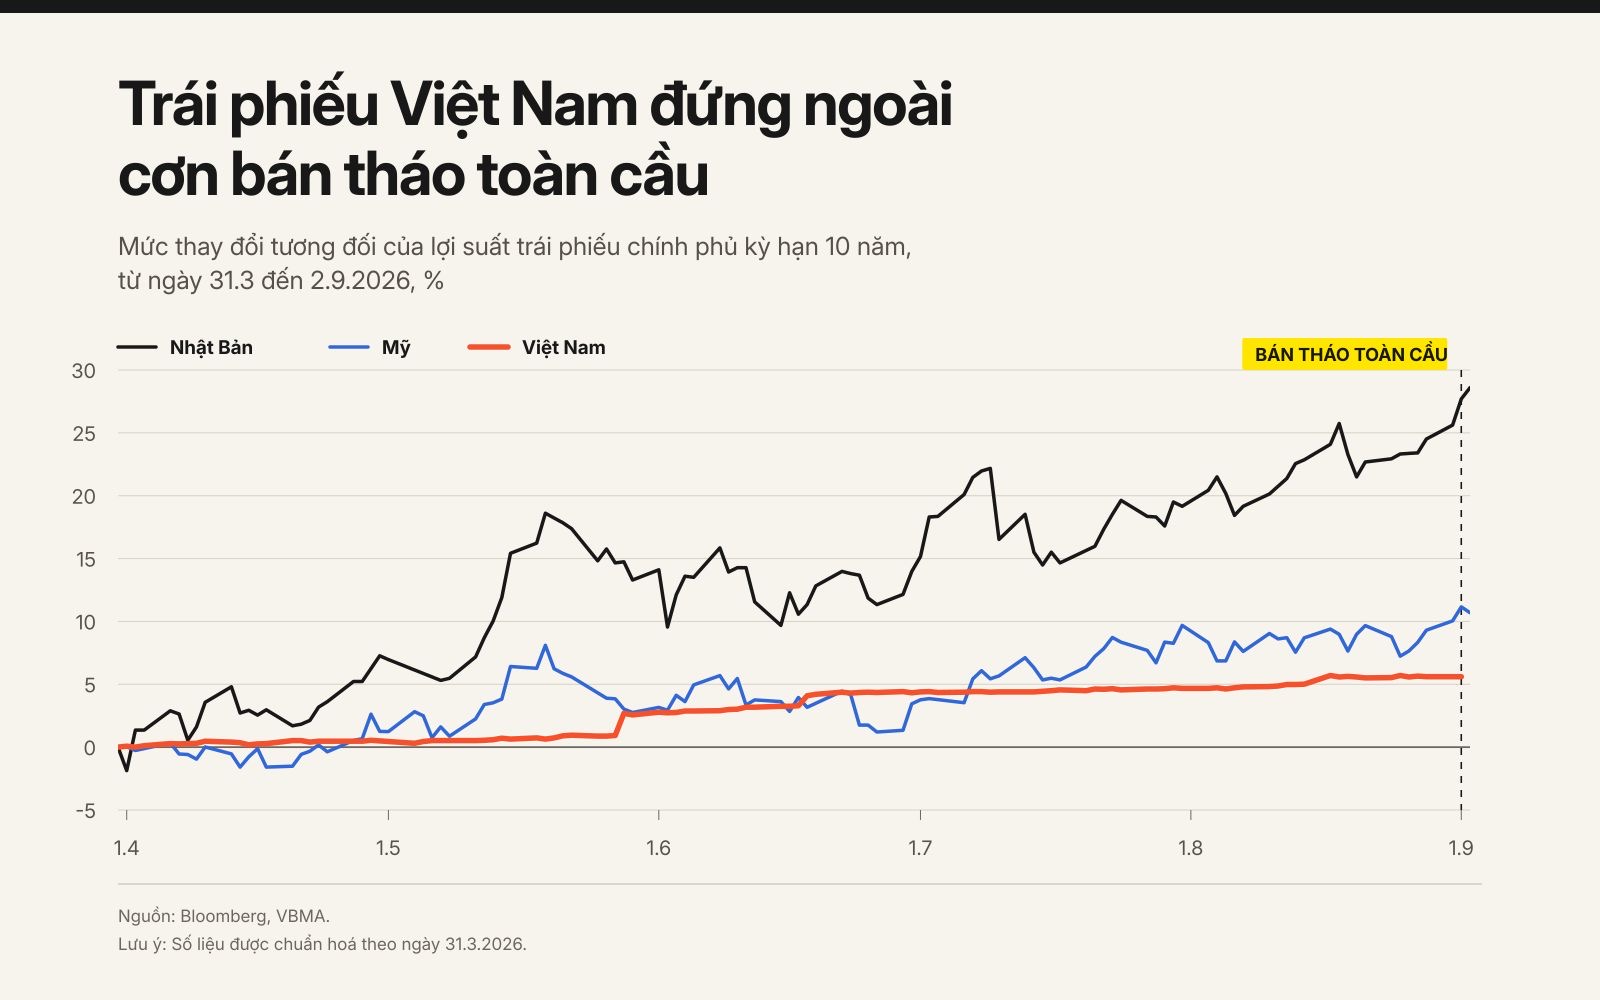
Thị trường trái phiếu toàn cầu vừa trải qua một đợt bán tháo hiếm thấy vào tháng Chín. Làn sóng tiếp tục lan sang châu Á. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm chạm 3%, cao nhất kể từ năm 1996. Lợi suất trái phiếu Mỹ cùng kỳ hạn đóng cửa ở 4,79%, còn lợi suất kỳ hạn 30 năm của Anh tiến gần 5,9%.
Nguồn gốc của đợt bán tháo không mới. Giá năng lượng tăng sau khi giao tranh Mỹ-Iran tái diễn, khiến lo ngại lạm phát trở lại và các ngân hàng trung ương có thể phải giữ lãi suất cao lâu hơn. Cùng lúc đó, nhu cầu vay của chính phủ và doanh nghiệp gia tăng, buộc bên vay phải chấp nhận trả lãi cao hơn. Nói cách khác, chi phí vốn vay của thế giới đang gia tăng. Liệu Việt Nam có đứng ngoài cuộc của vòng xoáy này?
Trong khi thế giới chao đảo, lợi suất trái phiếu chính phủ Việt Nam vận động theo một nhịp độ khác.
Cuối quý I. 2026, lợi suất kỳ hạn 10 năm ở mức 4,11%, còn kỳ hạn 5 năm là 3,60%. Đến đầu tháng Chín, các kỳ hạn 5, 10, 15 và 30 năm lần lượt ở khoảng 4,2%, 4,4%, 4,55% và 4,6%.
Toàn bộ đường cong chỉ dịch chuyển khoảng 40-50 điểm cơ bản trong năm tháng. Bộ Tài chính vì thế đang huy động vốn dài hạn với chi phí danh nghĩa thấp hơn Kho bạc Mỹ. Đây là điều hiếm gặp với Việt Nam - nền kinh tế có CPI, lãi suất tiết kiệm và tốc độ mất giá tiền tệ cao hơn so với đồng bạc xanh.
Ba yếu tố cấu trúc để lý giải sự lệch pha này.
Thứ nhất, cơ cấu người mua trên thị trường sơ cấp ít tạo áp lực định giá theo rủi ro. Sau tám tháng năm 2025, Bảo hiểm xã hội Việt Nam và các doanh nghiệp bảo hiểm nắm khoảng 62,1% trái phiếu chính phủ, còn ngân hàng thương mại nắm 37,1%. Nhà đầu tư nước ngoài gần như vắng mặt.
Theo Nghị định 212/2025/NĐ-CP, việc ưu tiên đầu tư vào trái phiếu chính phủ, nhất là kỳ hạn dài, do Hội đồng quản lý bảo hiểm xã hội quyết định trong phương án đầu tư hằng năm. Nguồn tiền này không đến từ huy động cạnh tranh và việc phân bổ không hoàn toàn dựa trên biến động lợi suất hằng ngày. Một người mua lớn, đầu tư dài hạn và ít chịu áp lực thanh khoản có thể giữ đường cong ổn định khi bên ngoài biến động.
Thứ hai, trái phiếu chính phủ ngày càng kém hấp dẫn với hoạt động giao dịch (trading) của ngân hàng khi chi phí vốn cao hơn lợi suất và giá trái phiếu giảm. Các ngân hàng tham gia chủ yếu để quản lý thanh khoản hoặc dùng trái phiếu làm tài sản bảo đảm trên thị trường tiền tệ, thay vì chỉ tìm kiếm lợi nhuận.
Thứ ba, thanh khoản thứ cấp còn mỏng. Giá trị giao dịch bình quân ở mức 12.000-16.000 tỉ đồng mỗi phiên, so với hơn 2,7 triệu tỉ đồng trái phiếu niêm yết. Khi người nắm giữ chủ chốt không có động cơ bán ra, biến động bên ngoài khó chuyển thành tín hiệu lợi suất rõ ràng.
Hệ quả không phải là rủi ro biến mất, mà là chuyển từ nơi hiển thị sang nơi khó quan sát hơn. Bộ Tài chính tiếp tục huy động vốn với chi phí thấp, nhưng rủi ro lãi suất có thể tích tụ dưới dạng chi phí cơ hội tại các công ty bảo hiểm và chênh lệch giữa chi phí huy động với lợi suất tài sản của ngân hàng.
Nếu giá dầu tiếp tục đẩy lạm phát trong nước lên cao, lợi suất thực của trái phiếu chính phủ sẽ giảm, làm suy yếu sức hấp dẫn của chính kênh đầu tư mà thị trường đang phụ thuộc.
Sự “ổn định” hiện nay phần lớn là ổn định về mặt kế toán, chưa hẳn là ổn định về mặt kinh tế. Một thị trường mà hơn 60% lượng nắm giữ thuộc về nhóm nhà đầu tư phân bổ vốn theo kế hoạch dài hạn. Trong khi đó, phần còn lại chủ yếu mua vì nhu cầu thanh khoản, sẽ khó hình thành đường cong lợi suất phản ánh đầy đủ chi phí vốn.
Về dài hạn, nếu không có sự tham gia sâu hơn của nhà đầu tư nước ngoài và các định chế phi ngân hàng khác, giá của vốn rẻ hôm nay có thể là một thị trường trái phiếu thiếu chiều sâu và dễ tổn thương khi cấu trúc người mua thay đổi.
*Nguyễn Hồng Hà - Giám đốc kinh doanh ngoại hối và phái sinh, Ngân hàng Quốc Tế (VIB)
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/trai-phieu-chinh-phu-viet-nam-su-lech-pha-voi-thi-truong-tai-chinh-trong-nuoc-va-the-gioi-60306.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất