
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Các ngân hàng trung ương buộc phải đồng loạt tăng lãi suất để đối phó với cú sốc năng lượng kéo dài, nguy cơ khiến lạm phát cao trở thành vấn đề kinh niên.
Tác giả: Jonathan Levin
14 tháng 09, 2026 lúc 7:48 PM
Tóm tắt bài viết bởi
Các ngân hàng trung ương nên ứng phó ra sao với các cú sốc nguồn cung, chẳng hạn như việc giá dầu tăng vọt trong bối cảnh cuộc chiến giữa Mỹ-Israel với Iran? Từ lâu, các nhà hoạch định chính sách đã tin rằng những cú sốc này về bản chất chỉ là nhất thời. Theo logic đó, việc tăng lãi suất để chống lại chúng sẽ gây hại nhiều hơn lợi; nó làm tổn thương tăng trưởng kinh tế và thị trường lao động, trong khi chỉ cần chờ đợi cú sốc qua đi là đủ.
Tuy nhiên, các cơ quan chính sách tiền tệ quan trọng nhất thế giới đang từ bỏ học thuyết đã tồn tại hàng thập kỷ này — một động thái rủi ro nhưng cần thiết khi đối mặt với một cuộc xung đột đã kéo dài sáu tháng. Cuộc chiến Iran đã giữ giá năng lượng ở mức cao trong thời gian đủ dài để chúng bắt đầu thấm sâu vào tâm lý của các hộ gia đình và doanh nghiệp, và có thể khiến lạm phát quá cao trở thành kinh niên. Các nhà hoạch định chính sách có thể "cảm ơn" Tổng thống Donald Trump vì đã đẩy họ vào tình thế khó xử này.
Học thuyết bỏ qua cú sốc vốn luôn dựa trên giả định rằng kỳ vọng lạm phát được neo giữ vững chắc — rằng người tiêu dùng và doanh nghiệp tin rằng những gián đoạn này thực sự sẽ chỉ là tạm thời, và họ có thể tin tưởng vào các ngân hàng trung ương của mình sẽ đưa lạm phát trở lại mức bình thường nếu cần. Niềm tin đó đã bị lung lay bởi một loạt các cú sốc đã hòa lẫn vào nhau thành một giai đoạn lạm phát kéo dài. Rủi ro lớn hơn hiện nay là không hành động, ngay cả khi chính sách thắt chặt hơn lan tỏa nỗi đau kinh tế thông qua chi phí vay cao hơn và tăng trưởng yếu hơn.
Sau đợt tăng lãi suất của Ngân hàng Trung ương châu Âu (ECB) vào tuần trước, thị trường hợp đồng hoán đổi và hợp đồng tương lai hiện đang cho thấy xác suất cao Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất vào thứ Tư; Ngân hàng Trung ương Nhật Bản (BOJ) tăng vào thứ Sáu; và các động thái tiềm năng trong tám tuần tiếp theo từ Ngân hàng Dự trữ Úc, Ngân hàng Trung ương Canada và Ngân hàng Trung ương Anh.
Bối cảnh kinh tế vĩ mô ở các quốc gia này có nhiều sắc thái và khác biệt: Khu vực đồng euro và Anh là những nơi dễ bị ảnh hưởng nhất bởi giá năng lượng tăng (họ nhập khẩu hầu hết nhiên liệu, bao gồm cả khí đốt tự nhiên cung cấp cho các hộ gia đình và ngành công nghiệp). Nhật Bản, một nhà nhập khẩu năng lượng lớn khác, đang "bình thường hóa" lãi suất từ mức cực thấp. Và Mỹ, một nhà sản xuất năng lượng lớn, có nền kinh tế mạnh nhất, khiến cho sự đánh đổi của việc tăng lãi suất bớt đau đớn hơn một chút.
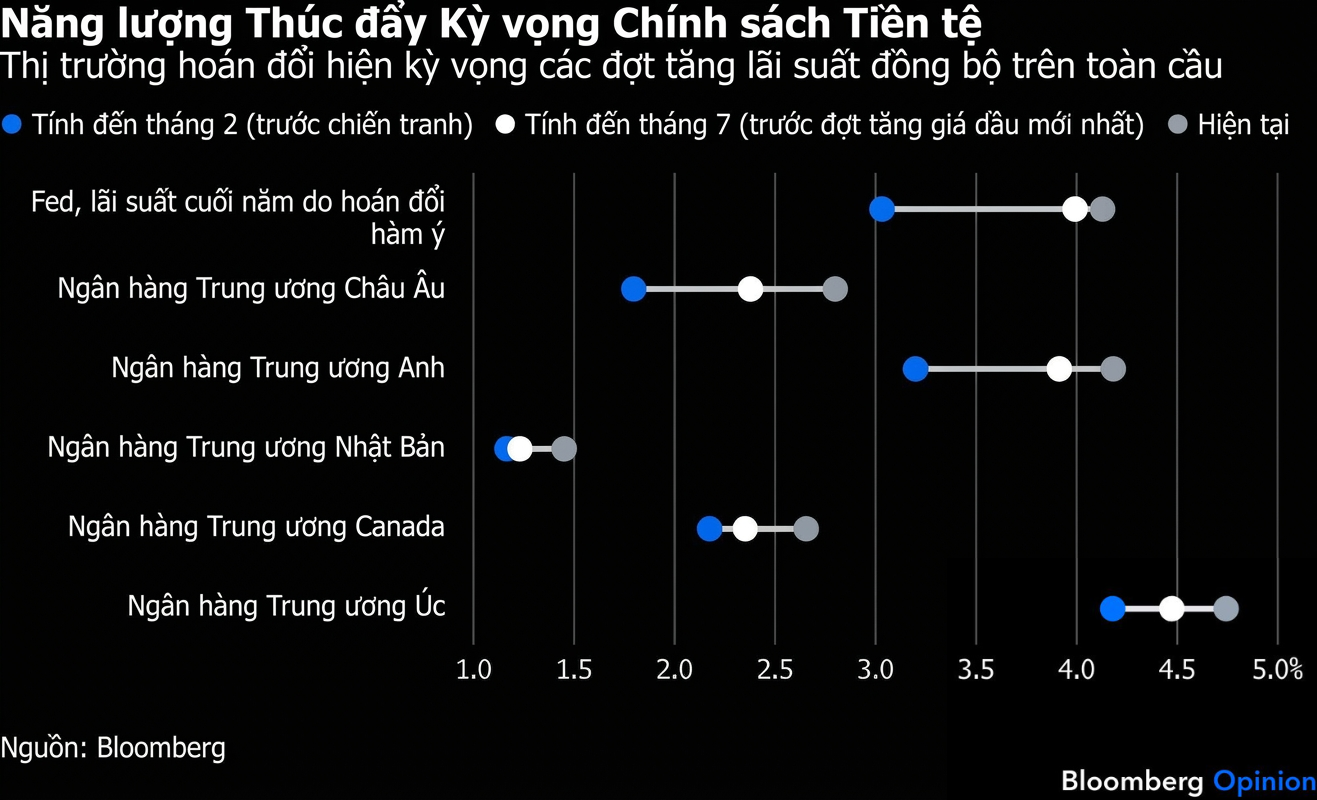
Một vài trong số các ngân hàng này có thể đã tăng lãi suất dù không có cú sốc năng lượng, nhưng nó đã tạo động lực để họ hành động ngay bây giờ một cách đồng bộ trên toàn cầu. Việc tăng lãi suất ngày càng trở nên không thể tránh khỏi khi giá hợp đồng tương lai dầu thô WTI quay trở lại mức khoảng 100 USD/thùng, giá xăng của Mỹ tăng vọt lên mức cao nhất kể từ tháng 5 và dầu diesel — loại nhiên liệu chủ lực cung cấp năng lượng cho mọi thứ từ sản xuất điện, sưởi ấm gia đình đến xe tải, máy kéo và đầu máy xe lửa — đã lần đầu tiên tăng trên 6 USD/gallon.
Vậy điều gì đã xảy ra với học thuyết bỏ qua các cú sốc?
Lập luận trước đây cho rằng sự gián đoạn nguồn cung có xu hướng tạo ra các cú nhảy giá một lần, sau đó sẽ quay trở lại mức trung bình. Một cuộc xung đột quân sự đẩy giá dầu lên cao, một đợt bùng phát cúm gia cầm khiến giá trứng tăng vọt, một đợt sương giá làm chết một phần vụ thu hoạch cà phê — sự tăng vọt giá hàng hóa mà chúng tạo ra trên đường đi lên thường đi kèm với những đợt sụt giảm tương đương. Chúng là những khoản thuế một lần đối với các hộ gia đình, và chúng thúc đẩy việc chi tiêu ít hơn cho các sản phẩm khác, cuối cùng làm giảm lạm phát ở các phần khác của giỏ hàng tiêu dùng. Các cú sốc giá cả có thể gây đau đớn cho doanh nghiệp và hộ gia đình, nhưng sự khốn khổ của họ thường biểu hiện dưới dạng tăng trưởng chậm hơn, thay vì lạm phát dai dẳng.
Fed, dưới thời Alan Greenspan, đã cắt giảm lãi suất vào đầu những năm 1990 khi Chiến tranh vùng Vịnh khiến giá dầu tăng vọt và lạm phát toàn phần tăng cao. Ông đã được minh chứng là đúng khi làm vậy khi lạm phát chỉ tồn tại trong thời gian ngắn và nền kinh tế suy yếu. Điều tương tự cũng đã được chứng minh khi cựu Chủ tịch Ben Bernanke giữ nguyên lãi suất vào năm 2011 khi giá dầu tăng đột biến trong bối cảnh Mùa xuân Ả Rập.
Chỉ mới năm ngoái, tôi đã cho rằng sự đồng thuận về việc bỏ qua cú sốc vẫn mạnh mẽ và có thể áp dụng hơn bao giờ hết vào cuối chiến dịch quân sự kéo dài 12 ngày trước đó của Mỹ-Israel chống lại Iran. Eo biển Hormuz, tuyến đường vận chuyển quan trọng cho các sản phẩm dầu mỏ toàn cầu, vẫn mở cửa, giá dầu WTI đạt đỉnh khoảng 75 USD/thùng và lạm phát chỉ tăng nhẹ. Nhưng tôi đã thay đổi quan điểm kể từ đó. Tôi không còn tin tưởng rằng có thể trông cậy vào niềm tin của công chúng về việc lạm phát sẽ được kiềm chế, mặc dù các cuộc khảo sát rất không hoàn hảo về kỳ vọng lạm phát của hộ gia đình ngày nay không tệ hơn so với thời điểm đó.
Thứ nhất, đây không phải là một cú sốc đơn lẻ. Trong Chiến tranh vùng Vịnh, dầu mỏ đã tăng vọt một lần vào khoảng đầu cuộc xung đột tháng 8 năm 1990, và lạm phát đã hạ nhiệt vài tháng sau đó, khi Ả Rập Xê Út và các nước khác tăng sản lượng để thay thế nguồn cung bị mất từ Iraq và Kuwait. Cuộc khủng hoảng Libya thời Mùa xuân Ả Rập cũng diễn ra trong thời gian ngắn tương tự vào năm 2011. Ngược lại, các hộ gia đình ngày nay đã trải qua các nút thắt chuỗi cung ứng do Covid-19; cuộc xâm lược của Nga vào Ukraine; sự tăng vọt giá nhiều mặt hàng liên quan đến máy tính do trí tuệ nhân tạo gây ra; một năm rưỡi liên tục tăng giảm thuế quan ở Mỹ; chiến dịch quân sự Iran năm 2025 — và bây giờ là phiên bản năm 2026 đã đóng cửa Eo biển và kéo dài nửa năm. Ba sự kiện sau cùng là những lựa chọn chính sách rõ ràng của Nhà Trắng, và có rất ít lý do để tin rằng ông Trump sẽ sớm ngừng đùa với lửa. Điều đó khó có thể bỏ qua hơn rất nhiều.
Thứ hai, các giai đoạn giữa các cú sốc cũng đã tạo ra lạm phát ấm. Tại Mỹ và trên toàn cầu, lạm phát đã liên tục ở trên mức bình thường trong năm năm rưỡi. Khoảng thời gian đó quá đủ để công chúng mất niềm tin vào các cam kết của ngân hàng trung ương đối với mục tiêu của họ.
Vào năm 2023 và 2024, chúng ta ít nhất có thể vững tâm khi biết rằng quỹ đạo lạm phát toàn cầu chủ yếu đang hướng tới sự hạ nhiệt. Khi tiến trình đó bắt đầu chững lại, đã có một lý do hợp lý để kiên nhẫn. Nhưng vào năm 2026, không còn bất kỳ lời bào chữa nào cho việc áp dụng một cách tiếp cận thụ động đối với một hiện tượng đã tồn tại với chúng ta quá lâu. Những gì chúng ta đang làm đã không còn hiệu quả, và mọi người đang bắt đầu quên mất cảm giác sống trong một nền kinh tế với giá cả ổn định là như thế nào.
Khi ông Trump trở lại chức tổng thống vào năm ngoái, câu chuyện giảm lạm phát toàn cầu vẫn nhìn chung đáng khích lệ, nhưng cũng rõ ràng là mong manh. Nếu chúng ta tránh được những sai lầm chính sách, đã có một cơ hội thực sự để lạm phát có thể trở lại trạng thái gần như bình thường cũ. Thật không may, Nhà Trắng đã thể hiện sự coi thường đối với tâm lý lạm phát vốn đã mong manh của chúng ta. Rủi ro lớn nhất hiện nay không phải là vô tình gây ra một cuộc suy thoái kinh tế bằng việc thắt chặt tiền tệ quá mức; mà là ở việc trì hoãn hành động dựa trên một học thuyết cũ chưa bao giờ tính đến kỷ nguyên của Donald Trump.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/cu-soc-nang-luong-nay-dang-xe-nat-kich-ban-lai-suat-cua-cac-ngan-hang-trung-uong-60270.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất