
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Nhiều nhà đầu tư lo ngại khi lợi suất trái phiếu kho bạc Mỹ 10 năm chạm mốc 5%, nhưng đây thực chất là một dấu hiệu của nền kinh tế vững mạnh, không phải là điềm báo cho một đợt sụp đổ.
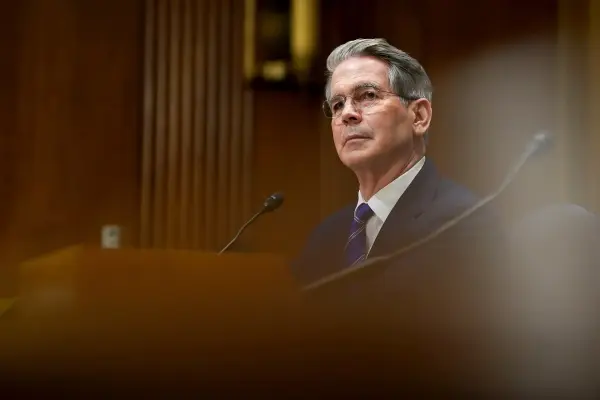
Bộ trưởng Tài chính Scott Bessent. Hình ảnh: Graeme Sloan/Bloomberg
Tác giả: Jonathan Levin
16 tháng 09, 2026 lúc 4:42 PM
Tóm tắt bài viết bởi
Các nhà đầu tư và hộ gia đình thường bị ám ảnh bởi những con số tròn, đặc biệt là mức lợi suất 5% của trái phiếu kho bạc Mỹ kỳ hạn 10 năm, vốn có ảnh hưởng đến lãi suất thế chấp và các chi phí vay mượn khác. Chủ tịch Rockefeller International, ông Ruchir Sharma, đã viết trên tờ Financial Times rằng "bong bóng AI có thể vỡ" khi lợi suất "dứt khoát" vượt qua ngưỡng đó. Giám đốc Đầu tư của Morgan Stanley, ông Mike Wilson, gần đây mô tả việc lợi suất tăng trên 5% là "rủi ro lớn nhất khiến giai đoạn củng cố này biến thành một đợt điều chỉnh" đối với chứng khoán Mỹ.
Tại sao nền kinh tế và thị trường này lại không thể xử lý được việc lợi suất vượt mốc 5%? Lợi suất đã từng vượt qua mức này vào năm 2023, đi kèm với những bình luận còn đáng sợ hơn. Những người bi quan vào thời điểm đó tin rằng nền kinh tế đang được duy trì bởi một lớp đệm tiền mặt đang mỏng dần từ các gói hỗ trợ thời đại dịch và nhiều năm tiết kiệm không tự nguyện, và chúng ta sẽ phải đối mặt với một cuộc khủng hoảng khi lượng tiền mặt này cạn kiệt. Các dự báo về một vách đá tiền mặt vào cuối năm 2023 hoặc đầu năm 2024 đã không bao giờ trở thành hiện thực. Thay vì một cuộc khủng hoảng, những năm sau đó đã chứng kiến lợi nhuận doanh nghiệp, tài sản hộ gia đình và chỉ số S&P 500 đều tăng vọt lên các kỷ lục mới; tỷ lệ trả nợ vẫn tương đối thấp; và nền kinh tế nói chung đạt mức tăng trưởng trên trung bình.
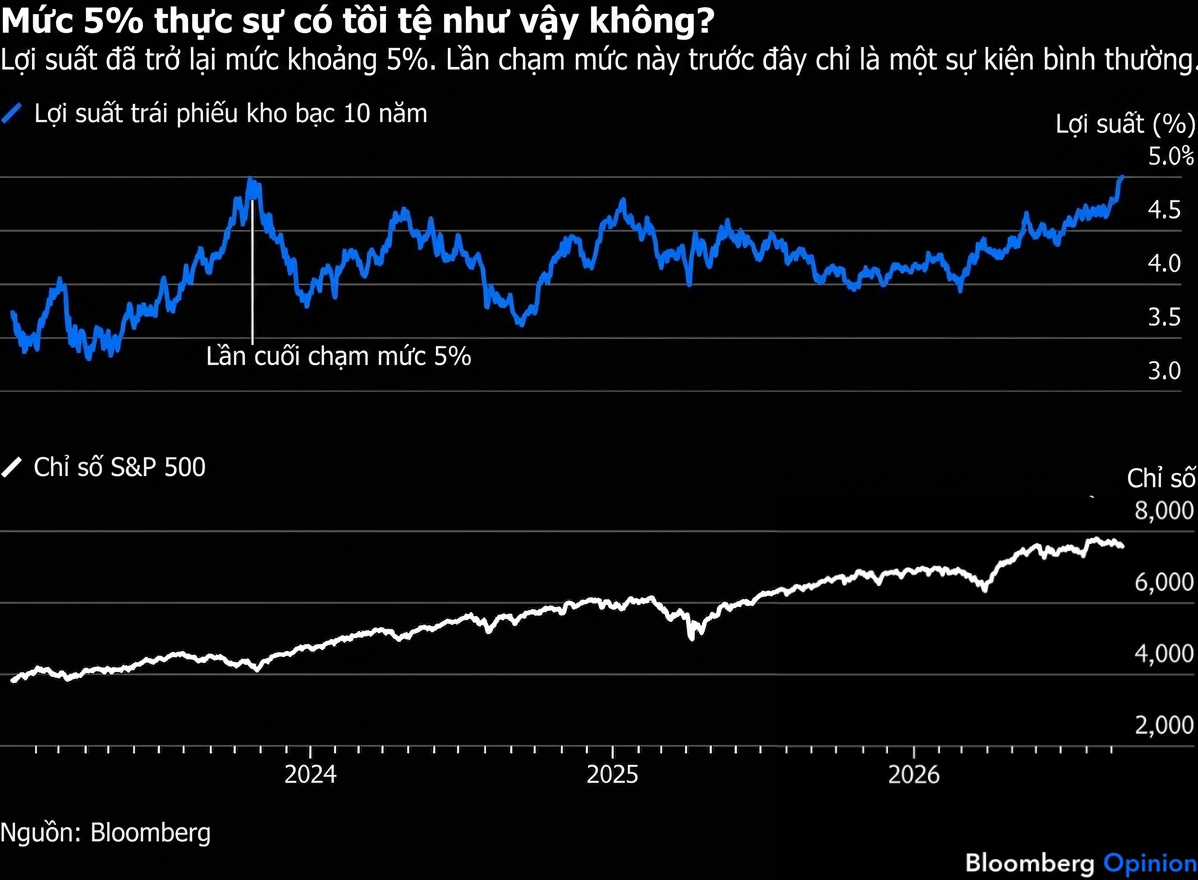
Giờ đây, chúng ta lại quay trở lại đúng tình huống đó. Lợi suất trái phiếu 10 năm đã chạm mức 5,04% vào thứ Ba (mặc dù đang dao động ngay dưới 5% tại thời điểm viết bài), sau một đợt leo dốc 1,12 điểm phần trăm từ mức thấp gần đây vào đầu tháng 3. Kết quả là, lãi suất thế chấp cố định 30 năm được niêm yết ở mức 7,17%.
Mức lợi suất này không hề dễ chịu đối với nhiều người, cũng không phải là một điều có lợi về mặt chính trị cho Đảng Cộng hòa trước cuộc bầu cử giữa kỳ năm nay. Các hộ gia đình trẻ và ít giàu có hơn đang chật vật để mua căn nhà đầu tiên, với khả năng chi trả gần mức tồi tệ nhất trong nhiều thập kỷ. Mặc dù tỷ lệ thất nghiệp thấp, tình hình tuyển dụng vẫn yếu và có thể còn yếu hơn nếu các doanh nghiệp phải trả nhiều hơn để đi vay, gây tổn thương không tương xứng cho cùng một nhóm đối tượng này. Nhóm dân số này có lý do để cảm thấy rằng nền kinh tế đang làm họ thất vọng, và họ có thể hợp lý đổ lỗi cho Tổng thống Donald Trump và Bộ trưởng Tài chính Scott Bessent, người đã cam kết sẽ đưa lợi suất 10 năm xuống nhưng đã thất bại. Một phần của lời hứa thất bại đó phản ánh sự gia tăng giá năng lượng do cuộc chiến Mỹ-Israel với Iran, và một phần khác là do Quốc hội đã không giải quyết được thâm hụt ngân sách khổng lồ.
Tuy nhiên, lãi suất thị trường cao hơn cũng chính là sự phản ánh của tăng trưởng kinh tế mạnh mẽ ở cấp độ tổng thể - một đặc điểm hoàn toàn bình thường của một nền kinh tế đang vận hành trơn tru, dù có phần không đồng đều. Lợi suất 10 năm trung bình khoảng 5,8% theo danh nghĩa từ khoảng năm 1990 đến năm 2007, và mức lợi suất thực (đã điều chỉnh theo lạm phát) 2,6% ngày nay có vẻ gần với mức trung bình.
Sự khác biệt là chúng ta đã thoát ra khỏi giai đoạn yếu kém bất thường 2008-2021, khi tăng trưởng danh nghĩa thấp một cách đặc biệt và chính sách của các ngân hàng trung ương toàn cầu cực kỳ nới lỏng. Giờ đây, Cục Dự trữ Liên bang Mỹ (Fed) và các cơ quan tiền tệ khác đang rút lại sự hỗ trợ, và đầu tư vào trí tuệ nhân tạo đang bùng nổ, tạo công ăn việc làm cho các đội xây dựng trung tâm dữ liệu và các nhà cung cấp thiết bị, đồng thời làm giàu cho các hộ gia đình có tiền trên thị trường chứng khoán. Cuối cùng, điều đó cũng hỗ trợ cho tiêu dùng. Với tốc độ này, lợi suất có lẽ sẽ không giảm nhiều trong tương lai gần. Như các đồng nghiệp của tôi tại Bloomberg Economics đã viết gần đây, "Lãi suất dài hạn đang ở gần mức mà các yếu tố cơ bản cho thấy chúng thuộc về."
Có thể có những rủi ro đáng kể đối với tính bền vững của sự bùng nổ này, nhưng lợi suất trái phiếu kho bạc quá cao là một trong những rủi ro nhỏ nhất. Về phía đầu tư, nhiều gã khổng lồ công nghệ và các công ty trí tuệ nhân tạo tạo sinh báo cáo tăng trưởng doanh thu AI hàng năm trên 100%. Gần như nực cười khi nghĩ rằng một sự thay đổi 1 hoặc 2 điểm phần trăm trong chi phí vay mượn có thể ngăn cản các nhà ra quyết định đầu tư, đặc biệt là trong bối cảnh một cuộc chạy đua vũ trang công nghệ với Trung Quốc. Nếu có điều gì đó có thể ngăn chặn sự bùng nổ này, tôi tin rằng nguyên nhân nằm ở các rủi ro về an toàn AI hoặc thất bại trong việc kiếm tiền từ công nghệ một cách thỏa đáng, chứ không phải là sự gia tăng khiêm tốn trong chi phí tài trợ.
Lợi suất 10 năm cũng là một yếu tố tương đối nhỏ đối với tiêu dùng hộ gia đình ngày nay. Trong số các khoản chi tiêu chính của hộ gia đình có chăm sóc sức khỏe; năng lượng và du lịch; và hàng hóa, dịch vụ không thiết yếu. Nhóm đầu tiên (gần 17,1% tiêu dùng cá nhân) gần như không nhạy cảm với lãi suất, được thúc đẩy bởi dân số già hóa và được chi trả bằng bảo hiểm. Tiêu thụ xăng dầu và dịch vụ vận tải (chiếm 5,5% trong rổ PCE) phụ thuộc vào các diễn biến ở Eo biển Hormuz, chứ không phải lợi suất. Và hầu hết các thành phần trong các danh mục chung "dịch vụ khác" và "hàng hóa không bền khác" cũng tương tự không nhạy cảm với lợi suất. (Tổng cộng, chúng chiếm thêm 16,6% tiêu dùng và bao gồm dịch vụ di động và internet, các danh mục thanh toán tự động mà hầu hết các hộ gia đình có xu hướng thiết lập một lần và không cần bận tâm.)

Vậy tác động từ lợi suất dài hạn được cảm nhận ở đâu? Nếu thị trường chứng khoán sụp đổ do sự điều chỉnh của trái phiếu, điều đó chắc chắn sẽ kìm hãm tiêu dùng. Nhưng lợi suất 10 năm có xu hướng gây áp lực lên hệ số giá trên lợi nhuận (P/E), và lịch sử gần đây đã cho thấy rằng lợi nhuận tăng vọt là quá đủ để bù đắp cho một hệ số P/E sụt giảm. Một đợt điều chỉnh của thị trường chứng khoán do lợi suất dài hạn cao hơn có lẽ sẽ là một "vấn đề trong ngắn hạn", ông Wilson của Morgan Stanley cho biết trong tuần này. Ông nói thêm, lãi suất cao hơn "vẫn trông giống một câu chuyện về tăng trưởng mạnh mẽ hơn."
Nếu trái phiếu có để lại dấu ấn, chúng sẽ làm điều đó thông qua thị trường nhà ở, vốn đã trì trệ trong nhiều năm. Điều này đã diễn ra với việc mọi người ở trong nhà của họ lâu hơn, thay vì làm thị trường ngập tràn nguồn cung. Kết quả là một sự sụt giảm kéo dài về vòng quay giao dịch, chứ không phải là một cú sụp đổ nhà đất. Điều đó có thể đã ảnh hưởng đến nền kinh tế trong quá khứ thông qua việc làm trong ngành xây dựng, nhưng hoàn cảnh hiện tại lại khác biệt: Nhờ các trung tâm dữ liệu, việc làm trong ngành xây dựng đang chiếm khoảng 6% tổng số việc làm phi nông nghiệp tư nhân, cao hơn nhiều so với mức trung bình của giai đoạn 1980-2019.
Những mức lợi suất này không chỉ có thể vượt qua được; chúng còn là một hệ quả đi kèm hoàn toàn bình thường của một nền kinh tế có triển vọng tăng trưởng đáng khích lệ. Người Mỹ chắc chắn sẽ được hưởng lợi nhiều hơn từ một sự kết hợp lành mạnh hơn giữa tăng trưởng (nhiều hơn một chút), lạm phát (ít hơn một chút) và sự hào phóng về tài khóa (ít hơn rất nhiều cùng với một cam kết nghiêm túc về việc giảm thâm hụt). Nhưng mức lợi suất 4%-5% sẽ không sớm biến mất, và chúng ta thậm chí có thể học cách chấp nhận chúng nếu chúng đi đôi với một sự mở rộng mạnh mẽ và bền vững.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/nhung-loi-canh-bao-ve-loi-suat-trai-phieu-5-da-bo-qua-diem-cot-loi-60335.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất