
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lãi suất vay mua nhà tại Mỹ tăng tuần thứ tư liên tiếp, áp sát mốc 7%. Đây là ngưỡng được cho có nguy cơ trong một thị trường bất động sản đã trì trệ.
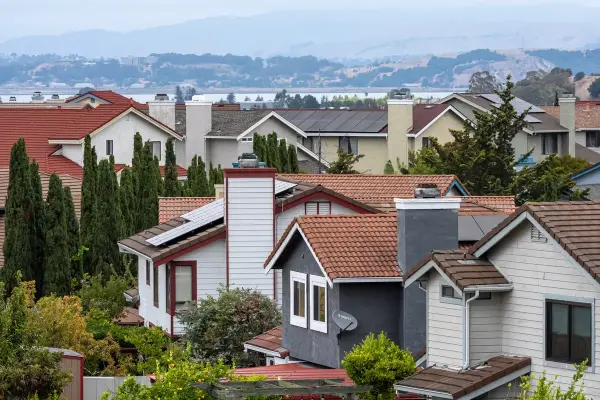
Ảnh: David Paul Morris/Bloomberg
Tác giả: Prashant Gopal và Sarah Foster
18 tháng 09, 2026 lúc 4:59 AM
Tóm tắt bài viết bởi
Lãi suất trung bình cho khoản vay cố định kỳ hạn 30 năm đã tăng lên 6,95% từ mức 6,76% của một tuần trước đó, Freddie Mac cho biết trong một tuyên bố hôm thứ Năm. Mức lãi suất này chưa từng xuất hiện kể từ tháng 1.2025. Để so sánh, con số này là 6,26% vào một năm trước.
Đối với những người muốn mua nhà từng hy vọng thị trường sẽ hạ nhiệt trong năm 2026, việc lãi suất tiến sát mốc 7% là diễn biến gây thất vọng mới nhất. Đây cũng là dấu hiệu cho thấy chi phí vay nợ khó có thể sớm lắng xuống, sau khi cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất thêm 0,25 điểm phần trăm vào thứ Tư.
Chi phí sở hữu nhà gia tăng đang trở thành vấn đề trung tâm trong cuộc bầu cử giữa kỳ vào tháng 11 tới. Dù chính quyền tổng thống Trump có các nỗ lực nhằm củng cố thị trường bằng cách mua trái phiếu và cắt giảm các quy định thủ tục, khả năng đảo chiều nhanh chóng cho ngành bất động sản ngày càng trở nên mong manh.
“Điều đó là quá ít và hoàn toàn quá muộn,” Brad Case, chuyên gia kinh tế trưởng về bất động sản nhà ở tại Homes.com, nhận định. “Điều cử tri không hài lòng chính là khả năng chi trả, bao gồm cả người mua nhà, người thuê nhà và tất cả những ai phải đổ xăng cho xe của mình.”
Để chi trả cho một căn nhà có giá trung bình 440 ngàn USD, Intercontinental Exchange Inc. ước tính rằng người vay sẽ phải tốn 31% thu nhập trung bình của hộ gia đình cho khoản thanh toán thế chấp hằng tháng, tỉ cao nhất kể từ tháng 7,2025. Cùng lúc đó, niềm tin của các nhà phát triển nhà ở đã giảm xuống mức thấp nhất trong một năm vào tháng này.
Chi phí vay nợ vẫn tiếp tục là một lực cản lớn. Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu thuận tuyệt đối để tăng lãi suất tham chiếu lên khoảng 3,75% đến 4%, đồng thời dự kiến sẽ có thêm một đợt tăng lãi suất nữa vào cuối năm nay. Đợt tăng này, lần đầu kể từ tháng 7.2023, đã được giới đầu tư dự đoán rộng rãi trong bối cảnh các nhà hoạch định chính sách chịu áp lực ngày càng lớn về việc kiểm soát lạm phát.
Tác động này đã lan sang thị trường nhà ở. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, thước đo định hướng lãi suất thế chấp, đã giảm kể từ quyết định lãi suất của Fed và giao dịch ngay dưới mức 5%.
“Đợt tăng lãi suất gần đây đang giáng đòn vào một thị trường nhà ở vốn đã chậm chạp, nơi doanh số bán hàng đã bắt đầu giảm so với cùng kỳ năm ngoái từ một mức nền vốn đã thấp,” Mischa Fisher, kinh tế trưởng tại Zillow Group, cho biết. Tuy nhiên, “niềm tin lớn hơn của thị trường vào việc lạm phát được kiểm soát nhiều khả năng sẽ giúp lãi suất thế chấp giảm xuống vào năm 2027 và đưa đà phục hồi trở lại đúng hướng.”
Hiệp hội chuyên viên Địa ốc quốc gia Mỹ (NAR) báo cáo hôm thứ Năm rằng doanh số bán nhà chờ hoàn tất thủ tục đã tăng 0,3% trong tháng 8 so với tháng trước, nhưng vẫn giảm gần 5% so với một năm trước đó.
Khi chi phí vay nợ cao hơn gây áp lực lên khả năng chi trả, các quan chức ngành nhà ở đang tìm những phương cách khác để giúp người dân dễ tiếp cận các khoản thế chấp hơn. Cơ quan Tài chính Nhà ở Liên bang (FHFA) đã chỉ đạo Freddie Mac và Fannie Mae cho phép các đơn vị cho vay sử dụng VantageScore 4.0, thay đổi có thể giúp một số người mua nhà tiềm năng đủ điều kiện vay vốn.
Cần thời gian để thay đổi này được các đơn vị thẩm định áp dụng rộng rãi. Ông Marat Tsirelson, chủ tịch Lending Group ở Southampton, Pennsylvania, cho biết chính sách này đã mang lại lợi ích cho một khách hàng.
Tsirelson cho biết gần đây ông đã giúp một gia đình mua một căn nhà liên kế bằng gạch ở khu phố dành cho tầng lớp lao động Port Richmond tại Philadelphia. Nhờ sử dụng điểm VantageScore mới, ông đã giúp họ nhận được sự phê duyệt từ hệ thống thẩm định tự động của Fannie Mae đối với những người vay vốn sẽ bị từ chối theo mô hình tính điểm FICO truyền thống.
“Hiệu quả có chút chậm trễ,” Tsirelson nói. “Trước đây chúng tôi không thể giúp một số người mua nhà lần đầu, nhưng giờ thì có thể.”
Cơ quan Quản lý Nhà ở Liên bang (FHA) dự kiến sẽ bắt đầu chấp nhận tài sản đảm bảo thế chấp dựa trên mô hình tính điểm tín dụng VantageScore 4.0 vào ngày 1.1.
Trong khi đó, ngay cả những nhà phân tích lạc quan nhất cũng đã buộc phải hạ thấp kỳ vọng của mình.
Cuối năm ngoái, kinh tế trưởng Lawrence Yun của NAR đã đưa ra một trong những triển vọng lạc quan nhất cho thị trường nhà ở Mỹ: Doanh số bán nhà hiện hữu sẽ tăng 14% vào năm 2026, nhờ lãi suất thế chấp giảm về mức trung bình gần 6%.
Đến mùa xuân, cuộc chiến ở Iran đã làm đảo lộn các dự báo của ông. Hiện tại, ông dự báo doanh số bán nhà hiện hữu chỉ tăng 4% trong năm nay, theo bản cập nhật tháng 6, và ngay cả mức đó “cũng có thể khó đạt được nếu lãi suất thế chấp tiếp tục tăng,” Yun nhận định. Dự báo sửa đổi của ông giả định lãi suất thế chấp sẽ đạt mức trung bình 6,5% trong năm 2026.
“Khi lãi suất thế chấp chạm mốc 6% vào đầu năm, điều đó đã tạo ra một sự phấn khích về mặt tâm lý đối với những người mua chưa thực sự quyết tâm, biến họ thành người mua nghiêm túc,” Yun cho biết. “Ngược lại hiện nay, khi lãi suất thế chấp đang tăng lên mốc 7%, những người từng có ý định mua nhà đột nhiên bắt đầu nói: ‘Điều đó giờ không còn nằm trong tầm tay của tôi nữa rồi.’”
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/lai-suat-mua-nha-o-my-ap-sat-nguong-7-60368.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất