
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5,02%, mức cao nhất kể từ năm 2007, trong bối cảnh giá năng lượng tăng vọt và thị trường toàn cầu đối mặt với đợt bán tháo mạnh trước quyết định lãi suất của Cục Dự trữ Liên bang Mỹ.
Hình ảnh: Daniel Heuer/Bloomberg
Tác giả: Greg Ritchie, Cameron Fozi và Matthew Burgess
15 tháng 09, 2026 lúc 5:53 PM
Tóm tắt bài viết bởi
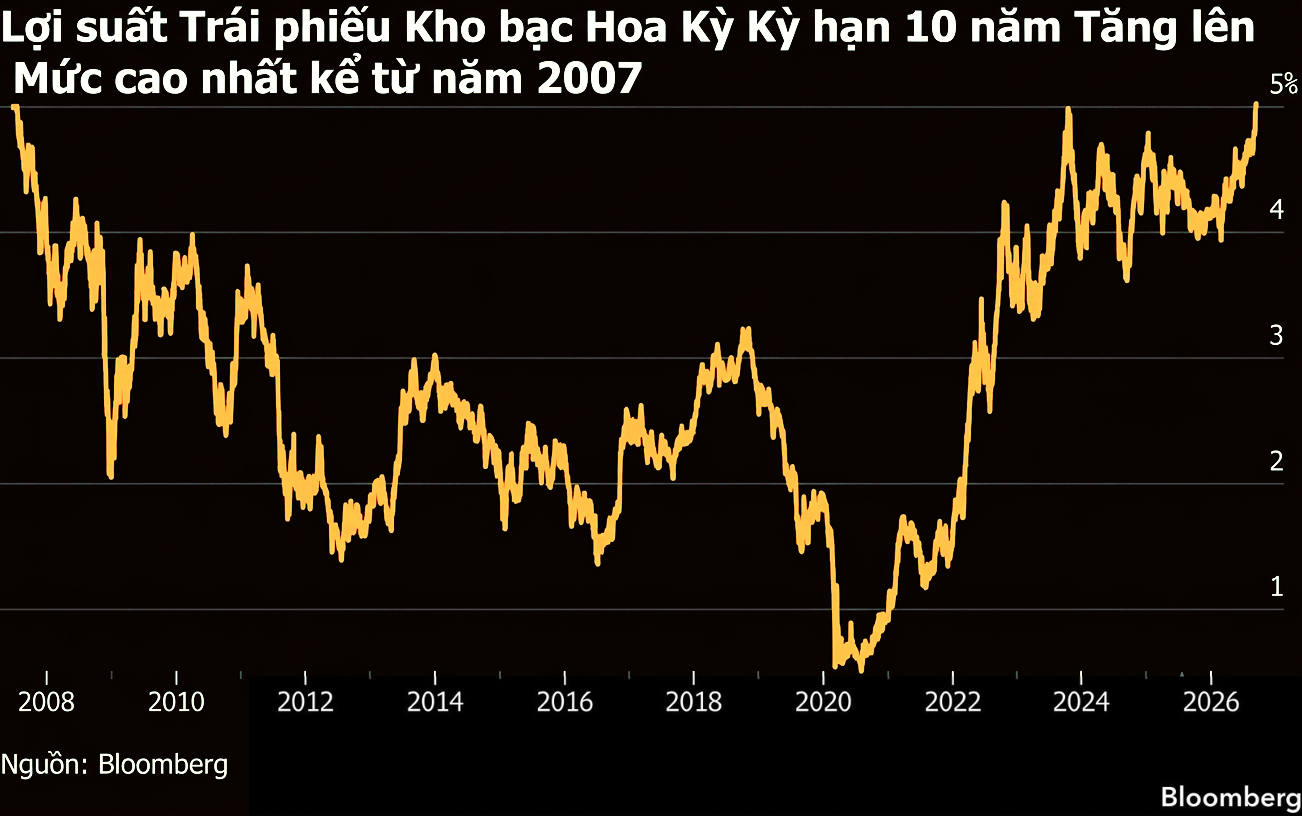
Lợi suất của trái phiếu chuẩn toàn cầu đã tăng tới bốn điểm cơ bản lên 5,02% vào thứ Ba, vượt qua đỉnh của năm 2023 để chạm mức cao nhất kể từ năm 2007. Động thái tăng mới nhất diễn ra sau khi giá dầu toàn cầu tăng do rủi ro đối với nguồn cung ở Trung Đông gia tăng.
Đợt sụt giảm của thị trường trái phiếu làm tăng thêm áp lực trước thềm quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) vào thứ Tư, nơi các nhà đầu tư kỳ vọng các quan chức sẽ tăng chi phí vay ngắn hạn lần đầu tiên kể từ tháng 7/2023. Nếu họ không tăng lãi suất, hoặc nếu Chủ tịch Fed Kevin Warsh phát tín hiệu thắt chặt tiền tệ trong những tháng tới ít hơn so với những gì thị trường tiền tệ đang định giá, các nhà đầu tư trái phiếu có thể yêu cầu lợi suất cao hơn nữa để phòng ngừa rủi ro lạm phát.
"Sẽ rất khó để Fed giữ nguyên lãi suất trong tuần này mà không làm xói mòn uy tín chống lạm phát của mình," ông Vail Hartman, một chiến lược gia tại BMO Capital Markets, cho biết. "Thị trường không chỉ dễ bị tổn thương trước một quyết định giữ nguyên lãi suất bất ngờ, mà còn cả một đợt tăng lãi suất mang tính bồ câu, đi kèm với một thông điệp kiên nhẫn hơn từ biểu đồ dot-plot hoặc buổi họp báo."
Lợi suất trái phiếu đã tăng trên toàn cầu kể từ khi Mỹ và Israel phát động cuộc tấn công vào Iran vào cuối tháng 2, làm gián đoạn nguồn cung dầu và khí đốt từ Trung Đông. Điều này còn cộng hưởng với các yếu tố khác như việc các tập đoàn vay nợ ồ ạt để tài trợ cho chi tiêu trí tuệ nhân tạo, vừa làm thị trường ngập trong nợ, vừa bơm thêm các biện pháp kích thích vào một nền kinh tế Mỹ vốn đã kiên cường.
Điều này cũng diễn ra trong bối cảnh lượng nợ mà các chính phủ phát hành tiếp tục tăng, cả để tái cấp vốn cho các trái phiếu đáo hạn và để tài trợ cho chi tiêu thâm hụt. Các ngân hàng trung ương không còn ồ ạt mua trái phiếu chính phủ như một phần của chương trình nới lỏng định lượng (QE), và nhu cầu từ các nhà mua truyền thống khác đang nguội đi - dẫn đến sự phụ thuộc lớn hơn vào các nhà đầu tư nhạy cảm hơn về giá.
"Phạm vi để lợi suất trái phiếu kỳ hạn dài giảm xuống có phần hạn chế vì chúng tôi không thấy dấu hiệu suy yếu trong nền kinh tế thực và động lực cung/cầu trên thị trường trái phiếu kho bạc Mỹ rất khác so với năm 2007," bà Phoebe White, người đứng đầu chiến lược lãi suất Mỹ tại UBS Group AG, cho biết qua email. "Nhu cầu cấu trúc đối với trái phiếu kho bạc Mỹ, đặc biệt là từ các nhà đầu tư chính thức nước ngoài, yếu hơn đáng kể."
Một chỉ số của Bloomberg về lợi nhuận của trái phiếu kho bạc Mỹ đã giảm 1% kể từ đầu tháng, và giảm khoảng 1,5% trong năm nay.
Sự sụt giảm của trái phiếu chính phủ Mỹ là một phần của một xu hướng toàn cầu rộng lớn hơn, chứng kiến lợi suất 10 năm của Úc chạm mức cao nhất 15 năm và lợi suất cùng kỳ hạn của New Zealand leo lên mức được thấy lần cuối vào tháng 11/2023.
Trái phiếu ở Nhật Bản cũng giảm giá sau khi có tin chính quyền đang xem xét mục tiêu chi tiêu quốc phòng trung hạn mới là 3,5% GDP, tương tự như NATO và các đồng minh khác của Mỹ. Trước đó, một đợt bán nợ 20 năm đã ghi nhận nhu cầu mạnh mẽ do mức lợi suất cao đã thúc đẩy lực mua.
Theo Westpac Banking Corp., khả năng chi tiêu quốc phòng bổ sung của Nhật Bản có thể sẽ làm trầm trọng thêm áp lực lên thị trường trái phiếu toàn cầu.
"Một đợt tăng lãi suất của Fed và đà tăng liên tục của giá dầu sẽ đẩy lợi suất của Mỹ lên cao hơn nữa, và việc lợi suất chạm mốc 5% trong phiên giao dịch ngày thứ Hai nên được xem là điều bình thường chứ không phải ngoại lệ," ông Martin Whetton, người đứng đầu chiến lược thị trường tài chính tại Westpac, cho biết.
"Trái phiếu kho bạc kỳ hạn dài đang ở trong tình thế mong manh trước quyết định của Fed trong tuần này, với phần bù rủi ro kỳ hạn 10 năm đang ở dưới mức đầu năm. Mặc dù giá dầu giữ vai trò quyết định đối với hướng đi của lợi suất Mỹ trong ngắn hạn, thâm hụt tài khóa đáng lo ngại và sự cạnh tranh ngày càng gay gắt về vốn có nghĩa là bất kỳ đợt tăng giá nào của trái phiếu kỳ hạn dài hơn cũng sẽ chỉ tồn tại trong thời gian ngắn," theo David Savage, Chiến lược gia Vĩ mô.
Tại Mỹ, sự gia tăng của lãi suất 10 năm đặc biệt quan trọng vì nó đóng vai trò là cơ sở để định giá các khoản vay khác như thế chấp. Điều này khiến sự gia tăng của nó trở thành một vấn đề đau đầu cho Tổng thống Donald Trump trước thềm cuộc bầu cử giữa kỳ, khi Bộ trưởng Tài chính Scott Bessent trước đây đã nói rằng việc hạ lợi suất 10 năm là một mục tiêu quan trọng của chính quyền.
Đợt bán tháo hôm thứ Ba là cuộc tấn công mới nhất của phe bán trái phiếu vào mức 5%, một ngưỡng được theo dõi chặt chẽ. Những con số chẵn như vậy thường được coi là các điểm xoay chiều quan trọng có thể xúc tác cho các quyết định của nhà đầu tư và các nhà hoạch định chính sách.
Mặc dù đã vượt qua ngưỡng này trong vài giờ vào ngày 23/10/2023 và một lần nữa vào thứ Hai, lợi suất 10 năm vẫn chưa đóng cửa trên mức đó kể từ năm 2007. Các nhà đầu tư ở các loại tài sản khác có thể bị cám dỗ để khóa mức lợi nhuận 5% hàng năm trong thập kỷ tới, có khả năng chuyển tiền ra khỏi thị trường chứng khoán.
"Vượt qua mốc 5%, nó bắt đầu trở nên đáng lo ngại đối với các tài sản rủi ro," ông Jesse Marre, một quản lý danh mục đầu tư cấp cao tại Hilbert Group, cho biết.
Nỗi lo của những người nắm giữ trái phiếu là không có đủ người mua bắt đáy để dập tắt đà tăng của lãi suất, có lẽ vì giá năng lượng tiếp tục tăng hoặc nếu Fed gây thất vọng. Trong kịch bản đó, chi phí đi vay của chính phủ Mỹ - và mở rộng ra là bất kỳ ai tìm kiếm đồng đô la Mỹ - có thể bước vào một phạm vi giao dịch chưa từng thấy trong một thế hệ.
"Liệu mọi thứ có thể trở nên tồi tệ hơn không? Có, khi việc vượt qua mốc 5% của lợi suất 10 năm không làm gì khác ngoài việc đưa mốc 6% vào tầm ngắm," ông Padhraic Garvey, người đứng đầu bộ phận nghiên cứu châu Mỹ tại ING Groep NV, nhận định. "Một hành trình như vậy từ 5% đến 6% sẽ là một hành trình khó khăn hơn nhiều để thị trường rộng lớn hơn có thể chấp nhận."
Với sự hỗ trợ của David Finnerty và Neil Campling
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/loi-suat-trai-phieu-kho-bac-my-10-nam-cham-dinh-gan-hai-thap-ky-khi-thi-truong-nin-tho-cho-fed-60307.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất