Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Dòng tiền thế giới đổ vào nền kinh tế token, giám đốc điều hành toàn cầu từ Roland Berger chỉ cách Việt Nam đưa vốn dài hạn vào nền kinh tế “bê tông” để tăng trưởng.
Hình ảnh: TTXVN
Tác giả: Linh Chi
30 tháng 10, 2026 lúc 1:00 PM
"Hai từ khoá tôi sẽ nhắc tới hôm nay là kinh tế token - đại diện cho hệ sinh thái số hoá, AI, sản xuất chip ..., và bê tông - chính là đường sá, cảng biển, hoạt động sản xuất từ các nhà máy, những thứ giúp một quốc gia vận hành," giám đốc điều hành toàn cầu Roland Berger, ông Denis Depoux mở đầu bài trình bày của mình như vậy tại diễn đàn Kinh tế mùa Thu 2026 vừa diễn ra tại TP.HCM. Theo cách ví von như vậy, Việt Nam thuộc nhóm nền kinh tế bê tông, và câu hỏi ông Depuox đặt ra là làm sao để nhóm này không bị bỏ lại khi dòng vốn toàn cầu đổ về AI.”
Theo ông Depoux, dòng tiền toàn cầu đang đổ vào nền kinh tế token, trong khi các nền kinh tế bê tông ở nhiều nơi, trong đó có Việt Nam, cũng cần vốn để phát triển. “Thông điệp chính trong bài trình bày của tôi là làm thế nào để các nền kinh tế bê tông thu hút được dòng vốn dài hạn,” ông nói.
"Thế giới không thiếu tiền," ông Depoux mở đầu. "Tiền không hề cạn, nhưng đã bị đặt chỗ trước." Thị trường thứ cấp, ETF hay phái sinh đang vận hành hiệu quả chưa từng có, nên vấn đề không nằm ở công cụ tài chính. Vấn đề là dòng tiền ấy đang chảy về đâu.
Điểm đến thứ nhất là kho bạc các chính phủ. Nợ công của Mỹ đã chạm 40 ngàn tỉ USD, còn Nhật Bản, châu Âu và Pháp cũng đang đào một "hố đen" nợ công, hút đi lượng thanh khoản khổng lồ để bù thâm hụt ngân sách, đánh đổi bằng các khoản đầu tư khác.
Điểm đến thứ hai là các ông lớn công nghệ. Các công ty mô hình AI và hyperscaler (hệ thống data center siêu quy mô) đang vay với quy mô ngang một chính phủ để chạy đua trong xây dựng hạ tầng AI: Amazon từng phát hành trái phiếu 14,5 tỉ USD chỉ trong một ngày, Alphabet bán cả trái phiếu kỳ hạn 100 năm.
Khi cả chính phủ lẫn các ông lớn công nghệ cùng ra thị trường vay với khối lượng lớn, tiền không biến mất, nhưng giá của nó tăng lên. Lợi suất chuẩn toàn cầu đang neo ở mức cao nhất nhiều năm, và mức lãi suất tham chiếu không rủi ro nay đã vượt 5%.
Với doanh nghiệp thương mại Mỹ, chi phí vay đã lên 8% hoặc hơn và vẫn đang tăng. Ở mức giá ấy, theo ông, nhiều nhà máy và dự án hạ tầng đơn giản là "không thể cất cánh".
Kết quả là thanh khoản không được dẫn đủ vào nền kinh tế thực, và còn thiếu hơn ở các nước đang phát triển. Nguồn vốn cho chuỗi cung ứng sản xuất vật chất hay những công trình hạ tầng đang rất cần xây dựng trở nên khan hiếm so với vốn dành cho AI.
Châu Á, và Việt Nam nói riêng, là nơi nghịch lý này hiện rõ. Khu vực cần phát triển hạ tầng và năng lực sản xuất, chuỗi cung ứng toàn cầu đang được vẽ lại và mỗi nhà máy mới đều cần vốn, trong khi phần lớn thanh khoản của thế giới đã có chủ. Nói cách khác, nhà máy đang đến, nhưng nguồn vốn tài chính dài hạn lại chọn nơi khác.
Từ cuộc chiến thương mại Trung-Mỹ năm 2018, qua đại dịch và chiến tranh Ukraine, chuỗi cung ứng châu Á liên tục được vẽ lại, và Việt Nam nằm ở trung tâm quá trình dịch chuyển. Từ năm 2018 tới nay, ASEAN đã nhận được phần lớn hơn Trung Quốc trong tổng vốn FDI đổ vào các nền kinh tế trên thế giới. Hiện tại, ASEAN chiếm khoảng 15% tổng vốn FDI toàn cầu, hơn gấp đôi Trung Quốc.
Ông gọi đó là một sự dịch chuyển trọng tâm, và giải thích bằng ba lực đẩy: Tăng năng lực sản xuất để giảm phụ thuộc vào một nguồn, hiện đại hóa nhờ tự động hóa và robot để bù lại chi phí của việc gia tăng ấy, và khu vực hóa khi doanh nghiệp Trung Quốc dời sản xuất xuống Đông Nam Á.
Nhưng sự dịch chuyển sản xuất là thực, hay các doanh nghiệp đang mượn đường đưa hàng hóa Trung Quốc đi vòng qua Đông Nam Á để vào Mỹ? Trung Quốc nay xuất khẩu sang ASEAN nhiều hơn sang Mỹ, và xuất khẩu của ASEAN sang Mỹ vẫn tăng.
Theo ông Depoux, đây không chỉ là chuyển hướng thương mại mà là một cấu hình chuỗi cung ứng châu Á mới nhằm tận dụng lợi thế tốt nhất của từng quốc gia, trong đó có Việt Nam. Dòng chảy vào khu vực là máy móc chính xác, dụng cụ tự động hóa và linh kiện chuyên dụng, đưa thẳng vào các khu công nghiệp để dựng nhà máy thật.
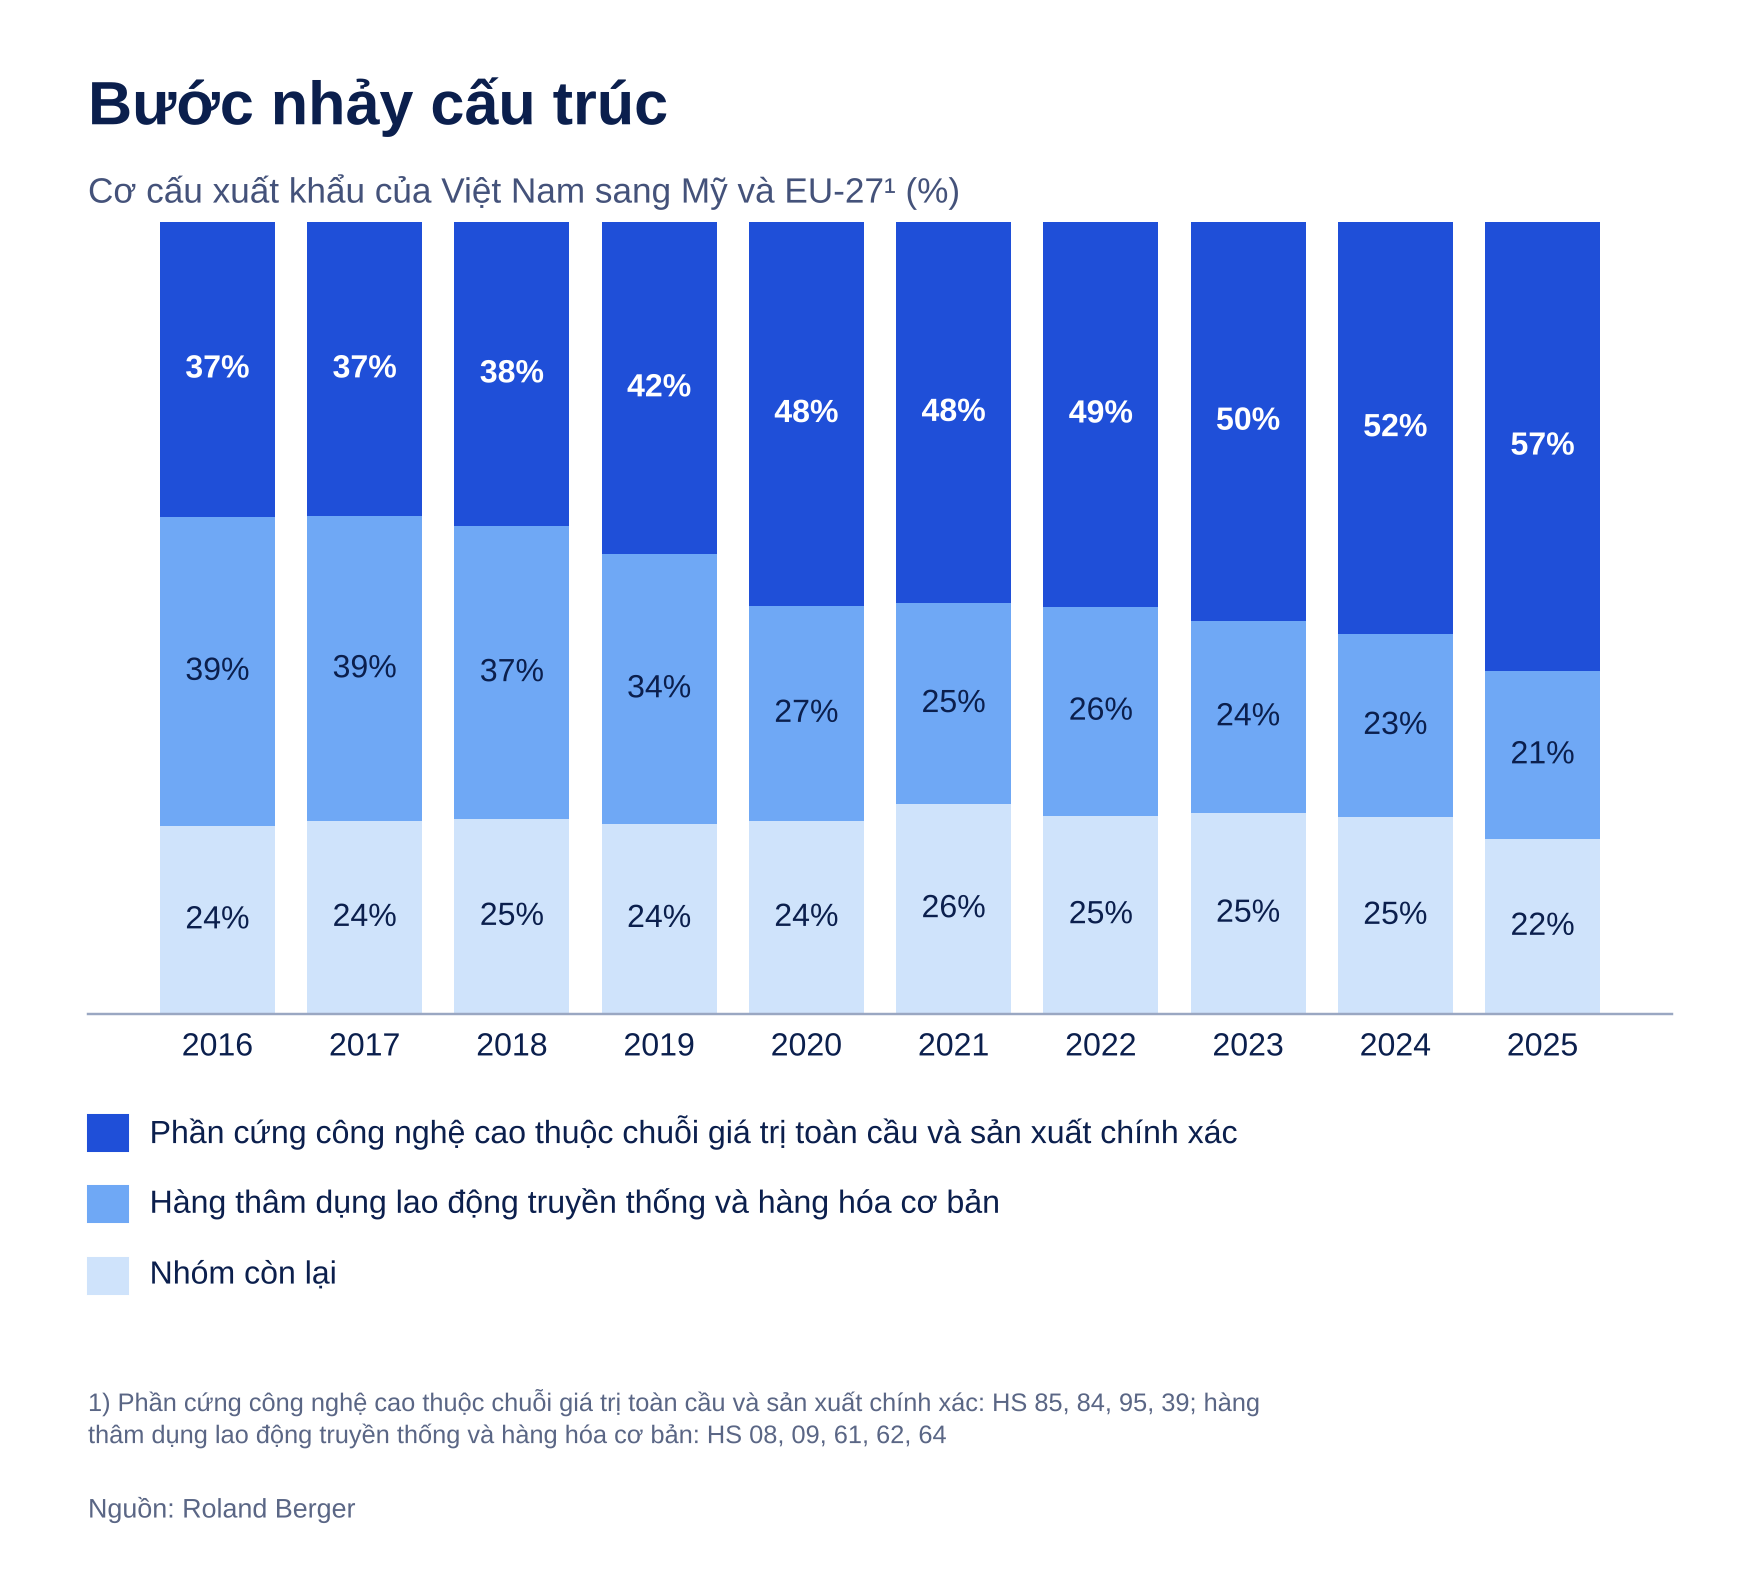
Năm 2016, các mặt hàng điện tử và máy móc chế tạo tại Việt Nam chiếm 37% xuất khẩu sang Mỹ và châu Âu, hiện nay, con số này là gần 60%. Năm nay, Việt Nam có tỉ trọng thương mại công nghệ cao cao nhất thế giới, còn may mặc và giày dép đã giảm một nửa về tỉ trọng, theo CEO của Roland Berger.
Những tín hiệu trên cho thấy châu Á đã làm tốt việc thu hút các nhà máy đưa hoạt động sản xuất về đây, nhưng để xây dựng hạ tầng xung quanh như đường sá, cảng biển, hệ thống năng lượng, các nền kinh tế bê tông như Việt Nam cần một dòng vốn dài hạn.
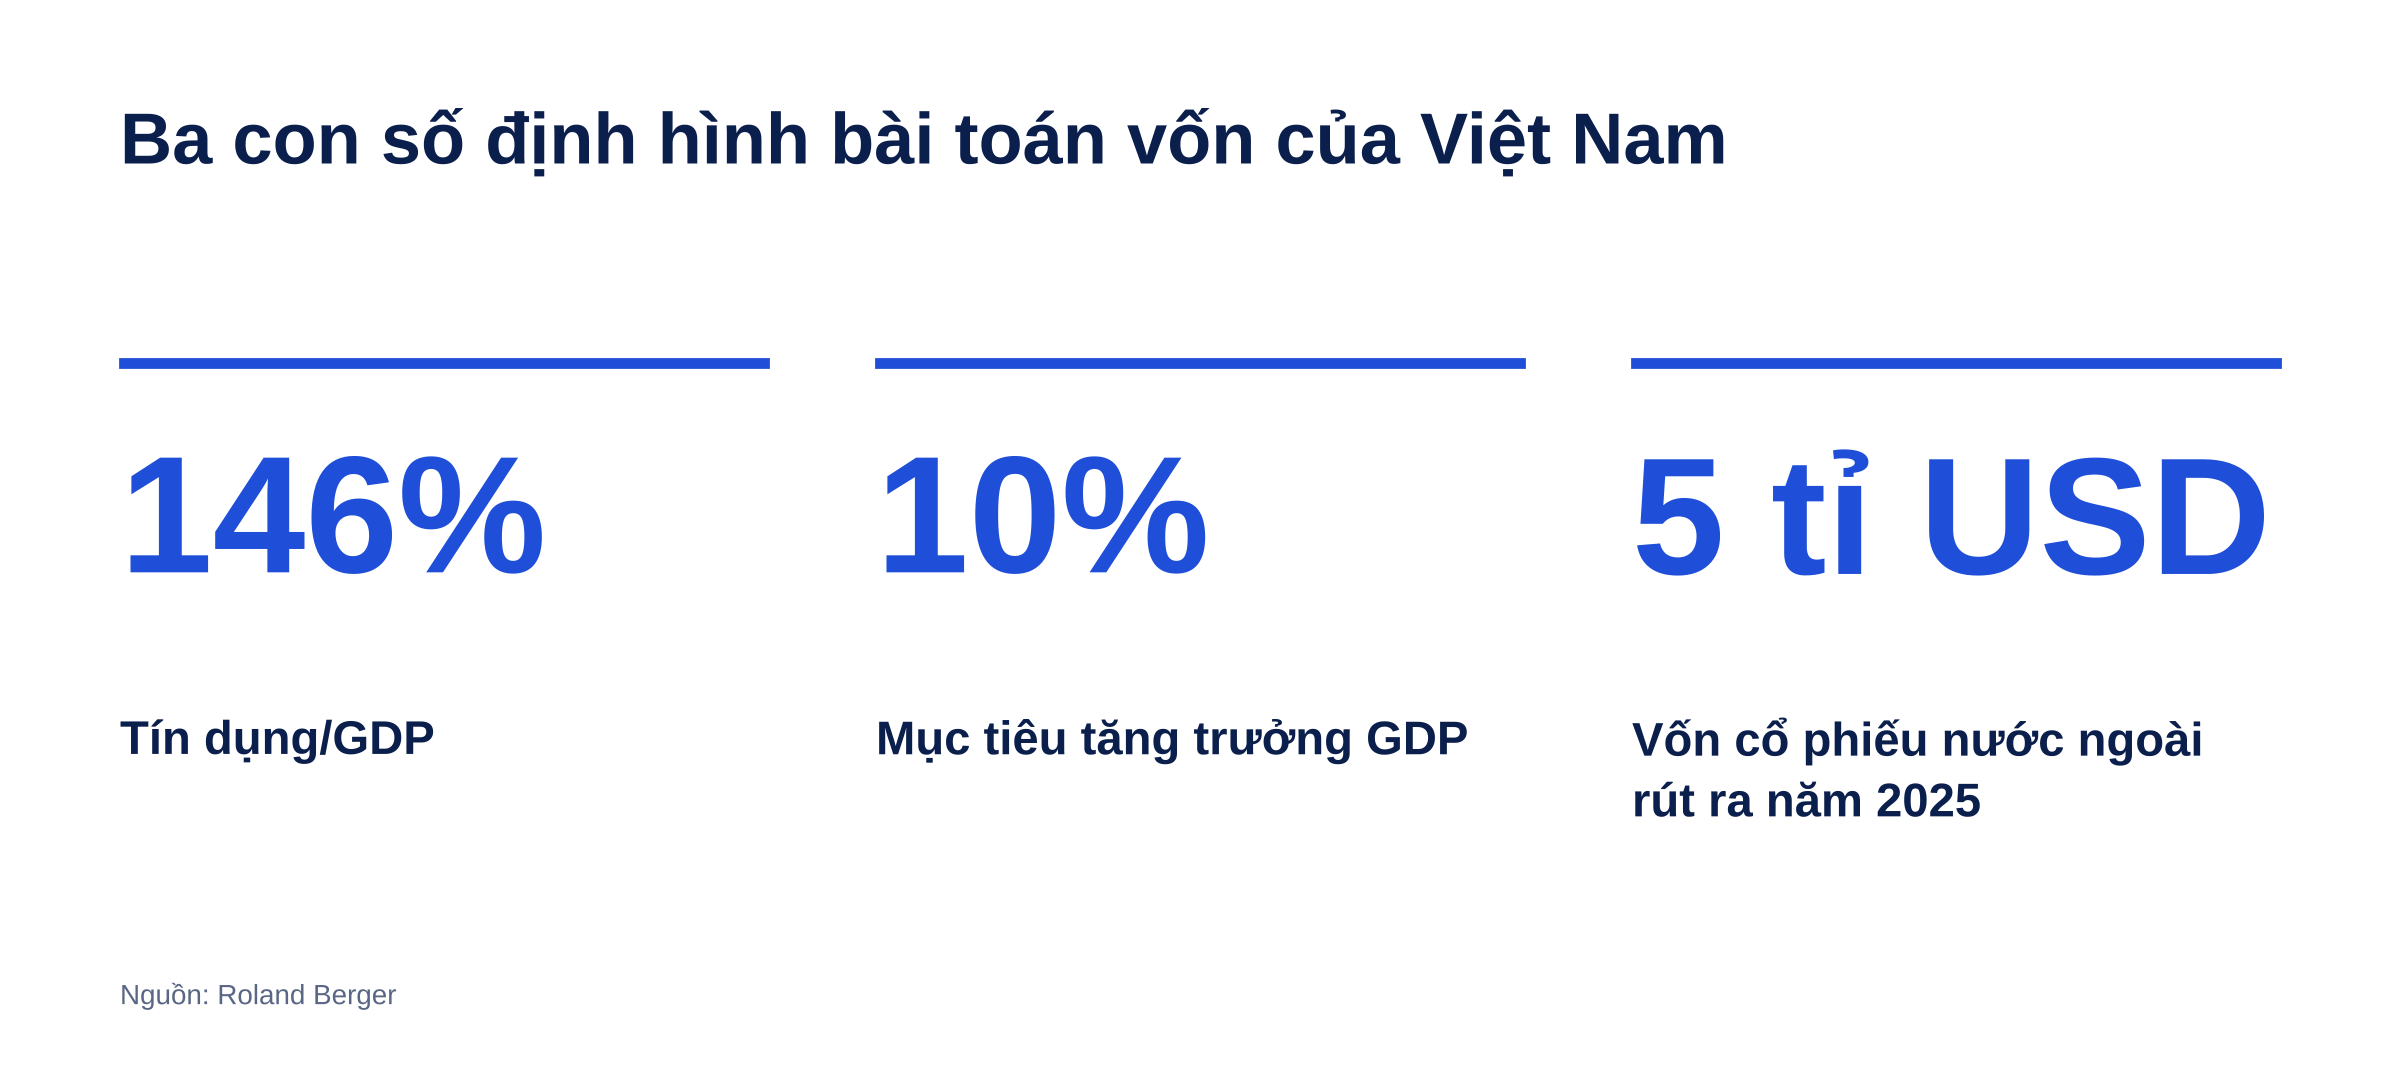
Việt Nam đã kéo được nhà máy về, nhưng để nền kinh tế ấy đi tiếp, thứ còn thiếu là dòng vốn dài hạn chảy vào đúng chỗ. Ông Depoux minh hoạ cho sự thiếu hụt vốn dài hạn bằng ba số liệu.
Con số đầu tiên là 146%, tỉ lệ tín dụng trên GDP, cho thấy cân đối của các ngân hàng đã rất nặng, và họ khó cho vay thêm. “Chúng ta không thể tài trợ một tuyến đường sắt hay hạ tầng 30 năm bằng các khoản vay sáu tháng, bằng nợ ngắn hạn,” ông nhấn mạnh.
Điểm tích cực là nợ công của Việt Nam chỉ khoảng 35% GDP. Vấn đề của Việt Nam, từ góc nhìn của ông Depoux không phải là mắc nợ, mà là nguồn vốn quá phụ thuộc vào ngân hàng. Với nợ công thấp như vậy, Nhà nước còn dư địa vay dài hạn, lãi suất thấp để lo các công trình hạ tầng. Khi Nhà nước đảm nhận phần này, ngân hàng sẽ tập trung phục vụ nhu cầu vay của doanh nghiệp.
Con số thứ hai là 10%, mục tiêu tăng trưởng GDP. Riêng nguồn vốn sẽ không đưa Việt Nam hướng tới mục tiêu đó, vì khi vốn tăng lên, lợi suất trên mỗi đồng vốn sẽ giảm dần. Điều bù lại là năng suất, ở mọi cấp, từ dịch vụ công, doanh nghiệp nhà nước đến tư nhân và nước ngoài.
Ông gọi đó là yếu tố tăng năng suất đến từ đổi mới và hiện đại hóa chuỗi công nghiệp thay vì chỉ thêm vốn và lao động, và nó cũng bù cho chi phí nhân đôi năng lực mà nhiều doanh nghiệp đang gánh.
Đây chính là chỗ nền kinh tế bê tông cần đến vốn dài hạn: Chuyển từ lắp ráp sang sản xuất tiên tiến, số hóa logistics từ cảng đến nhà máy, nâng cấp những gì đang có bên cạnh xây nhà máy mới, đều là những khoản đầu tư mất nhiều năm mới sinh lời. Vì vậy, theo ông, nền kinh tế cần vốn cổ phần, trái phiếu và nguồn vốn kiên nhẫn nhiều năm, chứ không chỉ tín dụng ngân hàng.
Con số thứ ba mới là nghịch lý: Gần 5 tỉ USD bán ròng trên thị trường chứng khoán Việt Nam do nhà đầu tư nước ngoài thực hiện năm ngoái. Cũng trong năm đó, vốn đầu tư nhà máy nước ngoài vào Việt Nam lập kỷ lục. "Dòng vốn vào hoạt động sản xuất tin vào Việt Nam, còn vốn thị trường cần thêm một cú hích," ông nói.
Điều đó giải thích vì sao việc nâng hạng thị trường được ông xem là chìa khóa. Nâng hạng FTSE mới là bước một. Nâng hạng MSCI và đạt xếp hạng tín nhiệm đầu tư, với kỳ đánh giá vào năm tới, là mục tiêu căn bản để thu hút các quỹ hưu trí và những nhà đầu tư sẵn sàng ở lại 20 năm.
Từ đó ông đưa ra các gợi ý cụ thể. Thị trường trái phiếu doanh nghiệp là điểm đầu tiên, quy mô thị trường này tại Việt Nam hiện bằng 10 đến 11% GDP, từng đạt đỉnh 18% và đang có mục tiêu tiến tới 20%. Tỉ lệ này ở Malaysia đã vượt 100% và Indonesia gần 80%. Một thị trường lớn, có chiều và thanh khoản cao sẽ là kênh tài trợ tự nhiên cho hiện đại hóa công nghiệp.
Xếp hạng tín nhiệm đầu tư, theo ông, nên là dự án quốc gia, vì nó mở ra mô hình tái chế tài sản kiểu Úc: Xây đường, cho nhà đầu tư dài hạn thuê, rồi dùng tiền thu về xây tuyến kế tiếp. Với một đất nước đang xây rất nhiều hạ tầng, mô hình này là cách làm vốn quay vòng nhanh hơn, nhưng chỉ vận hành khi có xếp hạng đầu tư.
Ngoài ba bước tài trợ, ông nêu thêm bốn hướng đi khác để giúp nền kinh tế phát triển hiệu quả. Thứ nhất là viễn cảnh công nghiệp hóa: Tận dụng sự hội tụ giữa sản xuất và kinh tế số, và sản xuất tiên tiến và một phần của nền kinh tế token.
Thứ hai là tăng kết nối trong nước và bên ngoài để các chuỗi cung ứng đan xen nhiều nước vận hành nhanh và hiệu quả. Muốn làm được như vậy cần phải đầu tư hạ tầng. Thứ ba là định vị TP.HCM và Đà Nẵng thành trung tâm tài chính chuỗi cung ứng. Cuối cùng là hiệu quả khí hậu, thứ ông gọi là năng lực cạnh tranh mới.
Khép lại bài trình bày, ông Depoux cho rằng dòng tiền hiện nay đang ưu ái AI, trung tâm dữ liệu và hệ sinh thái số. “Nhiệm vụ của Việt Nam là làm sao để dòng vốn đang bị token hút về sẵn sàng đổi hướng,” ông kết luận.
Nền kinh tế token sẽ tác động thế nào tới sự dịch chuyển của dòng vốn, và làm sao nền kinh tế bê tông như Việt Nam thu hút được sự chú ý của các nhà đầu tư? Chủ đề này sẽ được ông Denis Depoux và các diễn giả khác từ quốc tế tới trong nước thảo luận tại sự kiện Vietnam Future Economy 2026 do Bloomberg Businessweek Vietnam tổ chức ngày 26.11 tại TP.HMC. Xem thông tin sự kiện và diễn giả tại đây
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/kinh-te-token-hut-von-kinh-te-be-tong-cua-viet-nam-can-gi-61236.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất