
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Tư nhân ngày càng tham gia sâu vào hạ tầng ở nhiều nước châu Âu mở ra cơ hội tăng tốc phát triển nhưng cũng bộc lộ rủi ro về chính sách, tài chính và chia sẻ lợi ích.
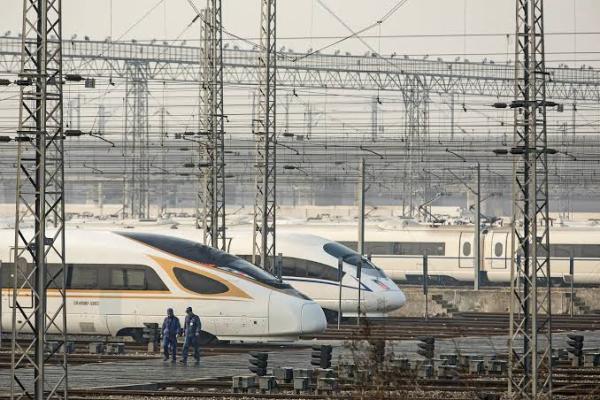
Hình ảnh: Bloomberg
Tác giả: Thường Quân
11 tháng 11, 2026 lúc 4:00 PM
Trong những năm gần đây, hạ tầng trọng điểm ở nhiều nền kinh tế châu Á không còn là lĩnh vực độc quyền của ngân sách nhà nước. Từ đường sắt cao tốc, metro đô thị, đường cao tốc đến cảng, sân bay, năng lượng và xử lý chất thải, tư nhân ngày càng tham gia sâu hơn thông qua các hợp đồng đối tác công tư (PPP), xây dựng – vận hành – chuyển giao (BOT), xây dựng – chuyển giao – vận hành (BTO), xây dựng – chuyển giao – thuê (BTL) hoặc nhượng quyền dài hạn. Trung Quốc, Đài Loan, Hàn Quốc, Malaysia, Thái Lan và Indonesia đều đã thử nghiệm những cách thức khác nhau để huy động vốn và năng lực thực thi từ khu vực tư nhân, với kết quả và mức độ trưởng thành rất khác nhau.
Điểm chung của các mô hình này là nhà nước giữ vai trò định hướng, cấp quyền sử dụng đất, phê duyệt quy hoạch, giám sát chất lượng và đôi khi hỗ trợ một phần vốn hoặc bảo lãnh. Doanh nghiệp tư nhân, hoặc liên danh tư nhân, đảm nhận tài chính, thiết kế, xây dựng, vận hành và thu hồi vốn thông qua phí sử dụng, thanh toán từ ngân sách hoặc kết hợp cả hai. Quy mô dự án thường lên tới hàng tỷ USD, thời hạn hợp đồng có thể kéo dài từ 20 đến 70 năm, biến mỗi dự án PPP thành một cam kết chính sách, tài chính và quản trị kéo dài qua nhiều chu kỳ chính trị.
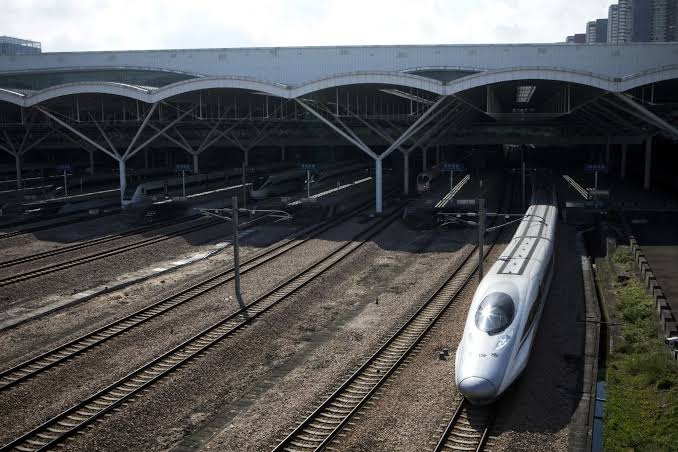
Thực tiễn cho thấy PPP không phải là phương thuốc hoàn hảo cho bài toán thiếu vốn hạ tầng. Mô hình này chỉ phát huy hiệu quả khi hợp đồng rõ ràng, rủi ro được phân chia hợp lý, dòng tiền dự kiến đáng tin cậy và nhà nước đủ năng lực thực thi cam kết trong nhiều thập kỷ. Ở những quốc gia có khung pháp lý ổn định, tư nhân sẵn sàng bỏ vốn dài hạn; ngược lại, khi hợp đồng thiếu cơ chế điều chỉnh hoặc rủi ro được phân chia không rõ ràng, ngay cả dự án có tầm chiến lược cũng có thể chậm tiến độ trong nhiều năm.
Sự dịch chuyển từ mô hình đầu tư công thuần túy sang PPP xuất phát từ một áp lực rất thực tế: ngân sách nhà nước, dù ở nền kinh tế lớn hay nhỏ, đều có giới hạn. Trung Quốc, với hệ thống hạ tầng khổng lồ và tốc độ đô thị hóa nhanh, từng dựa chủ yếu vào các tập đoàn nhà nước như China State Construction Engineering hay China Railway Group. Tuy nhiên, áp lực nợ công địa phương và nhu cầu duy trì tốc độ đầu tư đã buộc Bắc Kinh từng bước mở rộng không gian cho vốn tư nhân. Từ giữa thập niên 2010, PPP được đẩy mạnh, đạt đỉnh vào khoảng 2014–2017 với hàng nghìn dự án được ghi nhận.
Ở Hàn Quốc, động lực tương tự xuất hiện từ sớm hơn. Đất nước này bắt đầu thể chế hóa PPP từ năm 1994 với đạo luật khuyến khích đầu tư tư nhân vào hạ tầng xã hội. Sau khủng hoảng tài chính châu Á 1997–1998, luật này được sửa đổi để thúc đẩy đầu tư tư nhân; đến năm 2005, Hàn Quốc ban hành Luật PPP Hạ tầng hiện hành, bổ sung mô hình BTL và mở rộng phạm vi lĩnh vực. Đến cuối năm 2023, Hàn Quốc đã trao 853 hợp đồng PPP, với tổng vốn tư nhân khoảng 105 nghìn tỷ won, tương đương khoảng 175,5 tỷ USD.
Đài Loan đi theo hướng khác nhưng đạt kết quả tương tự. Luật Khuyến khích Tham gia Tư nhân vào Dự án Hạ tầng được ban hành từ năm 2000, tạo cơ sở pháp lý cho các mô hình BOT, BOO, BTO cùng nhiều cấu trúc hợp tác khác. Từ đó đến nay, mô hình này trở thành công cụ quan trọng để phát triển giao thông, môi trường, y tế và năng lượng. Năm 2025, Đài Loan ký 160 hợp đồng PPP với tổng vốn tư nhân 380,7 tỷ Đài tệ, lập kỷ lục và vượt xa mục tiêu ban đầu.
Malaysia và Indonesia chọn con đường khác: dựa nhiều vào concession đường cao tốc thu phí. Ở Malaysia, các tập đoàn tư nhân như Gamuda và IJM Corporation đóng vai trò trung tâm trong việc phát triển và vận hành nhiều tuyến quan trọng. Ở Indonesia, tư nhân tham gia mạnh qua các công ty kinh doanh đường cao tốc (BUJT), bên cạnh các doanh nghiệp nhà nước như Jasa Marga hay Hutama Karya. Cả hai quốc gia đều dùng dòng tiền từ phí đường bộ làm trụ cột để thu hồi vốn trong thời gian dài.
Thái Lan nằm ở vị trí trung gian. Quốc gia này có tiềm lực doanh nghiệp tư nhân rất lớn, đặc biệt qua các tập đoàn như CP Group, nhưng dự án hạ tầng lớn vẫn dễ bị chậm tiến độ khi tranh chấp về chia sẻ rủi ro, cơ chế thanh toán và điều kiện tài chính kéo dài. Dự án đường sắt cao tốc nối ba sân bay Don Mueang–Suvarnabhumi–U-Tapao là minh họa rõ nhất cho tình trạng này.
Đường sắt cao tốc là lĩnh vực đòi hỏi vốn lớn, thời gian xây dựng dài và rủi ro vận hành cao, do đó trở thành nơi thử thách rõ nhất cho mô hình PPP. Trung Quốc và Đài Loan là hai trường hợp điển hình, nhưng theo những cách rất khác nhau.
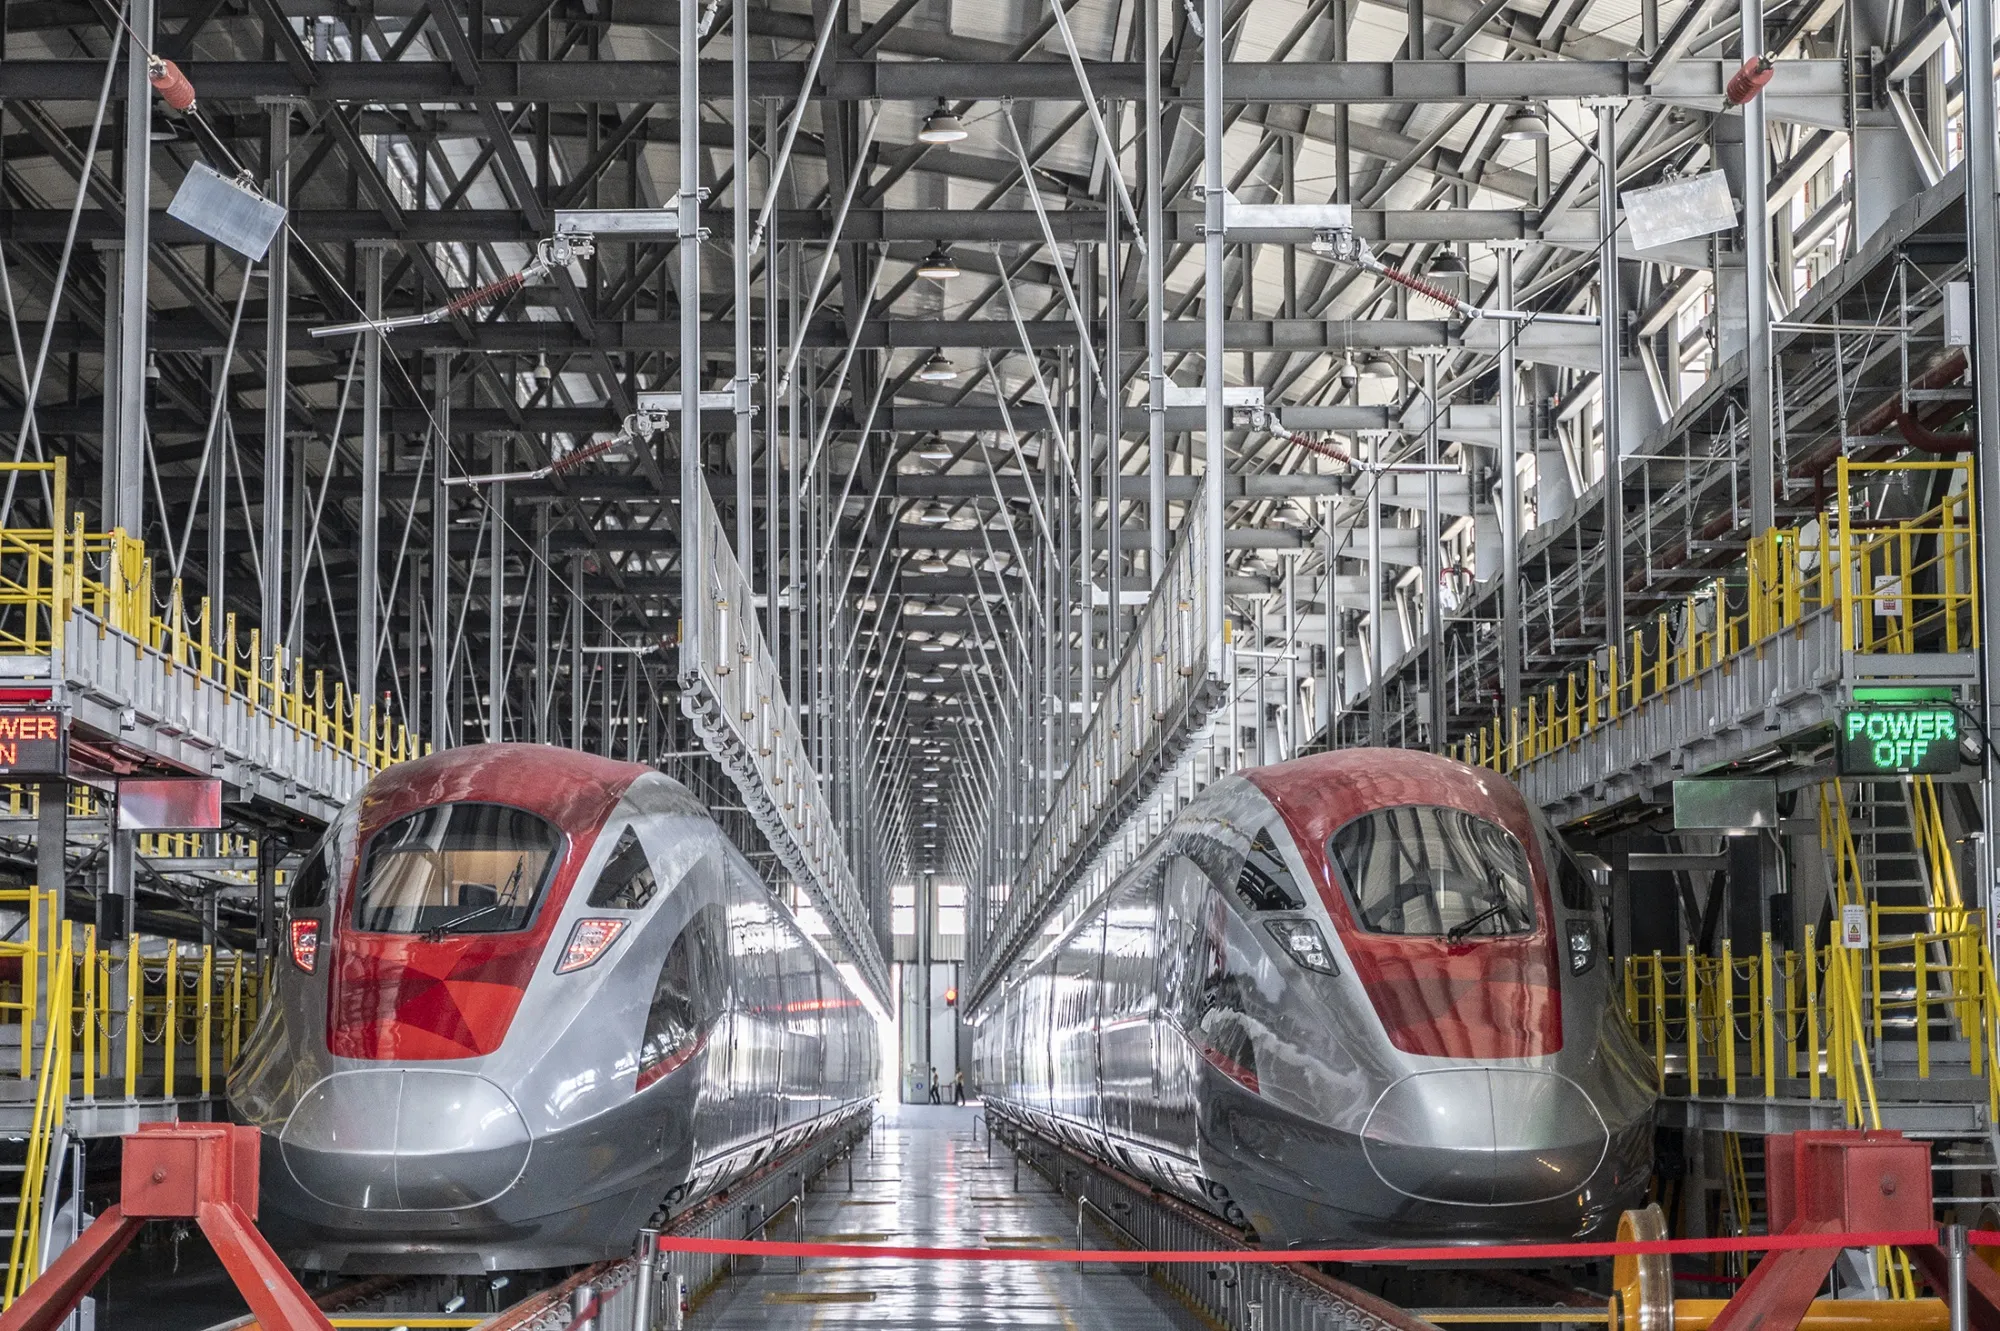
Ở Trung Quốc, tuyến đường sắt cao tốc Hàng Châu–Thiệu Hưng–Thai Châu, dài 266,9 km, tốc độ thiết kế 350 km/h, là dự án đầu tiên có sự tham gia kiểm soát của tư nhân ở mức độ đáng kể. Tập đoàn Fosun nắm khoảng 51% cổ phần trong liên doanh, cùng sự góp vốn của các doanh nghiệp nhà nước và chính quyền địa phương. Tổng mức đầu tư khoảng 44,9 tỷ nhân dân tệ, thời hạn vận hành khoảng 30 năm sau khi hoàn thành. Tuyến khai trương ngày 8 tháng 1 năm 2022, rút ngắn hành trình Hàng Châu–Thai Châu từ khoảng hai giờ xuống còn khoảng một giờ.
Dự án này đánh dấu sự dịch chuyển trong cách tiếp cận của Trung Quốc: thay vì chỉ giao cho doanh nghiệp nhà nước, nhà nước sẵn sàng chia sẻ quyền kiểm soát để giảm gánh nặng vốn và tận dụng năng lực quản trị của khu vực tư nhân. Fosun và các đối tác không chỉ góp vốn mà còn tham gia vào cấu trúc đầu tư, trong khi hệ thống đường sắt quốc gia vẫn bảo đảm tính kết nối và tiêu chuẩn kỹ thuật. Đây là bước mở cửa có kiểm soát của Trung Quốc đối với vốn tư nhân trong lĩnh vực đường sắt cao tốc vốn trước đó gần như độc quyền nhà nước.
Ở Đài Loan, đường sắt cao tốc Đài Loan (Taiwan High Speed Rail – THSR) dài khoảng 345 km là dự án BOT quy mô lớn do tư nhân chủ trì. Công ty Đường sắt Cao tốc Đài Loan (THSRC), một liên danh tư nhân, ký hợp đồng xây dựng và vận hành với Bộ Giao thông và Truyền thông vào ngày 23 tháng 7 năm 1998, ban đầu với thời hạn 35 năm. Đến năm 2015, thời hạn này được gia hạn lên 70 năm, kéo dài đến năm 2068. Tư nhân chịu phần lớn vốn xây dựng, ước tính chiếm khoảng 79% tổng mức đầu tư theo các số liệu thời điểm triển khai, trong khi chính phủ hỗ trợ đất đai, một số hạng mục công trình và giám sát. Dự án khai thác từ năm 2007 và được xem là một trong những dự án BOT đường sắt cao tốc lớn nhất thế giới thời điểm triển khai.
Thái Lan chọn cách tiếp cận khác: giao dự án HSR lớn cho liên danh tư nhân nhưng giữ phần lớn trách nhiệm tài chính ở phía nhà nước. Dự án đường sắt cao tốc nối ba sân bay Don Mueang–Suvarnabhumi–U-Tapao dài khoảng 220 km, được giao cho Asia Era One, công ty do CP Group dẫn đầu, theo hợp đồng ký ngày 24 tháng 10 năm 2019. Tổng mức đầu tư 224,544 tỷ baht, thời hạn dự kiến dài. Dự án nhằm kết nối Bangkok với EEC trong thời gian không quá 60 phút, đồng thời tạo xương sống giao thông cho các trung tâm công nghiệp, cảng và khu kinh tế phía đông.
Tuy nhiên, dự án đã trải qua nhiều năm trì hoãn do bất đồng về chia sẻ rủi ro, cơ chế thanh toán và các điều khoản bảo lãnh. Theo hợp đồng gốc, tư nhân tài trợ xây dựng trong năm năm đầu, sau đó nhà nước hoàn trả vốn từ năm thứ sáu đến năm thứ mười lăm. Đề xuất sửa đổi của Asia Era One nhằm chuyển sang mô hình “xây đến đâu, nhà nước thanh toán đến đó”, kèm yêu cầu bảo đảm bổ sung khoảng 160 tỷ baht và cam kết hoàn thành trong năm năm kể từ khi hợp đồng sửa đổi có hiệu lực. Đến tháng 7 năm 2026, Asia Era One gửi văn bản yêu cầu chấm dứt hợp đồng liên danh đầu tư, với ngày đề xuất là 30 tháng 9 năm 2026. Cơ quan Đường sắt Thái Lan (SRT) không chấp nhận rằng yêu cầu chấm dứt tự động làm chấm dứt hợp đồng, trong khi Chính phủ vẫn tìm cách duy trì khuôn khổ pháp lý hiện có.
So sánh ba trường hợp này cho thấy một điểm chung: đường sắt cao tốc chỉ khả thi khi có sự cân bằng giữa quy mô vốn, thời gian thu hồi và mức độ cam kết của nhà nước. Trung Quốc chọn cách chia sẻ quyền kiểm soát để giảm gánh nặng vốn; Đài Loan chọn cách trao quyền vận hành dài hạn cho tư nhân; Thái Lan chọn cách giữ phần lớn trách nhiệm tài chính ở phía nhà nước nhưng gặp khó khăn khi cơ chế thanh toán không linh hoạt. Ba cách tiếp cận phản ánh ba mức độ tin tưởng khác nhau vào năng lực quản trị của tư nhân và khả năng chịu đựng rủi ro của nhà nước.
Metro đô thị là lĩnh vực khác nơi PPP được thử nghiệm mạnh, nhưng với đặc thù riêng: nhu cầu đi lại ổn định, dòng tiền từ vé và quảng cáo, và sự phụ thuộc lớn vào hỗ trợ nhà nước về đất đai và hạ tầng kết nối.
Hàn Quốc là ví dụ điển hình về việc áp dụng PPP cho metro. Seoul Metro Line 9 (pha đầu) là dự án tư nhân đầu tiên trong hệ thống metro Seoul theo mô hình BTO. Tư nhân chịu trách nhiệm xây dựng hệ thống cơ điện, đầu tư và vận hành trong thời hạn khoảng 30 năm, trong khi chính quyền thành phố hỗ trợ phần lớn công trình dân dụng. Cụ thể, tuyến dài 25,5 km từ sân bay quốc tế Gimpo đến Gangnam, gồm 25 ga và một depot, được xây dựng từ 2005 đến 2009 và vận hành từ tháng 7 năm 2009. Tổng vốn khoảng 3,5 tỷ USD, trong đó phần dân dụng do chính quyền Seoul chịu, còn hệ thống cơ điện do nhà đầu tư tư nhân đảm nhận.
Cơ chế chia sẻ rủi ro BTO-rs được áp dụng để khuyến khích tư nhân tham gia các dự án đường sắt đô thị. Theo hợp đồng ban đầu, chính quyền Seoul cam kết mức doanh thu tối thiểu (MRG) ở mức 90% trong 5 năm đầu, 80% từ năm thứ 6 đến 10, và 70% từ năm thứ 11 đến 15. Sau đó, do gánh nặng tài chính kéo dài, chính quyền bắt đầu tìm cách điều chỉnh cơ chế này. Điều này cho thấy ngay cả ở hệ thống PPP trưởng thành, cơ chế bảo đảm doanh thu tối thiểu có thể trở thành gánh nặng ngân sách nếu lưu lượng thực tế thấp hơn dự báo.
Tuyến Shinbundang, tuyến metro tự động hóa đầu tiên của Hàn Quốc, cũng được triển khai theo PPP với sự tham gia của các tập đoàn tư nhân. Doosan E&C đảm nhận toàn bộ quy trình từ lập kế hoạch tuyến đến xây dựng và vận hành, cho thấy mức độ tham gia sâu của tư nhân trong một dự án hạ tầng đô thị phức tạp. Đây là minh họa cho việc PPP không chỉ giới hạn ở đường cao tốc hay đường sắt liên tỉnh, mà còn mở rộng sang hạ tầng đô thị có tính kỹ thuật cao.
Thái Lan cũng thử nghiệm PPP trong metro, nhưng theo cách khác. BSR Joint Venture, gồm BTS Group Holdings (75%), Sino-Thai Engineering and Construction (15%) và Ratchaburi Electricity Generating Holding (10%), được chọn làm nhà thầu nhượng quyền cho tuyến Pink Line và Yellow Line. Pink Line dài 34,5 km với 30 ga, còn Yellow Line dài 30,4 km với 23 ga. Cả hai tuyến theo mô hình PPP Net Cost, với thời hạn hợp đồng 33 năm 3 tháng, gồm 3 năm 3 tháng xây dựng và 30 năm vận hành. Trong cấu trúc này, nhà nước chịu chi phí đất đai và hỗ trợ một phần công trình dân dụng, còn tư nhân đảm nhận xây dựng, hệ thống cơ điện, đầu máy toa xe và vận hành. Pink Line bắt đầu vận hành thương mại từ ngày 7 tháng 1 năm 2024, còn Yellow Line từ ngày 3 tháng 7 năm 2023.
So sánh Hàn Quốc và Thái Lan trong lĩnh vực metro cho thấy hai cách tiếp cận khác nhau về chia sẻ rủi ro. Hàn Quốc dùng cơ chế bảo đảm doanh thu tối thiểu để giảm rủi ro cho tư nhân, nhưng phải gánh chi phí ngân sách dài hạn.
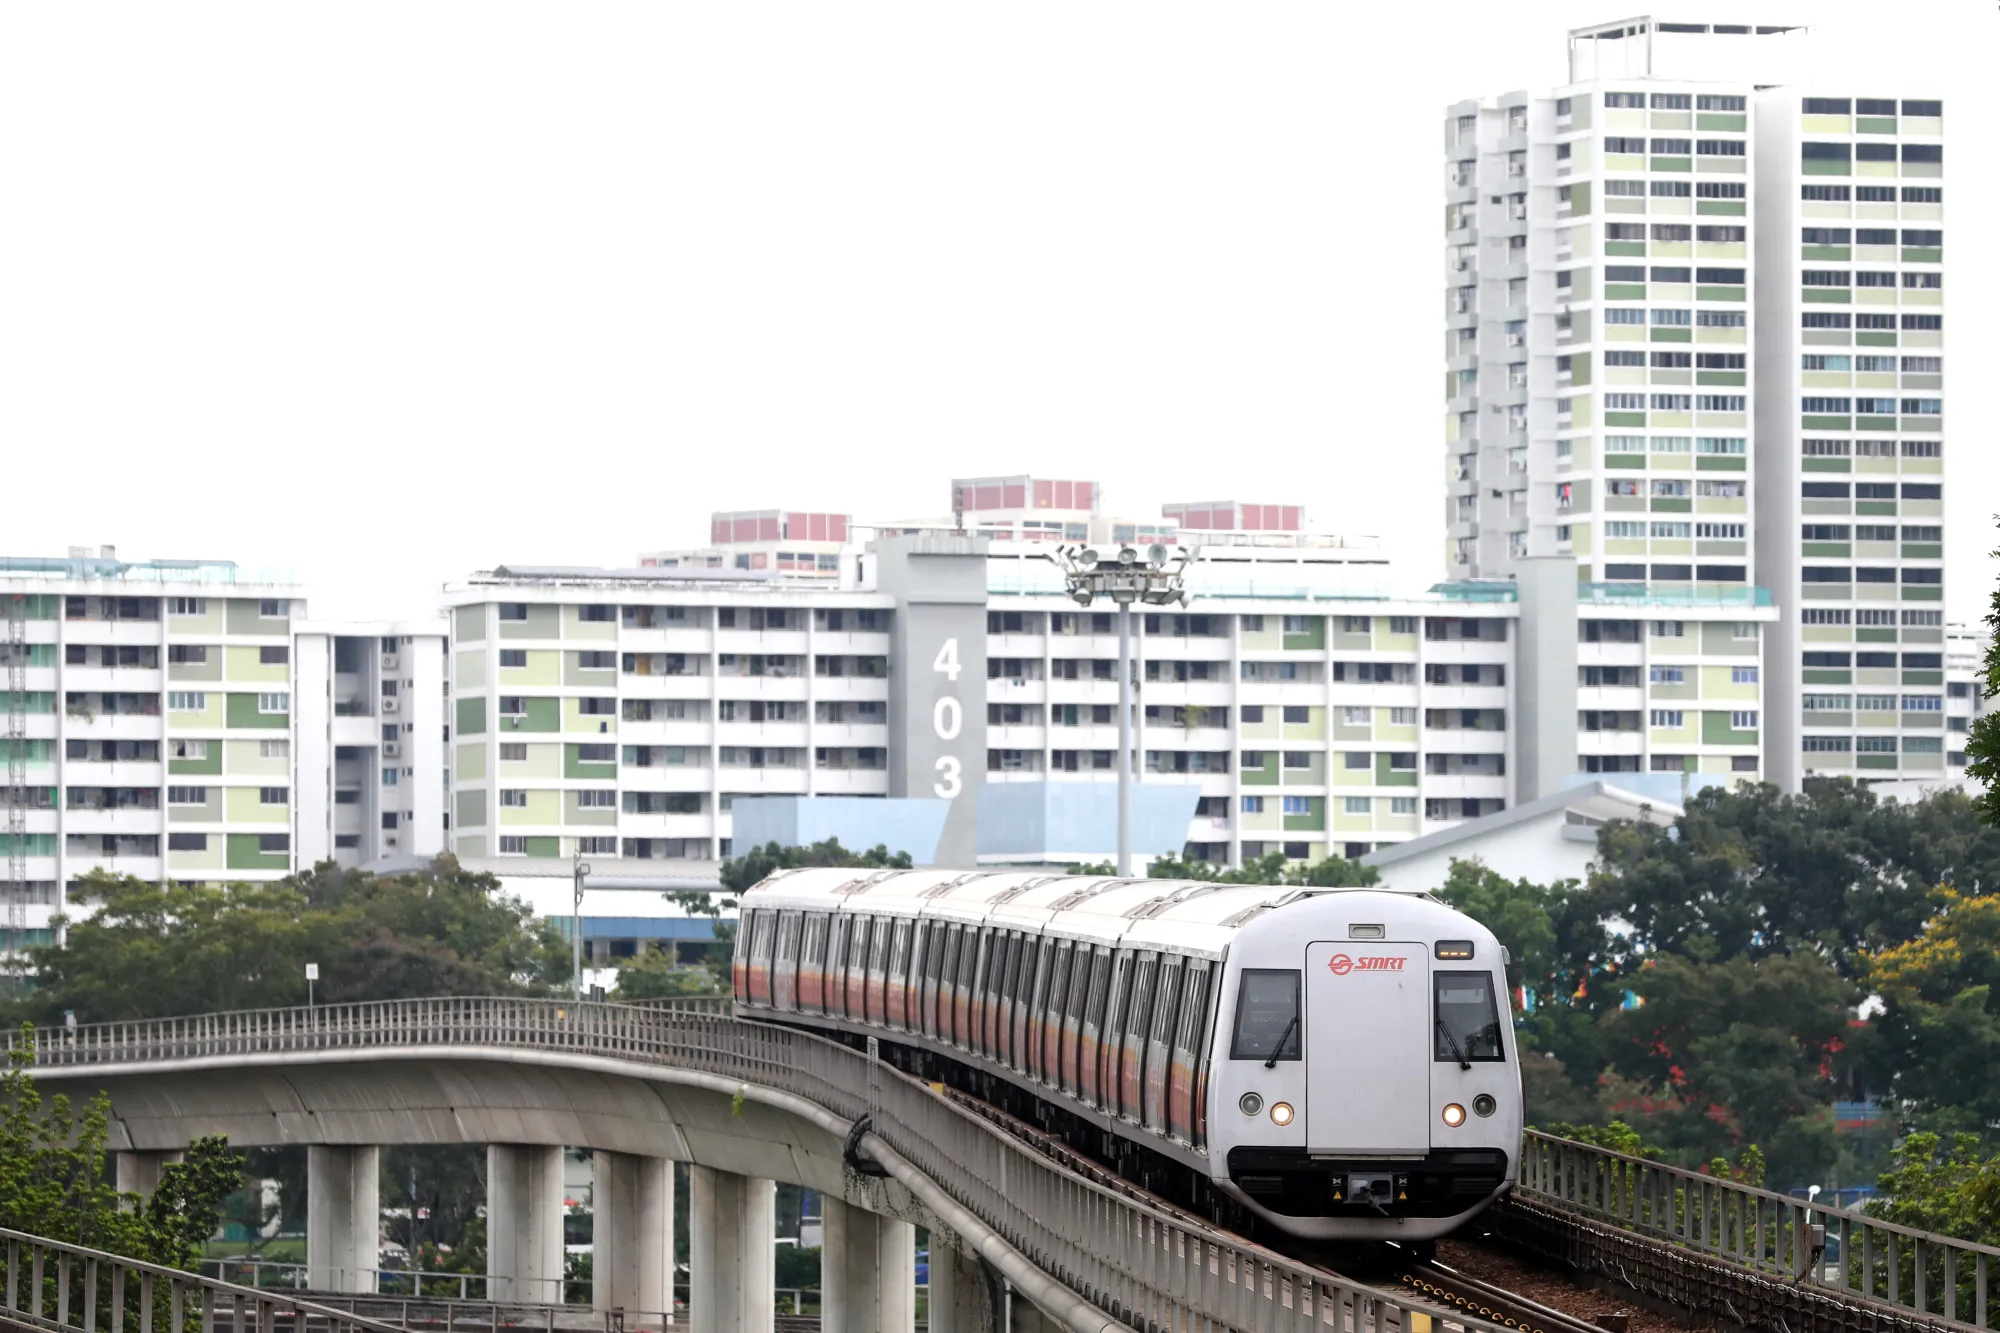
Thái Lan dùng mô hình PPP Net Cost, trong đó nhà nước chịu chi phí đất đai và một phần công trình, còn tư nhân chịu rủi ro vận hành và doanh thu. Cách tiếp cận của Thái Lan giảm gánh nặng ngân sách trực tiếp nhưng tăng rủi ro cho tư nhân, có thể ảnh hưởng đến khả năng huy động vốn.
Đường cao tốc là lĩnh vực PPP phát triển sớm và trưởng thành nhất ở nhiều quốc gia châu Á, nhờ dòng tiền từ phí đường bộ tương đối ổn định và khả năng dự báo cao. Malaysia và Indonesia là hai trường hợp tiêu biểu.
Ở Malaysia, mô hình concession đường cao tốc thu phí đã phát triển từ lâu. Các tập đoàn tư nhân như Gamuda và IJM Corporation đóng vai trò trung tâm trong việc phát triển và vận hành nhiều tuyến quan trọng. Gamuda từng kiểm soát hoặc tham gia các tuyến như Damansara–Puchong (LDP), SPRINT, Shah Alam Expressway (KESAS) và đường hầm SMART. IJM quản lý Besraya, New Pantai Expressway và LEKAS, đồng thời tham gia West Coast Expressway. Cơ chế chủ yếu là concession dài hạn, thường kéo dài từ 30 đến 60 năm, trong đó tư nhân chịu trách nhiệm toàn bộ chuỗi từ thiết kế, xây dựng, huy động vốn đến vận hành và thu phí.
Thương vụ Gamuda chuyển nhượng bốn concession ở vùng Klang Valley cho Amanat Lebuhraya Rakyat (ALR) năm 2022 là minh họa rõ ràng cho tính linh hoạt của mô hình này. Bốn tuyến gồm KESAS, LDP, SPRINT và SMART được chuyển nhượng với tổng giá trị doanh nghiệp 5,48 tỷ ringgit, trong đó phần của Gamuda là 2,347 tỷ ringgit. ALR là một thực thể tư nhân phi lợi nhuận, tài trợ giao dịch bằng phát hành sukuk trị giá 5,5 tỷ ringgit, với dòng tiền từ phí đường bộ làm tài sản đảm bảo. Thời hạn concession được gia hạn thêm 6–10 năm để tạo đệm tài chính, trong khi mức phí được đóng băng nhằm giảm áp lực lên người dân. Thương vụ này cho thấy PPP không phải là mô hình tĩnh, mà có thể được tái cấu trúc để phù hợp với điều kiện kinh tế và chính trị thay đổi.
Ở Indonesia, tư nhân tham gia mạnh qua các công ty kinh doanh đường cao tốc (BUJT). Astra Infra là ví dụ điển hình của tư nhân thuần túy, quản lý khoảng 396 km đường tol, tương đương khoảng 30% mạng lưới Trans-Java, bao gồm các tuyến Tangerang–Merak, Cikopo–Palimanan và Jombang–Mojokerto. CMNP tập trung vào các tuyến đô thị quanh Jakarta như Cawang–Pluit và một số đoạn Cisumdawu, Depok–Antasari. Cơ chế chủ yếu là nhượng quyền thông qua BUJT, với sự hỗ trợ từ quỹ bảo lãnh và các công cụ tài chính khác của nhà nước.
Sự tham gia của tư nhân đã giúp đẩy nhanh tiến độ ở những tuyến có lưu lượng cao và khả năng thu hồi vốn tốt. Dòng tiền từ phí tạo ra nguồn thu ổn định. Điểm hạn chế là sự tập trung vào một số ít tập đoàn lớn, cùng với những thách thức về giải phóng mặt bằng và sự phụ thuộc vào hỗ trợ nhà nước ở các dự án dài và khó khăn hơn. So với Malaysia, Indonesia có mức độ tập trung cao hơn vào các tập đoàn lớn, tạo rủi ro về cạnh tranh và quyền lực kinh tế.
Năng lượng và hạ tầng mới
Ngoài giao thông, PPP còn mở rộng sang năng lượng, xử lý chất thải, trung tâm dữ liệu và các hạ tầng mới. Trung Quốc là ví dụ điển hình, khi tư nhân tham gia nhiều hơn ở năng lượng mới và trung tâm dữ liệu, trong khi doanh nghiệp nhà nước vẫn giữ vị trí chủ đạo ở các dự án chiến lược như điện hạt nhân hay đường ống năng lượng.
Đài Loan cũng mở rộng PPP sang các lĩnh vực này. Bên cạnh giao thông, nhiều dự án xử lý chất thải, trung tâm logistics và bệnh viện được triển khai theo hình thức BOT hoặc BOO. Một số dự án kết hợp phát triển thương mại và bất động sản xung quanh nhà ga hoặc công trình công cộng để tăng khả năng sinh lời. Cách tiếp cận này giúp giảm gánh nặng ngân sách đồng thời tạo doanh thu bổ sung cho nhà nước.
Hàn Quốc mở rộng PPP sang giáo dục, môi trường và năng lượng. Bên cạnh BTO cho giao thông, BTL được sử dụng cho trường học, nhà ở quân đội, cơ sở văn hóa và hạ tầng môi trường, nơi người dùng khó trả phí trực tiếp. Điều này cho thấy PPP không chỉ giới hạn ở các dự án có dòng tiền trực tiếp, mà còn có thể áp dụng cho hạ tầng xã hội thông qua cơ chế thanh toán từ ngân sách.
Nhìn tổng thể, sáu nền kinh tế đều sử dụng PPP và các biến thể của nó như một công cụ để bổ sung nguồn lực nhà nước. Mức độ mở cửa và sự trưởng thành của khung pháp lý khác nhau rõ ràng. Đài Loan và Hàn Quốc xây dựng được hệ thống tương đối ổn định với số liệu hợp đồng và vốn tư nhân có thể đo lường. Malaysia và Indonesia dựa nhiều vào mô hình concession đường cao tốc, nơi tư nhân thuần túy hoặc bán tư nhân nắm giữ các tuyến sinh lời tốt. Trung Quốc mở cửa có kiểm soát, vẫn giữ vai trò chủ đạo của doanh nghiệp nhà nước ở các dự án chiến lược. Thái Lan thể hiện tham vọng lớn nhưng gặp khó khăn trong việc duy trì tính nhất quán của hợp đồng qua thời gian.
Nguyên nhân dẫn đến sự khác biệt nằm ở lịch sử thể chế, năng lực giám sát của nhà nước và mức độ chấp nhận rủi ro chính trị. Ở những nơi khung pháp lý rõ ràng và ít thay đổi đột ngột, tư nhân sẵn sàng bỏ vốn dài hạn. Ngược lại, sự bất định về chính sách và chia sẻ rủi ro khiến các dự án lớn dễ rơi vào tình trạng trì hoãn. Thái Lan là minh họa rõ nhất: dự án HSR ba sân bay bị trì hoãn nhiều năm vì tranh chấp về cơ chế thanh toán và bảo lãnh, trong khi Hàn Quốc có cơ chế BTO-rs để điều chỉnh khi lưu lượng thực tế thấp hơn dự báo.
Một bài học quan trọng khác là chất lượng dự án. Một dự án chỉ khả thi khi có nhu cầu thực, dòng tiền dự báo đáng tin cậy và khả năng thu hồi vốn rõ ràng. Đường sắt cao tốc Hàng Châu–Thai Châu thành công một phần nhờ nằm ở vùng kinh tế động Zhejiang, nơi nhu cầu đi lại và logistics cao. Ngược lại, một số dự án metro hay đường cao tốc ở các khu vực có mật độ kinh tế thấp hơn có thể gặp khó khăn trong việc thu hồi vốn.
Cơ chế chia sẻ rủi ro cũng là yếu tố quyết định. Nhà nước thường chịu rủi ro chính sách, giải phóng mặt bằng và thay đổi quy hoạch; tư nhân chịu rủi ro xây dựng, vận hành và tài chính. Khi một bên phải gánh rủi ro không tương xứng với khả năng kiểm soát, hợp đồng dễ đổ vỡ. Thái Lan cho thấy khi cơ chế thanh toán không linh hoạt, dự án có thể bị kẹt trong nhiều năm; Hàn Quốc cho thấy cơ chế bảo đảm doanh thu tối thiểu có thể trở thành gánh nặng ngân sách nếu không được điều chỉnh kịp thời.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/khi-tu-nhan-cam-trich-ha-tang-quoc-gia-61487.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất