Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - VinaCapital dự báo GDP Việt Nam tăng 8-10% năm 2027, dựa vào sản xuất và hạ tầng, nhưng huy động vốn dài hạn vẫn là thách thức.
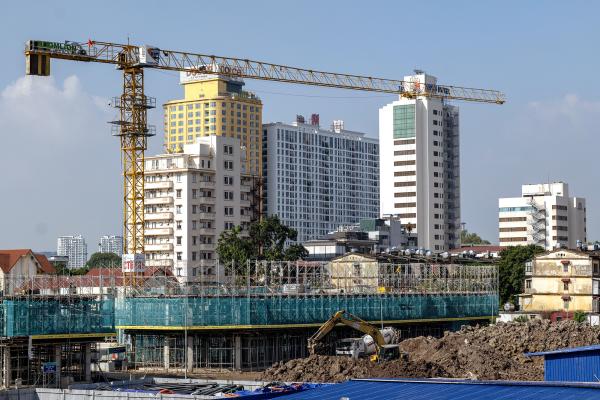
Hình ảnh: Nguyễn Hoàng Việt
Tác giả: Linh Chi
19 tháng 10, 2026 lúc 9:00 AM
Bà Nguyễn Hoài Thu, phó tổng giám đốc công ty Quản lý quỹ VinaCapital, đánh giá tăng trưởng năm 2027 của Việt Nam sẽ dựa trên hai trụ cột là công nghiệp hóa và tầng lớp trung lưu mới nổi, với đầu tư hạ tầng làm chất xúc tác lan tỏa. Nhưng chu kỳ đầu tư hạ tầng mới cần 38,5 triệu tỉ đồng tiền vốn trong giai đoạn 2026-2030 và sẽ là gánh nặng khi nền kinh tế vẫn đang dựa vào tín dụng ngân hàng là chủ yếu.
Lời giải bài toán này, theo báo cáo phân tích thường niên về Việt Nam của văn phòng nghiên cứu kinh tế vĩ mô ASEAN+3 (AMRO) vốn phải nhiều hơn và được phân bổ hiệu quả hơn, để tăng trưởng 2 con số,
Mở đầu bài chia sẻ tại hội nghị đầu tư 2026 do VinaCapital tổ chức hồi trung tuần tháng 10, bà Thu ví von tăng trưởng của Việt Nam năm sau được củng cố bởi hai trụ cột. Trụ cột thứ nhất là công nghiệp hóa: Sản xuất xuất khẩu, dòng vốn FDI và chuỗi cung ứng trong nước ngày một dày hơn.
“Một thế giới phân cực đang củng cố vị thế tương đối trung lập của Việt Nam. Khi các thị trường giảm nhập khẩu từ Trung Quốc, đơn hàng chuyển sang Việt Nam, và chính sách ngoại giao "cây tre" giúp nhiều nhà nhập khẩu chọn hàng Việt thay vì nơi khác,” bà phân tích.
Trụ cột thứ hai là tầng lớp trung lưu mới nổi, hay sức cầu nội địa. Theo bà Thu, cơ cấu dân số trẻ của Việt Nam còn có ảnh hưởng trong 12-15 năm nữa, trong khi mức độ đô thị hóa mới khoảng 40%, so với khoảng 60% của Trung Quốc, và được kỳ vọng lên 50% trong 10 năm tới.
Tỉ lệ phụ nữ tham gia lực lượng lao động cao khiến nhiều gia đình có hai nguồn thu nhập. Biểu hiện rõ nhất là tiêu dùng theo hướng cao cấp, tạo cơ hội cho doanh nghiệp hàng tiêu dùng đẩy mạnh sản phẩm phân khúc cao hơn, nhất là hàng cho trẻ em.
Hạ tầng là mắt xích nối hai trụ cột và sẽ càng đóng vai trò quan trọng trong năm sau nhờ yếu tố lan tỏa. Với mức đầu tư khoảng 7% GDP, hạ tầng trước hết là cam kết của chính phủ. Nhưng hiệu ứng không dừng ở các công trình xây dựng mà còn lan tỏa thông qua thu nhập người lao động chuyển hóa thành sức mua.
Các khu đô thị gắn với giao thông công cộng (TOD) quanh TP.HCM và Hà Nội cũng tạo ra cầu nhà ở mới từ nhóm chưa đủ khả năng mua nhà tại trung tâm. Đổi Mới 2.0, chương trình nghị sự cải cách nhiều chính sách từ chính phủ Việt Nam, và chủ trương khuyến khích vay vốn bằng USD cho hạ tầng lý do VinaCapital cho rằng Việt Nam sẽ "bùng nổ" trong 5 năm tới.
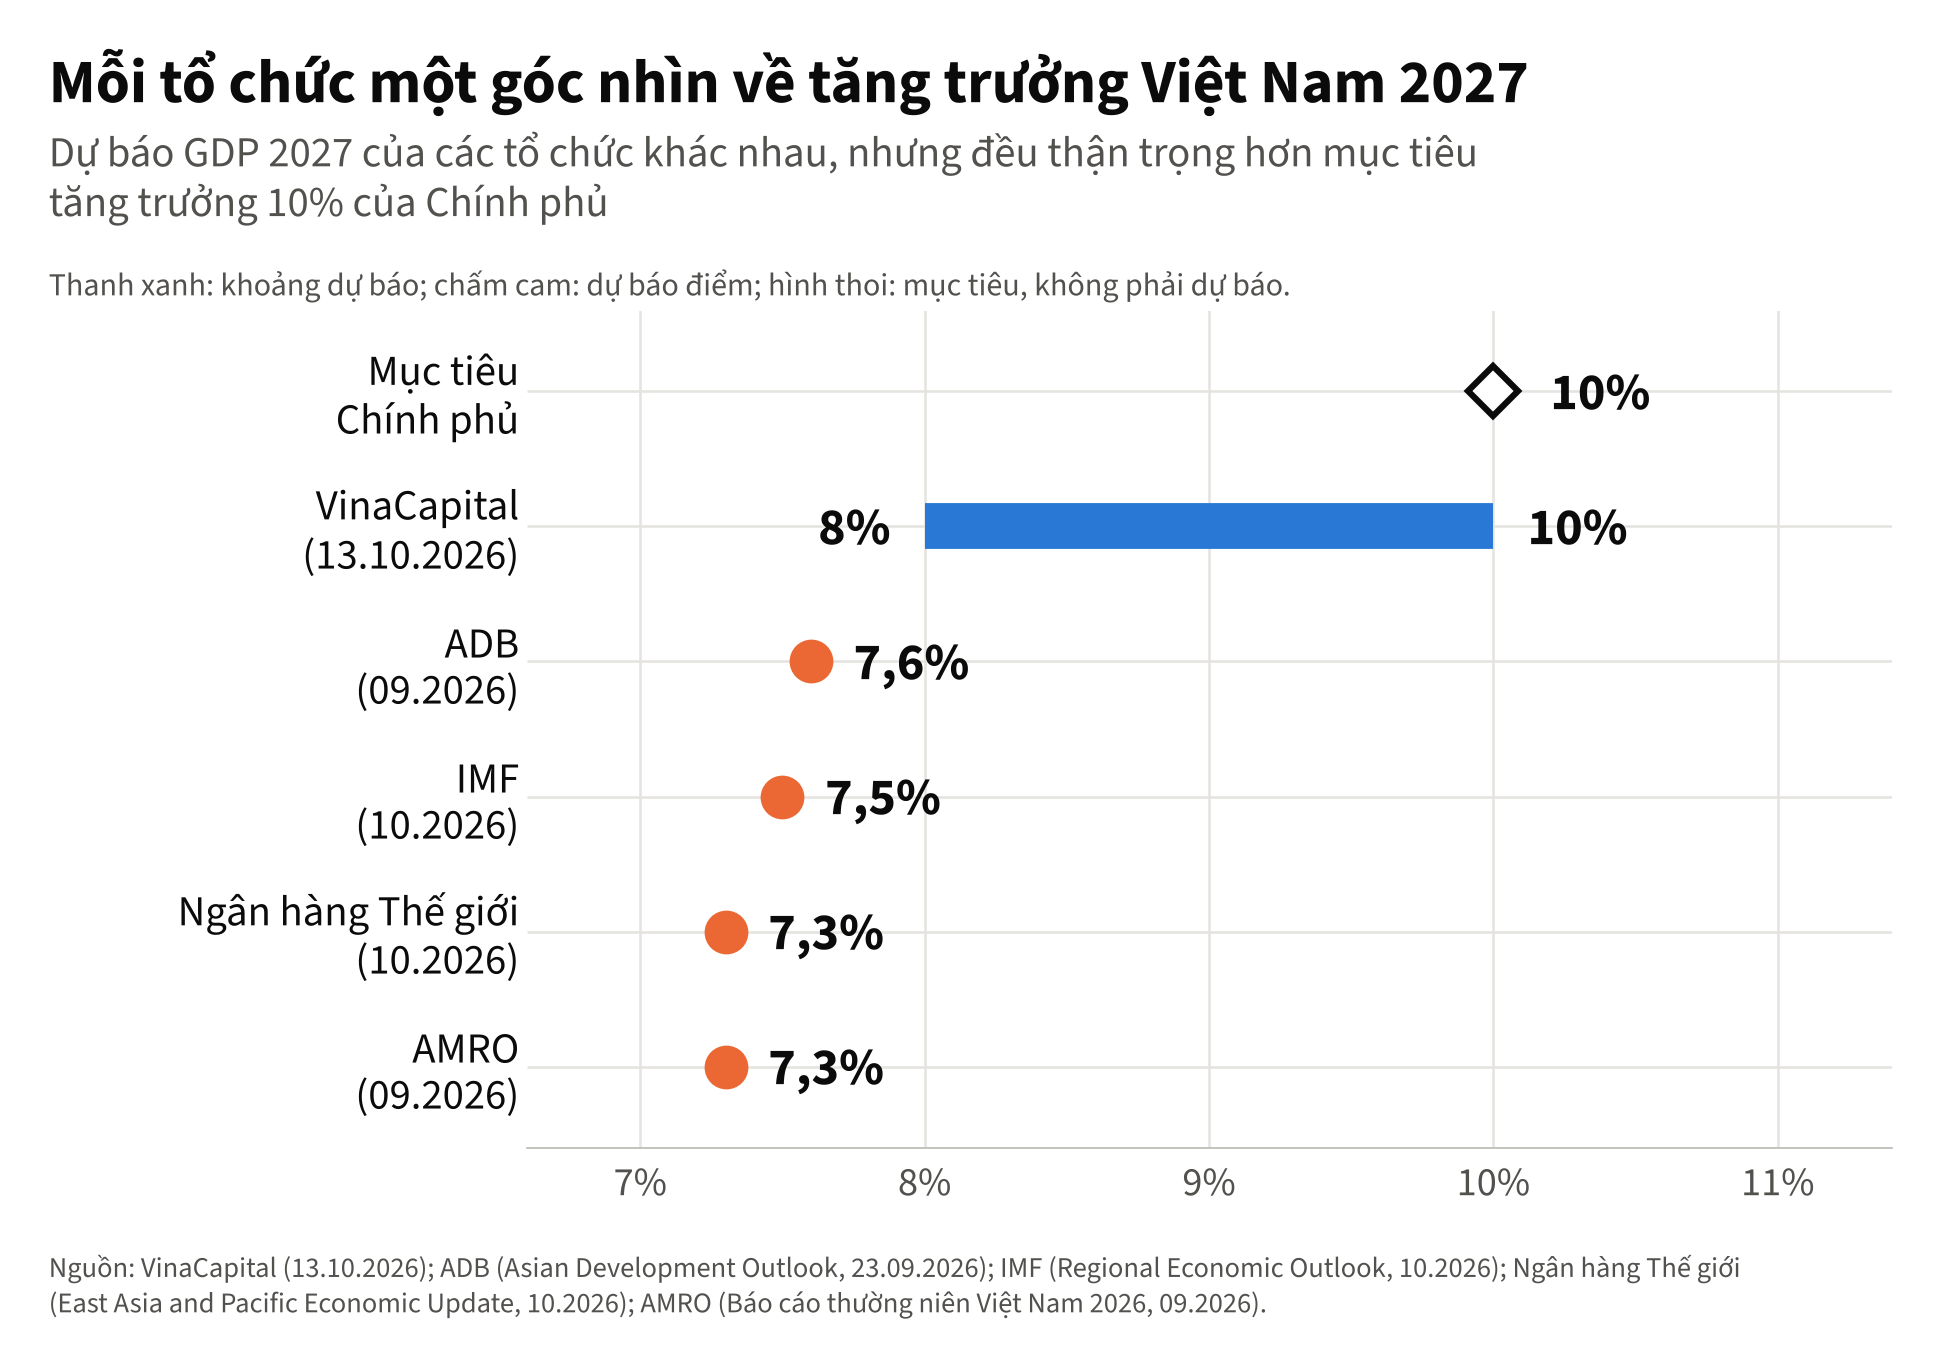
Những trụ cột tăng trưởng nói trên sẽ đưa GDP Việt Nam 2027 có thể đạt 8-10%, tăng trưởng sản xuất đạt khoảng 10% và mức nợ công được giữ ở mức xấp xỉ 37% GDP. Dự báo này cao hơn so với quan điểm từ đa số các tổ chức quốc tế về Việt Nam. Worldbank, IMF và AMRO đều dự đoán kinh tế năm sau của Việt Nam sẽ tăng trưởng trong khoảng 7,3 - 7,5%, dù cả ba tổ chức đều đã điều chỉnh nâng dự báo tăng trưởng Việt Nam năm nay so với thời điểm tháng 4 hoặc tháng 7.
Trong báo cáo kinh tế-xã hội trước Quốc hội của thủ tướng Lê Minh Hưng, mục tiêu năm 2027 tăng trưởng kinh tế "phấn đấu từ 10% trở lên," "tốc độ tăng chỉ số giá tiêu dùng khoảng 4,5%," theo baochinhphu.vn.
Trong 10 nhóm nhiệm vụ, giải pháp trọng tâm, có nhóm giải pháp phát triển đồng bộ, hiện đại kết cấu hạ tầng chiến lược, nhất là các dự án quan trọng, trọng điểm, liên vùng.
Để phục vụ mục tiêu tăng trưởng hai con số giai đoạn 2026-2030, Việt Nam cần khoảng 38,5 triệu tỉ đồng vốn đầu tư toàn xã hội, theo tính toán được bộ Tài chính công bố. Kế hoạch đầu tư công trung hạn nguồn ngân sách nhà nước được Quốc hội thông qua cho giai đoạn này có quy mô 8,22 triệu tỉ đồng.
Riêng đường sắt tốc độ cao Bắc - Nam cần 1,7 triệu tỉ đồng và hai tuyến metro ở TP.HCM, Hà Nội có nhu cầu vốn 1,9 triệu tỉ đồng. Cơ cấu nguồn vốn dự kiến gần như giữ nguyên so với 2021-2025: khu vực công 29%, tư nhân 55% và FDI 16%. Việt Nam đang cân nhắc phát hành trái phiếu quốc tế lần đầu tiên kể từ 2014 để giảm bớt gánh nặng về vốn cho nội địa.
Áp lực huy động vốn càng lớn khi hiệu quả đầu tư còn hạn chế. Theo AMRO, hệ số ICOR, phản ánh lượng vốn đầu tư cần để tạo thêm một đơn vị GDP, của Việt Nam bình quân khoảng 6,43 trong giai đoạn 2021-2025, so với 4,5 của Malaysia và 6,6 của Indonesia. AMRO cũng lưu ý tỉ lệ đầu tư từng đạt đỉnh 43,9% GDP năm 2010, đồng thời cảnh báo đầu tư quá mức có thể làm giảm hiệu quả và gây dư thừa công suất. Để đạt tăng trưởng hai con số, Việt Nam không chỉ cần huy động thêm vốn mà còn phải phân bổ và sử dụng vốn hiệu quả hơn.
Trong khi đó, nguồn tài trợ vẫn phụ thuộc nhiều vào ngân hàng. Theo VinaCapital, tỉ lệ tín dụng trên GDP của Việt Nam năm 2025 thuộc nhóm cao nhất châu Á, còn tỉ lệ cho vay trên tiền gửi vượt 110%, cho thấy áp lực cân đối nguồn vốn.
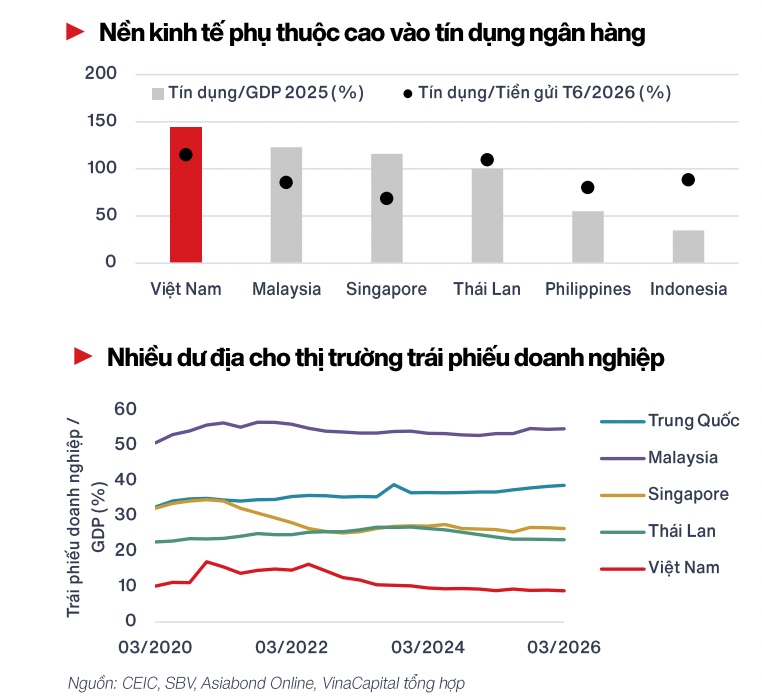
AMRO cũng đưa ra cảnh báo tương tự nhận định của bà Thu: tín dụng tăng 19,1% trong năm 2025, đưa dư nợ lên khoảng 145% GDP. Việc dùng tín dụng để đẩy tăng trưởng vượt mức tiềm năng có thể làm gia tăng rủi ro tài chính. Ngân sách cũng khó đáp ứng toàn bộ nhu cầu vốn, khi thâm hụt ngân sách cơ bản được dự báo tăng dần để hỗ trợ mục tiêu tăng trưởng hai con số, trong khi giải ngân đầu tư công vẫn chậm hơn kỳ vọng.
Lối ra, theo bà Thu, là mở rộng các kênh vốn dài hạn. Quy mô tài sản do ngành quản lý quỹ Việt Nam quản lý mới tương đương khoảng 6% GDP, cho thấy dư địa phát triển còn lớn. Thị trường trái phiếu doanh nghiệp còn nhỏ, trong khi quỹ hưu trí tự nguyện chưa phát triển. Ngân hàng vì vậy cần từng bước mở rộng vai trò từ bên cho vay sang bên thu xếp vốn, kết nối doanh nghiệp với các công ty bảo hiểm và nhà đầu tư quốc tế, thay vì chủ yếu tài trợ bằng nguồn vốn trên bảng cân đối của mình.
Ở khu vực công, AMRO cho rằng nhu cầu tài trợ ngày càng lớn để phục vụ mục tiêu tăng trưởng cao khiến cải cách thị trường trái phiếu chính phủ trở nên cấp thiết. Các ưu tiên gồm mở rộng cơ sở nhà đầu tư, cân đối cơ cấu kỳ hạn và bổ sung công cụ ngắn hạn.
Với khu vực tư nhân, AMRO khuyến nghị phát triển các kênh huy động vốn chủ sở hữu, trong đó có quỹ đầu tư bất động sản, đồng thời cải cách thị trường trái phiếu doanh nghiệp. Theo cơ quan này, việc thiếu cơ hội đầu tư hấp dẫn trong nước khiến một số nhà đầu tư tìm đến tài sản ở nước ngoài. Một thị trường vốn phát triển hơn vì vậy không chỉ giúp huy động nguồn lực mà còn tạo thêm lựa chọn để giữ vốn ở lại.
Một tín hiệu thuận lợi xuất hiện ngày 8/10/2026, khi tổ chức xếp hạng tín nhiệm R&I của Nhật Bản nâng xếp hạng nhà phát hành bằng ngoại tệ của Việt Nam từ BB+ lên BBB-, triển vọng ổn định. Đây là lần đầu Việt Nam đạt mức đầu tư theo thang xếp hạng của R&I. Theo bà Thu, bước tiến này có thể giúp Việt Nam tiếp cận nguồn vốn quốc tế thuận lợi hơn, với chi phí thấp hơn, hỗ trợ mục tiêu huy động vốn dài hạn cho tăng trưởng.
Tăng trưởng hai con số, dòng vốn FDI và chuyển đổi công nghệ sẽ định hình kinh tế Việt Nam ra sao? Cơ hội nào sau nâng hạng thị trường chứng khoán, doanh nghiệp tư nhân nên mở rộng hay thu hẹp trong năm 2027 và làm gì để thu hút đầu tư? Cùng thảo luận tại Vietnam Future Economy Summit 2026, do Bloomberg Businessweek Vietnam và Beacon Asia Media tổ chức ngày 26.11 tại TP.HCM. Đăng ký tham dự tại đây.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/ha-tang-la-tru-cot-tang-truong-viet-nam-2027-nguon-von-tiep-tuc-la-nut-that-61018.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất