
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Nhu cầu đối với các thương vụ AI và tài trợ hạ tầng công nghệ tiếp tục tăng, theo lãnh đạo của Goldman Sachs và Morgan Stanley.
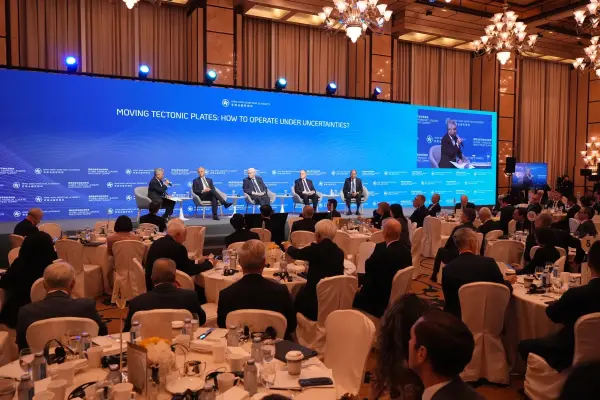
Hình ảnh: Anthony Kwan/Bloomberg
Tác giả: Thường Quân
03 tháng 11, 2026 lúc 12:01 PM
Làn sóng đầu tư trí tuệ nhân tạo (AI) đang tạo ra nhu cầu lớn đối với các thương vụ tài chính, từ huy động vốn, mua bán doanh nghiệp đến xây dựng hạ tầng tính toán. David Solomon, CEO Goldman Sachs, và Ted Pick, CEO Morgan Stanley, đều nhận định hoạt động kinh doanh liên quan đến các thương vụ doanh nghiệp vẫn duy trì sức mạnh đáng kể, trong bối cảnh các công ty công nghệ tiếp tục mở rộng đầu tư để đáp ứng nhu cầu AI.
Phát biểu tại Hội nghị Thượng đỉnh Đầu tư các Nhà lãnh đạo Tài chính Toàn cầu của Cơ quan Tiền tệ Hong Kong (HKMA), Solomon cho biết ông đang chứng kiến nhu cầu rất mạnh đối với các thương vụ. Trao đổi với Bloomberg TV sau phiên thảo luận, lãnh đạo Goldman Sachs nhận định một siêu chu kỳ công nghệ sẽ chi phối thị trường vốn và hoạt động tài trợ trong thời gian tới. Ông dự báo hoạt động tài trợ sẽ duy trì mạnh trong 12 đến 24 tháng tiếp theo, đồng thời cho biết châu Á có thể chiếm khoảng 15 đến 20% hoạt động kinh doanh toàn cầu của ngân hàng.
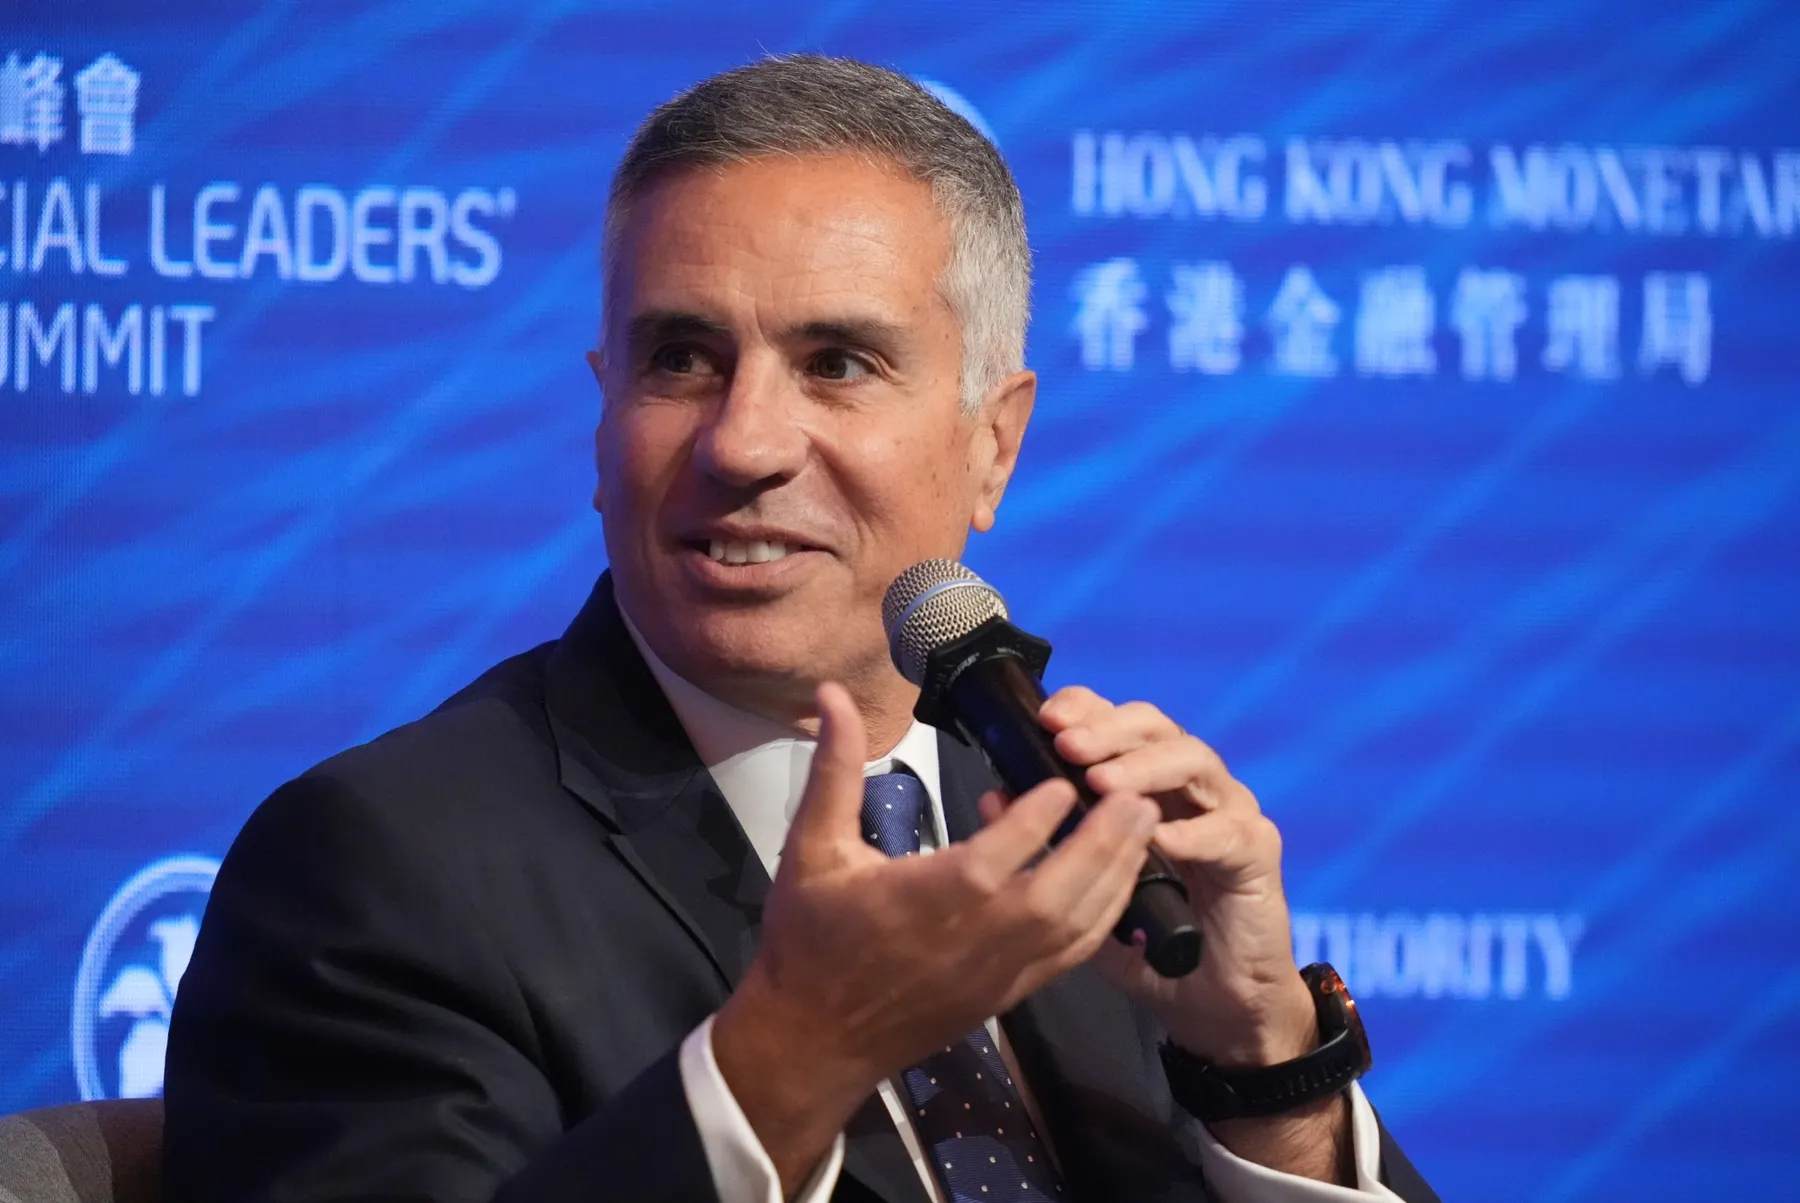
Nhận định này phản ánh quy mô vốn mà quá trình phát triển AI đang cần đến. Các doanh nghiệp công nghệ phải đầu tư đồng thời vào chip, máy chủ, trung tâm dữ liệu, năng lực tính toán và nguồn cung năng lượng. Quy mô đầu tư ngày càng lớn khiến hoạt động tài trợ trở thành một phần quan trọng của chu kỳ tăng trưởng, đồng thời mở rộng cơ hội kinh doanh cho các ngân hàng đầu tư và tổ chức quản lý tài sản.
Ted Pick của Morgan Stanley cũng nhấn mạnh lợi nhuận doanh nghiệp hiện vẫn ở mức đặc biệt cao. Tuy nhiên, bức tranh tăng trưởng không đồng nghĩa các nhà đầu tư có thể bỏ qua rủi ro. Daniel Pinto, lãnh đạo JPMorgan, cho rằng định giá trong lĩnh vực AI vẫn ở mức cao và thị trường có thể trải qua một đợt điều chỉnh. Những cảnh báo này xuất hiện khi dòng vốn tiếp tục đổ vào các công ty công nghệ và những doanh nghiệp cung cấp hạ tầng phục vụ AI.
Một trong những vấn đề nổi bật tại hội nghị là khoảng cách giữa nhu cầu và năng lực cung ứng hạ tầng AI. Jon Gray của Blackstone cho biết nhu cầu đối với hạ tầng tính toán đang vượt xa nguồn cung. Bruce Flatt, CEO Brookfield Asset Management, cũng nhận định nguồn cung phục vụ quá trình xây dựng hạ tầng AI vẫn rất hạn chế, trong khi năng lượng có thể trở thành yếu tố giới hạn khả năng mở rộng.
Brookfield hiện là một trong những nhà đầu tư lớn vào hạ tầng tính toán AI. Theo thông tin Bloomberg từng công bố hồi tháng 6, công ty quản lý tài sản này đang huy động 50 tỉ USD thông qua nhiều quỹ để đầu tư vào lĩnh vực trên. Hoạt động huy động vốn cho thấy các tổ chức đầu tư lớn đang tìm cách tham gia vào chuỗi cung ứng AI, thay vì chỉ tập trung vào cổ phiếu của những doanh nghiệp trực tiếp phát triển công nghệ.
Flatt cho rằng năng lực hạ tầng được xây dựng trong chu kỳ hiện nay có nguy cơ thấp hơn nhu cầu thực tế. Ông cũng cảnh báo chu kỳ đầu tư này chứa đựng rủi ro rất lớn, trong đó nhiều nhà đầu tư có thể mất khoản tiền đáng kể. Tuy nhiên, những người lựa chọn đúng doanh nghiệp và đứng đúng phía của thị trường có thể đạt được lợi nhuận đặc biệt lớn. Theo ông, đây có thể là cơ hội chỉ xuất hiện một lần trong đời đối với những nhà đầu tư có vị thế phù hợp.
Năng lượng đang nổi lên như một vấn đề quan trọng trong quá trình mở rộng công suất. Việc xây dựng thêm trung tâm dữ liệu và hệ thống máy chủ đòi hỏi nguồn điện lớn, trong khi các cơ sở hạ tầng này phải hoạt động liên tục để đáp ứng nhu cầu tính toán. Vì vậy, khả năng cung cấp điện và triển khai các dự án hạ tầng có thể quyết định tốc độ mở rộng của ngành, ngay cả khi vốn đầu tư và nhu cầu công nghệ vẫn ở mức cao.
Jim Coulter của TPG cũng cho rằng năng lực tính toán AI vào năm 2030 có thể không đáp ứng đủ nhu cầu nếu chính phủ không tham gia. Ông nhấn mạnh hiện vẫn tồn tại nhiều yếu tố chưa thể dự đoán trong hoạt động đầu tư AI, tương tự những gì từng diễn ra trong cơn sốt vàng tại San Francisco.
Coulter sử dụng hình ảnh những người bán cuốc, xẻng trong cơn sốt vàng để giải thích cơ hội kinh doanh trong chu kỳ công nghệ. Theo ông, lịch sử cho thấy những người trực tiếp đi tìm vàng không phải lúc nào cũng là bên tạo ra tài sản lớn nhất. Các doanh nghiệp cung cấp công cụ và dịch vụ cho hoạt động khai thác mới có thể là những người hưởng lợi bền vững hơn. Với AI, những doanh nghiệp cung cấp chip, trung tâm dữ liệu và hạ tầng tính toán có thể nằm trong nhóm hưởng lợi từ nhu cầu đầu tư của toàn ngành.
Bob Prince, đồng giám đốc đầu tư Bridgewater Associates, cho rằng thị trường hiện vẫn thiếu hụt năng lực tính toán do nhu cầu vượt nguồn cung. Tuy nhiên, ông đặc biệt chú ý đến năm 2028, thời điểm mà công suất được đầu tư trong giai đoạn hiện tại bắt đầu thể hiện rõ tác động đối với cung và cầu.
Theo Prince, nguồn cung năng lực tính toán vào năm 2028 có thể cao gấp 30 lần so với giữa năm 2026. Công suất phục vụ hoạt động suy luận của AI cũng có thể tăng tương ứng. Đây là một thay đổi đáng kể đối với thị trường, bởi năng lực tính toán được mở rộng nhanh chóng có thể làm thay đổi tương quan giữa nhu cầu sử dụng công nghệ và lượng vốn đã được đầu tư để xây dựng hạ tầng.
Prince cho rằng đến thời điểm đó, thị trường sẽ có cơ sở cụ thể hơn để đánh giá hiệu quả của các quyết định đầu tư. Những doanh nghiệp đã xây dựng được công suất sẽ phải chứng minh khả năng tìm kiếm khách hàng và tạo ra doanh thu. Ngược lại, các nhà đầu tư cũng sẽ nhìn thấy rõ hơn những dự án không thể thu hút đủ nhu cầu để khai thác hết công suất.
Bridgewater vẫn giữ quan điểm đặc biệt lạc quan về AI, nhưng Prince đặt ra một câu hỏi quan trọng: thị trường cần bao nhiêu nhu cầu thực tế để hấp thụ lượng công suất đang được xây dựng? Theo ước tính của ông, nhu cầu ổn định trên toàn cầu cần đạt khoảng 2.000 tỉ USD mỗi năm để hấp thụ nguồn cung vào năm 2028. Prince cho biết con số này cũng tương đương mức mà thị trường hiện đã phản ánh vào định giá của lĩnh vực AI.
Nhận định đó cho thấy khoảng cách giữa kỳ vọng đầu tư và khả năng tạo ra doanh thu đang trở thành vấn đề cần theo dõi. Các doanh nghiệp có thể huy động lượng vốn lớn để xây dựng hạ tầng, nhưng hiệu quả tài chính cuối cùng phụ thuộc vào việc khách hàng có sẵn sàng chi trả cho năng lực tính toán hay không. Nếu nguồn cung tăng nhanh hơn nhu cầu, một phần công suất có thể không được khai thác hiệu quả, gây sức ép lên lợi nhuận và khả năng hoàn vốn.
Rủi ro định giá trong chu kỳ công nghệ
Những cảnh báo về rủi ro đầu tư cũng xuất hiện trong các phiên thảo luận về triển vọng thị trường. Ron O’Hanley, CEO State Street, cho rằng hiện vẫn khó xem AI là một bong bóng, bởi nhu cầu thực tế đang hỗ trợ cho những khoản đầu tư khổng lồ được rót vào công nghệ này. Tuy nhiên, quan điểm đó không loại trừ khả năng thị trường xuất hiện những đợt điều chỉnh khi kỳ vọng tăng trưởng và kết quả kinh doanh thực tế có sự chênh lệch.
Pinto của JPMorgan cho rằng định giá AI vẫn cao và một đợt điều chỉnh có thể xảy ra. Theo ông, những đợt điều chỉnh trong AI hoặc tín dụng tư nhân có thể là diễn biến lành mạnh, bởi chúng giúp ngăn chặn sự hình thành bong bóng tài sản. Nhận định này đặt ra yêu cầu phân biệt giữa nhu cầu đầu tư hạ tầng có cơ sở kinh tế và hoạt động đầu cơ dựa trên kỳ vọng tăng trưởng trong tương lai.
Một vấn đề khác là mức độ bất định trong các quyết định phân bổ vốn. Flatt cho biết chu kỳ đầu tư vốn lớn thường đi kèm những rủi ro khó dự đoán, khiến kết quả giữa các doanh nghiệp và nhà đầu tư có thể phân hóa mạnh. Trong lĩnh vực AI, sự khác biệt giữa những doanh nghiệp kiểm soát được nguồn cung, có khách hàng và tạo ra doanh thu với những doanh nghiệp chỉ mở rộng công suất sẽ ngày càng rõ khi thị trường bước vào giai đoạn khai thác đầu tư.
Làn sóng đầu tư AI đang tạo ra hai chuyển động song song. Một mặt, nhu cầu vốn lớn thúc đẩy hoạt động tài trợ, xây dựng trung tâm dữ liệu và mở rộng năng lực tính toán. Mặt khác, tốc độ đầu tư cao khiến thị trường phải đối diện với câu hỏi về khả năng hấp thụ công suất và mức lợi nhuận mà các khoản đầu tư có thể mang lại.
Các nhận định tại hội nghị cho thấy giới tài chính vẫn nhìn nhận AI là động lực tăng trưởng quan trọng trong những năm tới. Tuy nhiên, khi quy mô đầu tư ngày càng lớn, trọng tâm đánh giá sẽ dần chuyển từ khả năng huy động vốn và xây dựng hạ tầng sang hiệu quả khai thác công suất, doanh thu và lợi nhuận thực tế. Năm 2028, theo cách nhìn của Prince, có thể trở thành thời điểm thị trường bắt đầu nhận được câu trả lời rõ ràng hơn cho những kỳ vọng đang được đặt vào chu kỳ AI hiện nay.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/goldman-sachs-va-morgan-stanley-tu-tin-nhu-cau-dau-tu-ai-van-rat-manh-61299.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất