
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Kevin Warsh muốn nhà đầu tư nhìn vào nền kinh tế thay vì đoán bước đi tiếp theo của Fed nhưng khi các quan chức tránh phát tín hiệu quá rõ về lãi suất thì thị trường lại tự ghép các phát biểu và dữ liệu để dựng nên một lộ trình.
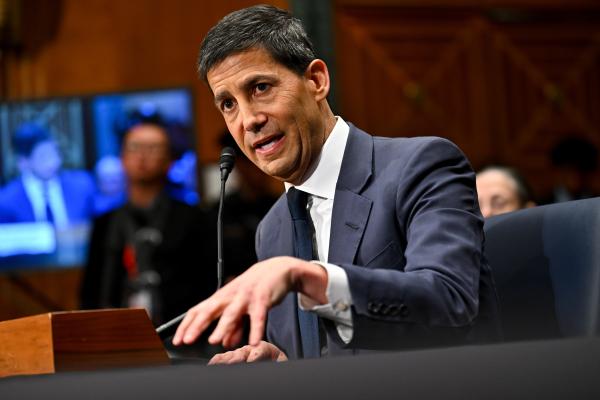
Ông Kevin Warsh trong một buổi điều trần phê chuẩn tại Thượng viện ở Washington vào ngày 21 tháng 4. Hình ảnh: Graeme Sloan/Bloomberg
Tác giả: Quế Ninh
07 tháng 10, 2026 lúc 2:55 PM
Tóm tắt bài viết bởi
Sau khi tiếp quản Fed vào mùa Xuân năm nay, Chủ tịch Fed Warsh kêu gọi nhà đầu tư “tập trung vào quả bóng, đừng nhìn trọng tài”. Ông muốn ngân hàng trung ương của Mỹ tránh kiểu truyền thông từng giúp thị trường dự đoán trước các quyết định lãi suất.
Tuần trước cho thấy cách tiếp cận này có một điểm yếu. Hai nhân vật có ảnh hưởng trong nhóm lãnh đạo Fed, Chủ tịch Fed chi nhánh New York John Williams và Phó Chủ tịch Philip Jefferson, lần lượt phát tín hiệu rằng ngân hàng trung ương chưa vội tăng lãi suất trở lại trong tháng này.
Phản ứng trên thị trường đến khá nhanh. Xác suất Fed tăng lãi suất trong tháng 10, từng lên khoảng 70% sau khi Warsh giải thích quan điểm vào tháng trước, giảm còn khoảng 25% trước báo cáo việc làm hôm thứ Sáu và tiếp tục đi xuống sau đó.
Các quan chức Fed từ lâu đã lo ngại việc báo trước bước đi chính sách có thể khiến họ bị mắc kẹt trong một lộ trình mà dữ liệu sau đó buộc họ phải thay đổi. Đây cũng là một trong những lý do Warsh muốn giảm sự phụ thuộc của thị trường vào phát ngôn của ngân hàng trung ương.
Nhưng khi Fed nói ít hơn về chiến thuật, nhà đầu tư không ngừng dự đoán. Họ tìm kiếm tín hiệu trong từng phát biểu, kết hợp với dữ liệu kinh tế và biến động trên thị trường trái phiếu để xác định bước đi tiếp theo.
“Bạn không cần phải hứa hẹn một lộ trình lãi suất để mọi người tìm ra một lộ trình lãi suất ẩn ý”, Eric Rosengren, Chủ tịch Fed chi nhánh Boston giai đoạn 2007-2021, nói. Theo ông, nếu một quan chức tự nhận mình là người cứng rắn với lạm phát, nhà đầu tư sẽ suy ra rằng lãi suất có thể phải tăng đáng kể.
Đến cuối tháng 9, nhiều nhà đầu tư đã đi đến kết luận rằng lập luận của Warsh về đợt tăng lãi suất trước đó đủ để Fed tiếp tục nâng lãi suất tại cuộc họp ngày 27-28.10. Ông từng nói lãi suất chưa đủ sức kìm hãm nền kinh tế và lạm phát cần giảm "với tốc độ đủ nhanh".
Những suy luận này đặt Fed vào thế khó. Nếu không tăng lãi suất trong tháng 10, ngân hàng trung ương có thể khiến thị trường bất ngờ và phải giải thích tại sao lại chờ đợi khi chính các quan chức cho rằng chính sách chưa đủ thắt chặt. Nếu vẫn tăng, Fed lại có nguy cơ hành động khi chưa thấy đủ bằng chứng cần thiết, trong thời điểm chỉ còn vài ngày trước cuộc bầu cử giữa kỳ.
Các dự báo của Fed trong tháng 9 vẫn để ngỏ khả năng tạm dừng dưới thời Warsh. Nhưng thị trường cần thêm thông tin để xác định đâu là kịch bản có khả năng xảy ra.
“Nếu các quan chức không có ý định tăng lãi suất nhanh như thị trường kỳ vọng, thì bạn cần phải hạ thấp kỳ vọng đó xuống”, Rosengren nói. Theo ông, Warsh có thể khó trực tiếp làm điều này mà không tạo cảm giác ông đang quay lại với chính cách truyền thông mà mình muốn hạn chế. Thông điệp được truyền qua Williams và Jefferson có thể là một cách mềm hơn.
Williams nói một đợt tăng lãi suất khác "vào cuối năm nay" có thể phù hợp, nhưng "không có gì phải vội vã". Chỉ một tuần trước đó, ông từng nói với khán giả tại London rằng thời kỳ Fed đưa ra hướng dẫn trước về chính sách đã kết thúc.
Kurt Lewis, cựu cố vấn cấp cao của Fed và hiện phụ trách chính sách ngân hàng trung ương tại Piper Sandler, cho rằng phát biểu của Williams cụ thể hơn mức cần thiết. Thời điểm đưa ra tín hiệu cũng đáng chú ý vì cuộc họp tiếp theo vẫn còn khá xa và nền kinh tế có thể xuất hiện thêm nhiều dữ liệu mới.
Các nhà kinh tế nhanh chóng điều chỉnh dự báo. Lewis rút lại kỳ vọng Fed tăng lãi suất trong tháng 10 sau phát biểu của Williams và Jefferson. Goldman Sachs và RBC Capital Markets cũng bỏ dự báo tăng lãi suất trong tháng này, gia nhập phần lớn giới phân tích đang nghiêng về khả năng Fed chỉ tăng vào tháng 12.
Không có nhiều dữ liệu kinh tế mới đủ sức làm thay đổi đáng kể triển vọng trong thời gian đó. Một biến số khác lại nổi lên: lợi suất trái phiếu chính phủ Mỹ tăng.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm lên khoảng 5,25% vào đầu tuần trước, từ khoảng 5% sau đợt tăng lãi suất ngày 16.9 của Fed. Đây là một phần trong xu hướng lãi suất dài hạn tăng trên diện rộng. Jefferson cũng đề cập đến diễn biến này trong phát biểu của mình.
Lợi suất dài hạn cao hơn có thể giúp Fed đạt mục tiêu thắt chặt điều kiện tài chính mà không cần tăng lãi suất chính sách quá nhiều. Chi phí vay cao hơn sẽ tác động đến đầu tư, tiêu dùng và hoạt động của doanh nghiệp.
Tuy nhiên, tác động lần này khó đoán hơn những chu kỳ trước. Nợ của chính phủ và doanh nghiệp Mỹ đã cao hơn đáng kể, khiến một đợt tăng kéo dài của lãi suất dài hạn có thể tạo sức ép lớn hơn lên nền kinh tế.
Lịch trình cuộc họp cũng khiến Fed phải cân nhắc. Warsh muốn các quan chức đưa ra quyết định tại cuộc họp dựa trên dữ liệu mới nhất, thay vì báo trước quá nhiều tháng. Nhưng cuộc họp ngày 27-28.10 chỉ diễn ra sáu ngày trước cuộc bầu cử giữa kỳ, khiến bất kỳ quyết định gây bất ngờ nào cũng có thể nhanh chóng trở thành vấn đề chính trị.
“Trì hoãn lãi suất trong một cuộc họp không tạo ra sự khác biệt lớn về mặt kinh tế nhưng có thể tạo ra sự khác biệt lớn về mặt chính trị”, tờ Wall Street Jounal dẫn lời ông Rosengren.
Nếu thị trường tin rằng Fed sẽ tăng lãi suất nhưng ngân hàng trung ương không hành động, chính quyền có thể bị đặt vào tình thế phải giải thích liệu các quan chức Fed có truyền đi một lộ trình mà sau đó họ không thực hiện hay không.
Những diễn biến vừa qua chưa đồng nghĩa Warsh từ bỏ mục tiêu giảm sự phụ thuộc của thị trường vào lời nói của Fed. Vấn đề nằm ở cách thực hiện.
“Mọi chủ tịch đều trải qua một giai đoạn mà thị trường diễn giải lời nói rất khác so với dự kiến và họ phải điều chỉnh”, Rosengren nhấn mạnh. Theo ông, không dễ để một quan chức quen với môi trường chính sách hiểu hết mức độ nhạy cảm của thị trường, nơi hàng trăm triệu USD có thể được đặt cược vào một vài từ trong bài phát biểu.
Warsh có thể đang trải qua giai đoạn điều chỉnh đó. Thay vì quay lại hoàn toàn với cách Fed từng sử dụng hướng dẫn trước, ông có thể phải tìm một mức độ minh bạch đủ để thị trường hiểu cách các quan chức nhìn nhận nền kinh tế, nhưng không biến mỗi phát biểu thành một cam kết về quyết định lãi suất tiếp theo.
Loretta Mester, Chủ tịch Fed chi nhánh Cleveland giai đoạn 2014-2024, từng kêu gọi Fed giải thích rõ hơn cách chính sách sẽ phản ứng trước những thay đổi của nền kinh tế. Theo bà, sự việc lần này cho thấy giới hạn của việc để thị trường tự diễn giải.
Đó có thể là nghịch lý lớn nhất trong nỗ lực thay đổi cách Fed giao tiếp. Khi ngân hàng trung ương nói quá nhiều, thị trường có thể phụ thuộc vào từng câu chữ. Khi nói quá ít, nhà đầu tư lại tự tạo ra câu chuyện từ những mảnh thông tin còn lại.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/fed-khong-noi-ro-lo-trinh-va-rui-ro-khi-thi-truong-tu-chap-noi-du-kien-60805.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất