
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Việt Nam dẫn đầu Đông Nam Á với tăng trưởng dự báo 6,2%/năm đến 2035 nhờ FDI. Nhưng lợi thế lắp ráp giá rẻ sẽ xói mòn nếu chậm gỡ nút thắt năng lượng và vốn.
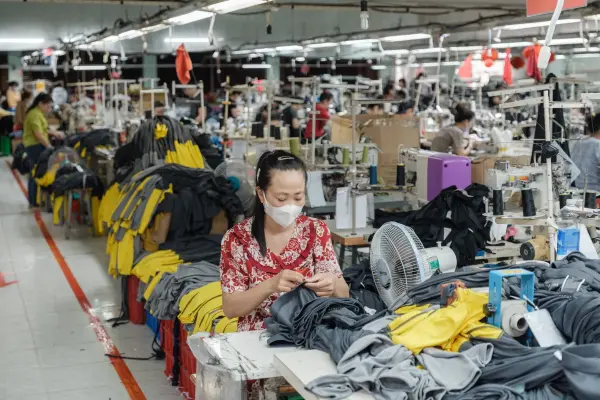
Một nhà máy may mặc tại TP. Hồ Chí Minh, Việt Nam. Hình ảnh: Linh Pham/Bloomberg
Tác giả: Chi Kim
18 tháng 09, 2026 lúc 10:48 AM
Tóm tắt bài viết bởi
Trong báo cáo Southeast Asia Outlook 2026-2035 của Bain & Company, DBS và Vriens & Partners, Việt Nam được mô tả là nước có "biên độ triển vọng nghiêng nhiều nhất về phía tích cực ở thập kỷ tới" trong cả khối SEA-6 (gồm 6 nền kinh tế lớn nhất Đông Nam Á - Indonesia, Malaysia, Philippines, Singapore, Thái Lan và Việt Nam). Tuy nhiên, lợi thế đó có hạn sử dụng, và điều quyết định là tốc độ Việt Nam xử lý 2 nút thắt thực thi trong vài năm tới.
Năm 2025, Việt Nam tăng trưởng GDP thực 7,5%, cao nhất SEA-6 và vượt mức bình quân 5,1% của cả khối. Điều này không hẳn có tính đột biến bởi xét theo từng thập kỷ kể từ 1996, Việt Nam duy trì tốc độ tăng trưởng bình quân quanh mức 6-7%, một sự ổn định mà không nước SEA-6 nào khác đạt được khi phần lớn đều chậm lại qua từng thập kỷ. Mức tăng trưởng thực tế 2024-2025 cũng vượt xa dự báo 6,6% mà chính báo cáo đưa ra hồi 2024, mức chênh lệch tích cực lớn nhất trong cả khối.
Tuy tăng nhanh, nhưng quy mô nền kinh tế Việt Nam vẫn thuộc loại nhỏ trong nhóm sáu nước. Khi nền kinh tế càng nhỏ, mỗi đồng vốn đổ vào càng dễ tạo ra mức tăng phần trăm ấn tượng. Vị trí dẫn đầu về tốc độ, vì vậy, chưa đi kèm vị trí dẫn đầu về quy mô.
Động lực đứng sau tốc độ đó là một vị trí đặc biệt trong làn sóng tái cấu trúc chuỗi cung ứng toàn cầu. Trái với xu hướng chung của khu vực, nơi tỉ trọng giá trị gia tăng ngành chế biến chế tạo trong GDP đã giảm dần từ đỉnh giữa những năm 2000, Việt Nam là ngoại lệ duy nhất, nhờ làn sóng đầu tư "Trung Quốc+1" vào điện tử và máy móc.
Điều làm Việt Nam khác biệt với phần còn lại của khu vực là khả năng thu hút đồng thời cả dòng vốn liên kết với Mỹ lẫn dòng vốn liên kết với Trung Quốc, một vị thế hai chiều mà không quốc gia SEA-6 nào khác có được ở cùng mức độ.
Cơ cấu nguồn FDI đã dịch chuyển rõ theo hướng này: Tỉ trọng vốn từ Hàn Quốc giảm từ 25% giai đoạn 2015-2019 xuống 19% năm 2025, còn từ Nhật Bản giảm từ 17% xuống 10%, trong khi tỉ trọng từ Trung Quốc tăng từ 7% lên 13%.
Chiều thương mại phản ánh đúng cùng một câu chuyện, chỉ khác là mặt trái lần này lộ rõ hơn hẳn. Xuất khẩu của Việt Nam sang Mỹ tăng mạnh nhất khu vực, khi các mức thuế Washington áp lên hàng Trung Quốc vô tình mở rộng nhóm sản phẩm Việt Nam có thể xuất sang thị trường này.
Đồng thời, tỉ lệ hàng nhập khẩu từ Trung Quốc của Việt Nam tăng từ 29% (2015-2019) lên 43% năm 2025, mức phụ thuộc cao nhất SEA-6, cao hơn cả Indonesia (36%) và Thái Lan (31%). Nói cách khác, chính vị thế trung chuyển giúp Việt Nam hưởng lợi kép ở đầu ra cũng khiến nước này lệ thuộc kép ở đầu vào, vào cả thị trường tiêu thụ lẫn nguồn cung nguyên liệu.
Đi vào chi tiết hơn, khung 12 yếu tố mà báo cáo dùng để đánh giá năng lực tăng trưởng cho thấy bức tranh cải thiện của Việt Nam không đồng đều.
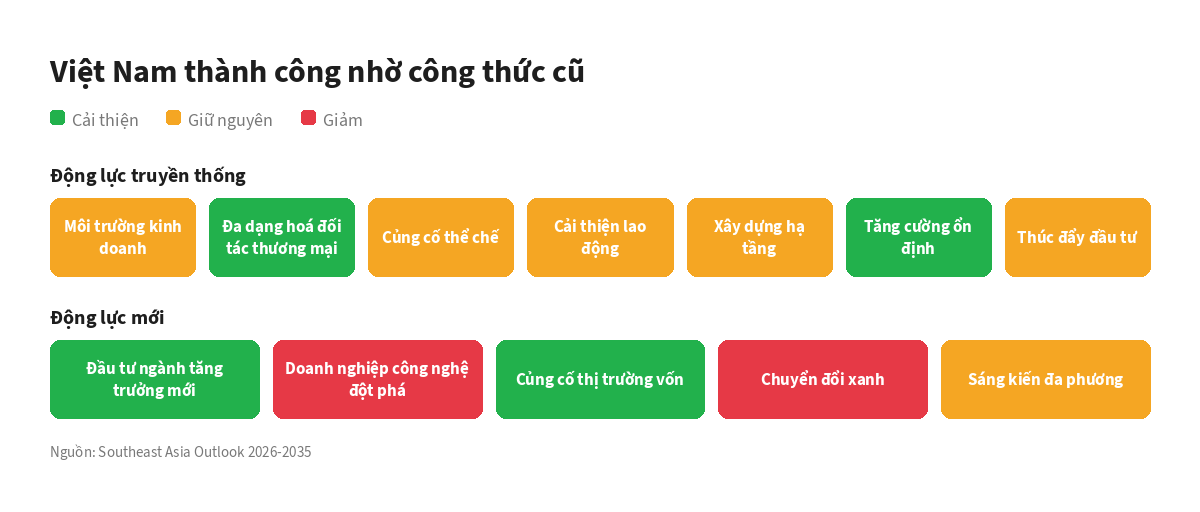
Ở nhóm động lực truyền thống, Việt Nam cải thiện ở hai trong bảy yếu tố gồm đa dạng hóa đối tác thương mại và tăng cường ổn định vĩ mô. Trong khi năm yếu tố còn lại là môi trường kinh doanh, củng cố thể chế, cải thiện lao động, xây dựng hạ tầng và thúc đẩy đầu tư đều giữ nguyên.
Ở nhóm động lực mới, Việt Nam cải thiện ở hai yếu tố là đầu tư ngành tăng trưởng mới và củng cố thị trường vốn. Bên cạnh yếu tố sáng kiến đa phương giữ nguyên, hai yếu tố còn lại là thúc đẩy doanh nghiệp công nghệ đột phá và chuyển đổi xanh đều bị xếp mức giảm.
Từ đó có thể thấy, động lực tăng trưởng của Việt Nam vẫn dựa chủ yếu vào vốn và ổn định vĩ mô, trong khi nhóm yếu tố được xem là nền tảng cho tăng trưởng chất lượng cao về dài hạn, công nghệ và tính bền vững, lại là hai điểm thụt lùi.
Dự báo tăng trưởng bình quân của Việt Nam giai đoạn 2026-2035 được báo cáo dự báo ở mức 6,2%, thấp hơn mức 6,6% của giai đoạn 2024-2034 được đưa ra vào 2024, và cũng thấp hơn hẳn mức thực tế 7,5% của 2024-2025.
Điều này có một phần nguyên nhân đến từ giới hạn của động lực tăng trưởng truyền thống dựa trên nguồn vốn, xuất khẩu, cải thiện vĩ mô, trong khi các động lưc mới như công nghệ, tính bền vững chưa thể đảm đương vai trò.
Báo cáo xác định rõ hai giới hạn cụ thể đang kìm biên độ tăng trưởng là tình trạng gián đoạn lưới điện và thị trường vốn trong nước còn mỏng.
Hai giới hạn nói trên, theo nhóm nghiên cứu là là thách thức về hạ tầng và phát triển tài chính có thể giải quyết được, chứ không phải khiếm khuyết cấu trúc như trường hợp Thái Lan (dân số già, nợ hộ gia đình cao, chia rẽ chính trị) hay Indonesia (bất ổn thể chế, chính sách tài khoá dân tuý).
Để giải bài toán trên, theo báo cáo, nên ưu tiên giải quyết tình trạng thiếu tin cậy trong cung ứng năng lượng đang cản trở sản xuất giá trị cao, và triển khai nâng cấp chuỗi giá trị dựa trên AI trước khi lợi thế lắp ráp chi phí thấp bị xói mòn.
Rủi ro dài hạn hơn nằm ở năng lực đổi mới sáng tạo. Dù cải thiện lớn nhất khu vực trong hai năm qua về năng lực sản xuất và đầu tư, hệ sinh thái đổi mới sáng tạo giai đoạn đầu của Việt Nam vẫn còn non trẻ, trong khi Singapore tiếp tục dẫn đầu về chiều sâu vốn và công nghệ.
Theo kịch bản phân tích của báo cáo, Việt Nam cùng Malaysia và Singapore được xếp vào nhóm có thể hưởng lợi bất cân xứng nếu điều kiện toàn cầu thuận lợi. Nhưng khác với Malaysia, quốc gia đang mắc kẹt ở khâu lắp ráp bán dẫn giá trị thấp hay Singapore, nơi lợi thế đến từ vị thế trú ẩn an toàn hơn là tốc độ tăng trưởng, Việt Nam vừa dẫn đầu tăng trưởng, vừa có vị thế hút vốn hai chiều độc nhất.
Trong kịch bản tối ưu, báo cáo mô tả điều này sẽ mở ra dòng vốn giá trị cao hơn, mở rộng sang logistics, khu công nghiệp và các khâu điện tử thượng nguồn, thay vì chỉ dừng ở lắp ráp cuối chuỗi như hiện nay. Điều kiện tiên quyết là cơ hội này phải được hiện thực hóa trước khi lợi thế hiện tại ở công đoạn lắp ráp giá trị gia tăng thấp bị xói mòn.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/dong-luc-tang-truong-truyen-thong-co-the-khien-viet-nam-mat-ket-trong-thap-ky-toi-60377.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất