
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - BOJ tăng lãi suất lên 1,25%, đẩy Yen vào diễn biến khó đoán, đặt ra bài toán mới về tỷ giá và chi phí vốn ngoại tệ của Việt Nam.
Tác giả: Hạnh Phạm và Thuận Đặng
18 tháng 09, 2026 lúc 2:20 PM
Tóm tắt bài viết bởi
Việc Ngân hàng Trung ương Nhật Bản (BOJ) nâng lãi suất chính sách lên 1,25% đánh dấu bước tiếp theo trong quá trình bình thường hóa chính sách tiền tệ của nền kinh tế từng duy trì lãi suất ở mức rất thấp trong nhiều thập kỷ. Động thái này đáng chú ý với Việt Nam bởi Nhật Bản hiện là một trong những đối tác thương mại, đầu tư và cung cấp vốn ODA lớn nhất, trong khi Bộ Tài chính đang nghiên cứu thêm các kênh huy động vốn quốc tế, trong đó có khả năng phát hành trái phiếu Samurai bằng Yen.
Ngày 18.9, BOJ tăng lãi suất thêm 0,25 điểm phần trăm từ 1% lên 1,25%, mức cao nhất kể từ tháng 4.1995. Quyết định được thông qua với tỉ lệ 7-2, trong đó Toichiro Asada và Ayano Sato bỏ phiếu phản đối. Đây là lần tăng đầu tiên của BOJ trong ba tháng và cũng là khoảng cách ngắn nhất giữa hai lần điều chỉnh tăng kể từ khi ông Kazuo Ueda trở thành Thống đốc BOJ năm 2023.
Điểm đáng chú ý nằm ở phản ứng của thị trường ngoại hối. Sau quyết định được công bố, đồng Yen tiếp tục suy yếu, USD/JPY có lúc vượt 157, thay vì tăng giá như kỳ vọng thông thường khi một ngân hàng trung ương nâng lãi suất. Reuters ghi nhận đồng Yen giảm khoảng 0,7% xuống 157,1 Yen/USD trong phiên 18.9, khi nhà đầu tư tập trung vào hai phiếu chống và tín hiệu chưa đủ mạnh về một đợt tăng lãi suất tiếp theo.
Diễn biến này cho thấy tác động của chính sách tiền tệ Nhật Bản đối với tỉ giá phụ thuộc vào kỳ vọng của thị trường về đường đi lãi suất trong tương lai, thay vì chỉ phản ánh mức điều chỉnh tại một cuộc họp. Đợt tăng 25 điểm cơ bản đã được dự báo rộng rãi, trong khi việc hai thành viên hội đồng phản đối khiến thị trường thận trọng hơn về tốc độ thắt chặt tiếp theo. Với doanh nghiệp và tổ chức có nghĩa vụ bằng Yen, đây là yếu tố cần được theo dõi cùng với chênh lệch lợi suất giữa Nhật Bản và các thị trường lớn.
Yen và các nghĩa vụ tài chính của Việt Nam
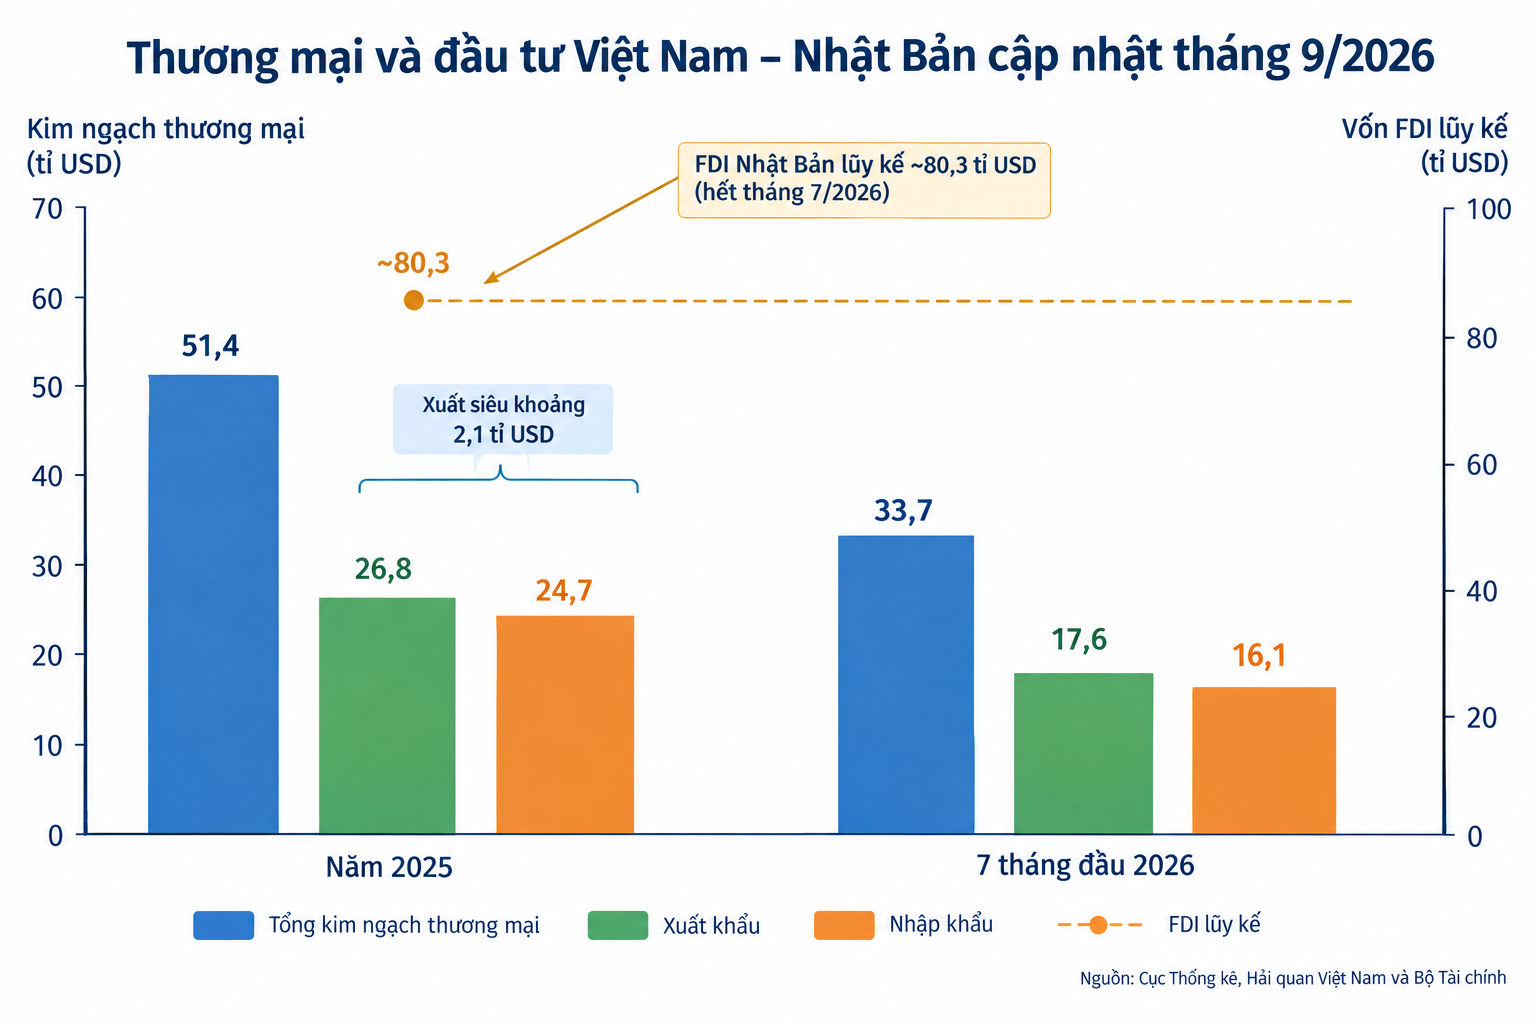
Quan hệ kinh tế Việt Nam - Nhật Bản tạo ra một kênh truyền dẫn trực tiếp từ diễn biến Yen tới hoạt động tài chính trong nước. Năm 2025, tổng kim ngạch thương mại hai chiều đạt hơn 51,43 tỉ USD, lần đầu vượt mốc 50 tỉ USD. Việt Nam xuất khẩu sang Nhật Bản 26,77 tỉ USD và nhập khẩu 24,68 tỉ USD.
Đà tăng tiếp tục được duy trì trong năm 2026. Trong 7 tháng đầu năm, thương mại hai chiều đạt khoảng 33,7 tỉ USD, tăng hơn 16,8% so với cùng kỳ. Xuất khẩu đạt khoảng 17,6 tỉ USD, tăng 16,6%, trong khi nhập khẩu đạt khoảng 16,1 tỉ USD, tăng 17%. Cùng thời gian, vốn đầu tư đăng ký lũy kế của doanh nghiệp Nhật Bản tại Việt Nam đạt khoảng 80,3 tỉ USD, đứng thứ ba trong số 153 quốc gia và vùng lãnh thổ có đầu tư tại Việt Nam.
Đối với khu vực tài chính công, mối liên hệ với đồng Yen còn rõ hơn thông qua các khoản vay ODA. Nhật Bản hiện là nhà tài trợ ODA lớn nhất của Việt Nam, với tổng vốn vay ODA lũy kế gần 3.000 tỉ Yen. Khi nghĩa vụ nợ được xác định bằng Yen, biến động JPY/VND sẽ ảnh hưởng trực tiếp tới giá trị quy đổi của khoản nợ và số tiền đồng cần chuẩn bị cho các kỳ thanh toán.
Về nguyên tắc, Yen giảm giá so với VND sẽ làm giảm giá trị quy đổi của nghĩa vụ trả nợ bằng Yen, trong khi Yen tăng giá sẽ tạo tác động ngược lại. Tuy nhiên, mức ảnh hưởng thực tế còn phụ thuộc thời điểm thanh toán, cơ cấu kỳ hạn và phương thức quản lý rủi ro tỉ giá của từng khoản vay. Vì thế, việc BOJ tăng lãi suất lên 1,25% chưa thể được chuyển ngay thành một kết luận rằng chi phí vay bằng Yen của Việt Nam sẽ tăng tương ứng.
Trường hợp của Tổng công ty Cảng hàng không Việt Nam (ACV) cho thấy rủi ro tỉ giá có thể tác động đáng kể tới kết quả tài chính của doanh nghiệp có dư nợ Yen. Khi Yen suy yếu, doanh nghiệp có thể ghi nhận lợi ích từ chênh lệch tỉ giá đối với phần dư nợ ngoại tệ; ngược lại, Yen tăng giá có thể làm phát sinh khoản lỗ tỉ giá. Điều này đặc biệt đáng chú ý với các doanh nghiệp có nguồn thu chủ yếu bằng VND nhưng nghĩa vụ tài chính bằng ngoại tệ.
Từ góc độ quản trị tài chính, điều quan trọng không phải chỉ là dự báo BOJ sẽ tăng hay giảm lãi suất ở cuộc họp kế tiếp. Doanh nghiệp cần xác định mức độ nhạy cảm của dòng tiền đối với JPY/VND, thời điểm phát sinh nghĩa vụ thanh toán và khả năng sử dụng các công cụ phái sinh để cố định hoặc giảm biến động tỉ giá.
Samurai bond và bài toán chi phí huy động
Diễn biến chính sách tiền tệ của Nhật Bản cũng xuất hiện trong một thời điểm Việt Nam đang tìm kiếm thêm các phương án huy động vốn trung và dài hạn. Ngày 15.12.2025 tại Tokyo, Cục Quản lý nợ và Kinh tế đối ngoại thuộc Bộ Tài chính đã làm việc với Tập đoàn Chứng khoán Daiwa để trao đổi về thị trường vốn Nhật Bản và khả năng huy động vốn thông qua phát hành trái phiếu Samurai. Đây là một trong các phương án được nghiên cứu nhằm đa dạng hóa nguồn vốn.
Samurai bond là trái phiếu phát hành tại thị trường Nhật Bản nhưng do tổ chức nước ngoài phát hành và được định danh bằng Yen. Lợi thế rõ nhất của kênh này là khả năng tiếp cận nguồn vốn Yen với mặt bằng lãi suất tương đối thấp so với nhiều đồng tiền chủ chốt. Tuy nhiên, coupon thấp chưa đồng nghĩa chi phí vốn cuối cùng thấp hơn.
Indonesia là một ví dụ đáng tham khảo. Ngày 23.5.2025, Chính phủ Indonesia phát hành 103,2 tỉ Yen Samurai bond với các kỳ hạn từ 3 đến 20 năm. Coupon lần lượt là 1,56% cho kỳ hạn 3 năm, 1,87% cho 5 năm, 2,05% cho 7 năm, 2,35% cho 10 năm và 3,26% cho 20 năm.
Những mức coupon này thấp hơn đáng kể so với mức khoảng 7% đang được các ngân hàng đầu tư đề xuất trong các cuộc thảo luận về khả năng Việt Nam phát hành trái phiếu Chính phủ bằng USD. Theo các nguồn tham gia thảo luận, phương án đang được xem xét có thể có quy mô 500 triệu đến 1 tỉ USD, kỳ hạn 10 năm. Đây mới là đề xuất về điều kiện phát hành, chưa phải mức giá chính thức của một giao dịch đã được thực hiện.
Sự khác biệt về coupon giữa hai thị trường vì thế chỉ là điểm khởi đầu của bài toán. Để so sánh chi phí vốn, cần tính đến lợi suất thực tế, phí bảo lãnh và phân phối, chi phí tư vấn, điều kiện phát hành, mức chênh lệch tín dụng của Việt Nam và đặc biệt là chi phí phòng ngừa rủi ro tỉ giá.
Nếu Chính phủ huy động Yen rồi chuyển toàn bộ số tiền sang VND để sử dụng trong nước, nghĩa vụ trả nợ về sau vẫn phát sinh bằng Yen. Khi đó, Việt Nam thực chất đang vay bằng Yen nhưng sử dụng nguồn vốn bằng VND, tạo ra một vị thế ngoại tệ cần được quản trị. Nếu Yen tăng giá trong thời gian trái phiếu lưu hành, số tiền VND cần dành cho việc mua Yen để trả nợ sẽ tăng.
Ngược lại, nếu đồng Yen tiếp tục yếu so với VND, nghĩa vụ quy đổi sang tiền đồng có thể thấp hơn. Tuy nhiên, việc đặt cược vào một hướng đi dài hạn của tỉ giá cũng đồng nghĩa với việc chấp nhận rủi ro thị trường. Một phương án huy động vốn chỉ thực sự có lợi về chi phí khi phần lợi ích từ lãi suất Yen thấp đủ bù cho chi phí phòng ngừa và các rủi ro tỉ giá phát sinh.
Đây cũng là lý do cần phân biệt giữa coupon và chi phí vốn thực tế. Một trái phiếu có coupon 2% chưa chắc tạo ra nguồn vốn rẻ hơn một trái phiếu có coupon 5% nếu bên đi vay phải trả chi phí phòng ngừa tỉ giá lớn. Ngược lại, nếu nguồn thu của bên đi vay cũng bằng Yen hoặc có thể tự nhiên cân đối với nghĩa vụ Yen, lợi thế của nguồn vốn Yen có thể rõ ràng hơn.
Với Việt Nam, khả năng huy động Samurai còn liên quan tới quy mô thị trường, khẩu vị của nhà đầu tư Nhật Bản, điều kiện tín dụng của trái phiếu và thời điểm phát hành. BOJ đã nâng lãi suất lên 1,25%, đồng nghĩa mặt bằng lợi suất tại Nhật Bản đang cao hơn đáng kể so với giai đoạn chính sách tiền tệ siêu nới lỏng. JGB kỳ hạn 2 năm đã lên vùng trên 1,8%, trong khi lợi suất JGB 10 năm tiến sát 3%. Chi phí phát hành Samurai vì thế cũng cần được đánh giá trong bối cảnh lãi suất Nhật Bản đang dịch chuyển lên một mặt bằng mới.
Đối với thị trường Việt Nam, bài toán huy động vốn quốc tế cũng cần đặt cạnh khả năng huy động trong nước. Kế hoạch vay, trả nợ công năm 2026 của Chính phủ đã xác định yêu cầu nghiên cứu các phương thức huy động vốn mới, đồng thời xây dựng đề án phát hành trái phiếu quốc tế để sẵn sàng khi cần thiết. Mục tiêu được đặt ra là đáp ứng nhu cầu vốn cho đầu tư phát triển, đồng thời kiểm soát nghĩa vụ nợ công và nợ nước ngoài trong các giới hạn an toàn.
Trong trường hợp phát hành bằng USD, mức coupon khoảng 7% được thị trường đề xuất cao hơn đáng kể so với coupon của các đợt Samurai gần đây trong khu vực. Tuy nhiên, so sánh này cần tính đến việc USD là đồng tiền có thị trường quốc tế sâu rộng hơn và phù hợp với một phần nguồn thu ngoại tệ của Việt Nam. Nếu nguồn thu USD đủ lớn để tạo cân đối tự nhiên, rủi ro tỉ giá của khoản nợ có thể thấp hơn so với việc huy động Yen rồi chuyển đổi toàn bộ sang VND.
Ngược lại, Samurai có thể mở thêm một kênh tiếp cận nhà đầu tư Nhật Bản, đồng thời tận dụng cơ sở nhà đầu tư vốn quen thuộc với các tổ chức phát hành châu Á. Việc lựa chọn giữa Yen, USD hay nguồn vốn trong nước vì thế cần dựa trên chi phí vốn sau phòng ngừa rủi ro, kỳ hạn, khả năng cân đối nguồn thu ngoại tệ và điều kiện thị trường tại thời điểm phát hành.
Ở cấp độ doanh nghiệp, các công cụ phòng ngừa rủi ro tỉ giá tiếp tục giữ vai trò quan trọng. Forward có thể được sử dụng để cố định tỉ giá cho các dòng tiền ngoại tệ trong tương lai; swap phù hợp với nhu cầu điều chỉnh thời điểm thu, chi; còn cross currency swap có thể giúp chuyển đổi nghĩa vụ gốc và lãi giữa hai đồng tiền theo cấu trúc được thỏa thuận. Một số ngân hàng thương mại tại Việt Nam hiện cung cấp CCS với kỳ hạn lên tới 5 năm tùy giao dịch và khoản vay cơ sở.
BOJ tăng lãi suất lên 1,25% vì thế tạo ra một tác động đáng theo dõi đối với Việt Nam, nhưng tác động này đi qua nhiều kênh khác nhau. Với khu vực công, trọng tâm là giá trị quy đổi của các nghĩa vụ nợ Yen và khả năng đa dạng hóa nguồn vốn. Với doanh nghiệp, vấn đề trực tiếp hơn là mức độ nhạy cảm của dòng tiền với JPY/VND và chi phí phòng ngừa rủi ro.
Phản ứng của thị trường ngày 18.9 cũng cho thấy lãi suất và tỉ giá có thể vận động theo những hướng khác nhau trong ngắn hạn. BOJ tăng lãi suất nhưng Yen vẫn giảm xuống vùng 157 Yen/USD, khi nhà đầu tư cho rằng quyết định đã được phản ánh phần lớn vào giá và chờ thêm tín hiệu về bước đi tiếp theo.
Trong bối cảnh đó, bài toán vốn bằng Yen của Việt Nam sẽ phụ thuộc nhiều hơn vào tổng chi phí sau khi tính cả lãi suất, tỉ giá và công cụ phòng ngừa. Việc BOJ bước sang mặt bằng lãi suất cao nhất trong hơn ba thập kỷ khiến lợi thế truyền thống của nguồn vốn Yen cần được đánh giá lại, nhưng chưa làm mất đi giá trị của thị trường vốn Nhật Bản đối với chiến lược đa dạng hóa nguồn huy động của Việt Nam.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/lai-suat-yen-nhat-len-cao-nhat-31-nam-tac-dong-nhu-the-nao-den-viet-nam-1-60385.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất