
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Sau hơn một thập kỷ dựa vào Trung Quốc để thúc đẩy tăng trưởng, các tập đoàn xa xỉ phương Tây đang mất dần lợi thế ngay tại thị trường từng mang lại phần lớn động lực mở rộng.
Hình ảnh: Bloomberg
Tác giả: Thường Quân
09 tháng 11, 2026 lúc 2:33 PM
Tóm tắt bài viết bởi
Trong nhiều năm, Trung Quốc là một phần gần như mặc định trong kế hoạch tăng trưởng của các tập đoàn xa xỉ phương Tây. Những cửa hàng mới tại Thượng Hải, Bắc Kinh, Thâm Quyến hay Thành Đô, các chiến dịch quảng bá quy mô lớn và dòng khách Trung Quốc mua sắm tại Paris, London, Tokyo từng tạo nên một chu kỳ tăng trưởng mạnh mẽ cho ngành hàng này. Khi doanh số bắt đầu suy yếu, nhiều nhà quản lý vẫn xem đó là hệ quả của tâm lý tiêu dùng đi xuống, một giai đoạn khó khăn có thể vượt qua bằng cách chờ đợi hoặc điều chỉnh giá bán.
Nhưng báo cáo Équité Luxury Report 2026: The Cost of Waiting, công bố tháng 6.2026 bởi Giáo sư Daniel Langer, đưa ra một cách lý giải khác. Theo báo cáo, thị trường xa xỉ Trung Quốc đang trải qua quá trình tái phân phối về địa lý, thế hệ khách hàng và thương hiệu. Người tiêu dùng vẫn có nhu cầu chi tiêu cho hàng cao cấp, song dòng tiền đang dịch chuyển giữa các điểm mua sắm và ngày càng tìm đến những doanh nghiệp có khả năng kết nối với văn hóa, thị hiếu và tốc độ tiêu dùng tại Trung Quốc.
Sự thay đổi này khiến các tập đoàn phương Tây đối diện một vấn đề lớn hơn suy giảm doanh số theo chu kỳ. Lợi thế từng giúp họ thống trị thị trường, từ di sản thương hiệu, công nghệ đến hệ thống phân phối quốc tế, đang bị thách thức bởi những đối thủ nội địa hiểu rõ khách hàng trẻ hơn và phản ứng nhanh hơn. Trung Quốc vẫn là một thị trường xa xỉ quan trọng, nhưng vị trí của các thương hiệu phương Tây trong thị trường đó đang thay đổi.
Một trong những sai lầm lớn nhất của các tập đoàn xa xỉ, theo cách phân tích của Équité, là đánh đồng doanh thu tại Trung Quốc đại lục với sức mua của người tiêu dùng Trung Quốc. Trước đại dịch, một phần đáng kể chi tiêu xa xỉ của khách hàng Trung Quốc diễn ra bên ngoài biên giới. Tokyo, Paris, London và các trung tâm mua sắm quốc tế khác từng là những điểm đến quen thuộc của nhóm khách hàng có thu nhập cao. Doanh thu ghi nhận tại các cửa hàng trong đại lục vì thế chỉ phản ánh một phần sức mua thực tế của nhóm khách hàng này.
Đại dịch đã làm thay đổi dòng tiền đó. Việc đóng cửa biên giới khiến người tiêu dùng Trung Quốc không thể tiếp tục mua sắm ở nước ngoài, buộc một phần chi tiêu chuyển về các cửa hàng trong nước. Doanh thu bán lẻ nội địa tăng trong giai đoạn 2021 và 2022, tạo cảm giác rằng thị trường đại lục đã bước vào một chu kỳ mở rộng mới. Với nhiều thương hiệu phương Tây, đây là cơ sở để tiếp tục mở cửa hàng, tăng đầu tư và đặt kỳ vọng cao hơn vào Trung Quốc.
Tuy nhiên, sự tăng trưởng đó có một yếu tố đặc biệt: dòng tiền được chuyển địa điểm giao dịch do hạn chế đi lại, chứ chưa chắc phản ánh mức tăng tương ứng trong tổng chi tiêu của khách hàng. Khi biên giới mở cửa trở lại, người tiêu dùng có thể tiếp tục mua hàng ở nước ngoài, nơi giá bán, thuế và tỷ giá tạo ra chênh lệch đáng kể. Theo báo cáo, trong giai đoạn 2023 đến 2025, Nhật Bản trở thành một điểm đến nổi bật nhờ đồng yen yếu và mức chênh lệch giá giữa các thị trường có thể lên tới 20% đến 30%.
Dòng tiền vì thế tiếp tục dịch chuyển. Một chiếc túi được mua tại Thượng Hải trong giai đoạn biên giới đóng cửa có thể được mua tại Tokyo khi du lịch quốc tế phục hồi. Nếu chỉ nhìn vào doanh thu tại đại lục, các thương hiệu có thể đánh giá sai mức độ thay đổi trong hành vi tiêu dùng, thậm chí đưa ra quyết định đầu tư dựa trên một thị trường lớn hơn thực tế. Équité cho rằng chỉ số cần theo dõi là tỷ trọng chi tiêu toàn cầu của khách hàng Trung Quốc, hay Global Wallet Share, thay vì chỉ doanh thu ghi nhận trong nước.
Năm 2026, sự dịch chuyển này có thêm một yếu tố địa chính trị. Theo các dự báo trong báo cáo, rủi ro tại Trung Đông và những bất ổn ở châu Âu có thể khiến một phần khách hàng điều chỉnh điểm đến mua sắm, trong đó có xu hướng quay trở lại thị trường đại lục. Nhưng sự trở lại này không đồng nghĩa các thương hiệu phương Tây sẽ phục hồi. Équité dự báo quy mô thị trường xa xỉ tại Trung Quốc đại lục vào khoảng 42 tỉ euro trong năm 2026, với mức tăng trưởng dao động từ âm 2% đến dương 2%. Trong cùng kỳ, doanh thu của các thương hiệu phương Tây tại thị trường này có thể giảm 5% đến 10%.
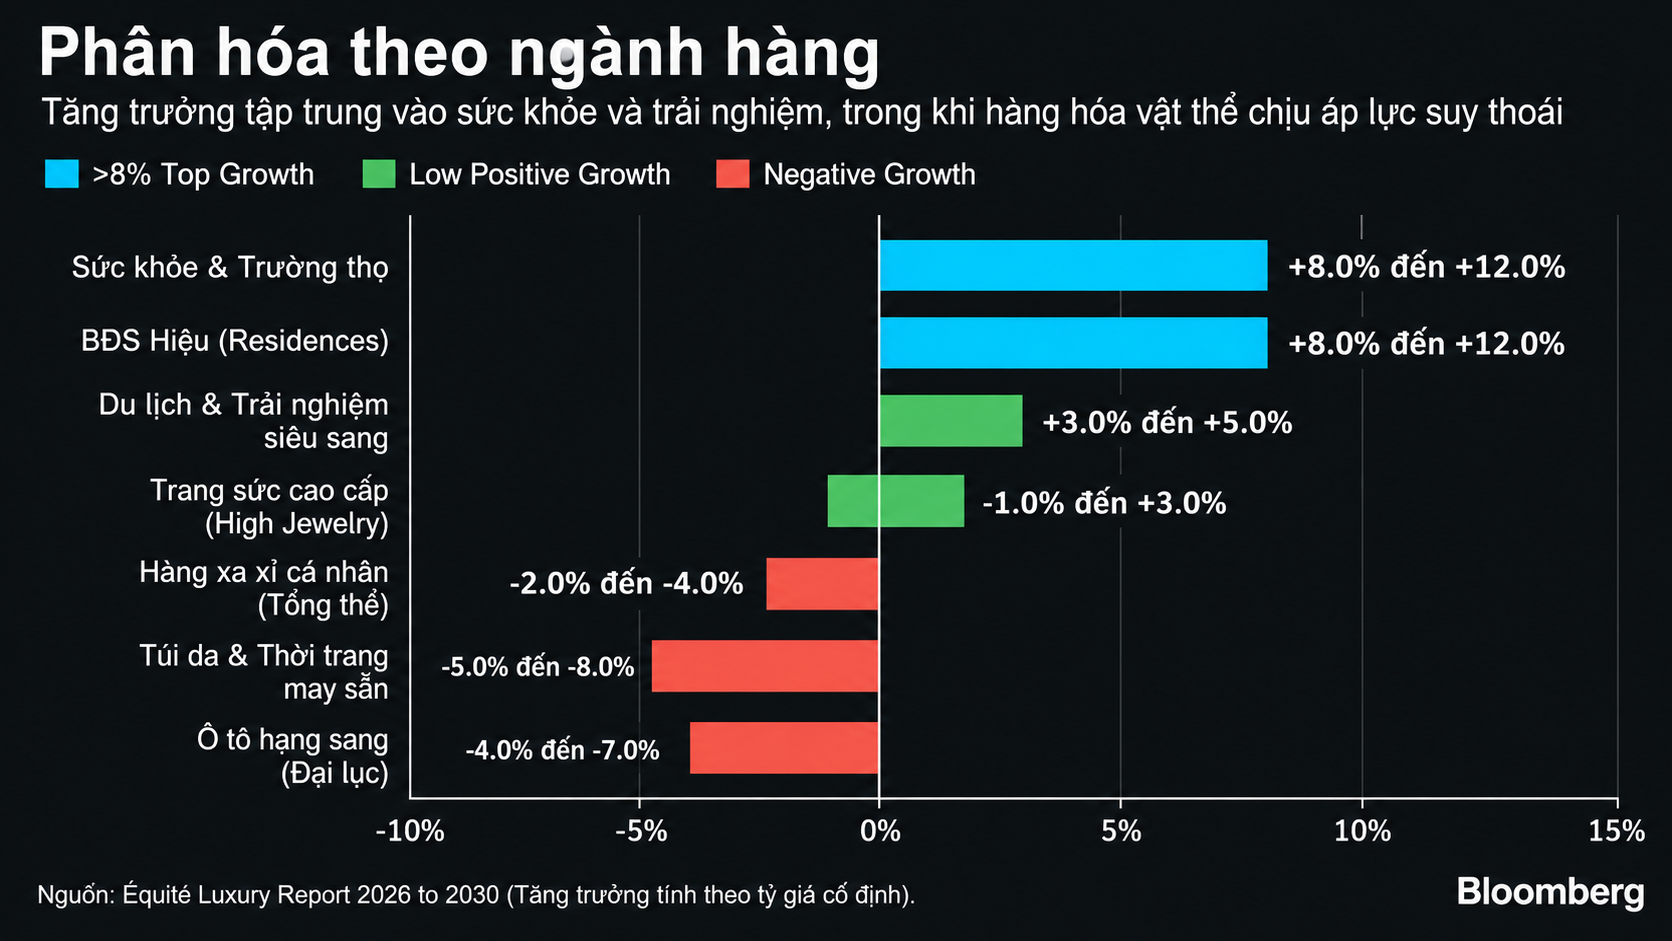
Hai con số cho thấy khoảng cách giữa quy mô thị trường và khả năng giành doanh thu của từng nhóm thương hiệu. Một thị trường đi ngang vẫn có thể tạo ra những doanh nghiệp tăng trưởng, trong khi các đối thủ khác mất khách hàng. Nếu doanh thu của thương hiệu phương Tây giảm trong lúc tổng quy mô thị trường gần như ổn định, phần chi tiêu bị mất có thể đang chuyển sang những lựa chọn khác, trong đó có các thương hiệu Trung Quốc.
Sự thay đổi này thể hiện rõ nhất trong ngành ô tô hạng sang. Các hãng xe Đức từng xây dựng vị thế tại Trung Quốc qua nhiều thập kỷ, dựa trên hình ảnh kỹ thuật, chất lượng chế tạo và danh tiếng toàn cầu. Những yếu tố đó từng tạo ra lợi thế lớn khi người tiêu dùng Trung Quốc tìm kiếm sản phẩm cao cấp. Nhưng trong cuộc cạnh tranh xe điện, các nhà sản xuất nội địa đã rút ngắn khoảng cách công nghệ và đưa ra những sản phẩm phù hợp hơn với tốc độ thay đổi của thị trường.
Theo số liệu được Équité nêu trong báo cáo, tổng thị phần xe điện của bốn thương hiệu xe sang Đức tại Trung Quốc đã giảm xuống dưới 2%. Báo cáo cũng đề cập trường hợp một mẫu xe siêu sang Trung Quốc đạt doanh số cao hơn tổng doanh số của các dòng sedan đầu bảng từ Đức trong cùng phân khúc. Những con số này cho thấy sức mạnh thương hiệu truyền thống không còn bảo đảm vị thế dẫn đầu khi tiêu chí lựa chọn của khách hàng thay đổi.
Trong phân khúc xe điện, người mua đánh giá sản phẩm qua nhiều yếu tố khác nhau, từ phần mềm, khả năng kết nối, trải nghiệm trong xe đến tốc độ cập nhật tính năng. Các hãng xe Trung Quốc có lợi thế về mức độ am hiểu thị trường nội địa và khả năng điều chỉnh sản phẩm nhanh. Những thương hiệu Đức vẫn sở hữu di sản kỹ thuật và nhận diện toàn cầu, nhưng lợi thế đó không còn đủ để bù đắp khoảng cách trong các yếu tố mà khách hàng mới coi trọng.
Bài học từ ô tô đang lan sang những ngành hàng khác. Trong mỹ phẩm cao cấp, các thương hiệu Trung Quốc từng được xem là đối thủ ở phân khúc giá thấp hoặc trung bình nay đã tiến vào nhóm sản phẩm có giá trị cao hơn. Trong trang sức, một số doanh nghiệp nội địa xây dựng bản sắc dựa trên văn hóa và biểu tượng Trung Quốc. Những câu chuyện này tạo ra một dạng giá trị mà các thương hiệu phương Tây khó có thể sao chép bằng một bộ sưu tập giới hạn hay chiến dịch tiếp thị theo mùa.
Đối với thời trang cao cấp, thách thức còn nằm ở cách các thương hiệu tiếp cận khách hàng. Một thương hiệu có thể sở hữu lịch sử hàng trăm năm tại châu Âu, nhưng câu chuyện đó chưa chắc tạo được sự kết nối với người mua trẻ ở Trung Quốc. Di sản vẫn có giá trị, song cần được diễn giải theo cách phù hợp với thế hệ khách hàng mới. Việc sử dụng hình ảnh từ các chiến dịch toàn cầu rồi chuyển ngữ sang tiếng Trung có thể giúp tiết kiệm chi phí, nhưng khó thay thế được một chiến lược nội dung được xây dựng từ hiểu biết về văn hóa và hành vi tiêu dùng địa phương.
Đây là điểm khác biệt quan trọng giữa thương hiệu phương Tây và các đối thủ nội địa đang nổi lên. Các thương hiệu Trung Quốc không còn cạnh tranh chủ yếu bằng giá rẻ. Họ khai thác giá trị văn hóa, khả năng tiếp cận khách hàng trên nền tảng số và tốc độ đưa sản phẩm ra thị trường. Trong một số ngành hàng, lợi thế nằm ở việc hiểu khách hàng muốn thể hiện điều gì qua món đồ họ mua, chứ không chỉ biết họ có thể chi bao nhiêu tiền.
Sự thay đổi về thế hệ khiến quá trình này diễn ra nhanh hơn. Theo báo cáo Équité, độ tuổi trung bình của người mua hàng xa xỉ tại Trung Quốc vào khoảng 29, thấp hơn đáng kể so với mức 38 đến 40 tuổi tại châu Âu và Bắc Mỹ. Thế hệ Millennials và Gen Z đóng góp khoảng 70% chi tiêu xa xỉ tại Trung Quốc. Đây là nhóm khách hàng trưởng thành trong môi trường kỹ thuật số, có khả năng tiếp cận thông tin toàn cầu và ít bị ràng buộc bởi những lựa chọn thương hiệu của thế hệ trước.
Độ tuổi trẻ cũng đi kèm với mức độ sẵn sàng thay đổi thương hiệu cao hơn. Báo cáo cho biết 52% người tiêu dùng Trung Quốc sinh sau năm 1990 sẵn sàng mua một thương hiệu khác thay cho thương hiệu mà họ xem là yêu thích nhất. Tỷ lệ này ở nhóm người tiêu dùng lớn tuổi hơn vào khoảng 30%. Khoảng cách cho thấy sự trung thành với thương hiệu không còn là tài sản có thể mặc nhiên duy trì qua nhiều thế hệ.
Với những tập đoàn đã dành hàng chục năm xây dựng hình ảnh tại Trung Quốc, đây là thay đổi đáng kể. Trong mô hình kinh doanh cũ, một khách hàng có thể bắt đầu bằng việc mua phụ kiện, sau đó chuyển sang túi xách, đồng hồ hoặc trang sức của cùng một thương hiệu. Hệ thống cửa hàng, dịch vụ khách hàng và các chiến dịch quảng bá giúp duy trì mối quan hệ đó. Nhưng người mua trẻ hiện có nhiều lựa chọn hơn, dễ dàng so sánh sản phẩm và tiếp xúc với các thương hiệu mới qua mạng xã hội. Họ có thể yêu thích một nhãn hàng nhưng vẫn sẵn sàng chuyển sang đối thủ nếu sản phẩm, câu chuyện hoặc trải nghiệm không còn hấp dẫn.
Các nền tảng như Xiaohongshu, Douyin, WeChat và Bilibili vì thế có vai trò lớn trong hành trình mua sắm. Theo số liệu được báo cáo dẫn lại, khoảng một phần ba người tiêu dùng Trung Quốc bị tác động bởi nội dung từ các nhà sáng tạo và người có ảnh hưởng khi đưa ra quyết định mua hàng, cao khoảng gấp đôi tỷ lệ tại phương Tây. Điều này khiến cách xây dựng thương hiệu trên thị trường Trung Quốc khác biệt đáng kể so với việc triển khai một chiến dịch quảng cáo toàn cầu rồi chuyển ngữ.
Một chiến dịch được sản xuất tại Paris hoặc Milan có thể tạo ra hình ảnh nhất quán trên nhiều thị trường, nhưng chưa chắc phù hợp với những cuộc thảo luận diễn ra hằng ngày trên các nền tảng Trung Quốc. Người tiêu dùng ở đây tiếp nhận thông tin qua video ngắn, đánh giá sản phẩm, nội dung của người sáng tạo và trao đổi trong cộng đồng trực tuyến. Họ cũng có thể nhanh chóng phát hiện khoảng cách giữa hình ảnh thương hiệu tự xây dựng và trải nghiệm thực tế tại cửa hàng hoặc trên sản phẩm.
Équité gọi cách tiếp cận thiếu chiều sâu này là chiến lược “phiên dịch”: thương hiệu giữ nguyên ý tưởng và cách tiếp thị toàn cầu, sau đó chuyển ngữ để sử dụng tại Trung Quốc. Vấn đề không nằm ở ngôn ngữ, mà ở việc nội dung không được hình thành từ những hiểu biết bản địa. Một chiến dịch có thể hoàn toàn chính xác về mặt ngôn từ nhưng vẫn không tạo được sự liên quan với khách hàng.
Tuy nhiên, bản địa hóa cũng có giới hạn. Báo cáo chỉ ra hai kiểu sai lầm của các thương hiệu phương Tây. Kiểu thứ nhất là vận hành từ quá xa thị trường: đội ngũ tại Trung Quốc chủ yếu thực hiện quyết định từ trụ sở châu Âu, thiếu quyền chủ động và phải chờ những quy trình phê duyệt kéo dài. Trong một thị trường mà xu hướng và nền tảng số thay đổi nhanh, tốc độ ra quyết định có thể trở thành bất lợi cạnh tranh.
Kiểu thứ hai là bản địa hóa quá mức. Khi doanh số suy yếu, một số thương hiệu có thể vội vàng tung ra sản phẩm dành riêng cho Trung Quốc, sử dụng biểu tượng hoặc chủ đề văn hóa địa phương nhưng thiếu liên kết với bản sắc vốn có. Kết quả là thương hiệu đánh mất sự nhất quán, trong khi cũng không tạo được tính chân thực mà khách hàng tìm kiếm. Người mua có thể nhận ra sự khác biệt giữa một thương hiệu thực sự hiểu văn hóa Trung Quốc và một doanh nghiệp chỉ sử dụng yếu tố bản địa như công cụ tiếp thị.
Bài toán của các tập đoàn phương Tây vì vậy nằm ở việc giữ được giá trị toàn cầu nhưng trao đủ quyền chủ động cho đội ngũ địa phương. Điều đó đòi hỏi sự thay đổi trong cách tổ chức hoạt động, từ nghiên cứu khách hàng, phát triển sản phẩm đến truyền thông và dịch vụ. Bản địa hóa cần bắt đầu từ quá trình ra quyết định, không dừng ở việc thay đổi hình ảnh quảng cáo hay bổ sung một bộ sưu tập theo chủ đề.
Sự phân hóa giữa các thương hiệu cũng được dự báo sẽ ngày càng rõ trong giai đoạn 2026 đến 2030. Équité ước tính chưa đến 5% thương hiệu thuộc nhóm dẫn đầu, có khả năng duy trì tính khan hiếm, giá trị sản phẩm và sức hấp dẫn dài hạn. Hermès và Ferrari được báo cáo nêu như những ví dụ về doanh nghiệp có kỷ luật thương hiệu cao. Nhóm này có khả năng giữ sức mạnh định giá và tiếp tục thu hút nhóm khách hàng có mức chi tiêu lớn.
Khoảng 10% đến 15% thương hiệu được xếp vào nhóm có khả năng duy trì vị thế nhờ quản trị và vận hành tương đối tốt, dù thiếu những đột phá lớn. Phần còn lại, khoảng 80% đến 85%, đối mặt với rủi ro suy giảm nếu tiếp tục dựa vào tăng giá, cắt giảm trải nghiệm hoặc chạy theo xu hướng ngắn hạn. Đây là phân loại và dự báo của Équité, không phải thống kê kiểm toán về toàn bộ doanh nghiệp xa xỉ toàn cầu. Dù vậy, tỷ lệ phân hóa cho thấy khoảng cách giữa nhóm dẫn đầu và phần còn lại có thể lớn hơn nhiều so với những gì doanh thu tổng thể phản ánh.
Sự phân hóa ấy cũng làm thay đổi cách nhìn về khách hàng mục tiêu. Các thương hiệu từng tập trung vào nhóm khách hàng mua sắm thường xuyên ở phân khúc trung cao có thể phải xem xét lại chiến lược giá và danh mục sản phẩm. Khi nhóm khách hàng này chuyển sang các thương hiệu nội địa hoặc những lựa chọn có giá trị sử dụng cao hơn, việc tiếp tục tăng giá để bù đắp sản lượng giảm có thể khiến khoảng cách với người mua ngày càng lớn.
Đối với nhóm dẫn đầu, tính khan hiếm và sức mạnh thương hiệu vẫn tạo ra lợi thế. Nhưng những yếu tố này phải được duy trì bằng sản phẩm, chất lượng và trải nghiệm nhất quán. Một thương hiệu không thể chỉ dựa vào lịch sử lâu đời để biện minh cho mức giá cao hơn, đặc biệt khi khách hàng có thể so sánh nhiều lựa chọn trong cùng một phân khúc. Di sản chỉ có giá trị kinh tế khi nó tiếp tục tạo ra sự khác biệt mà người mua sẵn sàng trả tiền.
Thị trường Trung Quốc trong năm năm tới vì vậy có thể vẫn tăng trưởng, nhưng cấu trúc cạnh tranh sẽ khác trước. Équité dự báo các thương hiệu nội địa có thể nắm gần một nửa phân khúc cao cấp ở nhiều ngành hàng. Con số này không đồng nghĩa mọi thương hiệu phương Tây sẽ mất vị trí, nhưng cho thấy quyền lực thị trường đang được phân chia lại. Những doanh nghiệp từng xem Trung Quốc là điểm đến để mở rộng doanh thu sẽ phải cạnh tranh với các đối thủ có lợi thế về văn hóa, dữ liệu khách hàng và tốc độ triển khai.
Đối với các hội đồng quản trị, thách thức không còn có thể giải quyết bằng một chu kỳ thay giám đốc sáng tạo, ra mắt bộ sưu tập mới hoặc tăng giá bán. Những biện pháp đó có thể tạo ra sự chú ý trong ngắn hạn, nhưng không giải quyết được vấn đề về tính phù hợp của thương hiệu với khách hàng. Các tập đoàn cần đánh giá lại hiệu quả của mạng lưới cửa hàng, quyền tự chủ của đội ngũ tại Trung Quốc, khả năng phát triển sản phẩm và mức độ kết nối với các cộng đồng khách hàng trẻ.
Điều quan trọng hơn là phải phân biệt tăng trưởng doanh thu với tăng trưởng thực chất. Một thương hiệu có thể ghi nhận doanh số cao hơn tại đại lục khi khách hàng chuyển địa điểm mua sắm từ nước ngoài về trong nước, nhưng vẫn mất thị phần trong tổng chi tiêu của người Trung Quốc. Ngược lại, doanh thu tại một thị trường có thể đi ngang trong khi thương hiệu giành thêm khách hàng từ đối thủ. Nếu chỉ dựa vào số liệu bán lẻ nội địa, nhà quản lý có thể bỏ qua sự dịch chuyển đang diễn ra trong toàn bộ thị trường.
Trung Quốc từng là động cơ tăng trưởng của ngành xa xỉ phương Tây nhờ quy mô tầng lớp giàu có, tốc độ mở rộng bán lẻ và sức mua quốc tế của khách hàng. Những điều kiện đó vẫn còn một phần, nhưng lợi thế không còn thuộc riêng các thương hiệu nước ngoài. Người tiêu dùng Trung Quốc ngày càng có nhiều lựa chọn trong nước, đồng thời đòi hỏi thương hiệu phải hiểu họ sâu hơn và phản ứng nhanh hơn.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/mat-thi-phan-tai-thi-truong-trung-quoc-la-don-giang-manh-voi-nganh-hang-xa-xi-61417.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất