
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Carry trade, chiến lược vay tiền tệ lãi suất thấp để đầu tư vào tài sản sinh lời cao, đang chứng kiến sự thay đổi lớn. Đặc biệt là với yen Nhật.
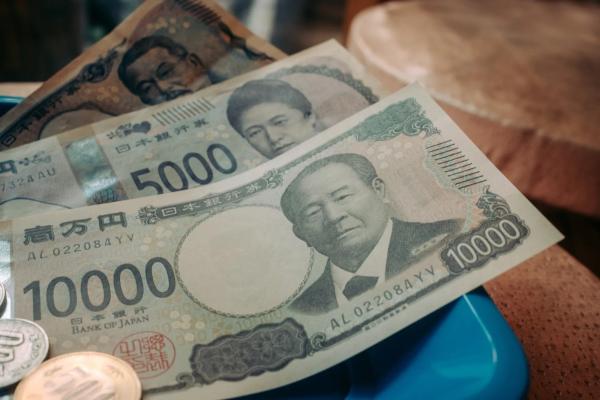
Trong nhiều thập kỷ, yen là một trong những đồng tiền tài trợ được ưa thích nhất thế giới. Hình ảnh: Bloomberg
Tác giả: Masaki Kondo
18 tháng 09, 2026 lúc 2:00 PM
Tóm tắt bài viết bởi
Trong nhiều thập kỷ, yen Nhật đã là một trong những đồng tiền được ưa chuộng nhất thế giới đối với các nhà đầu tư muốn vay với chi phí thấp và đầu tư số tiền đó vào các tài sản mang lại lợi nhuận cao hơn.
Chiến lược này, được biết đến với tên gọi giao dịch để hưởng chênh lệch lãi suất (carry trade), thường phổ biến khi biến động thị trường thấp và chênh lệch lãi suất giữa các quốc gia lớn, thường là do các ngân hàng trung ương theo đuổi chính sách tiền tệ khác biệt. Một bên có thể đang tăng chi phí vay để chống lạm phát trong khi bên kia giữ lãi suất thấp để thúc đẩy tăng trưởng kinh tế.
Chiến lược này có thể tạo ra lợi nhuận ổn định miễn là tỉ giá hối đoái tương đối ổn định. Nhưng những biến động đột ngột của tiền tệ có thể nhanh chóng dẫn đến thua lỗ lớn. Khi các giao dịch như vậy bị tháo gỡ hàng loạt, chúng cũng có thể khuếch đại biến động trên thị trường tài chính, khiến các nhà đầu tư rút khỏi các tài sản rủi ro hơn, có lợi suất cao hơn và có khả năng gây ra các đợt bán tháo rộng hơn trên thị trường trái phiếu và cổ phiếu.
Giờ đây, các động lực khiến yen Nhật trở thành một đồng tiền tài trợ hấp dẫn đang bắt đầu thay đổi. Khi ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất, việc vay bằng yen Nhật trở nên đắt đỏ hơn và lợi nhuận tiềm năng từ giao dịch này đang thu hẹp lại. Điều đó đang thúc đẩy một số nhà đầu tư tìm kiếm các lựa chọn khác, bao gồm cả Nhân dân tệ hải ngoại của Trung Quốc.
Theo thuật ngữ tài chính, "carry" của một tài sản là phần lợi nhuận nhà đầu tư kiếm được khi nắm giữ nó trừ đi chi phí tài trợ. Giao dịch chênh lệch lãi suất (carry trade) bao gồm việc vay với chi phí thấp để mua một tài sản có lợi suất cao hơn và kiếm lời bằng cách "mang" vị thế đó theo thời gian.
Giả sử một nhà đầu tư vay 1 triệu yen với lãi suất 1%, chuyển đổi số tiền này sang USD và đầu tư vào một quỹ bằng đô la có lợi suất 4%. Nếu tỉ giá hối đoái vẫn ổn định, nhà đầu tư sẽ kiếm được chênh lệch 3 điểm phần trăm giữa hai mức lãi suất. Các nhà đầu tư thường giữ các vị thế như vậy trong nhiều tháng hoặc nhiều năm để tối đa hóa lợi nhuận, mặc dù họ có thể nhanh chóng đóng vị thế nếu điều kiện thị trường thay đổi.
Các nhà đầu tư không muốn hoặc không thể mua tài sản bằng đồng tiền có lợi suất cao hơn cũng có thể tiếp cận giao dịch chênh lệch lãi suất thông qua các công cụ phái sinh như hoán đổi tiền tệ và hợp đồng tương lai.
Trong nhiều thập kỷ, yen Nhật là một trong những đồng tiền tài trợ được ưa thích nhất thế giới vì Nhật Bản giữ lãi suất ở mức cực kỳ thấp sau khi bong bóng giá tài sản của nước này vỡ vào đầu những năm 1990. Khi BOJ cắt giảm lãi suất xuống 0 và sau đó là dưới 0 trong nỗ lực phục hồi tăng trưởng kinh tế, việc vay bằng yen Nhật trở nên rẻ hơn nhiều so với nhiều loại tiền tệ chính khác. Điều đó đã khiến nó trở nên hấp dẫn đối với cả các nhà đầu tư tổ chức và bán lẻ muốn kiếm lợi từ chênh lệch lãi suất.
Nhưng yen Nhật đã bắt đầu mất đi sức hấp dẫn như một đồng tiền tài trợ kể từ khi BOJ từ bỏ chính sách lãi suất âm vào tháng 3.2024 và bắt đầu tăng chi phí vay. Các biện pháp can thiệp lặp đi lặp lại từ năm 2022 của chính quyền Nhật Bản nhằm thúc đẩy đồng yen yếu, bao gồm cả một hoạt động chung lịch sử với Mỹ vào ngày 31.7 năm nay, đã làm tăng thêm rủi ro cho các nhà giao dịch carry trade.
Khi chọn một đồng tiền tài trợ, các nhà giao dịch không chỉ cân nhắc chi phí vay rẻ mà còn cả rủi ro biến động tỉ giá hối đoái. Tổng hợp lại, những yếu tố này được thể hiện qua chỉ số có tên tỉ lệ lợi nhuận trên rủi ro (carry-to-risk ratio) - làm nổi bật hai loại tiền tệ: Franc Thụy Sĩ và Nhân dân tệ hải ngoại của Trung Quốc. Ngân hàng Quốc gia Thụy Sĩ giữ lãi suất chính sách ở mức 0 và sẵn sàng can thiệp chống lại sự tăng giá quá mức của Franc. Trong khi đó, Nhân dân tệ hải ngoại ngày càng trở nên hấp dẫn do độ biến động thấp, được hỗ trợ bởi việc ngân hàng Nhân dân Trung Quốc (PBOC) đặt ra một tỉ giá tham chiếu hàng ngày mà xung quanh đó đồng tiền này được phép giao dịch.
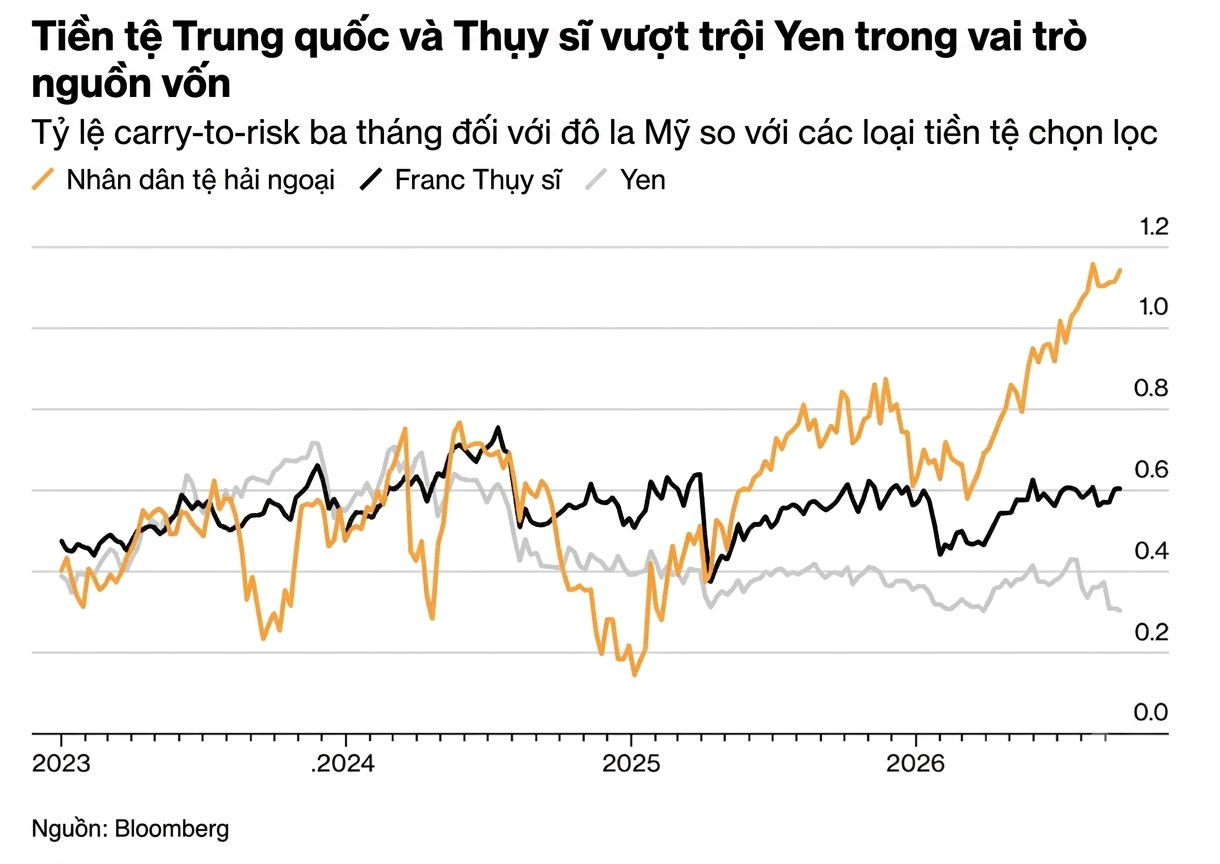
Các nhà kinh tế đã ví von giao dịch chênh lệch lãi suất giống như "nhặt những đồng xu lẻ trước một chiếc xe lu," tiền có sẵn để nhặt, miễn là bạn không chần chừ và bị nghiền nát.
Để kiếm lời, các nhà đầu tư cần chênh lệch lãi suất phải lớn hơn bất kỳ khoản lỗ nào do biến động tỉ giá gây ra. Đây chính là nơi rủi ro lớn nhất tồn tại. Các loại tiền tệ có thể biến động mạnh hơn nhiều so với chênh lệch lãi suất, nhanh chóng xóa sạch lợi nhuận từ một giao dịch carry trade.
Trong ví dụ về giao dịch carry trade ở trên, giả sử sau một năm, khoản đầu tư trị giá 10.400 USD. Nhưng trong thời gian đó, Yen Nhật mạnh lên mức 80 yên đổi 1 đô la và số tiền thu được giờ đây chỉ còn giá trị 822.000 yên sau khi trả lãi 1% cho khoản vay bằng yen Nhật. Con số này thấp hơn 1 triệu yen vay ban đầu.
Rất khó để xác định chính xác có bao nhiêu tiền liên quan vì các giao dịch carry trade có nhiều hình thức và dữ liệu thị trường có sẵn hiếm khi tiết lộ chiến lược đằng sau các vị thế của nhà đầu tư cá nhân.
Các nhà nghiên cứu của ngân hàng Thanh toán Quốc tế (BIS) đã cố gắng đánh giá quy mô của các giao dịch carry trade được tài trợ bằng yen Nhật trong một báo cáo tháng 9.2024. Họ ước tính rằng khoảng 200 ngàn tỉ yen (1.300 tỉ USD) nguồn cung ròng bằng đồng yen đã được các thành phần tham gia thị trường phi ngân hàng hấp thụ. Con số này bao gồm các nhà đầu tư nước ngoài phòng hộ các tài sản bằng yen Nhật cũng như các nhà đầu cơ có khả năng vay đồng tiền này để tài trợ cho các giao dịch carry trade, nghĩa là chỉ một phần trong tổng số này nhất thiết liên quan đến chiến lược này.
Dữ liệu gần đây hơn nhưng hẹp hơn nhiều từ ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) cho thấy các quỹ phòng hộ đã cắt giảm gần 2/3 vị thế bán ròng của họ đối với hợp đồng tương lai và quyền chọn bằng yen Nhật kể từ cuối tháng 6, khi các lệnh cược giảm giá đạt mức cao nhất trong 19 năm. Các vị thế như vậy có thể được dùng làm đại diện cho các giao dịch carry trade đầu cơ vì chiến lược này liên quan đến việc đặt cược chống lại đồng tiền tài trợ. Nhưng chúng chỉ nắm bắt được một phần nhỏ hoạt động giao dịch carry trade bị nghi ngờ trên thị trường tiền tệ toàn cầu trị giá 9,6 nghìn tỉ USD mỗi ngày.
Khi các giao dịch carry trade trở nên phổ biến, chúng có thể chuyển một lượng lớn tiền xuyên biên giới vào các loại tiền tệ và tài sản có lợi suất cao hơn. Khi nhiều nhà đầu tư làm điều tương tự, những dòng vốn đó có thể làm suy yếu đáng kể đồng tiền có lợi suất thấp hơn trong khi thúc đẩy đồng tiền có lợi suất cao hơn và các tài sản mà nhà đầu tư đã mua. Một đồng tiền yếu hơn làm cho hàng nhập khẩu đắt hơn và có thể làm tăng áp lực lạm phát, điều này có thể đòi hỏi các ngân hàng trung ương phải tăng lãi suất. Một đồng tiền mạnh hơn có thể làm tổn hại đến khả năng cạnh tranh xuất khẩu của một quốc gia và có thể dẫn đến việc nới lỏng chính sách tiền tệ.
Tác động lớn nhất của một giao dịch carry trade thường đến khi chu kỳ đột ngột đảo ngược. Nếu một đồng tiền có lợi suất cao hơn giảm giá hoặc chi phí vay bằng đồng tiền tài trợ tăng vọt, các nhà đầu tư có thể vội vàng đóng các giao dịch của họ. Đối với các nhà đầu tư sử dụng đòn bẩy, các khoản lỗ ngày càng tăng cũng có thể kích hoạt các lệnh gọi ký quỹ, buộc họ phải bán tài sản để huy động tiền mặt. Điều đó có thể gây ra một vòng lặp phản hồi trong đó giá tài sản giảm tạo ra thêm thua lỗ và bán tháo bắt buộc. Bởi vì các nhà đầu tư có thể bán các tài sản thanh khoản khác để bù đắp thua lỗ, sự hỗn loạn có thể lan sang một đợt bán tháo thị trường rộng lớn hơn.
Do những đặc điểm này, giao dịch carry trade thường được coi là một nguồn gây ra sự mong manh tài chính toàn cầu và sự lây lan khủng hoảng.
Một đợt tháo gỡ giao dịch carry trade mạnh mẽ đã góp phần vào sự hỗn loạn của thị trường vào tháng 7 và tháng 8.2024, sau khi BOJ tăng lãi suất và thống đốc Kazuo Ueda gợi ý về các đợt tăng lãi suất tiếp theo. Viễn cảnh chi phí vay của Nhật Bản cao hơn đã thúc đẩy các nhà giao dịch carry trade đóng các vị thế được tài trợ bằng đồng tiền này. Điều đó đã đẩy yen Nhật lên cao hơn nữa so với các đồng tiền mục tiêu phổ biến của carry trade như Peso của Mexico. Chứng khoán Nhật Bản cũng bị ảnh hưởng khi việc đóng các vị thế được tài trợ bằng yen Nhậtlàm tăng thêm biến động thị trường rộng lớn hơn. Từ ngày 31.7 đến ngày 5.8, yen Nhật đã mạnh lên khoảng 8% so với Đô la, trong khi peso Mexico giảm khoảng 13% so với yen Nhật. Chỉ số Nikkei 225 đã sụt 19% trong giai đoạn này.
Với sự hỗ trợ của Matthew Burgess, Zheping Huang và Advait Palepu
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/giai-ma-carry-trade-vi-sao-dong-yen-dang-mat-di-suc-hap-dan-60376.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất