Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Trái phiếu của CoreWeave lao dốc, đẩy lợi suất của một số khoản nợ đáo hạn năm 2032 lên tới 15%, gây sức ép lên tăng trưởng.
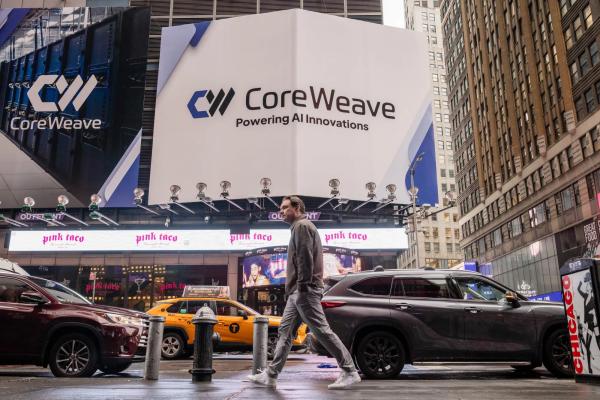
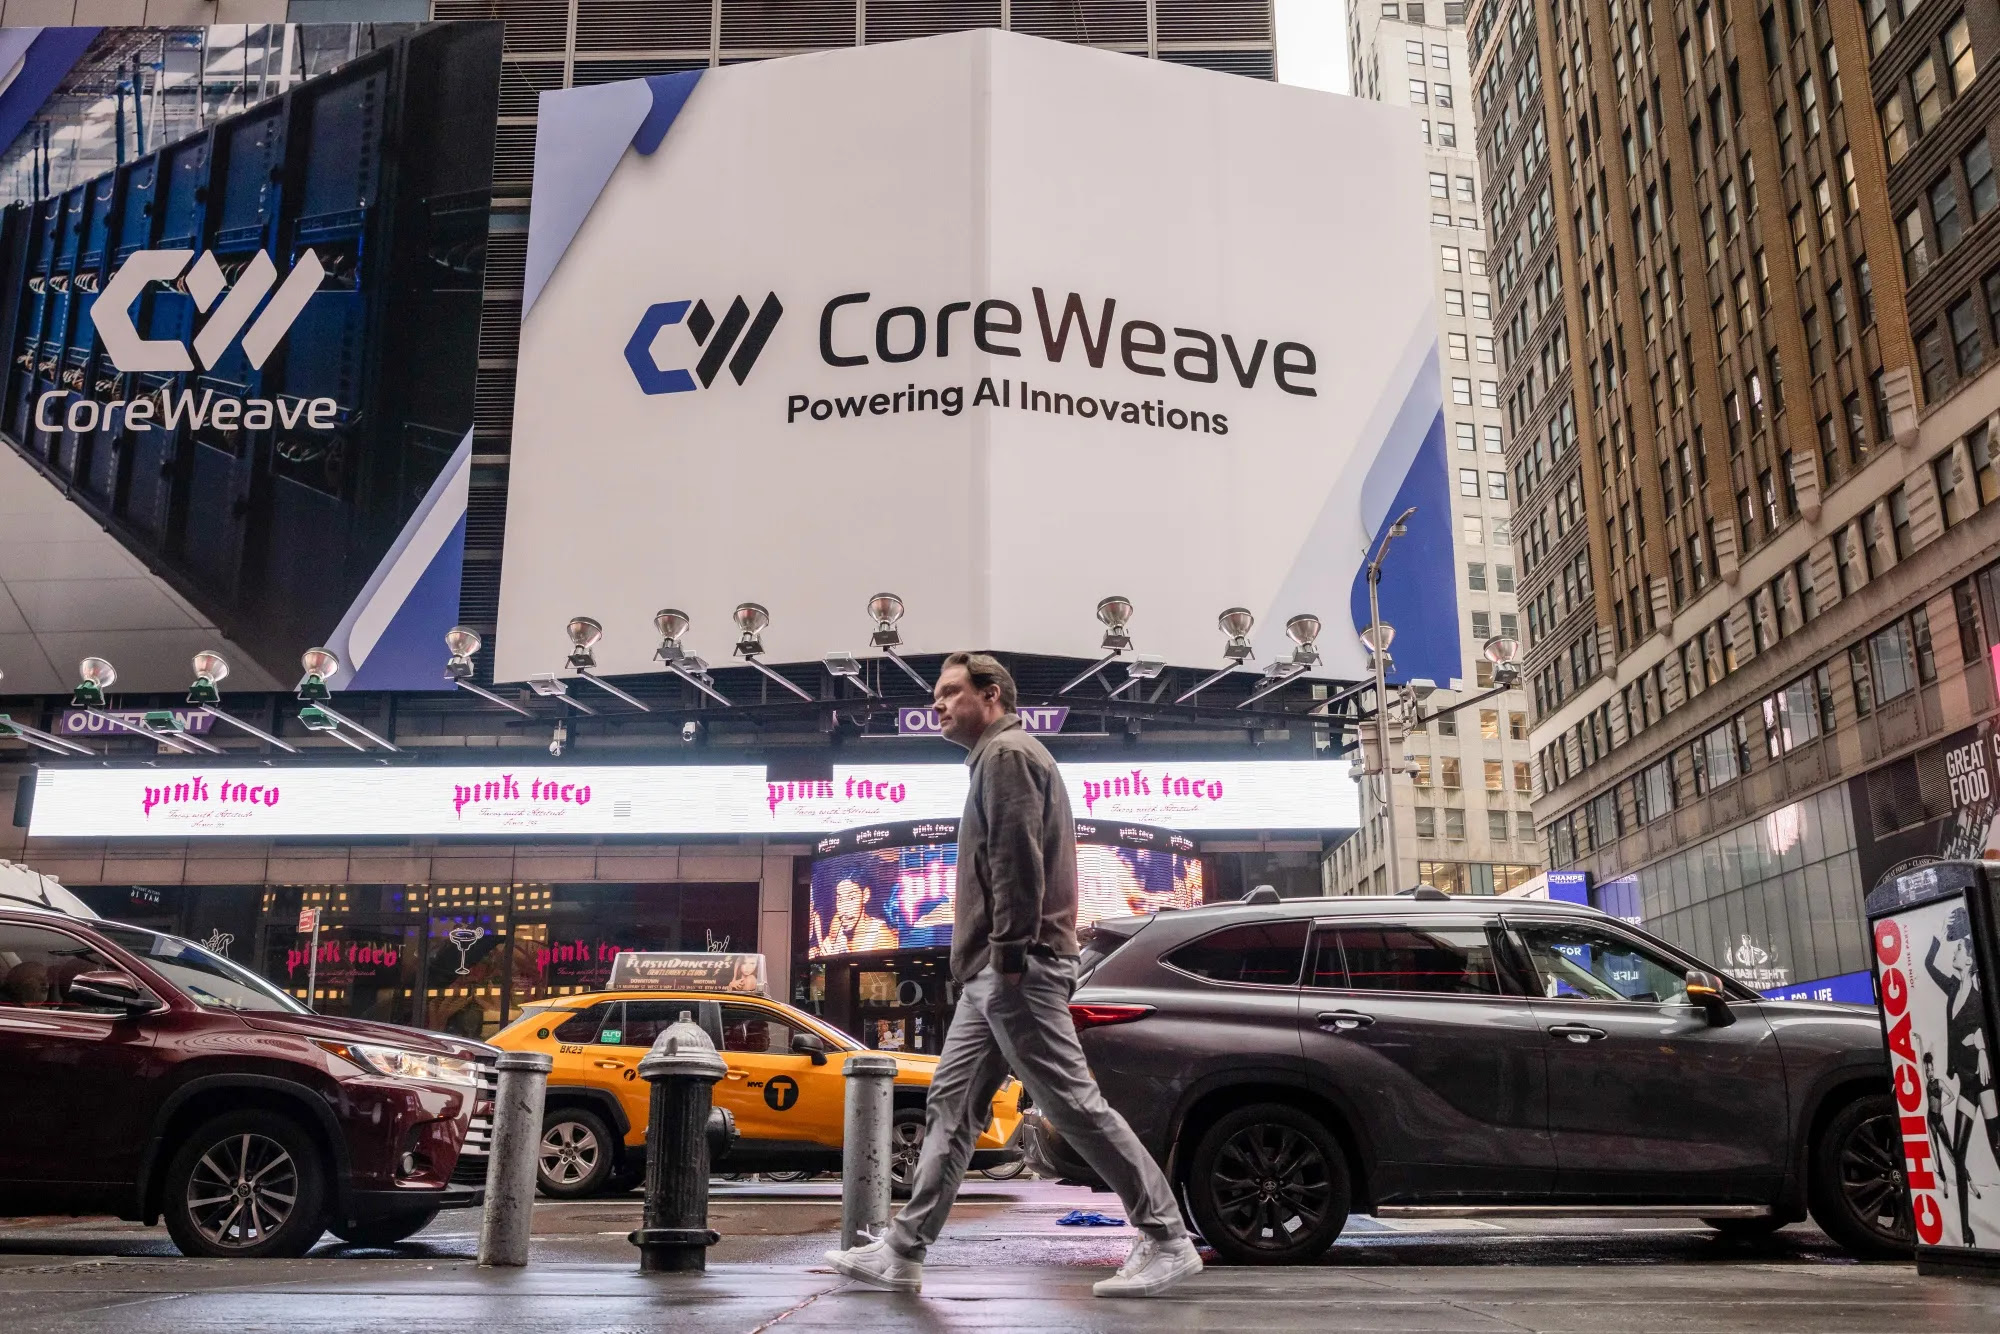
Biển hiệu của CoreWeave Inc. tại New York. Hình ảnh: Yuki Iwamura/Bloomberg
Tác giả: Jonathan Levin
21 tháng 10, 2026 lúc 4:45 PM
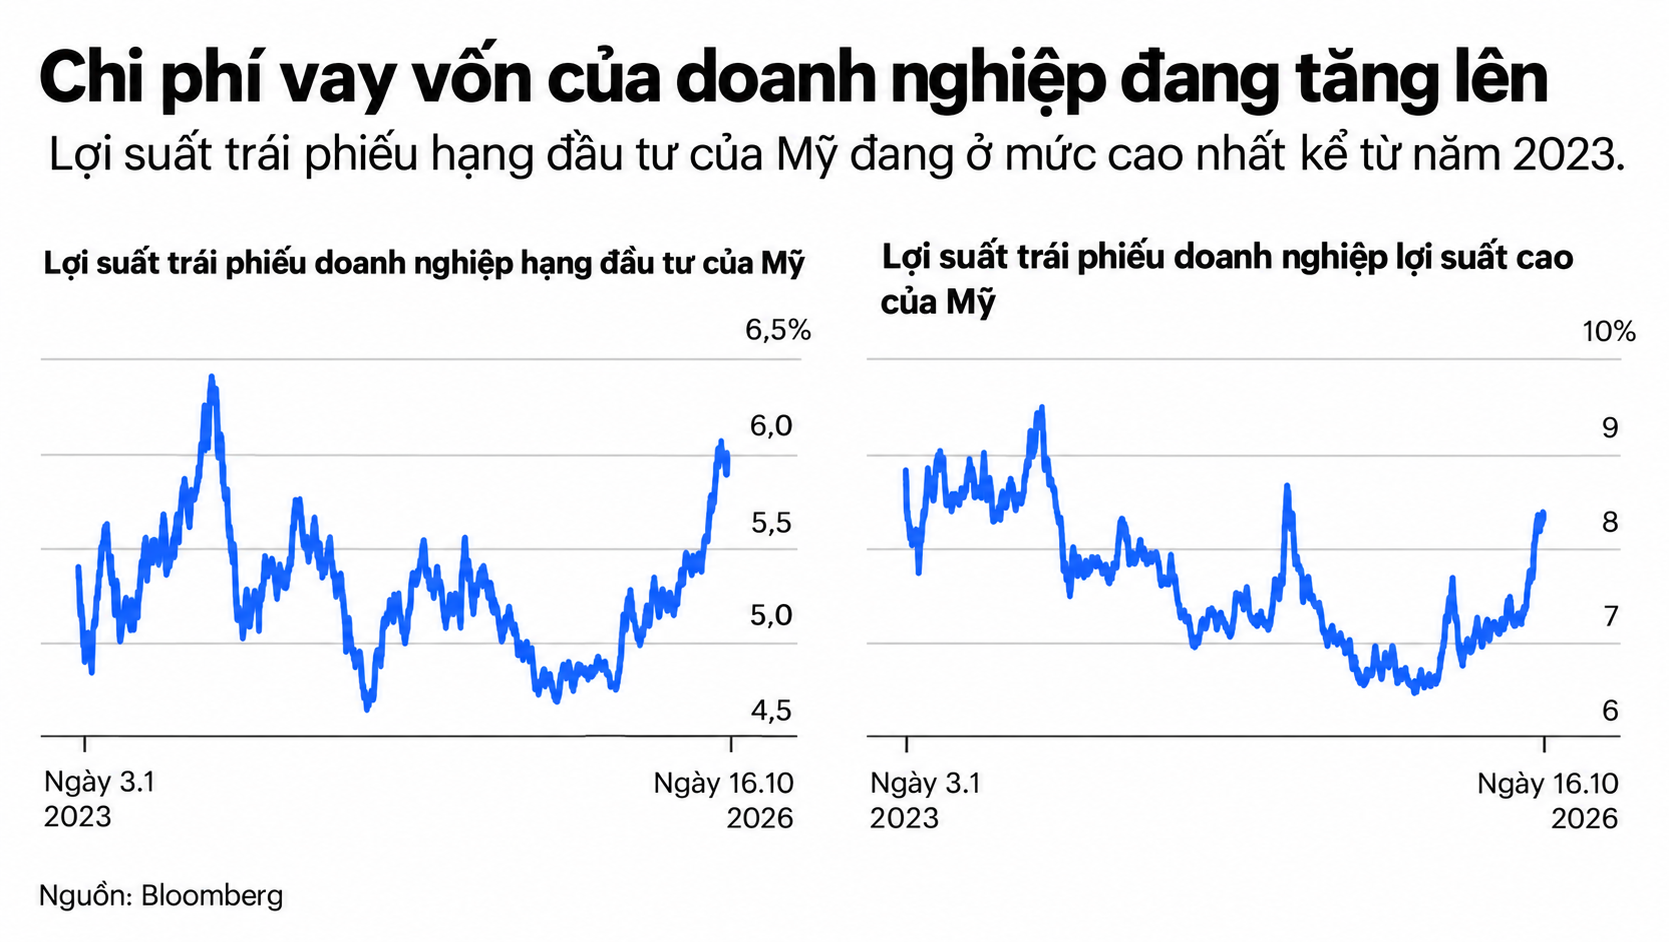
Tín dụng doanh nghiệp, “gã khổng lồ đang ngủ quên” của chính sách tiền tệ, cuối cùng cũng bắt đầu chuyển động. Trái phiếu của nhà cung cấp dịch vụ điện toán đám mây CoreWeave Inc. giảm trong tháng này, đẩy lợi suất các trái phiếu đáo hạn năm 2032 lên tới 15%. Lợi suất trái phiếu đầu cơ và trái phiếu cấp độ đầu tư lần lượt lên mức cao nhất kể từ năm 2025 và 2023. Điều đó cho thấy chi phí tín dụng doanh nghiệp, một kênh quan trọng để các ngân hàng trung ương hãm phanh nền kinh tế nhằm hạ nhiệt lạm phát, có thể bắt đầu gây sức ép lên tăng trưởng.
Diễn biến này đã được chờ đợi từ lâu. Cho đến nay, các doanh nghiệp Mỹ vẫn khiến nhà đầu tư và các nhà kinh tế bất ngờ về khả năng chống chịu trước lãi suất tăng vọt. Chi phí vay siêu thấp được cố định trong đại dịch Covid-19 đồng nghĩa với việc nhiều công ty gần như không bị ảnh hưởng khi Cục Dự trữ Liên bang Mỹ (Fed) bắt đầu tăng lãi suất vào năm 2022 và sau đó đưa lãi suất lên mức cao nhất trong nhiều thập kỷ. Trong khi các công ty và nhà đầu tư của họ tận hưởng nhiều năm lợi nhuận tăng trưởng không bị kiềm chế, Fed về cơ bản đã mất khả năng chống lạm phát bằng cách làm cho các điều kiện tài chính trở nên đắt đỏ hơn.
Cơ chế truyền dẫn hiện đang hoạt động trở lại và sẽ tác động đến các quyết định đầu tư trong tương lai cũng như định giá cổ phiếu. Các nhà hoạch định chính sách, những người đã nối lại việc tăng lãi suất vào tháng 9, cần hành động chậm rãi để tránh tạo ra một vòng xoáy tiêu cực.
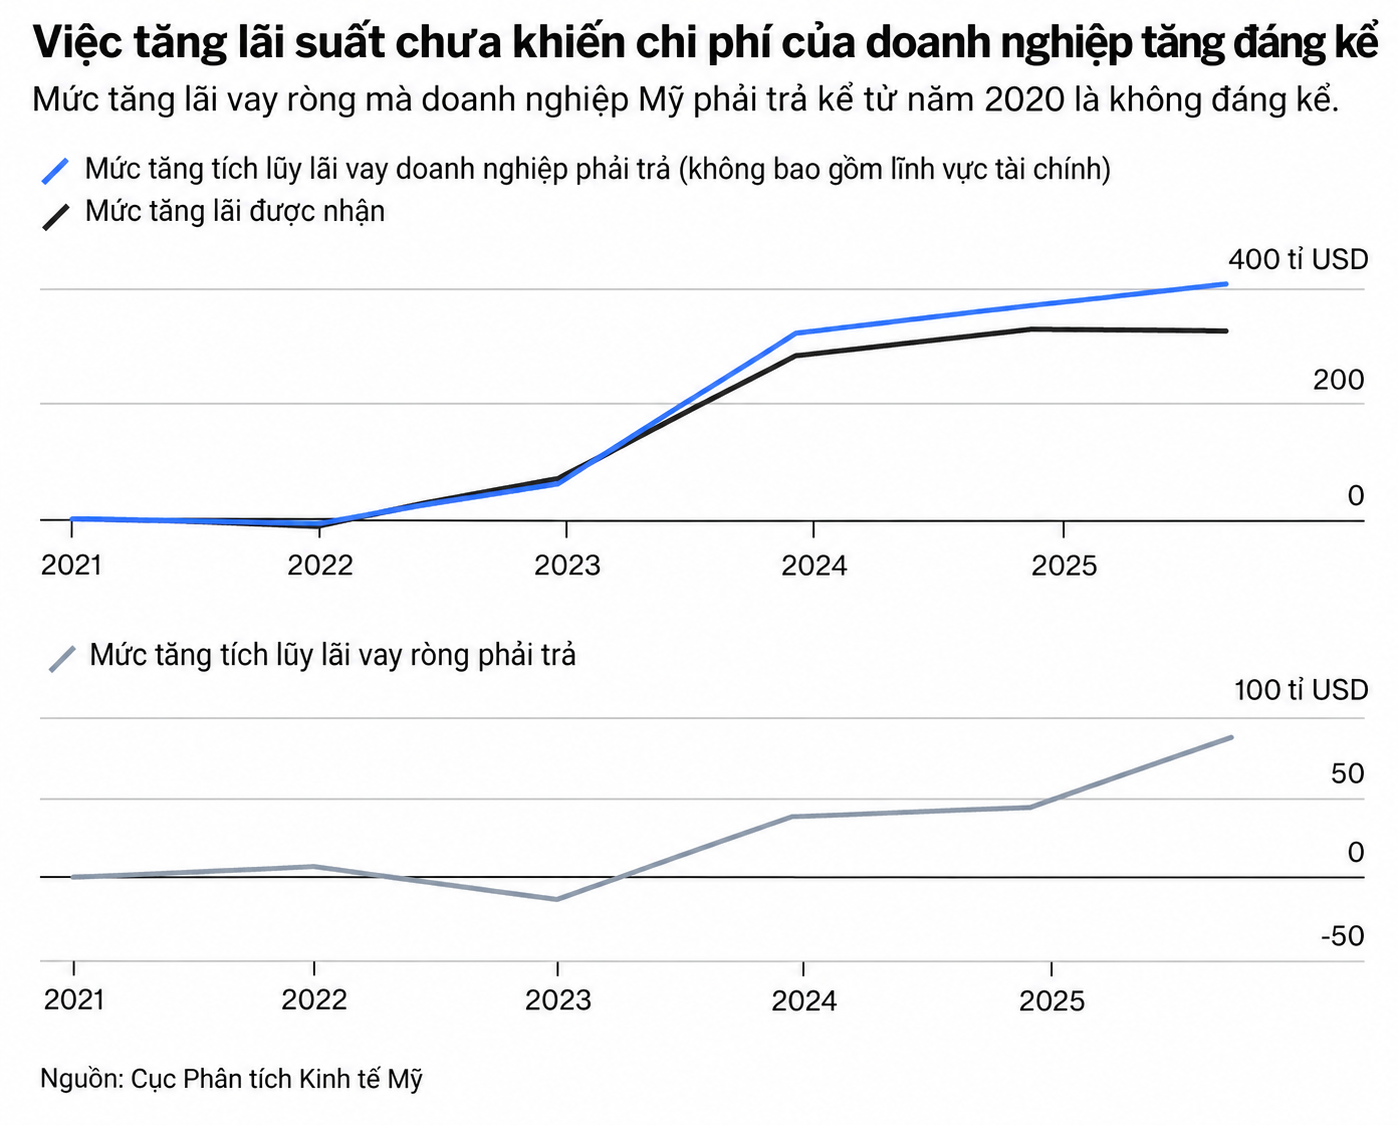
Các công ty chịu tác động của lãi suất thông qua cả nợ phải trả và tài sản. Trong khi chi phí vay được điều chỉnh lại khá chậm khi các trái phiếu cũ đáo hạn và các khoản vay đến hạn, lợi nhuận từ những khoản tiền mặt dự trữ của doanh nghiệp đã tăng gần như ngay lập tức khi Fed bắt đầu tăng lãi suất vào năm 2022.
Theo dữ liệu của Cục Phân tích Kinh tế Mỹ, thật khó tin nhưng các công ty thực tế lại là bên hưởng lợi ròng từ những kỳ vọng về việc tăng lãi suất trong khoảng thời gian từ đầu năm 2021 đến cuối năm 2022. Dù khoản lãi ròng phải trả bắt đầu tăng chậm sau đó, tác động vẫn không đáng kể. Chi phí ròng tăng khoảng 86 tỉ USD trong 5 năm, trong khi lợi nhuận của các doanh nghiệp phi tài chính bùng nổ thêm khoảng 1,2 nghìn tỉ USD trong cùng giai đoạn, lên khoảng 2,7 nghìn tỉ USD trước thuế.
Điều này đã phá vỡ một mắt xích quan trọng trong cơ chế truyền dẫn chính sách tiền tệ, theo đó chi phí vốn cao hơn được cho là sẽ làm giảm động lực đầu tư và tuyển dụng của doanh nghiệp. Đây là phiên bản dành cho doanh nghiệp của câu chuyện “khóa chặt lãi suất” trên thị trường thế chấp, ảnh hưởng đến 14 triệu người vay đã tái cấp vốn cho các khoản vay mua nhà khi lãi suất ở mức 2% đến 3%.
Giờ đây, chi phí lãi vay sắp trở thành một yếu tố đáng kể trở lại.
CoreWeave có thể được xem là mũi nhọn của thị trường tín dụng, bởi mô hình kinh doanh của công ty phụ thuộc vào khả năng liên tục tiếp cận các thị trường nợ. Tăng trưởng của CoreWeave dựa trên giả định rằng công ty có thể thường xuyên vay với lãi suất hợp lý để mua thêm chip AI và xây dựng thêm các trung tâm dữ liệu, sau đó cho thuê thông qua những hợp đồng dài hạn, tạo ra lợi nhuận cao hơn chi phí vốn. Khoản vay ban đầu là yếu tố thiết yếu để hiện thực hóa dòng tiền được kỳ vọng trong tương lai.
Trái phiếu và giá cổ phiếu của CoreWeave sụp đổ vào tuần trước mà không có chất xúc tác rõ ràng nào ngoài việc lợi suất trái phiếu chính phủ kỳ hạn dài tăng nói chung. Tâm lý bi quan còn trầm trọng hơn sau một báo cáo của công ty nghiên cứu thị trường Gartner Inc., trong đó cho rằng doanh thu từ AI có thể không đủ để biện minh cho quy mô đầu tư vào các trung tâm dữ liệu.
Dù CoreWeave là một trường hợp cực đoan, diễn biến này đã lan truyền lo ngại ra toàn bộ thị trường. Oracle Corp., Alphabet Inc. và Meta Platforms Inc. nằm trong số các công ty chứng kiến chi phí vay tăng do lợi suất trái phiếu kho bạc Mỹ tăng và nhà đầu tư đòi hỏi mức bù cao hơn cho rủi ro tín dụng. Với thâm hụt tài khóa ở mức khoảng 6% tổng sản phẩm quốc nội và được dự báo sẽ duy trì quanh mức đó, thật khó hình dung lợi suất trái phiếu kho bạc Mỹ, yếu tố ảnh hưởng đến các chi phí vay khác, sẽ giảm mạnh trong thời gian tới.
Khoảng một phần tư số doanh nghiệp thuộc chỉ số Bloomberg US High Yield có trái phiếu đáo hạn trong 1 đến 3 năm tới, gần mức cao nhất từng được ghi nhận. Lợi suất tăng cao sẽ đặc biệt khó hấp thụ vào năm 2028, thời điểm “bức tường đáo hạn” được dự báo trở nên đáng ngại nhất.
Đối với các tổ chức phát hành có xếp hạng tín nhiệm cao, việc điều chỉnh chi phí vay có vẻ dễ kiểm soát hơn. Khi đó, câu hỏi đặt ra là các công ty có thể cắt giảm kế hoạch đầu tư đến mức nào. Chẳng hạn, những dự án AI có tiềm năng mang lại lợi nhuận 50% mỗi năm chắc chắn vẫn sẽ được triển khai, bất kể lợi suất trái phiếu cấp độ đầu tư là 5% hay 6%. Những dự án kém sinh lời hơn và nhiều bất định hơn có thể sẽ phải chờ nếu chi phí vay cao tiếp tục kéo dài.
Như Milton Friedman từng nói, chính sách tiền tệ luôn vận hành với “độ trễ dài và thay đổi”, nhưng hiếm khi độ trễ kéo dài đến vậy. Thứ nhất, kênh tín dụng doanh nghiệp chưa từng có vẻ bị đứt gãy trong thời gian dài như thế suốt nhiều thập kỷ qua. Thứ hai, điều này đang diễn ra trong bối cảnh chính sách tiền tệ chịu thêm tác động từ những biến dạng khác. Đà tăng của thị trường cổ phiếu mang tính thế hệ đã tạo ra thêm 78 nghìn tỉ USD tài sản ròng cho các hộ gia đình kể từ năm 2019 và củng cố sức mua của người tiêu dùng, trong khi thâm hụt tài khóa theo kiểu thời chiến tiếp tục giúp tăng trưởng chống chịu tốt hơn.
Chẳng phải sự gia tăng lợi suất trái phiếu doanh nghiệp chính là điều Fed mong muốn và chờ đợi kể từ năm 2022 hay sao? Ở một khía cạnh nào đó, đúng là như vậy. Nhưng điều đó không có nghĩa các nhà hoạch định chính sách, dưới sự lãnh đạo của Chủ tịch mới Kevin Warsh, có thể hoàn toàn kiểm soát kết quả.
Một quá trình thắt chặt ôn hòa, làm chậm đà bùng nổ chi tiêu vốn cho AI trong khi tình trạng thiếu hụt chất bán dẫn và các linh kiện khác cho trung tâm dữ liệu dần được giải quyết, có thể chính là điều nền kinh tế Mỹ cần để đưa lạm phát trở lại mục tiêu 2% của Fed sau gần 6 năm không đạt được mục tiêu này. Điều không mong muốn là chênh lệch tín dụng mở rộng mất trật tự, biến “bức tường đáo hạn” năm 2028 từ một thách thức thành gánh nặng hoàn toàn không thể kiểm soát, qua đó kích hoạt làn sóng phá sản và thất nghiệp. Một rủi ro khác là sự kiện như vậy sẽ nhanh chóng xóa bỏ phần lớn mức tích lũy tài sản của các hộ gia đình. Chúng ta không biết kết quả nào sẽ xảy ra.
Đó là lý do các nhà hoạch định chính sách nên tiến hành những đợt tăng lãi suất tiếp theo một cách chậm rãi, giữ lãi suất ở mức 3,75%-4% tại cuộc họp tháng 10 và cân nhắc kỹ lưỡng quyết định trong tháng 12. Giờ đây, khi CoreWeave đã đánh thức “gã khổng lồ đang ngủ quên” là thị trường tín dụng, thật khó biết thị trường này sẽ phản ứng ra sao trong những tháng tới.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/dot-ban-thao-trai-phieu-coreweave-co-the-khien-fed-phai-than-trong-61083.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất