
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lấy cảm hứng từ Jules Verne, Andy Mukherjee lý giải vì sao tiền gửi mã hóa, chứ không phải stablecoin, mới là tương lai của thanh toán xuyên biên giới.
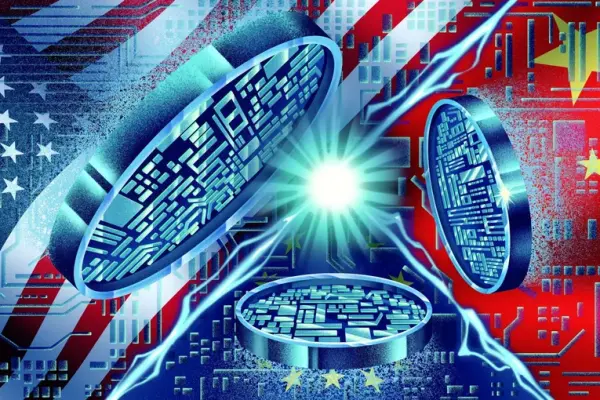
Thị trường tiền mã hóa gặp vấn đề về ẩn danh, dễ bị lợi dụng để rửa tiền Ảnh: Dani Choi
Tác giả: Andy Mukherjee*
28 tháng 09, 2026 lúc 9:30 AM
Tóm tắt bài viết bởi
Có lẽ Mark Zuckerberg đã làm chúng ta vỡ mộng từ bảy năm trước. Kể từ khi vị "trùm" Thung lũng Silicon đề xuất một loại tiền tệ toàn cầu mới có thể đáp ứng "nhu cầu tài chính hàng ngày của hàng tỉ người", chúng ta đã hình thành hình dung rằng loại tiền tệ phù hợp nhất cho con người và các đại lý AI trong thế kỷ 21 chỉ có thể được phát hành bởi khu vực tư nhân thông qua công nghệ blockchain.
Mặc dù kế hoạch dành cho Libra (sau này đổi tên thành Diem) của Zuckerberg bị đình trệ do những lo ngại về mặt quản lý, các stablecoin (đồng tiền mã hóa ổn định giá) đã nhanh chóng lấp đầy khoảng trống đó.
Mối duyên nợ này vẫn tiếp diễn. Các trung tâm tài chính lớn trên thế giới đang đưa stablecoin vào khuôn khổ pháp lý quản lý thanh toán chính thức, dù loại tài sản này do tư nhân phát hành và neo giá 1:1 với tiền pháp định, chủ yếu là USD, trên thực tế lại được dùng chủ yếu để giao dịch Bitcoin và các loại tiền mã hóa rủi ro khác, hoặc để rửa tiền và né tránh lệnh trừng phạt. Các nhà phân tích dự báo rằng thị trường 300 tỉ USD hiện nay, vốn chịu sự chi phối của USDT của Tether hay USDC của Circle Internet Group, có thể vọt lên tới 4.000 tỉ USD vào năm 2030.
Nhưng điều gì sẽ xảy ra nếu sự thổi phồng này ít nhiều đã đặt sai chỗ, và công nghệ dù vẫn đóng vai trò quan trọng sẽ không phải là yếu tố quyết định điều gì tạo nên sức sống của tiền tệ trong một bối cảnh toàn cầu, xuyên biên giới? Đó là nghi vấn mà các nhà kinh tế học đã đặt ra trong một bài nghiên cứu mới, lấy cảm hứng từ tác phẩm kinh điển Vòng quanh thế giới trong 80 ngày xuất bản năm 1873 của Jules Verne. Phileas Fogg, nhân vật chính của tiểu thuyết, đã tài trợ cho chuyến đi của mình một cách dễ dàng bằng các công cụ thanh toán bằng bảng Anh, đơn giản bằng cách nhét vào túi du lịch, như Verne mô tả, "một tập tiền giấy của bgân hàng Anh đủ lớn, thứ sẽ được chấp nhận ở bất kỳ nơi nào ông đi qua."
Gạt sang một bên thực tế rằng ngân hàng Anh khi đó vẫn là một tập đoàn tư nhân, mới chỉ vừa học được bài học trí tuệ về việc đóng vai trò là người cho vay cuối cùng từ học thuyết nổi tiếng năm 1873 của Walter Bagehot. Michael Bordo thuộc đại học Rutgers và Carolyn Wilkins thuộc đại học Princeton viết: “Công nghệ khi đó thuộc về thế kỷ 19. Hệ thống này vận hành được vì quyền sở hữu, cam kết khả năng chuyển đổi và mạng lưới ngân hàng đại lý có độ tin cậy cao.”
Những quy định mang tính thể chế đó vẫn còn nguyên giá trị, thậm chí có thể quan trọng hơn cả công nghệ. Đó là lý do tại sao sự chú ý đang dịch chuyển từ các bản sao của đồng USD sang tiền gửi mã hóa (tokenized deposits). Đây là các khoản nợ tiêu chuẩn của ngân hàng, ngoại trừ việc việc chuyển giao chúng có thể được thực hiện bằng thuật toán. Vì mọi người đều đã sử dụng tiền gửi ngân hàng để thanh toán các nghĩa vụ nợ trong nước và xuyên biên giới, việc đưa chúng lên một nền tảng có thể lập trình sẽ không gây ra quá nhiều phức tạp về mặt pháp lý.
Mô hình này còn mang lại những ưu điểm khác. Không giống như stablecoin, token tiền gửi mã hóa đi kèm với bảo hiểm, và các tổ chức phát hành chúng có quyền tiếp cận nguồn thanh khoản của ngân hàng trung ương trong thời kỳ khủng hoảng. Rủi ro rửa tiền cũng thấp hơn vì các token này sẽ không được giao dịch vô danh dưới dạng công cụ vô danh trên các blockchain công khai. Thay vào đó, chúng sẽ di chuyển giữa các tài khoản qua các mạng lưới đóng có khả năng tương tác với nhau.
Những mạng lưới như vậy hiện chưa tồn tại, mặc dù các mô hình thử nghiệm đang được tiến hành. Trong đó, dự án Agorá, tiếng Hy Lạp nghĩa là chợ, của ngân hàng Thanh toán Quốc tế (BIS) đang cho thấy nhiều triển vọng. Quy tụ tám ngân hàng trung ương, bao gồm năm cơ quan phát hành đồng tiền dự trữ lớn, cùng với hàng chục tổ chức cho vay tư nhân, dự án này đang nỗ lực mang lại tốc độ và hiệu quả cho thị trường thanh toán xuyên biên giới có quy mô hàng năm hơn 200 ngàn tỉ USD.
Công nghệ vận hành các giao dịch chuyển tiền này không còn sơ khai như thời của Fogg, khi điện thoại chỉ được cấp bằng sáng chế ba năm sau khi chuyến đi của ông kết thúc, nhưng các giao dịch vẫn chậm chạp, đắt đỏ và thiếu minh bạch một cách đáng thất vọng. Trung Quốc và phương Tây đang có những ý tưởng cạnh tranh nhau để đẩy nhanh tiến trình này.
Sáng kiến của Bắc Kinh, dự án mà BIS đã tách ra, là mBridge. Trong khi Agorá gần đây đã chuyển khoảng 800 ngàn franc Thụy Sĩ (1 triệu USD) qua sáu đồng tiền trong một đợt thử nghiệm có kiểm soát, mBridge đã xử lý hàng tỉ USD giao dịch thương mại, chủ yếu thanh toán bằng e-CNY, đồng tiền kỹ thuật số chính thức của Trung Quốc.
Sự khác biệt giữa hai hệ thống nằm ở ý đồ địa chính trị: Agorá, với sự tham gia của ngân hàng Cục Dự trữ Liên bang Mỹ khu vực New York, duy trì hệ thống ngân hàng đại lý như một xương sống của thanh toán toàn cầu, trong khi mBridge tìm cách loại bỏ hệ thống này nhằm làm suy giảm vai trò của Washington trong việc kiểm soát tài chính quốc tế. Mặc dù mạng lưới do Trung Quốc hậu thuẫn vẫn đang dẫn trước, việc Saudi Arabia rút lui gần đây đã đòn giáng mạnh vào tham vọng của Bắc Kinh trong việc sử dụng nền tảng này để bào mòn vị thế của USD dầu mỏ (petrodollar) và từng bước chuyển dịch thêm nhiều giao dịch năng lượng ở Trung Đông sang e-CNY.
Cộng hòa Nhân dân Trung Hoa đã đặt sức mạnh nhà nước đằng sau e-CNY, phát triển nó như một nghĩa vụ nợ trực tiếp của ngân hàng trung ương, tương tự như tiền giấy. Nhưng khi thách thức từ Libra của Zuckerberg nhường chỗ cho mối đe dọa mà các stablecoin neo giá theo USD gây ra đối với chủ quyền tiền tệ, Trung Quốc đã thay đổi chiến lược trong năm nay, chuyển trạng thái pháp lý của công cụ này sang dạng tương tự như tiền gửi ngân hàng thương mại được số hóa.
Nói cách khác, cả phương Tây và Trung Quốc hiện đều đang trông chờ vào các ngân hàng của mình, chứ không phải các tập đoàn Big Tech, để giành chiến thắng trong cuộc đua giành quyền kiểm soát tương lai của tiền tệ toàn cầu. Phileas Fogg của thời hiện đại vẫn sẽ cần những phương tiện giao thông nhanh chóng để trở về nhà đúng giờ. Nhưng miễn là ông có thể mua con voi của mình ở Ấn Độ hay trưng dụng chiếc tàu ở giữa Đại Tây Dương bằng cách chi ra những đồng tiền mà không một người bán nào nghi ngờ về giá trị, ông sẽ là người thắng cược.
Andy Mukherjee là bỉnh bút cho chuyên mục Bloomberg Opinion, chuyên trách mảng doanh nghiệp công nghiệp và dịch vụ tài chính tại châu Á. Trước đây, ông từng làm việc cho Reuters, Straits Times và Bloomberg News.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/vong-quanh-the-gioi-trong-80-ngay-dung-tien-nao-60564.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất