
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Trung Quốc đang thăm dò ý kiến các thành viên thị trường về khả năng đánh thuế thu nhập từ lãi trái phiếu chính phủ, theo những người am hiểu vấn đề. Động thái này có thể giúp đẩy lợi suất trái phiếu lên cao sau thời gian dao động gần mức thấp kỷ lục.
Ngân hàng Nhân dân Trung Quốc. Hình ảnh: Bloomberg
Tác giả: Bloomberg News
11 tháng 11, 2026 lúc 4:30 PM
Theo các nguồn tin đề nghị giấu tên vì thông tin chưa được công bố, trong một cuộc khảo sát vào tháng trước với sự tham gia của một số ngân hàng, Ngân hàng Nhân dân Trung Quốc (PBOC) đã hỏi việc áp thuế 25% đối với thu nhập từ lãi trái phiếu chính phủ trung ương và địa phương sẽ ảnh hưởng thế nào đến nhu cầu nắm giữ loại tài sản này. Các ngân hàng được yêu cầu cho biết liệu nhu cầu của họ sẽ giảm dưới 10%, giảm 20%, 30% hay hơn 30%.
Các nguồn tin cho biết cuộc khảo sát chưa làm rõ liệu chính sách thuế này có được triển khai hay không và nếu có thì khi nào. Hiện tại, Trung Quốc miễn thuế thu nhập từ lãi các loại trái phiếu này cho cả doanh nghiệp và nhà đầu tư cá nhân.
PBOC và Bộ Tài chính Trung Quốc chưa phản hồi các yêu cầu bình luận được gửi qua fax.
Việc bãi bỏ các khoản miễn thuế sẽ phù hợp với nỗ lực tăng cường thu ngân sách của chính phủ trong bối cảnh nguồn thu suy yếu. Động thái này cũng có thể đẩy lợi suất trái phiếu Trung Quốc lên cao, khi nhà đầu tư đòi hỏi mức sinh lời lớn hơn để bù đắp khoản thuế phải nộp. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm chuẩn đã giảm trong năm nay giữa những lo ngại về tăng trưởng kinh tế nội địa trì trệ và đà sụt giảm của thị trường chứng khoán.
Lợi suất trái phiếu chính phủ Trung Quốc kỳ hạn 10 năm và 30 năm đã đảo chiều tăng sau khi Bloomberg công bố thông tin trên. Hợp đồng tương lai trái phiếu chính phủ kỳ hạn 30 năm giảm tới 0,47%, mức giảm mạnh nhất kể từ ngày 30.10.
“Thị trường luôn tiềm ẩn rủi ro khi tất cả nhà đầu tư cùng đặt cược theo một hướng,” Lynn Song, kinh tế trưởng phụ trách Trung Quốc đại lục, Hong Kong, Macau và Đài Loan tại ING Bank, nhận định. Ông cho rằng các nhà hoạch định chính sách có thể không muốn nhà đầu tư mặc nhiên kỳ vọng giá trái phiếu sẽ tiếp tục tăng.
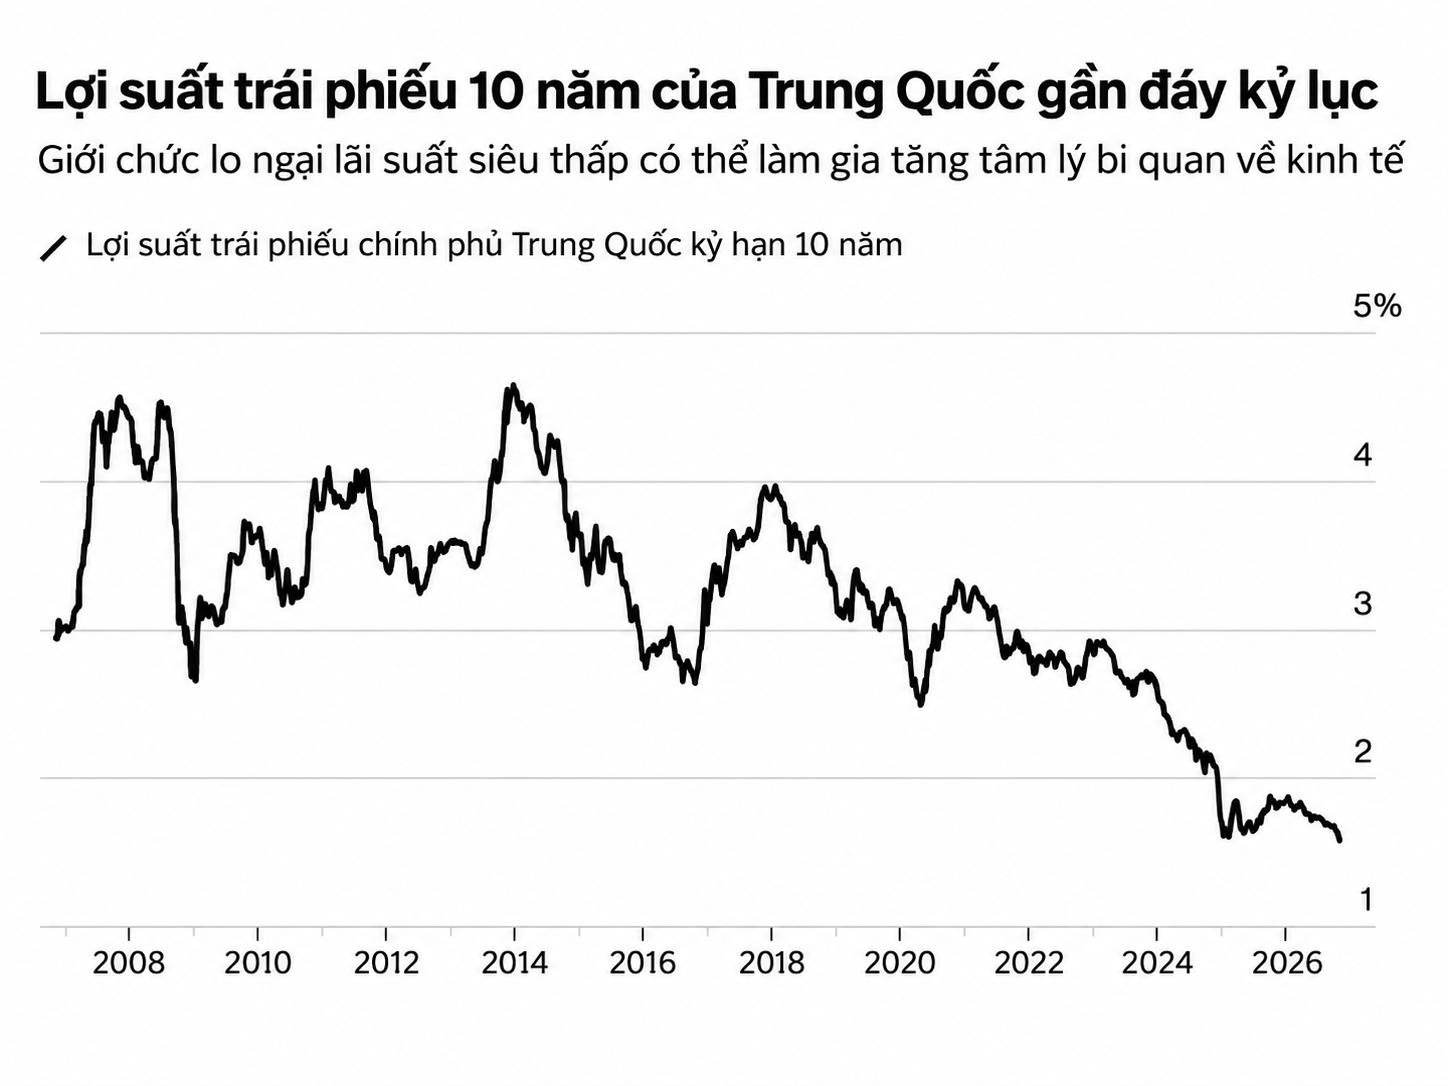
Ý tưởng đánh thuế thu nhập từ lãi trái phiếu đã làm dấy lên tranh luận trên thị trường.
Theo tính toán của công ty chứng khoán Huatai Securities, nếu mức thuế 25% được áp dụng và phản ánh đầy đủ vào giá, lợi suất trái phiếu chính phủ kỳ hạn 10 năm sẽ phải tăng thêm 52 điểm cơ bản để duy trì mức lợi nhuận sau thuế không đổi. Tuy nhiên, Huatai dự báo lợi suất trái phiếu chính phủ kỳ hạn 10 năm phát hành mới trên thực tế chỉ tăng khoảng 10–20 điểm cơ bản.
Guohai Securities cho rằng việc chỉ đánh thuế trái phiếu chính quyền địa phương cũng có thể tạo ra mức tăng lợi suất tương tự, có khả năng đẩy lợi suất trái phiếu địa phương kỳ hạn 10 năm từ 1,68% lên khoảng 2,25%. Dù vậy, mức điều chỉnh thực tế nhiều khả năng sẽ thấp hơn đáng kể.
Tình hình Trung Quốc đang trái ngược với các nền kinh tế lớn khác trên thế giới, nơi các nhà hoạch định chính sách phải đối mặt với lợi suất trái phiếu cao ở mức lịch sử. Trước đây, PBOC từng tìm cách hạ nhiệt thị trường khi nhận thấy hoạt động mua trái phiếu chính phủ kỳ hạn dài diễn ra quá sôi động. Ngân hàng trung ương cũng luôn cảnh giác với những rủi ro đối với ổn định tài chính bắt nguồn từ đà tăng giá trái phiếu được thúc đẩy bởi các khoản đặt cược sử dụng đòn bẩy, cũng như nguy cơ tâm lý bi quan của nhà đầu tư về triển vọng kinh tế trở nên dai dẳng do lợi suất thấp.
Sau đợt tăng giá kéo dài nhiều tháng khiến lợi suất trái phiếu xuống mức thấp nhất mọi thời đại vào năm 2024, ngân hàng trung ương đã liên tục đưa ra những cảnh báo nhằm kiềm chế tâm lý lạc quan của nhà đầu tư trái phiếu, trong khi các cơ quan quản lý tiến hành điều tra những hành vi giao dịch bất hợp pháp.
Các ngân hàng sẽ chịu tác động đặc biệt lớn nếu thuế thu nhập từ lãi trái phiếu mới được áp dụng, bởi các ngân hàng thương mại là nhóm nắm giữ nhiều nhất trong tổng số khoảng 100 nghìn tỉ Nhân dân tệ (15 nghìn tỉ USD) trái phiếu chính phủ trung ương và địa phương của Trung Quốc. Theo dữ liệu của Bộ Tài chính, các ngân hàng nắm giữ hơn 60% trái phiếu trên mỗi thị trường này.
Việc thay đổi chính sách thuế đối với trái phiếu chính phủ trung ương đòi hỏi phải sửa đổi luật, trong khi thay đổi chính sách thuế đối với trái phiếu chính quyền địa phương có thể được thực hiện thông qua điều chỉnh các quy định hành chính hiện hành.
Huatai ước tính các nhà đầu tư tổ chức sẽ phải chịu thêm khoảng 459 tỉ Nhân dân tệ tiền thuế mỗi năm nếu thu nhập từ lãi của toàn bộ trái phiếu chính phủ đang lưu hành bị đánh thuế. Theo báo cáo công bố trong tháng này, khoản thuế phát sinh trong năm đầu tiên sẽ chỉ bằng khoảng một phần mười con số trên nếu chính sách chỉ áp dụng cho trái phiếu phát hành mới.
Trái phiếu doanh nghiệp tại Trung Quốc hiện đã chịu thuế thu nhập. Các nhà đầu tư nắm giữ trái phiếu chính phủ, ngoại trừ cá nhân, cũng phải nộp thuế giá trị gia tăng.
Thu nhập từ lãi trái phiếu chính phủ hiện được miễn thuế thu nhập doanh nghiệp. Việc chấm dứt ưu đãi này sẽ đưa khoản thu nhập đó về cùng diện chịu thuế với thu nhập doanh nghiệp, vốn thường áp dụng mức thuế 25%, trong bối cảnh các cơ quan chức năng thu hẹp ưu đãi thuế để bù đắp nguồn thu suy giảm từ hoạt động bán đất.
Tuy nhiên, động thái này cũng có nguy cơ làm gia tăng chi phí huy động vốn của chính phủ nếu nhà đầu tư bán tháo trái phiếu, qua đó đẩy lợi suất lên cao.
Với sự hỗ trợ của Shulun Huang.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/trung-quoc-can-nhac-danh-thue-lai-trai-phieu-khi-loi-suat-gan-day-ky-luc-61488.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất