
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Thế giới đang đối mặt với tình trạng thiếu hụt diesel trầm trọng, đẩy giá bán lẻ tại Mỹ lên mức kỷ lục 6 USD/gallon. Nguyên nhân sâu xa đến từ các cuộc chiến và sự thiếu hụt công suất lọc dầu toàn cầu, khiến việc giải quyết vấn đề trở nên vô cùng phức tạp.
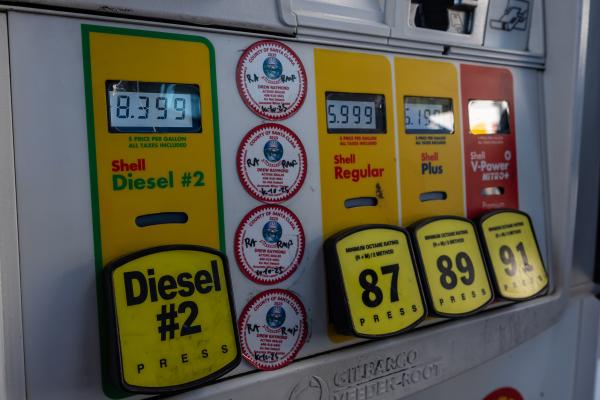
Hình ảnh: David Paul Morris/Bloomberg
Tác giả: Javier Blas
15 tháng 09, 2026 lúc 1:00 PM
Tóm tắt bài viết bởi
Trong thời kỳ khủng hoảng, ngành dầu mỏ luôn đưa ra một lời cảnh báo cố hữu: “Bạn không thể in ra các thùng dầu”. Trong khi các ngân hàng trung ương có thể và thực sự vận hành máy in tiền để xoa dịu thị trường tài chính, lựa chọn tương tự không tồn tại trên thị trường năng lượng. Và nếu việc tạo ra dầu thô là không tưởng, thì việc biến diesel ra từ không khí lại càng bất khả thi hơn.
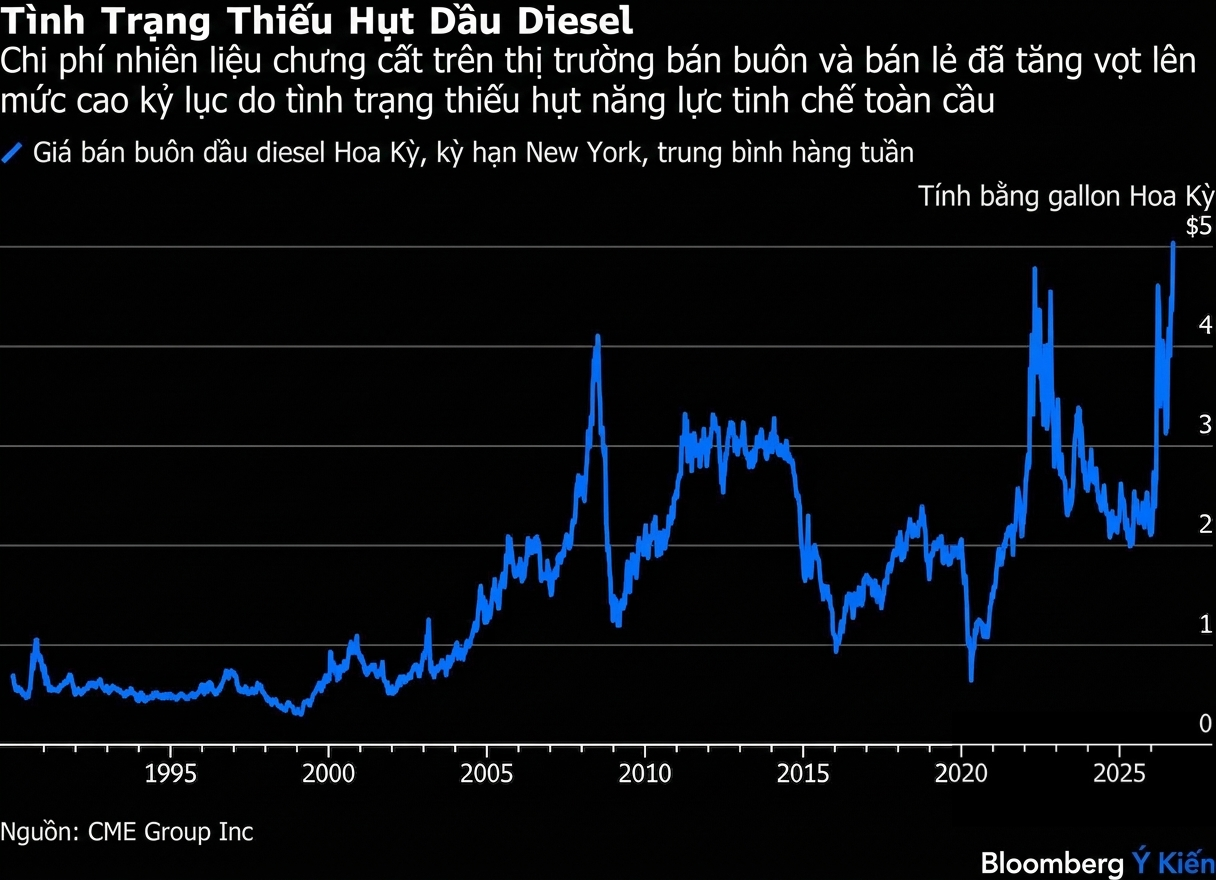
Ngay lúc này, thế giới ước gì có một chiếc máy in diesel khi hai cuộc chiến, giữa Mỹ-Iran và giữa Nga-Ukraine, kết hợp lại tạo ra một sự thiếu hụt khổng lồ, đẩy chi phí nhiên liệu này lên mức cao nhất mọi thời đại. Tại Mỹ, giá bán lẻ đã lần đầu tiên vượt mốc 6 USD/gallon vào tuần trước; con số này chỉ khoảng 3,50 USD vào đầu năm. Trên thị trường bán buôn, giá đang được giao dịch trên 5 USD, báo hiệu nỗi đau tại các trạm bơm sẽ còn tiếp diễn.
Ngành năng lượng có lẽ không lạ gì với cảm giác này: Họ đã phải vật lộn với tình trạng thiếu hụt tương tự trên thị trường nhiên liệu máy bay vào đầu năm nay, khi những người đi nghỉ lễ lo lắng kế hoạch du lịch hè của họ sẽ bị hủy hoại. Đáng buồn thay, việc tăng sản lượng diesel khó khăn hơn rất nhiều.
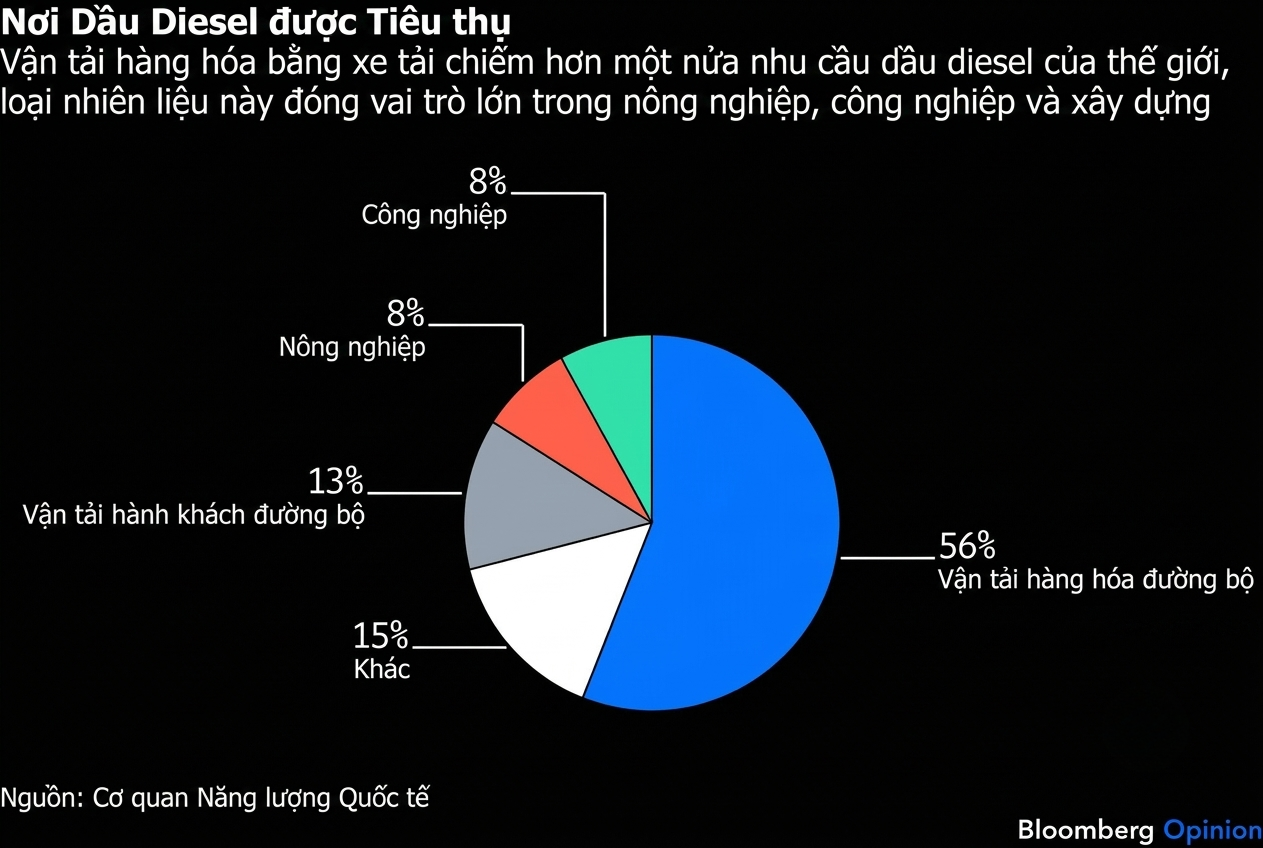
Diesel là sản phẩm dầu mỏ tinh chế được tiêu thụ nhiều nhất thế giới, chiếm gần 30% tổng nhu cầu dầu mỏ. Ngành vận tải đường bộ tiêu thụ khoảng một nửa sản lượng toàn cầu, phần còn lại dành cho vận tải đường sắt, xây dựng, nhà máy, khai khoáng và nông nghiệp. Tình trạng thiếu hụt hiện tại và giá cả tăng cao đi kèm gây tổn thương cho một số quốc gia nhiều hơn những nước khác; Trung Quốc và Ấn Độ phụ thuộc nhiều hơn vào loại nhiên liệu này, trong khi Mỹ sử dụng xăng nhiều gấp đôi. Mặc dù vậy, các quan chức vẫn lo ngại: Giám đốc hội đồng Kinh tế Quốc gia Mỹ Kevin Hassett nói với Fox News hôm thứ Sáu rằng chi phí diesel là "một mối quan tâm lớn đối với chúng tôi".
Mấu chốt của cuộc khủng hoảng là sự thiếu hụt công suất lọc dầu toàn cầu. Điều này một phần do chính các cuộc chiến, nhưng cũng là một hệ quả không mong muốn từ các hành động được thực hiện để giảm bớt sự thiếu hụt dầu thô trên toàn cầu.
Hãy bắt đầu với tác động trực tiếp. Khoảng một năm trước, Nga và các quốc gia vùng vịnh Ba Tư xuất khẩu 2,2 triệu thùng diesel mỗi ngày; kể từ đó, dòng chảy này đã giảm khoảng 75% xuống còn 520.000 thùng/ngày trong tháng 8, theo Kpler, một công ty tình báo năng lượng. Nga chiếm gần một nửa mức sụt giảm, do các cuộc tấn công của Ukraine đã làm tê liệt nhiều nhà máy lọc dầu lớn nhất của nước này.
Saudi Arabia chiếm một tỉ lệ đáng kể khác. Không giống như Kuwait, Các Tiểu vương quốc Ả Rập Thống nhất và Iraq, Saudi Arabia cho đến nay chỉ sử dụng hạn chế các chuyến tàu chở dầu bí mật qua eo biển Hormuz; các nhà máy lọc dầu xuất khẩu của họ bên trong vịnh Ba Tư phần lớn vẫn không hoạt động kể từ khi chiến tranh bắt đầu.
Tiếp theo là tác động gián tiếp. Trung Quốc đã giảm nhập khẩu dầu thô kể từ khi xung đột Mỹ-Iran bắt đầu. Trước đây, Bắc Kinh mua khoảng 11,5 triệu thùng dầu thô mỗi ngày; tháng trước, lượng mua hàng ngày của họ chỉ hơn 7 triệu thùng một chút, theo Vortexa, một công ty tư vấn năng lượng khác. Khi Trung Quốc mua ít dầu hơn, họ cũng cắt giảm hoạt động lọc dầu, từ đó hạn chế lượng xuất khẩu diesel vốn thường rất lớn của mình. Vì vậy, bằng cách giảm nhập khẩu dầu, Trung Quốc đồng thời làm trầm trọng thêm tình trạng khan hiếm các sản phẩm tinh chế.
Các yếu tố khác cũng đang tác động. Mỹ và Nhật Bản đều đã sử dụng kho dự trữ dầu mỏ chiến lược lớn của mình, nhưng chúng chủ yếu ở dạng dầu thô chứ không phải sản phẩm tinh chế. Việc giải phóng các kho dự trữ này đã giảm bớt áp lực trên thị trường dầu mỏ nhưng lại có rất ít tác dụng đối với diesel. Các nhà sản xuất dầu của Mỹ cũng đã phản ứng với giá cao hơn bằng cách tăng cường khoan dầu, một động thái được lặp lại ở Canada, Brazil, Venezuela, Argentina và Guyana. Nhưng một lần nữa, điều đó chỉ làm tăng dòng chảy dầu thô: trong khi các nhà khoan dầu đá phiến có thể tăng sản lượng trong vài tuần hoặc vài tháng, thì việc bổ sung công suất lọc dầu phải mất nhiều năm.
Giải pháp duy nhất, dù chỉ là một phần, là sự kết hợp giữa việc vận hành các nhà máy lọc dầu hiện có ở cường độ cao hơn và để giá tăng cao triệt tiêu một phần nhu cầu. Cả hai điều này đều đang diễn ra.
Không có gì có thể thúc đẩy các nhà máy chuyển sang chế độ mà ngành công nghiệp gọi là "diesel tối đa" (max diesel) hiệu quả bằng mức biên lợi nhuận kỷ lục. Tất nhiên, "tối đa" chỉ là tương đối; các nhà máy lọc dầu có thể điều chỉnh hoạt động của mình ở một vài điểm, nhưng thường không thể tăng sản lượng diesel quá vài điểm phần trăm trước khi các giới hạn kỹ thuật ngăn cản việc tăng thêm. Và việc tăng cường diesel đồng nghĩa với việc giảm sản lượng các sản phẩm tinh chế khác, chủ yếu là nhiên liệu máy bay. Trong suốt mùa hè, các nhà máy lọc dầu của Mỹ và châu Âu đã tập trung sản xuất càng nhiều nhiên liệu cho các hãng hàng không càng tốt.
Các nhà máy lọc dầu là những cỗ máy phức tạp, có khả năng xử lý nhiều dòng dầu thô thành hàng chục sản phẩm dầu mỏ khác nhau. Để đơn giản, ngành công nghiệp đo lường biên lợi nhuận lọc dầu bằng một phép tính gần đúng gọi là "biên lợi nhuận crack 3-2-1" (3-2-1 crack spread) - cứ ba thùng dầu mà một nhà máy "crack" (chưng cất) hoặc xử lý, nó sẽ tạo ra hai thùng xăng và một thùng nhiên liệu chưng cất như diesel.
Trong tháng này, biên lợi nhuận 3-2-1 - chênh lệch giữa chi phí một thùng dầu và phần bù thu được từ việc bán các sản phẩm tinh chế đó - đã tăng vọt lên khoảng 65 USD, một mức cao kỷ lục. Lịch sử cho thấy quy mô của đợt tăng này. Từ năm 1985 đến 2021, biên lợi nhuận crack trung bình khoảng 10,50 USD. Ngay cả trong giai đoạn 2004-2008, được gọi là thời kỳ hoàng kim của ngành lọc dầu, khi nhu cầu dầu của Trung Quốc bùng nổ - nó cũng chưa bao giờ vượt quá 30 USD. Khi hoạt động lọc dầu ngày càng trở nên sinh lợi trong những tháng gần đây, mọi nhà máy bên ngoài Nga, Trung Đông và Trung Quốc đều đang hoạt động hết công suất.
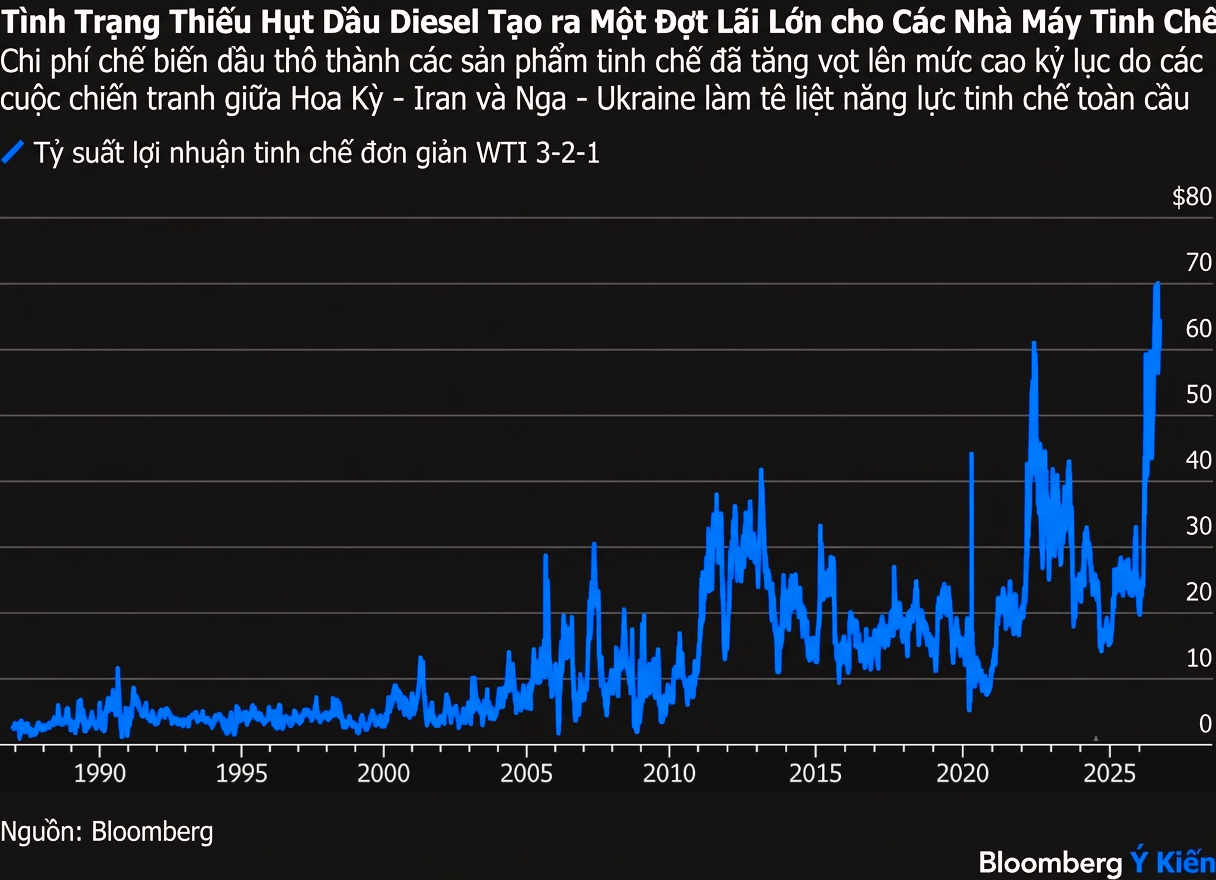
Thật không may, quy mô lớn của thị trường diesel, vào khoảng 29,5 triệu thùng mỗi ngày, có nghĩa là cần có những thay đổi đáng kể trong sản lượng của nhà máy lọc dầu để tác động đến nguồn cung hoặc giá cả. Để dễ hình dung, nhiên liệu máy bay có khối lượng hàng ngày chưa đến 8 triệu thùng, do đó những thay đổi tương đối nhỏ trong sản lượng lọc dầu và tiêu thụ của hãng hàng không đã có thể thay đổi cán cân cung cầu dễ dàng hơn.
Với bối cảnh đó, nếu hai cuộc chiến chưa kết thúc, tình trạng thiếu hụt diesel có thể sẽ còn kéo dài trong tương lai gần. Sự cứu trợ duy nhất ở phía trước đến từ thời tiết: hiện tượng El Niño tái diễn thường mang lại ít bão hơn cho vịnh Mexico của Mỹ và mùa đông ấm hơn cho một số khu vực. Cho đến nay trong mùa này, hoạt động bão ở Đại Tây Dương, được đo bằng chỉ số năng lượng lốc xoáy tích lũy, đã ở mức hiền hòa nhất kể từ năm 1950, theo dữ liệu do đại học Bang Colorado tổng hợp. Do đó, các nhà máy lọc dầu của Mỹ ở Texas và Louisiana đã ít bị gián đoạn hơn bình thường, giúp cải thiện năng suất của họ.
Và nếu mùa đông ấm hơn bình thường, như các mô hình thời tiết dài hạn gợi ý, nhu cầu dầu sưởi sẽ giảm ở châu Âu và Bắc Mỹ, làm giảm áp lực lên thị trường diesel nói chung.
Tuy nhiên, đặt cược vào thời tiết thuận lợi khó có thể coi là một chiến lược. Cuối cùng, giá diesel cao hơn sẽ đẩy nhu cầu xuống thấp hơn, tái cân bằng thị trường nhưng điều đó đi kèm với một cái giá kinh tế, đặc biệt đối với những quốc gia phụ thuộc nhiều hơn vào loại nhiên liệu này.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/khung-hoang-diesel-bai-toan-nan-giai-hon-ca-viec-giu-may-bay-tren-khong-60262.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất