
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Tiền, nhà đất hay cổ phiếu có thể được thừa kế, nhưng năng lực quản lý tài sản phải được rèn từ sớm, trước khi trẻ đứng trước những quyết định tài chính lớn.
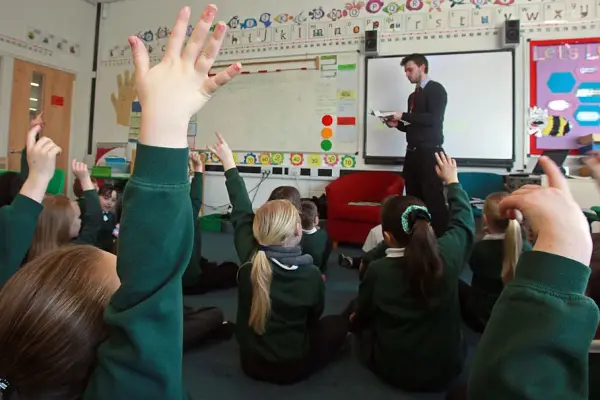
Hình ảnh: Bloomberg
Tác giả: Phan Hải Hà*
11 tháng 09, 2026 lúc 7:00 PM
Tóm tắt bài viết bởi
Tiền bạc là một trong những chủ đề ít được nói đến công khai trong nhiều gia đình Việt Nam. Cha mẹ thường quan tâm chuyện học hành, cách ứng xử, đạo đức, sức khỏe, nhưng ít khi ngồi xuống nói với trẻ về việc tiền được tạo ra như thế nào, nên tiêu bao nhiêu, tiết kiệm ra sao hay vì sao một khoản đầu tư có thể đem lại lợi nhuận nhưng cũng có thể gây thua lỗ.
Ngay cả những gia đình làm kinh doanh hoặc có hiểu biết về tài chính cũng thường chờ đến khi con cái đi làm mới bắt đầu nói về tiền. Tôi cho rằng đây là một khoảng trống đáng lưu ý. Kiếm được tiền và quản lý được tiền là hai năng lực khác nhau. Một người có thể có thu nhập tốt nhưng vẫn đưa ra những quyết định tài chính thiếu thận trọng nếu chưa từng được rèn luyện cách sử dụng nguồn lực của mình.
Giáo dục tài chính sớm không có nghĩa biến trẻ thành những nhà đầu tư từ nhỏ. Điều quan trọng hơn là giúp chúng hiểu giá trị của tiền, biết cân nhắc giữa mong muốn trước mắt và mục tiêu dài hạn, hiểu rằng mọi lựa chọn đều có chi phí và trách nhiệm đi kèm. Những bài học ấy càng được thực hành sớm, khả năng hình thành thói quen tốt càng cao.
Khi nói đến việc để lại tài sản cho thế hệ sau, phần lớn mọi người nghĩ đến tiền, nhà đất, cổ phiếu, doanh nghiệp hoặc những tài sản hữu hình khác. Đây là vốn tài chính, thứ có thể chuyển giao thông qua giao dịch, thừa kế hoặc các hình thức pháp lý khác.
Nhưng còn một loại tài sản khác ít được nhìn thấy hơn: vốn con người. Đó là khả năng suy nghĩ, lựa chọn, tạo ra giá trị và quản lý nguồn lực.
Hai loại tài sản này có một khác biệt rất lớn. Một căn nhà có thể được sang tên. Một khoản tiền có thể được chuyển vào tài khoản. Cổ phiếu hay doanh nghiệp cũng có thể trở thành tài sản của thế hệ kế tiếp. Nhưng khả năng quyết định nên giữ căn nhà, bán đi hay cho thuê phải được hình thành qua quá trình học hỏi. Khả năng sử dụng tiền để bảo vệ tài sản, đầu tư hoặc tạo ra giá trị mới cũng vậy.
Tôi từng nghĩ đây là một trong những điểm quan trọng nhất của giáo dục tài chính trong gia đình. Cha mẹ có thể trao cho trẻ một lượng tài sản rất lớn, nhưng không thể trao cùng lúc năng lực quản lý tài sản ấy. Năng lực đó cần được quan sát, hướng dẫn và thực hành trong nhiều năm.
Lịch sử kinh doanh có không ít ví dụ cho thấy sự khác biệt này. Gia đình Rockefeller thường được nhắc đến khi nói về việc duy trì tài sản qua nhiều thế hệ. Một khối tài sản lớn có thể được tạo ra trong một thế hệ, nhưng để bảo vệ và phát triển nó qua nhiều thế hệ lại cần cả hệ thống quản trị, khả năng thích nghi và sự chuẩn bị cho người kế nhiệm.
Nhận một tài sản lớn đôi khi là một may mắn. Nhưng nếu người nhận thiếu kiến thức và kỷ luật, chính tài sản đó cũng có thể trở thành nguồn rủi ro. Những người thừa kế có thể trở thành mục tiêu của các lời mời đầu tư thiếu minh bạch, những quyết định chi tiêu mất kiểm soát hoặc những lựa chọn tài chính được đưa ra chỉ vì thiếu kinh nghiệm.
Ở góc độ này, câu nói “không ai giàu ba họ” có một ý nghĩa đáng suy nghĩ. Tài sản có thể tồn tại qua nhiều thế hệ, nhưng năng lực quản lý tài sản thì không tự động truyền từ đời này sang đời khác.
Trẻ có một lợi thế mà người trưởng thành rất khó mua lại: Thời gian.
Một đứa trẻ có thể mất nhiều năm để quan sát, thử nghiệm, mắc sai lầm và điều chỉnh trước khi phải đưa ra những quyết định tài chính lớn trong cuộc đời. Những khoản tiền mừng tuổi, tiền tiêu vặt hay một ngân sách nhỏ được giao tự quản đều có thể trở thành những lớp học tài chính đầu tiên.
Một đứa trẻ dùng hết tiền ngay khi có trong tay đang học một điều gì đó, dù chưa chắc nhận ra. Khi một đứa trẻ quyết định giữ lại một phần tiền để mua thứ mình thực sự muốn sau vài tuần hoặc vài tháng, chúng cũng đang học về trì hoãn sự thỏa mãn và đặt mục tiêu.
Những lựa chọn nhỏ lặp đi lặp lại sẽ dần trở thành thói quen. Một đứa trẻ đã quen tiêu hết số tiền có được ngay lập tức sẽ khó tự nhiên trở thành người biết tiết kiệm khi bước sang tuổi 18. Ngược lại, nếu đã có nhiều năm thực hành việc cân nhắc giữa nhu cầu và mong muốn, trẻ sẽ bước vào tuổi trưởng thành với một nền tảng khác.
Một lợi thế nữa của việc học sớm là trẻ có thể được phép sai trong một phạm vi an toàn.
Một khoản tiền tiêu vặt bị dùng hết quá nhanh có thể là một bài học. Một kế hoạch mua sắm không hợp lý có thể cho thấy sự khác biệt giữa giá trị và giá cả. Một khoản đầu tư nhỏ được thực hiện dưới sự giám sát phù hợp có thể giúp trẻ hiểu rằng lợi nhuận luôn đi cùng rủi ro.
Trong tài chính, những bài học như vậy có giá trị đặc biệt. Tôi từng chứng kiến cách một số người bước vào thị trường chứng khoán trong giai đoạn nóng, kiếm được tiền nhanh rồi tin rằng kết quả đó đến hoàn toàn từ năng lực của mình. Khi thị trường đảo chiều, họ có thể tập trung quá nhiều vốn vào một vài tài sản và phải trả một khoản học phí rất lớn.
Nếu những bài học về giới hạn, phân bổ tài sản và kiểm soát rủi ro được thực hành từ những khoản tiền nhỏ, cái giá của sai lầm sẽ thấp hơn rất nhiều.
Điều này cũng đặt ra một yêu cầu khó đối với cha mẹ: đừng vội giải cứu trẻ sau mọi quyết định sai. Bảo vệ trẻ khỏi mọi rủi ro có thể khiến chúng lớn lên mà thiếu kinh nghiệm xử lý rủi ro. Điều cần thiết hơn là tạo ra một vùng an toàn, trong đó trẻ được quyền lựa chọn, được quyền mắc lỗi và phải cùng người lớn nhìn lại kết quả.
Giáo dục tài chính trong gia đình không nhất thiết bắt đầu bằng một bài giảng về lãi suất, cổ phiếu hay bất động sản. Phần lớn trẻ học được nhiều hơn từ cách cha mẹ đưa ra quyết định mỗi ngày.
Một gia đình có thể không công khai tất cả các con số tài chính với trẻ. Điều đó cũng không cần thiết. Nhưng cha mẹ có thể giải thích rằng tiền đến từ lao động, thời gian và năng lực; ngân sách của một gia đình luôn có giới hạn; mỗi gia đình có hoàn cảnh và giá trị riêng nên cách sử dụng tiền cũng khác nhau.
Khi mua một món đồ, cha mẹ có thể nói vì sao gia đình lựa chọn sản phẩm này thay vì sản phẩm khác. Khi đặt ra một mục tiêu, có thể giải thích cần dành bao nhiêu nguồn lực và phải đánh đổi điều gì. Khi đứng trước một quyết định có rủi ro, trẻ có thể được nghe người lớn nói về thông tin đã tìm hiểu, những khả năng có thể xảy ra và điều gì sẽ được chấp nhận nếu kết quả không như kỳ vọng.
Những cuộc trò chuyện như vậy gần với đời sống hơn nhiều so với một bài học lý thuyết.
Mức độ tự chủ cũng cần tăng dần theo trách nhiệm. Trẻ nhỏ có thể được tự quản lý một khoản tiền nhất định. Khi lớn hơn, chúng có thể tham gia vào những quyết định có phạm vi rộng hơn. Sau mỗi lựa chọn, điều đáng hỏi không chỉ là “đúng hay sai”, mà còn là điều gì đã diễn ra như dự tính, điều gì khác với dự tính, thông tin nào còn thiếu và nếu làm lại thì quyết định sẽ thay đổi ra sao.
Đó chính là cách hình thành năng lực ra quyết định.
Tôi cũng cho rằng quá trình này buộc chính cha mẹ phải nhìn lại cách mình sử dụng tiền. Khi phải giải thích vì sao gia đình tiết kiệm, đầu tư, chi tiêu hay từ chối một khoản mua sắm, người lớn cũng có cơ hội kiểm tra lại những nguyên tắc tài chính của mình. Giáo dục tài chính cho trẻ, ở một mức độ nào đó, cũng là quá trình người lớn tự giáo dục lại chính mình.
Nhiều gia đình muốn trẻ tập trung hoàn toàn vào việc học, sau đó kỳ vọng chúng có thể tự lập về tài chính khi trưởng thành. Khoảng cách giữa hai giai đoạn ấy khá lớn.
Quản lý tiền là một dạng toán học của đời sống. Nó đòi hỏi khả năng đọc và đánh giá thông tin, hiểu tâm lý của bản thân, trì hoãn những mong muốn trước mắt và chịu trách nhiệm về lựa chọn của mình. Những kỹ năng này cần thời gian để hình thành.
Các chương trình giáo dục quốc tế hay song ngữ có thể đưa kinh tế, kinh doanh, thị trường, tín dụng và rủi ro vào chương trình học. Nhưng trường học chỉ có thể cung cấp một phần. Gia đình mới là nơi trẻ nhìn thấy tiền được kiếm ra, sử dụng, tiết kiệm, đầu tư và bảo vệ như thế nào trong đời sống hàng ngày.
Đó cũng là lý do tôi cho rằng giáo dục tài chính nên bắt đầu sớm, nhưng không nên bắt đầu bằng việc dạy trẻ kiếm thật nhiều tiền. Mục tiêu đầu tiên phải là giúp chúng hiểu giá trị của nguồn lực đang có trong tay và biết chịu trách nhiệm với những lựa chọn của mình.
Tài sản có thể hữu hạn và cũng có thể bị tiêu hao. Một người có năng lực quản lý tốt sẽ có cơ hội bảo vệ những gì đã nhận được, tạo thêm giá trị từ nguồn lực đó và thích ứng khi hoàn cảnh thay đổi. Trong trường hợp xấu nhất, nếu tài sản mất đi, năng lực vẫn có thể giúp họ bắt đầu lại.
Đó có lẽ mới là di sản bền vững nhất mà một gia đình có thể trao cho thế hệ sau: khả năng hiểu giá trị của tài sản, biết lựa chọn, biết quản lý nguồn lực và chịu trách nhiệm với những quyết định của mình.
*Phan Hải Hà: Thạc sĩ Tài chính, Đại học Nottingham Anh Quốc. Bà Hà có nhiều năm phụ trách giám sát tài chính, và quản lý tài khoản các quỹ đầu tư tại Citibank và nhiều tổ chức đầu tư tài chính tại Việt Nam.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/giao-duc-tai-chinh-som-cho-con-tre-di-san-quan-trong-hon-tien-bac-60233.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất