Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ của FPT đạt 2.723 tỉ đồng trong quý III.2026, tăng 11,8% so với cùng kỳ.
Hình ảnh: Shutterstock
Tác giả: Thục Hân
28 tháng 10, 2026 lúc 3:00 PM
Tuy nhiên, doanh thu công nghệ thông tin ở nước ngoài giảm tốc, hợp đồng ký mới chững lại và làn sóng bán ròng của nhà đầu tư nước ngoài đang đặt ra câu hỏi về khả năng duy trì mức tăng trưởng từng giúp cổ phiếu FPT được định giá cao.
FPT đang trải qua một nghịch lý mà nhiều cổ phiếu công nghệ trên thế giới từng đối mặt: doanh nghiệp vẫn kiếm được nhiều tiền hơn, nhưng cổ phiếu mất giá khi thị trường bắt đầu nghi ngờ tốc độ tăng trưởng trong tương lai. Kết quả kinh doanh quý III của tập đoàn cho thấy lợi nhuận tiếp tục tăng hai chữ số. Tuy nhiên, những chỉ báo về nguồn doanh thu của các quý tiếp theo đang kém tích cực, đặc biệt tại thị trường nước ngoài, nơi đóng vai trò trung tâm trong chiến lược mở rộng quốc tế của FPT.
Theo báo cáo công bố ngày 21.10, FPT đạt doanh thu 40.023 tỉ đồng trong 9 tháng đầu năm 2026, tăng 12,4% so với cùng kỳ. Lợi nhuận trước thuế đạt 8.770 tỉ đồng, tăng 17%, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 7.778 tỉ đồng, tăng 13,3%. Thu nhập trên mỗi cổ phiếu (EPS) đạt 4.142 đồng, tăng 12,8%. Các số liệu so sánh đã được điều chỉnh theo phương pháp hạch toán mới đối với FPT Telecom, theo đó tập đoàn ghi nhận phần lợi nhuận tương ứng với tỉ lệ sở hữu thay vì hợp nhất toàn bộ doanh thu và lợi nhuận của công ty này.
Riêng quý III, doanh thu đạt 13.754 tỉ đồng, tăng 12,1% so với cùng kỳ, còn lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 2.723 tỉ đồng, tăng 11,8%. Lợi nhuận trước thuế đạt 3.056 tỉ đồng, tăng khoảng 15%. Những con số này không cho thấy một doanh nghiệp đang suy giảm lợi nhuận. Điều thị trường phải đánh giá lại là liệu FPT còn có thể duy trì tốc độ tăng trưởng đủ cao để biện minh cho mức định giá từng dành cho một cổ phiếu công nghệ tăng trưởng nhanh hay không.
Sự khác biệt nằm giữa lợi nhuận đã ghi nhận và lợi nhuận có thể tạo ra trong tương lai. Một tập đoàn dịch vụ công nghệ có thể tiếp tục báo lãi cao nhờ các hợp đồng ký từ những năm trước, ngay cả khi lượng hợp đồng mới bắt đầu giảm. Giá cổ phiếu, ngược lại, thường phản ứng trước khi sự suy yếu xuất hiện đầy đủ trong báo cáo tài chính, bởi nhà đầu tư đang chiết khấu dòng tiền kỳ vọng của nhiều năm tiếp theo.
Khối Công nghệ đóng góp 35.515 tỉ đồng doanh thu trong 9 tháng, tăng 14,8%, cùng 5.052 tỉ đồng lợi nhuận trước thuế, tăng 16,6%. Khối này chiếm 89% doanh thu và 58% lợi nhuận trước thuế của FPT, cho thấy kết quả kinh doanh của tập đoàn vẫn phụ thuộc lớn vào hoạt động công nghệ. Trong đó, dịch vụ công nghệ thông tin nước ngoài đem lại 28.538 tỉ đồng, tăng 11,6% so với cùng kỳ. Đây vẫn là nguồn doanh thu lớn nhất của mảng công nghệ, nhưng tốc độ tăng trong quý III đã thấp hơn đáng kể so với nửa đầu năm.
Theo các số liệu quý do báo cáo phân tích của HSC tổng hợp, doanh thu dịch vụ công nghệ thông tin nước ngoài tăng 8,2% trong quý III, so với mức tăng 16,3% của quý II, đồng thời giảm 2,3% so với quý trước. Diễn biến theo tháng cho thấy tốc độ tăng trưởng giảm từ 20,5% trong tháng 7 xuống 9,4% trong tháng 8, trước khi doanh thu tháng 9 giảm 4,1% so với cùng kỳ. Đây là tín hiệu đáng chú ý hơn mức tăng trưởng lợi nhuận hợp nhất, bởi nó cho thấy động lực kinh doanh quốc tế đang mất đà ngay trong năm mà nhu cầu đầu tư vào trí tuệ nhân tạo vẫn được kỳ vọng tạo ra cơ hội lớn cho ngành.
Nhật Bản là thị trường cần theo dõi sát nhất. Theo phân tích của HSC, doanh thu tại đây trong quý III giảm 10,1% so với quý II, sau giai đoạn tăng trưởng mạnh trước đó. Một số dự án tích hợp giải pháp của bên thứ ba bị chậm triển khai do quá trình đàm phán giá với đối tác cung ứng chưa hoàn tất, khiến khoảng 300 tỉ đồng doanh thu dự kiến chuyển sang ghi nhận trong tháng 10 và 11. Nếu nguyên nhân chủ yếu là tiến độ triển khai, doanh thu có thể phục hồi trong quý IV. Tuy nhiên, việc doanh thu tại Nhật giảm trong khi hợp đồng ký mới cũng suy yếu khiến thị trường khó xem đây đơn thuần là một vấn đề thời điểm.
Tác động của Nhật Bản vượt ra ngoài một quý kinh doanh. Đây là một trong những thị trường trọng điểm của FPT, nơi tập đoàn đã xây dựng mạng lưới khách hàng và năng lực triển khai trong nhiều năm. Khi một thị trường lớn chậm lại, việc bù đắp bằng các khu vực khác đòi hỏi thời gian, nhân lực và chi phí bán hàng. Châu Âu đang có diễn biến tích cực hơn, trong khi Mỹ và một số thị trường châu Á chưa tạo ra mức tăng trưởng đủ mạnh để xóa hoàn toàn sức ép từ Nhật Bản.
Bức tranh này cũng cho thấy cần phân biệt giữa tăng trưởng của toàn ngành AI và doanh thu thực tế mà một doanh nghiệp dịch vụ công nghệ có thể thu được. Các công ty đang đầu tư mạnh vào trung tâm dữ liệu, chip và mô hình AI, nhưng ngân sách dành cho gia công phần mềm truyền thống có thể chịu sức ép khi khách hàng chuyển tiền sang các dự án AI, điện toán đám mây và tự động hóa. Nhu cầu công nghệ không biến mất, song cơ cấu chi tiêu và cách khách hàng trả tiền cho nhà cung cấp đang thay đổi.
Diễn biến tại Infosys, một trong những tập đoàn dịch vụ công nghệ lớn nhất Ấn Độ, là ví dụ đáng chú ý. Ngày 23.10, công ty hạ dự báo tăng trưởng doanh thu năm tài chính 2027 xuống 1 đến 2%, từ mức 1,5 đến 3% trước đó, trong bối cảnh nhu cầu tại Bắc Mỹ suy yếu và khách hàng đẩy mạnh ứng dụng AI. Dù doanh thu quý II tăng 10,7% theo đồng rupee và giá trị các hợp đồng lớn mới đạt 5,2 tỉ USD, Infosys vẫn phải điều chỉnh triển vọng do sức ép về giá, cạnh tranh và việc khách hàng yêu cầu chuyển phần lợi ích năng suất từ AI về phía mình.
Đây là một thay đổi quan trọng đối với mô hình kinh doanh gia công phần mềm. Trong nhiều năm, doanh thu của các nhà cung cấp thường gắn với số lượng nhân sự hoặc giờ công mà họ cung cấp cho khách hàng. Khi công cụ AI giúp lập trình viên hoàn thành công việc nhanh hơn, cùng một dự án có thể cần ít giờ công hơn. Khách hàng có động cơ đàm phán lại giá, còn nhà cung cấp phải chứng minh giá trị thông qua kết quả kinh doanh, năng lực tư vấn và những giải pháp khó thay thế hơn.
FPT đang tìm cách chuyển dịch theo hướng đó. Trong 9 tháng đầu năm, doanh thu chuyển đổi số tại thị trường nước ngoài đạt 14.411 tỉ đồng, tăng 16,3%, trong khi dịch vụ AI và phân tích dữ liệu đem về 2.915 tỉ đồng, tăng 55%. Tập đoàn cũng trở thành đối tác toàn cầu của OpenAI trong quý III, mở rộng khả năng triển khai công nghệ AI vào hoạt động doanh nghiệp. Đây là những tín hiệu cho thấy FPT đang xây dựng nguồn tăng trưởng mới, nhưng quy mô doanh thu AI và phân tích dữ liệu vẫn nhỏ hơn nhiều so với toàn bộ mảng dịch vụ công nghệ thông tin nước ngoài. Tăng trưởng 55% từ một nền doanh thu nhỏ chưa thể ngay lập tức xóa đi rủi ro nếu mảng truyền thống, vốn chiếm tỉ trọng lớn, tiếp tục giảm tốc.
Nếu doanh thu phản ánh công việc đang được triển khai, giá trị hợp đồng ký mới là chỉ báo giúp nhà đầu tư ước tính nguồn thu trong tương lai. Đây cũng là điểm khiến kết quả quý III của FPT trở nên kém thuyết phục hơn vẻ ngoài của báo cáo lợi nhuận.
Trong 9 tháng đầu năm, giá trị hợp đồng ký mới của dịch vụ công nghệ thông tin nước ngoài đạt 36.137 tỉ đồng, tăng 23,1% so với cùng kỳ. FPT đã thắng thầu 16 dự án có giá trị trên 10 triệu USD mỗi dự án. Tuy nhiên, phần lớn động lực tăng trưởng đến từ nửa đầu năm, khi giá trị hợp đồng ký mới tăng 32,3%. Sang quý III, mức tăng chỉ còn 3,6%, với giá trị khoảng 9.800 tỉ đồng. Riêng tháng 8 và tháng 9, chỉ tiêu này đều giảm khoảng 15,9% so với cùng kỳ, theo số liệu được HSC tổng hợp từ báo cáo kinh doanh của tập đoàn.
Sự chênh lệch giữa tăng trưởng lũy kế 23,1% và mức tăng chỉ 3,6% trong quý gần nhất cho thấy lượng hợp đồng mới đang mất đà. Điều đó chưa đồng nghĩa doanh thu sẽ lập tức giảm, bởi FPT vẫn còn các hợp đồng đã ký trước đây để triển khai. Tuy nhiên, nếu xu hướng kéo dài, doanh nghiệp sẽ phải tìm thêm khách hàng mới để bù đắp phần công việc hoàn thành, đồng thời duy trì mức sử dụng nhân lực và công suất.
Đối với một doanh nghiệp dịch vụ công nghệ, hợp đồng mới còn quyết định khả năng lập kế hoạch nhân sự và phân bổ nguồn lực. Khi lượng việc ký mới tăng chậm, doanh nghiệp có thể phải cạnh tranh quyết liệt hơn về giá để giành dự án. Nếu khách hàng yêu cầu giảm phí trong khi chi phí nhân sự và đầu tư công nghệ vẫn tăng, biên lợi nhuận sẽ chịu áp lực. Những tác động này thường xuất hiện sau khi lượng hợp đồng bắt đầu suy yếu, khiến lợi nhuận hiện tại chưa phản ánh đầy đủ rủi ro.
Vậy nên thị trường có thể phản ứng tiêu cực ngay cả khi lợi nhuận quý III của FPT tăng hai chữ số. Nhà đầu tư đang cố xác định liệu đây chỉ là một quý có tiến độ triển khai không thuận lợi, hay dấu hiệu cho thấy chu kỳ tăng trưởng của mảng dịch vụ công nghệ nước ngoài đang bước sang giai đoạn khó khăn hơn.
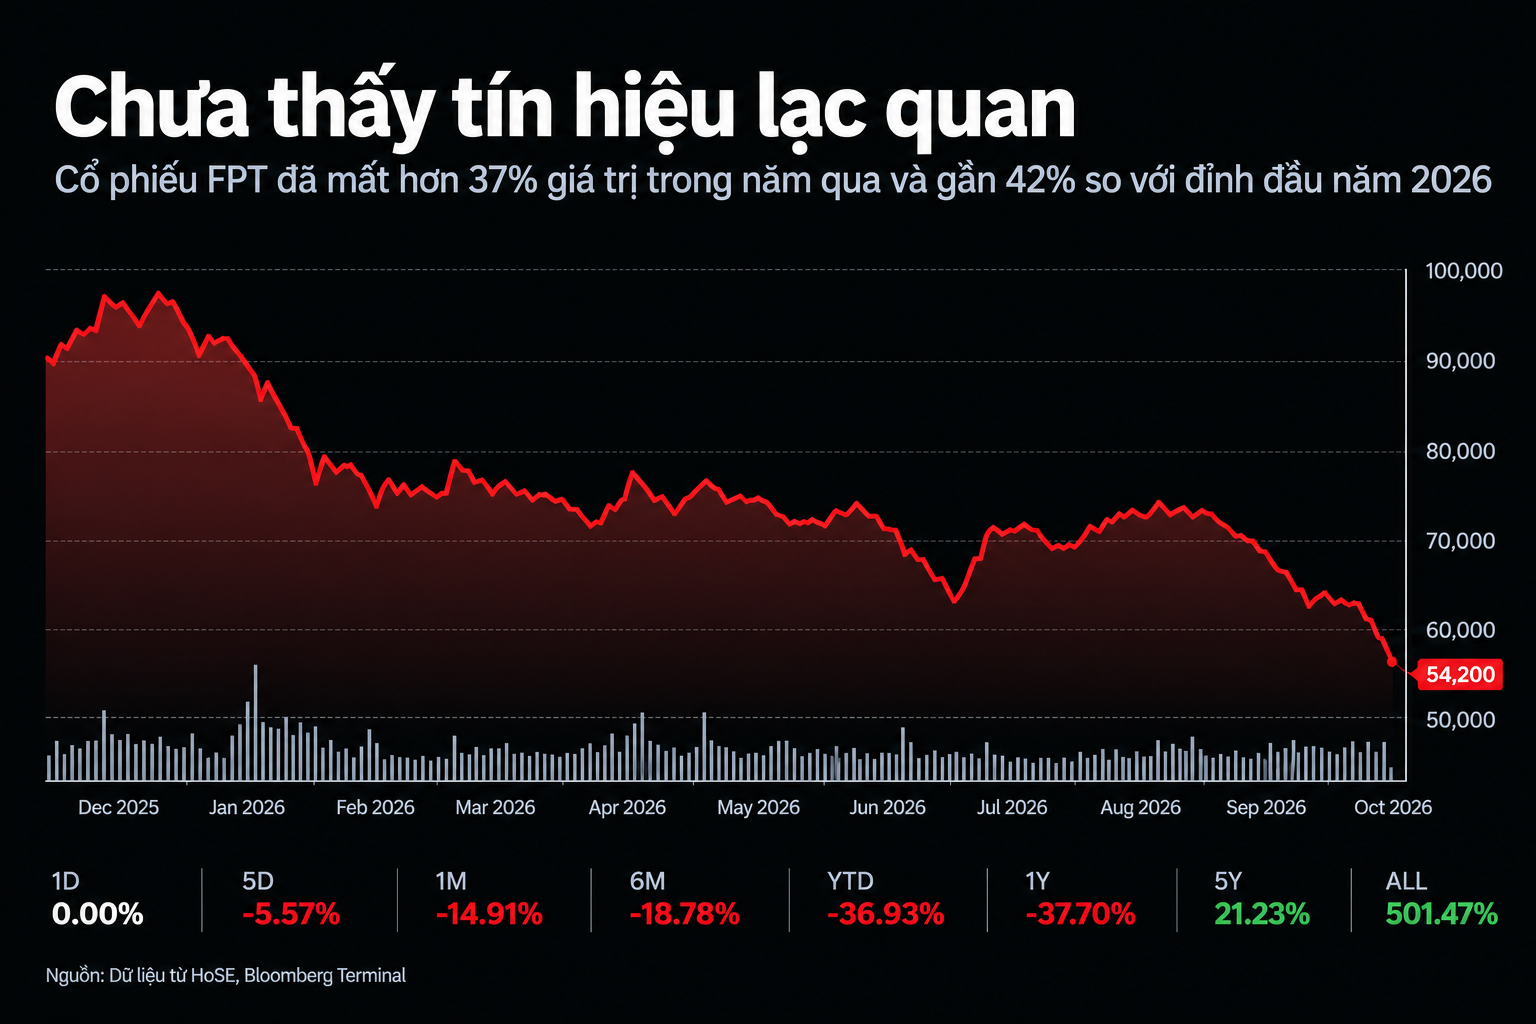
Áp lực lên cổ phiếu của doanh nghiệp này còn đến từ dòng vốn. Theo số liệu công khai, nhà đầu tư nước ngoài đã bán ròng khoảng 14.800 tỉ đồng cổ phiếu FPT tính từ đầu năm đến thời điểm bài viết công bố. Một phân tích thị trường giữa tháng 10 ghi nhận giá trị bán ròng đã vượt 15.200 tỉ đồng, tương đương khoảng 188 triệu cổ phiếu. Cùng thời điểm, giá FPT giảm xuống 56.300 đồng vào ngày 13.10, mức thấp nhất kể từ tháng 11.2023, khiến vốn hóa thị trường giảm hơn 19.400 tỉ đồng trong khoảng ba tuần.
Bán ròng không nhất thiết đồng nghĩa nhà đầu tư nước ngoài đánh giá doanh nghiệp đã mất đi lợi thế cạnh tranh. Dòng vốn còn chịu tác động từ việc tái cơ cấu danh mục, quản trị rủi ro và điều chỉnh tỉ trọng giữa các thị trường. Tuy nhiên, khi lực bán kéo dài trong lúc triển vọng tăng trưởng bị đặt câu hỏi, lượng cầu cần thiết để hấp thụ cổ phiếu sẽ lớn hơn. Điều này có thể khiến giá biến động mạnh ngay cả khi kết quả kinh doanh vẫn tích cực.
Nguồn cung cổ phiếu cũng là yếu tố cần tính đến. FPT đã niêm yết thêm khoảng 10,82 triệu cổ phiếu ESOP vào cuối tháng 8 và thực hiện phát hành cổ phiếu thưởng trong tháng 9. Các đợt phát hành này làm tăng số lượng cổ phiếu lưu hành, dù tác động thực tế đến giá còn phụ thuộc vào tỉ lệ phát hành, mức độ pha loãng và việc thị trường đã phản ánh thông tin vào giá hay chưa. Khi nhu cầu mua yếu, nguồn cung bổ sung có thể khiến quá trình cân bằng cung cầu kéo dài hơn.
Tuy nhiên, yếu tố quyết định vẫn là định giá. Một cổ phiếu được thị trường xem là doanh nghiệp tăng trưởng cao thường giao dịch ở mức P/E lớn hơn những doanh nghiệp có tốc độ tăng lợi nhuận thấp. Nhà đầu tư chấp nhận trả giá cao hôm nay vì kỳ vọng lợi nhuận sẽ tăng mạnh trong những năm tới. Khi triển vọng tăng trưởng suy yếu, hệ số P/E có thể giảm ngay cả khi lợi nhuận vẫn đi lên.
Theo phân tích của HSC được công bố trong tháng 10, sau nhịp giảm giá mạnh, FPT được giao dịch ở mức P/E dự phóng 12 tháng khoảng 10 lần theo ước tính của đơn vị này, thấp hơn đáng kể mức bình quân ba năm khoảng 18 lần. Khoảng cách đó cho thấy thị trường đã điều chỉnh kỳ vọng đối với cổ phiếu. Nhưng định giá thấp hơn quá khứ chưa tự động đồng nghĩa với việc cổ phiếu đã rẻ, bởi mức P/E lịch sử chỉ có ý nghĩa khi triển vọng tăng trưởng tương lai còn tương đồng với giai đoạn trước.
Nếu FPT phục hồi được tốc độ ký mới, giải quyết các dự án bị chậm tại Nhật Bản và chuyển dịch thành công sang dịch vụ AI có giá trị gia tăng cao, mức định giá hiện tại có thể trở thành điểm hấp dẫn đối với nhà đầu tư dài hạn. Ngược lại, nếu tốc độ tăng trưởng doanh thu nước ngoài tiếp tục giảm và khách hàng đòi hỏi mức giá thấp hơn nhờ AI, thị trường có thể duy trì mức P/E thấp hơn trước đây trong thời gian dài.
Một yếu tố khác cần lưu ý là kế hoạch kinh doanh cả năm. Theo kế hoạch được FPT công bố, tập đoàn đặt mục tiêu doanh thu 58.580 tỉ đồng và lợi nhuận trước thuế 11.629 tỉ đồng trong năm 2026. Sau 9 tháng, doanh nghiệp đã hoàn thành khoảng 68,3% mục tiêu doanh thu và 75,4% mục tiêu lợi nhuận trước thuế. Để đạt kế hoạch, quý IV cần mang về khoảng 18.557 tỉ đồng doanh thu và 2.859 tỉ đồng lợi nhuận trước thuế.
So với quý III, mục tiêu lợi nhuận trước thuế quý IV không quá cao, nhưng doanh thu cần tăng khoảng 35%. Sự khác biệt này cho thấy việc hoàn thành kế hoạch lợi nhuận có thể khả thi hơn việc đạt chỉ tiêu doanh thu, tùy thuộc vào cơ cấu dự án và thời điểm ghi nhận. Khoảng 300 tỉ đồng doanh thu dự kiến chuyển từ tháng 9 sang tháng 10 và 11 có thể hỗ trợ kết quả quý IV, nhưng chưa đủ để kết luận xu hướng tăng trưởng đã đảo chiều.
Đối với FPT, thách thức trong những quý tới là chứng minh AI vừa có thể trở thành nguồn doanh thu mới, vừa giúp tập đoàn bảo vệ biên lợi nhuận của mảng kinh doanh cốt lõi. Những hợp đồng tư vấn, triển khai AI và chuyển đổi số quy mô lớn có thể tạo ra giá trị cao hơn dịch vụ lập trình đơn thuần. Nhưng để thuyết phục thị trường, FPT cần cho thấy sự chuyển dịch này phản ánh vào giá trị hợp đồng, doanh thu và lợi nhuận, thay vì chỉ thể hiện qua tốc độ tăng trưởng cao của một nhóm dịch vụ còn nhỏ.
Do đó, hai chỉ báo đáng theo dõi nhất trong thời gian tới là giá trị hợp đồng ký mới và doanh thu tại Nhật Bản. Nếu cả hai cùng phục hồi, nhà đầu tư sẽ có thêm cơ sở để coi quý III là giai đoạn chững lại mang tính ngắn hạn. Nếu doanh thu tăng nhờ các dự án bị lùi lịch ghi nhận nhưng hợp đồng mới tiếp tục yếu, mức phục hồi có thể không bền vững.
FPT vẫn sở hữu quy mô hoạt động quốc tế lớn, nền tảng khách hàng lâu năm và khả năng tham gia vào thị trường AI đang mở rộng. Nhưng trong giai đoạn thị trường chuyển từ kỳ vọng sang kiểm chứng hiệu quả đầu tư, những lợi thế đó cần được chuyển thành tăng trưởng có thể đo lường.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/fpt-lap-ky-luc-loi-nhuan-hon-2700-ti-nhung-thi-truong-van-hoai-nghi-tiem-nang-tang-truong-61201.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất