
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Thâm hụt thương mại gia tăng khiến ngân hàng nhà nước Việt Nam có thể chấp nhận một đồng Việt Nam yếu hơn, trong khi dòng vốn FDI kỷ lục âm thầm bù đắp một phần áp lực đó. Cú hích tâm lý từ nâng hạng FTSE mới chỉ làm chậm đà rút vốn ngoại.
Tác giả: Linh Chi
28 tháng 09, 2026 lúc 9:00 AM
Tóm tắt bài viết bởi
Trong báo cáo công bố ngày 21.9, nhóm tác giả từ Bloomberg Intelligence nhận định diễn biến của đồng Việt Nam trong ngắn hạn vẫn sẽ phụ thuộc vào USD, nhưng thâm hụt thương mại gia tăng buộc ngân hàng Nhà nước phải chấp nhận một đồng nội tệ yếu hơn. Ở chiều đối lập, dòng vốn FDI vẫn mạnh và áp lực rút vốn cổ phiếu đang dịu bớt, mở ra khả năng bù đắp phần nào sức ép đó, dù nhóm nghiên cứu từ Bloomberg Intelligence cho rằng mức độ truyền dẫn sang tỉ giá sẽ diễn ra chậm.
Sau nhiều năm duy trì thặng dư, cán cân thương mại 12 tháng gộp (rolling) của Việt Nam đã quay lại trạng thái thâm hụt kể từ quý II.2026, lần đầu tiên kể từ năm 2017. Theo phân tích của Bloomberg Intelligence, diễn biến này bắt nguồn từ hai lực kéo cùng chiều: Sự sụt giảm ở nhóm hàng chế biến chế tạo và giá cả nhập khẩu năng lượng tăng vọt kể từ khi chiến tranh Iran nổ ra.
Cấu trúc xuất khẩu của Việt Nam khiến rủi ro này khó hóa giải trong ngắn hạn. Điện tử, dệt may và máy móc, ba nhóm hàng chiếm 60-80% tổng kim ngạch xuất khẩu, đều nhạy với chu kỳ cầu toàn cầu và chính sách thương mại của Mỹ - thị trường tiêu thụ 32% hàng hóa Việt Nam trong năm 2025.
Ở chiều ngược lại, Trung Quốc cung cấp khoảng 40% lượng hàng nhập khẩu, đặt Việt Nam vào tầm ngắm của các đợt rà soát chuyển tải hàng hóa (transshipment) mà Washington có thể siết chặt bất kỳ lúc nào.
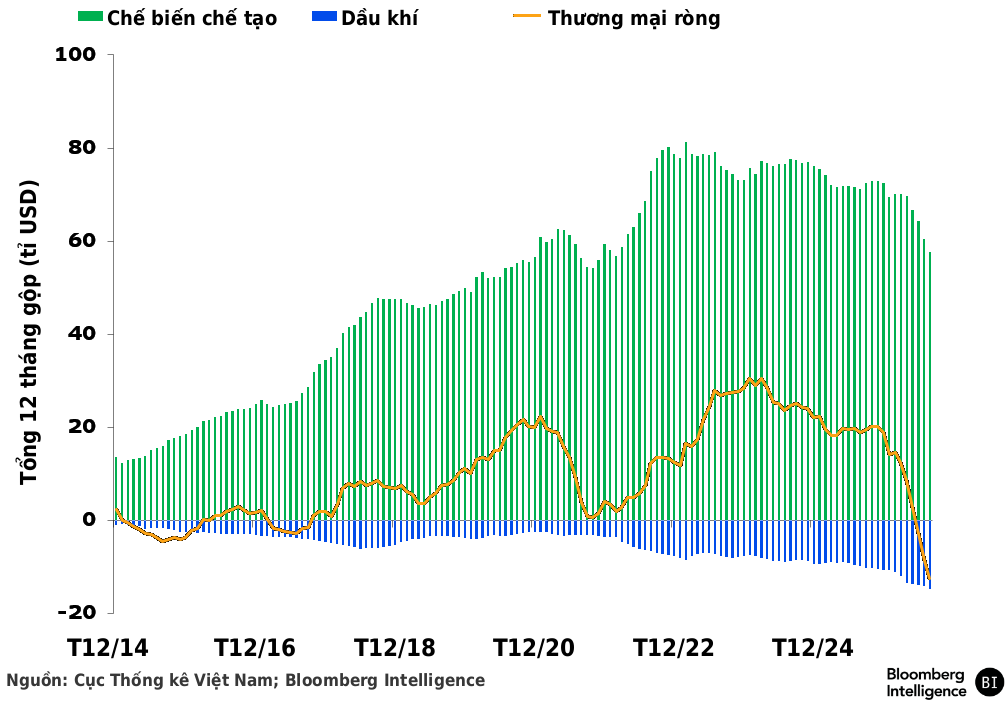
Do cán cân thương mại chỉ tính chênh lệch xuất - nhập khẩu hàng hóa, trong khi tài khoản vãng lai còn cộng thêm dịch vụ, kiều hối và thu nhập đầu tư nên tài khoản vãng lại vẫn có thể thặng dư ngay cả khi thương mại hàng hóa thâm hụt. Hệ quả phản ánh rõ trong các con số dự báo: Nhóm nghiên cứu cho biết các kinh tế gia đã hạ ước tính thặng dư tài khoản vãng lai Việt Nam năm 2026 từ 4,5% GDP (theo dự báo hồi nửa đầu năm) xuống còn 3,35% GDP.
Dòng vốn đầu tư nước ngoài trực tiếp lẫn gián tiếp được kỳ vọng sẽ là bệ đỡ, nhưng cần thêm thời gian. Vốn FDI đăng ký trong tám tháng đầu năm 2026 đã đạt 40,6 tỉ USD, vượt qua toàn bộ con số của cả năm 2025. Vốn giải ngân cũng tăng 12%, lên 17,25 tỉ USD, tiếp nối đà tăng của năm ngoái.
Tuy nhiên, không phải toàn bộ dòng vốn thực hiện sẽ chuyển hóa thành nhu cầu mua vào tiền đồng. Các doanh nghiệp FDI thường giữ lại một phần ngoại tệ để nhập khẩu máy móc, nguyên liệu trung gian và chuyển lợi nhuận về nước. Vì vậy, dù nguồn cung ngoại tệ này được xem là bền vững, mức độ truyền dẫn sang tỉ giá sẽ rải đều qua nhiều giai đoạn hơn là tạo cú hích tức thì.
Câu chuyện tương tự cũng diễn ra ở thị trường cổ phiếu. Việc FTSE Russell chính thức nâng hạng Việt Nam vào ngày 21.9 cải thiện tâm lý nhà đầu tư, nhưng chưa kéo được dòng vốn ngoại quay lại sau chuỗi rút ròng kéo dài từ năm 2023.
Lộ trình đưa Việt Nam vào rổ chỉ số sẽ được chia làm bốn đợt, kéo dài từ tháng 9.2026 đến tháng 9.2027, đồng nghĩa tác động lên tỉ giá sẽ không đáng kể trong thời gian đầu. Dù vậy, tín hiệu tích cực đã xuất hiện: Tổng giá trị rút ròng vốn ngoại 12 tháng tại sở Giao dịch Chứng khoán TP.HCM (Hose) đã thu hẹp từ 6,9 tỉ USD vào cuối tháng 7 xuống còn 5 tỉ USD, tính đến ngày 17.9.
Do quy mô thị trường đầu tư còn nhỏ, công cụ tài chính hạn chế và cơ chế kiểm soát chặt tỉ giá tham chiếu hàng ngày, mối tương quan giữa tiền đồng và các dòng vốn ngoại vẫn ở mức yếu. Ngay cả trong kịch bản FTSE hút được tới 6 tỉ USD vốn ngoại như một số ước tính, các đợt can thiệp và tốc độ giải ngân chậm rãi của ngân hàng nhà nước nhiều khả năng sẽ triệt tiêu phần lớn tác động lên tỉ giá.
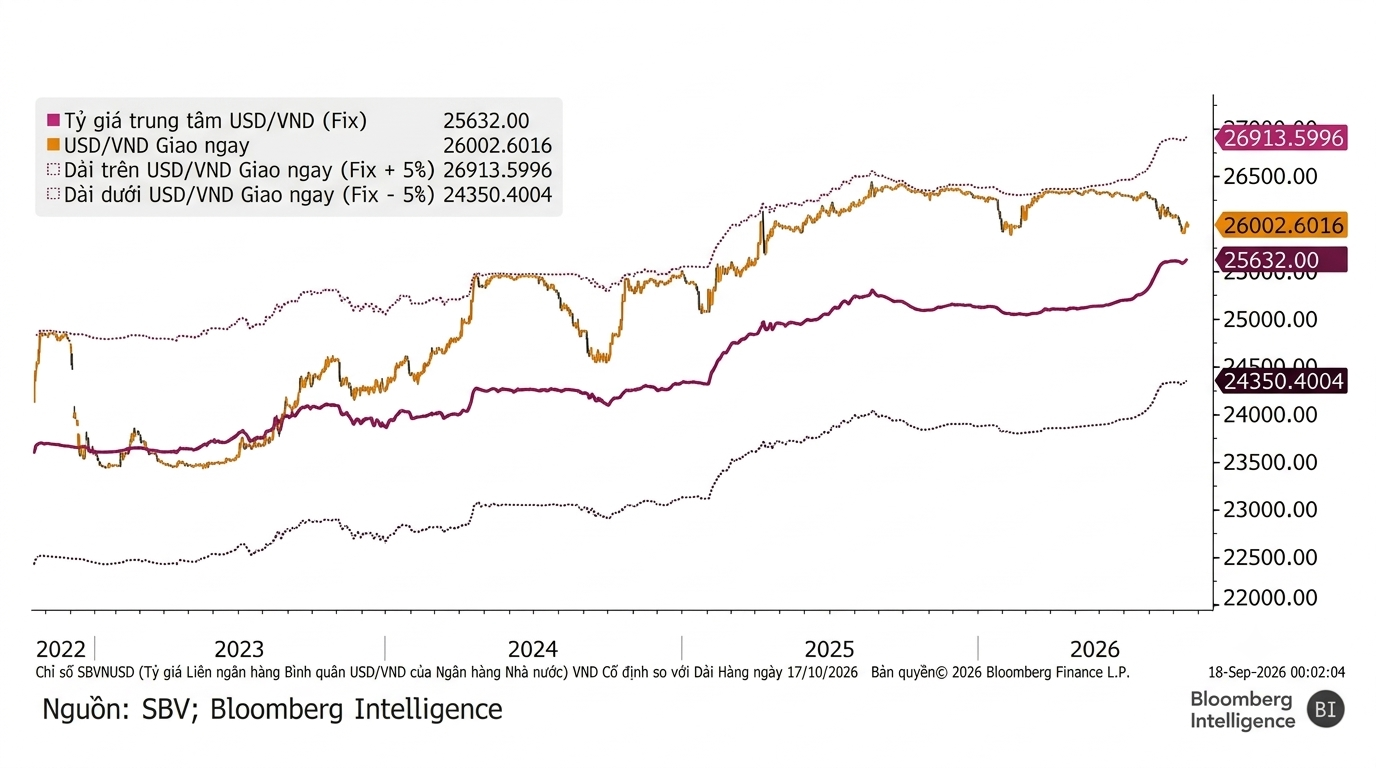
Thay vì siết chặt để giữ giá đồng nội tệ, thực tế cho thấy ngân hàng nhà nước có chiều hướng nới rộng biên độ. Tỉ giá trung tâm USD/VND đã lập kỷ lục 25.632 đồng đổi một USD vào ngày 17.9, phản ánh cách tiếp cận thích ứng dần trước áp lực từ bất ổn địa chính trị, chi phí năng lượng và lập trường cứng rắn chống lạm phát của cục Dự trữ Liên bang Mỹ (Fed).
Dù vậy, tỉ giá giao dịch thực tế vẫn tương đối ổn định quanh mức 26.000, cao hơn tỉ giá trung tâm khoảng 1,5% và còn cách khá xa trần tỉ giá 26.914. Ngân hàng nhà nước đã nới biên độ giao dịch từ ±3% lên ±5% kể từ ngày 17.10.2022, trong bối cảnh đô la Mỹ tăng giá trên diện rộng.
Cơ chế truyền dẫn tỉ giá cũng cho thấy vì sao tiền đồng nhạy với biến động của đô la Mỹ. Từ năm 2016, ngân hàng nhà nước điều hành tỉ giá tham chiếu hàng ngày dựa trên rổ tám đồng tiền, trong đó nhân dân tệ chiếm 36% và USD chiếm 23%, tổng cộng gần 59% trọng số toàn rổ, tính theo trọng số thương mại bình quân ba năm gần nhất. Theo sau là won Hàn Quốc (14%), euro (9%) và yen Nhật (7%), phần còn lại thuộc về đô la Đài Loan, đô la Singapore và baht Thái.
Nói cách khác, khi nhân dân tệ hoặc đô la Mỹ tăng giá, tiền đồng sẽ chịu áp lực tăng theo tỉ giá tham chiếu, và ngược lại khi hai đồng tiền này suy yếu.
Một yếu tố khác cũng tác động tới không gian điều chỉnh của ngân hàng nhà nước là bộ đệm dự trữ ngoại hối. Dự trữ ngoại hối Việt Nam đã giảm về khoảng 82 tỉ USD vào cuối năm 2025 trước khi phục hồi lên 86,3 tỉ USD vào tháng 6.2026, nhưng còn cách xa đỉnh 110 tỉ USD hồi tháng 1.2022.
Mức dự trữ này chưa đạt chuẩn an toàn ba tháng nhập khẩu, đặc biệt khi Việt Nam phụ thuộc vào nhập khẩu năng lượng, vốn chiếm 40% tổng cung năng lượng sơ cấp. Nhìn xa hơn, mức dự trữ hiện tại vẫn tăng đáng kể so với 55 tỉ USD của năm 2018, cho thấy ngân hàng nhà nước có thêm dư địa để hành động, dù không còn nhiều như thời kỳ đỉnh cao.
Trên biểu đồ kỹ thuật, theo nhóm nghiên cứu của Bloomberg Intelligence, ngưỡng kháng cự gần nhất của USD/VND nằm quanh 26.437, mức đỉnh lịch sử thiết lập ngày 22.08.2025. Nếu chi phí năng lượng tiếp tục neo cao và Fed giữ lập trường cứng rắn, cặp tỉ giá này hoàn toàn có thể tiến sát lại vùng đỉnh đó. Ngược lại, các vùng hỗ trợ quanh 25.723 và 25.282 sẽ mở ra nếu xuất hiện tín hiệu hạ nhiệt từ xung đột Iran hoặc giá năng lượng toàn cầu.
Nhìn tổng thể, tiền đồng đang đứng giữa hai lực kéo có tốc độ vận hành rất khác nhau. Sức ép từ thâm hụt thương mại, chi phí năng lượng và một Fed cứng rắn, trong khi lực đỡ từ FDI và nâng hạng FTSE lại vận hành theo từng nấc, kéo dài qua nhiều quý.
Phép thử tiếp theo cho tiền đồng không nằm ở dự trữ ngoại hối hay dòng vốn FDI, mà ở ngưỡng 26.437 có khả năng giữ vững được hay không và cách ngân hàng nhà nước điều hành tỉ giá trước áp lực đó.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/dong-viet-nam-giua-hai-dong-chay-cua-tien-60540.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất