
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Bức tranh tài chính của công ty Thủy sản Nam Việt (ANV) cho thấy nghịch lý: Doanh thu tăng nhưng lợi nhuận giảm. Xu hướng liệu có kéo dài?
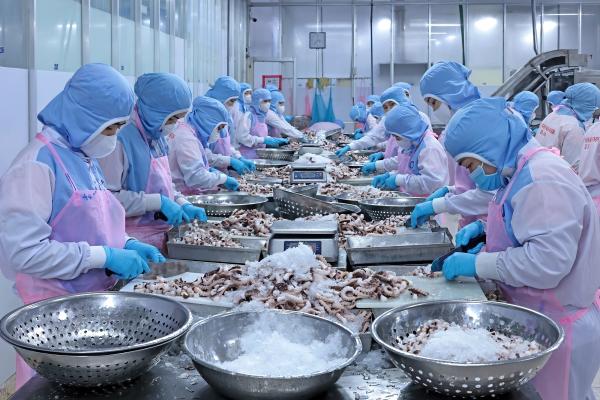
Hình ảnh: Trần Việt/TTXVN
Tác giả: Lê Anh
05 tháng 11, 2026 lúc 9:45 AM
Tóm tắt bài viết bởi
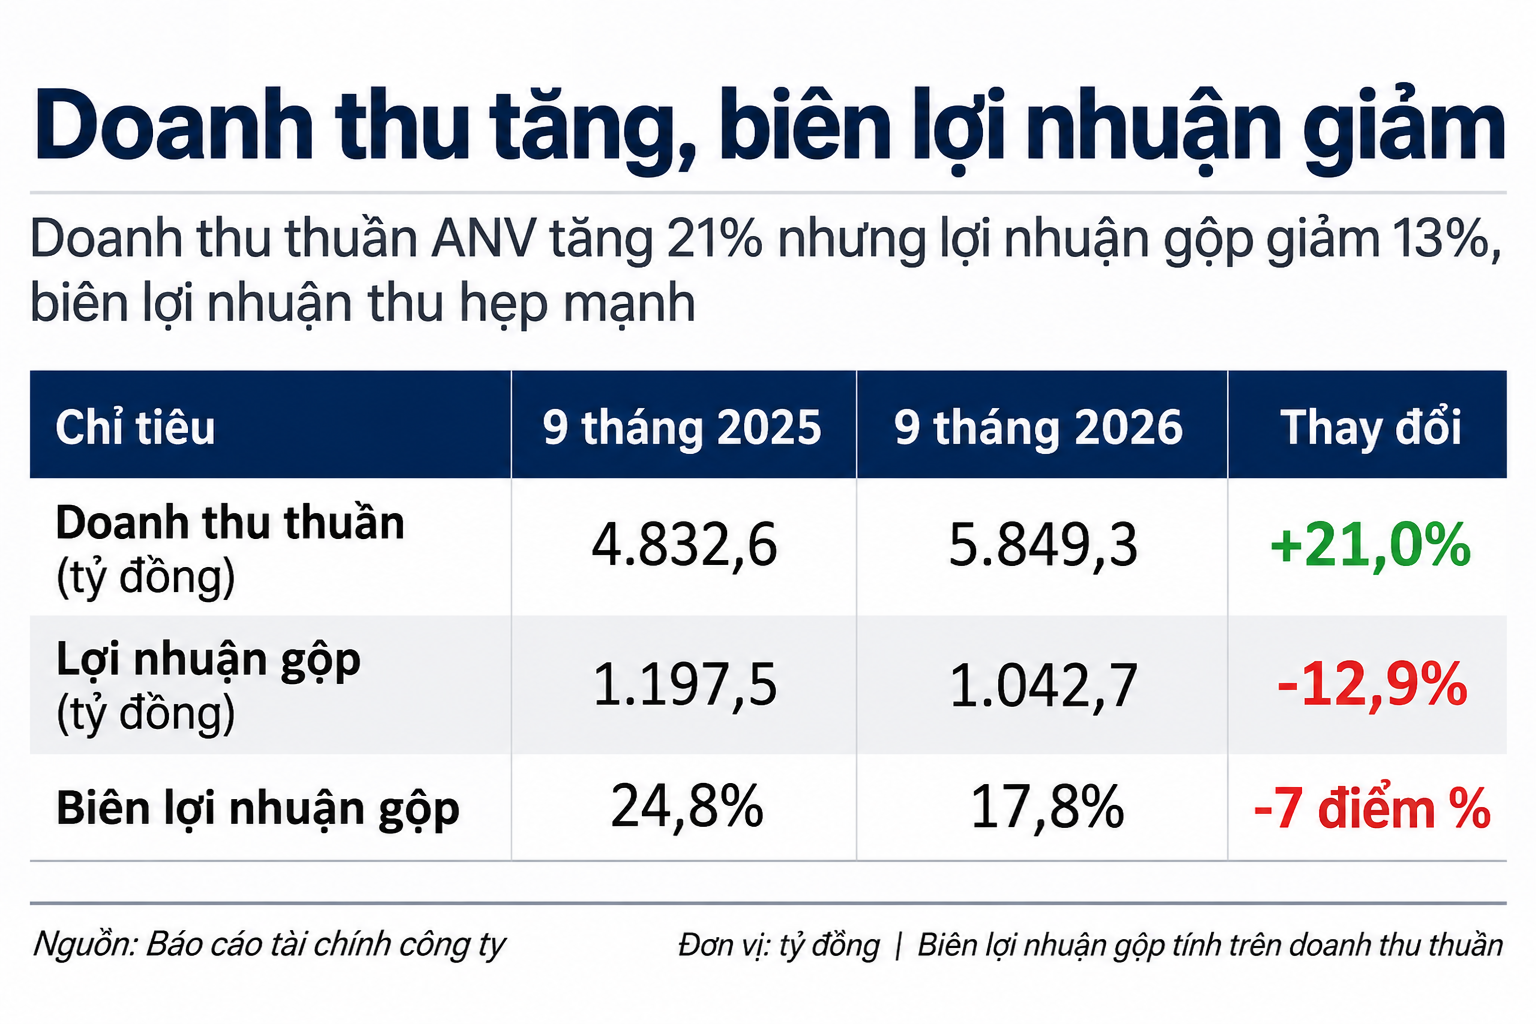
Ghi nhận kết quả kinh doanh 9 tháng đầu năm 2026 của Công ty cổ phần Nam Việt (HoSE, mã cổ phiếu: ANV), doanh thu đạt 5.849 tỉ đồng, lợi nhuận sau thuế đạt 537 tỉ đồng. So với cùng kỳ. doanh thu có mức tăng trưởng 21% nhưng lợi nhuận lại suy giảm 28,2%.
Nguyên nhân dẫn tới nghịch lý này là giá vốn và chi phí hoạt động tăng nhanh vượt tốc độ của doanh thu đã tạo ra sức ép và thu hẹp biên lợi nhuận gộp.
Nếu nhìn vào diễn biến theo từng quý, ANV vẫn cho thấy hoạt động kinh doanh tích cực. Doanh thu tăng dần đều từ quý I đến quý III, nhưng lợi nhuận biến động mạnh hơn: Giảm trong quý II rồi phục hồi trong quý III. Mức phục hồi trong quý III chưa đưa lợi nhuận trở lại cùng kỳ năm trước.
Năm 2025, doanh nghiệp ghi nhận doanh thu 6.952 tỉ đồng, tăng 41,5% so với năm 2024. Lợi nhuận sau thuế đạt 999.48 tỉ đồng, trong khi năm trước chỉ đạt khoảng 48 tỉ đồng, tương mức mức tăng 20 lần. Đây là mức tăng trưởng kỷ lục cả về doanh thu và lợi nhuận của công ty từ năm 2020, tạo ra nền so sánh cao cho năm 2026. Vì vậy, việc lợi nhuận 9 tháng năm nay thấp hơn cùng kỳ không đồng nghĩa hoạt động kinh doanh đã quay lại trạng thái khó khăn như năm 2024. Thực tế, trong giai đoạn khó khăn 2023, 2024, doanh nghiệp đã gặp phải vấn đề lớn về suy giảm doanh thu do thị trường xuất khẩu suy yếu, áp lực hàng tồn kho và chi phí tài chính.
Do vậy, nếu chỉ nhìn đơn thuần vào mức giảm lợi nhuận so với cùng kỳ năm ngoái thì sẽ bỏ qua các điểm sáng trong hoạt động kinh doanh của doanh nghiệp trong 9 tháng năm 2026 khi doanh thu tiếp tục tăng trưởng qua từng quý và lợi nhuận giữ lại đã bắt đầu tăng lại từ quý III/2026.
Điểm đáng chú ý nhất trong kết quả kinh doanh 9 tháng 2026 của doanh nghiệp là giá vốn hàng bán tăng 32,2%, cao hơn đáng kể so với mức tăng 21% của doanh thu. Hệ quả là lợi nhuận gộp giảm gần 13%, dù quy mô bán hàng đã mở rộng.
Biên lợi nhuận gộp giảm từ 24,8% xuống 17,8%, riêng quý III, chỉ tiêu này đã tăng lên 19,5% nhưng vẫn thấp hơn mức 24,4% cùng kỳ. Điều đó cho thấy ANV đang phải bỏ ra phần chi phí lớn hơn để tạo ra mỗi đồng doanh thu nhưng đã bắt đầu có cải thiện hơn trong quý III.
Doanh thu xuất khẩu quý III giảm khoảng 6,5%, trong khi doanh thu nội địa tăng 38,4%. Tỉ trọng xuất khẩu trong doanh thu quý giảm từ khoảng 77,7% xuống 70,1%. Sự thay đổi này cho thấy doanh nghiệp không chỉ chú trọng xuất khẩu mà còn tiếp tục phát triển thị phần trong nước.
Theo số liệu từ VASEP, xuất khẩu cá tra Việt Nam trong 9 tháng đạt khoảng 1,74 tỷ USD, tăng 10,7% so với cùng kỳ. Nhu cầu xuất khẩu nhìn chung vẫn tăng, nhưng mức tăng của toàn ngành không đồng nghĩa với việc tất cả doanh nghiệp đều chuyển hóa được doanh thu thành lợi nhuận. ANV không phải doanh nghiệp duy nhất đối mặt với sức ép lợi nhuận.
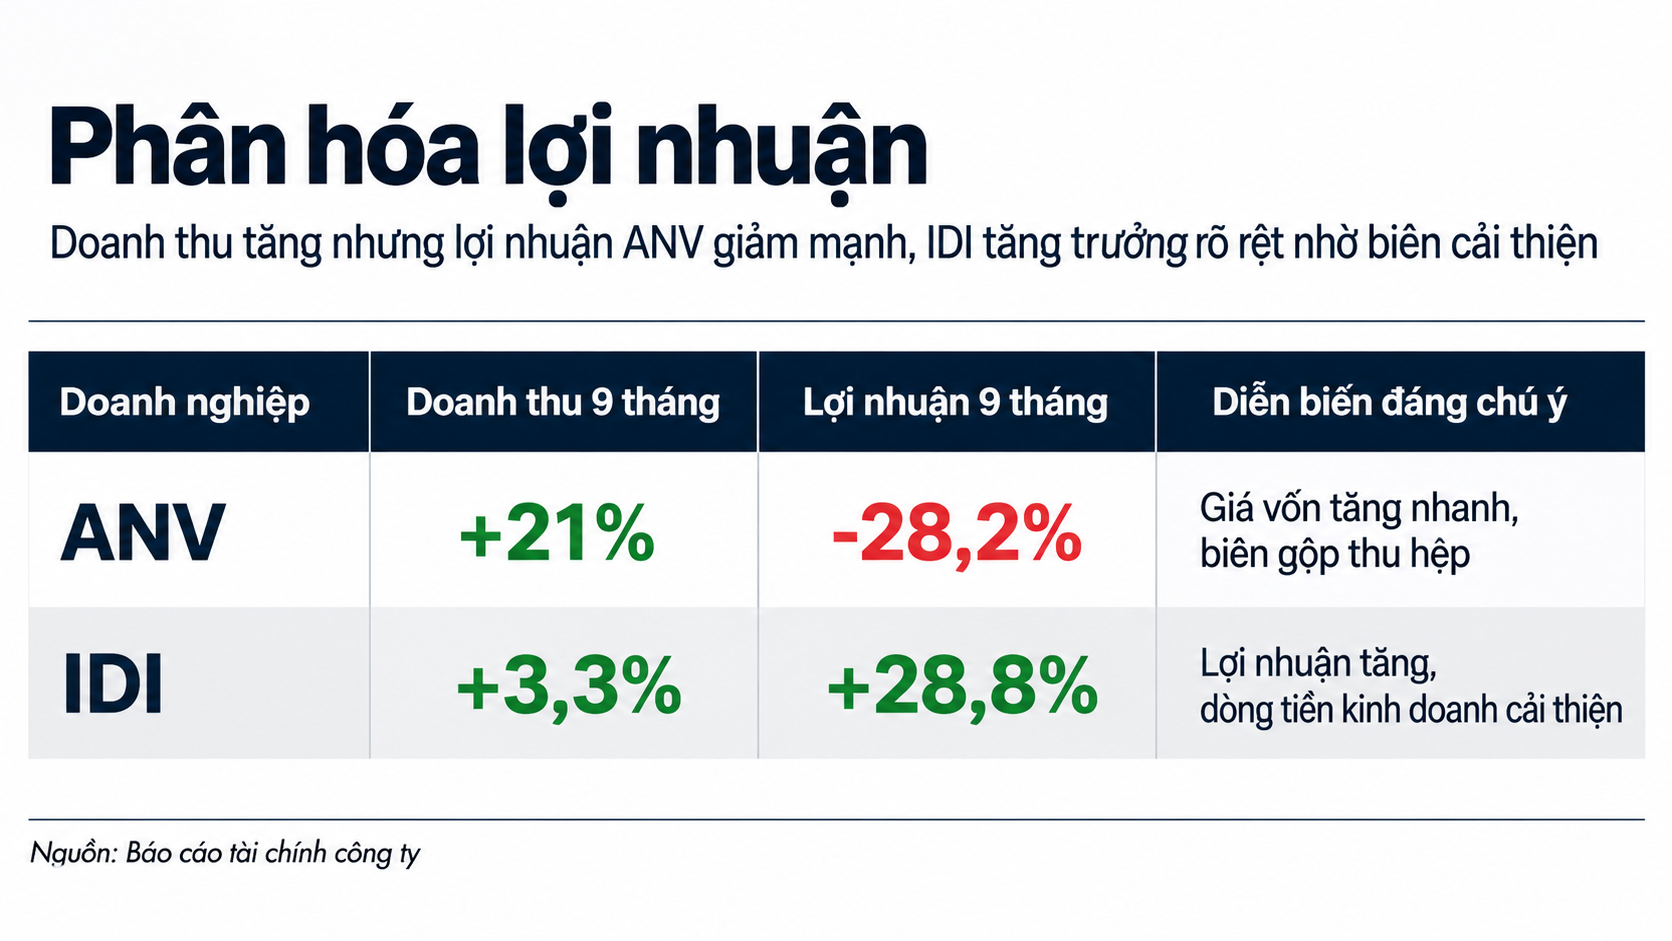
Cụ thể như, công ty cổ phần Vĩnh Hoàn (mã cổ phiếu VHC) ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ 9 tháng giảm khoảng 16%; riêng quý III giảm 49,2% so với cùng kỳ. Trong khi đó, công ty cổ phần Đầu tư và Phát triển Đa Quốc Gia I.D.I (IDI) có lợi nhuận 9 tháng tăng gần 29%. Tuy nhiên, không thể so sánh trực tiếp ba doanh nghiệp chỉ bằng tỉ lệ tăng trưởng lợi nhuận: cơ cấu sản phẩm, thị trường, hoạt động phụ trợ và cấu trúc tài chính khác nhau. IDI còn có mảng thức ăn thủy sản, bột cá và dầu cá, trong khi VHC có cơ cấu sản phẩm và thị trường riêng.
Dù vậy, các kết quả trên cho thấy sức ép biên lợi nhuận là vấn đề đáng quan tâm trong ngành, nhưng mức độ tác động phụ thuộc vào năng lực kiểm soát chi phí, cơ cấu sản phẩm và khả năng tiếp cận từng thị trường của mỗi doanh nghiệp.
Trong ngắn hạn, quý IV sẽ là giai đoạn quan trọng để kiểm chứng khả năng cải thiện hiệu quả kinh doanh của ANV. Doanh thu có thể tiếp tục được hỗ trợ nếu đơn hàng xuất khẩu duy trì tích cực và thị trường tiêu thụ trong nước tiếp tục ổn định. Tuy nhiên, yếu tố quyết định lợi nhuận không chỉ là lượng hàng bán ra, mà còn là giá bán thực nhận, giá nguyên liệu và chi phí tài chính.
Đối với năm 2027, triển vọng của doanh nghiệp nên được đánh giá qua bốn nhóm chỉ báo: Diễn biến giá cá nguyên liệu và thức ăn; biên lợi nhuận gộp; khả năng duy trì đơn hàng và cơ cấu thị trường xuất khẩu; cuối cùng là dòng tiền kinh doanh và nhu cầu vốn lưu động. Nếu doanh thu tiếp tục tăng nhưng giá vốn vẫn tăng nhanh hơn, tăng trưởng quy mô sẽ khó chuyển hóa thành tăng trưởng lợi nhuận.
Báo cáo phân tích của công ty chứng khoán Rồng việt, phát hành vào tháng 10, nhận định Thủy sản Nam Việt đang đi chậm lại sau vùng đỉnh 2025, các áp lực ngắn hạn về chi phí như giá bột cá tăng cao sẽ sớm giảm dần từ sau quý II. 2027 khi hiện tượng El Nino kết thúc, đồng thời giá bán thành phẩm cá rô phi kỳ vọng sớm tăng trở lại tại Trung Quốc khi mức tồn kho tại thị trường này đang ở mức thấp.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/dang-sau-con-so-loi-nhuan-suy-giam-cua-thuy-san-nam-viet-anv-61336.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất