
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Thị trường nhà ở Úc đã giảm 5,2% so với đỉnh tháng 3.2026 sau sáu tháng đi xuống liên tiếp. Lãi suất cao, thay đổi chính sách thuế đối với nhà đầu tư và áp lực chi phí sinh hoạt đang làm gia tăng rủi ro đối với nền kinh tế và tài sản hộ gia đình.
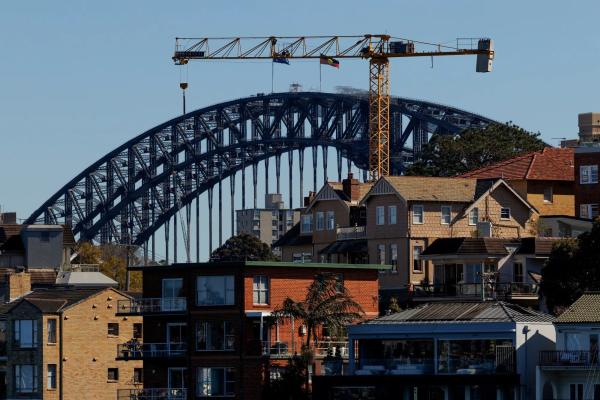
Các bất động sản nhà ở tại Sydney. Hình ảnh: Brendon Thorne/Bloomberg
Tác giả: Haidi Lun
01 tháng 10, 2026 lúc 4:50 PM
Tóm tắt bài viết bởi
Trong suốt ba thập kỷ qua, thị trường bất động sản Úc đã trải qua một chu kỳ tăng trưởng kéo dài, với giá nhà tăng mạnh bất chấp những giai đoạn suy thoái định kỳ. Chỉ riêng trong bảy năm qua, giá nhà trên toàn quốc đã tăng khoảng 70%, đưa Úc trở thành một trong những thị trường bất động sản đắt đỏ nhất thế giới phát triển.
Một thập kỷ lãi suất siêu thấp, làn sóng nhập cư tăng mạnh sau đại dịch thúc đẩy nhu cầu nhà ở, cùng tình trạng thiếu nguồn cung nhà mới đã cộng hưởng để đẩy giá tăng. Những yếu tố này cùng nhau duy trì đà đi lên của giá nhà cho đến khi Ngân hàng Dự trữ Úc (RBA) bắt đầu tăng lãi suất mạnh tay vào tháng 2 năm 2026. Kể từ đó, sự kết hợp các yếu tố từng khiến thị trường bất động sản Úc có vẻ như một khoản cược chỉ có thể tăng đối với các nhà đầu tư bắt đầu đảo chiều.
Theo dữ liệu của Cotality, trên toàn quốc, giá bất động sản đã giảm trong sáu tháng liên tiếp và hiện thấp hơn 5,2% so với đỉnh hồi tháng 3.2026.
Mức giảm mạnh nhất được ghi nhận tại hai thành phố lớn nhất và đắt đỏ nhất cả nước. Giá bất động sản tại Sydney giảm 8,6% so với đỉnh hồi tháng 2, trong khi Melbourne giảm 7,2% kể từ tháng 11. Giá nhà hiện giảm tại 7 trong số 8 thủ phủ bang và vùng lãnh thổ, với Darwin là ngoại lệ duy nhất. Ngược lại, các khu vực ngoài đô thị vẫn ghi nhận giá tăng.
Các bất động sản đắt tiền đang chịu ảnh hưởng nặng nề nhất. Tại Sydney và Melbourne, nhóm bất động sản thuộc phân vị giá cao nhất, tức 25% đắt nhất trên thị trường, đã giảm hơn 10% so với các mức đỉnh.
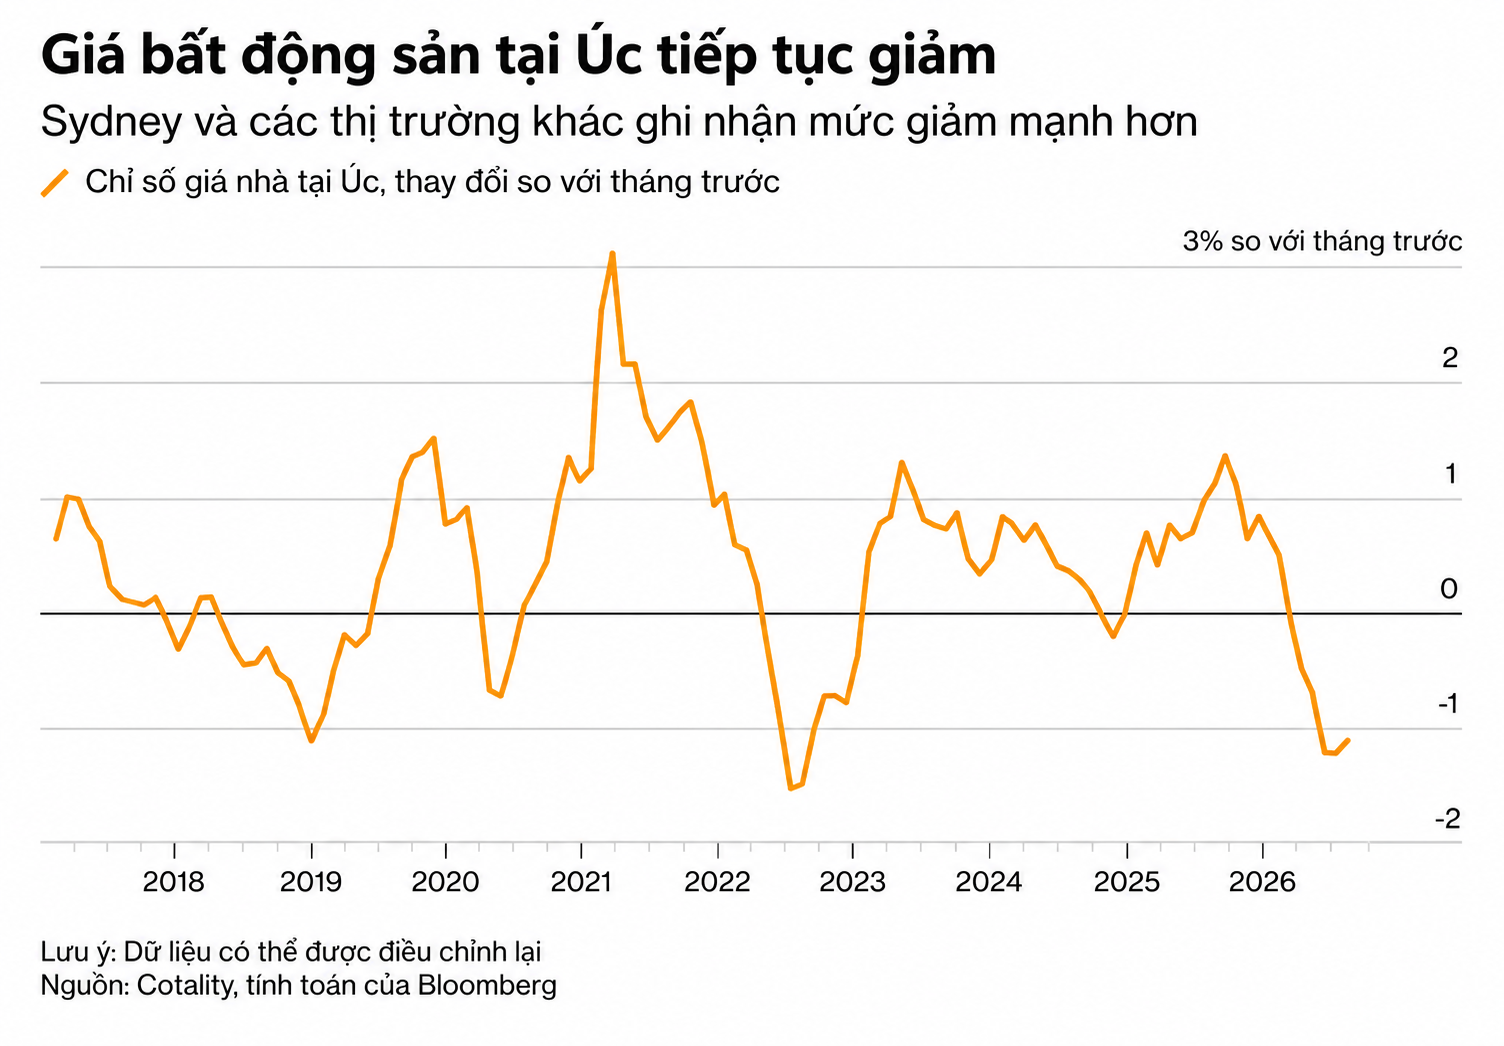
Giá bất động sản Úc chịu tác động từ lãi suất tăng, những thay đổi được thông báo đối với các ưu đãi thuế dành cho nhà đầu tư bất động sản, áp lực chi phí sinh hoạt kéo dài và mức nợ hộ gia đình vốn đã cao.
Sau khi RBA cắt giảm lãi suất ba lần trong năm 2025, ngân hàng trung ương này đã đảo chiều chính sách vào đầu năm nay. RBA liên tiếp tăng lãi suất ba lần vào tháng 2, tháng 3 và tháng 5, sau đó tăng thêm một lần vào tháng 9, đưa lãi suất tiền mặt từ 3,6% lên 4,6%, mức cao nhất kể từ năm 2011. Điều đó khiến các khoản trả góp thế chấp tăng lên và làm giảm số tiền mà những người có ý định mua nhà có thể vay, qua đó hạ nhiệt nhu cầu bất động sản. Tác động này càng lớn do các hộ gia đình Úc vốn đã gánh khoản nợ đáng kể, tương đương khoảng 178% thu nhập khả dụng hằng năm, trong khi phần lớn đang sử dụng các khoản vay thế chấp lãi suất thả nổi, khiến họ đặc biệt nhạy cảm với những thay đổi của lãi suất.
Thông báo của chính phủ hồi tháng 5 về cuộc cải tổ lớn nhất đối với các quy định thuế nhà ở trong nhiều thập kỷ cũng có khả năng khiến một số nhà đầu tư bất động sản chùn bước, làm gia tăng áp lực giảm giá. Từ tháng 7.2027, cơ chế khấu trừ lỗ đầu tư bất động sản, cho phép nhà đầu tư khấu trừ các khoản lỗ từ bất động sản cho thuê, bao gồm chi phí lãi vay, khỏi thu nhập chịu thuế, sẽ chỉ được áp dụng cho nhà xây mới. Chính phủ cũng sẽ thay thế mức giảm 50% thuế lãi vốn, vốn làm giảm một nửa số thuế phải nộp trên khoản lợi nhuận từ việc bán bất động sản đầu tư, bằng một cơ chế điều chỉnh giá mua bất động sản theo lạm phát trước khi tính khoản lãi chịu thuế.
Do các nhà đầu tư đóng vai trò lớn trên thị trường nhà ở Australia, những thay đổi này có thể tác động đáng kể đến nhu cầu. Số liệu mới nhất của Cơ quan Thuế Úc, bao phủ năm tài chính 2022-2023, cho thấy hơn 2,2 triệu cá nhân sở hữu ít nhất một bất động sản đầu tư, trong đó gần một nửa áp dụng cơ chế khấu trừ lỗ. Đã có dấu hiệu cho thấy hoạt động vay của các nhà đầu tư đang suy yếu. Theo Cục Thống kê Australia, dư nợ cho vay đối với nhà đầu tư đã giảm 8,6% trong giai đoạn từ tháng 3 đến tháng 6 năm 2026.
Nhiều nhà kinh tế dự báo đợt suy thoái sẽ tiếp diễn, dù các dự báo có sự khác biệt. Matthew Hassan của Westpac Banking Corp. dự báo giá nhà sẽ giảm 7,3% từ đỉnh xuống đáy, trong khi Trent Saunders của Commonwealth Bank of Australia dự báo mức giảm 9%.
Nhà kinh tế trưởng Paul Bloxham của HSBC Holdings Plc bi quan hơn, dự báo giá nhà trên toàn quốc sẽ giảm 13% từ đỉnh xuống đáy và giá nhà tại Sydney giảm 17%. Tuy nhiên, ngay cả ở mức cao nhất trong khoảng dự báo này, đà giảm cũng không phải chưa từng xảy ra.
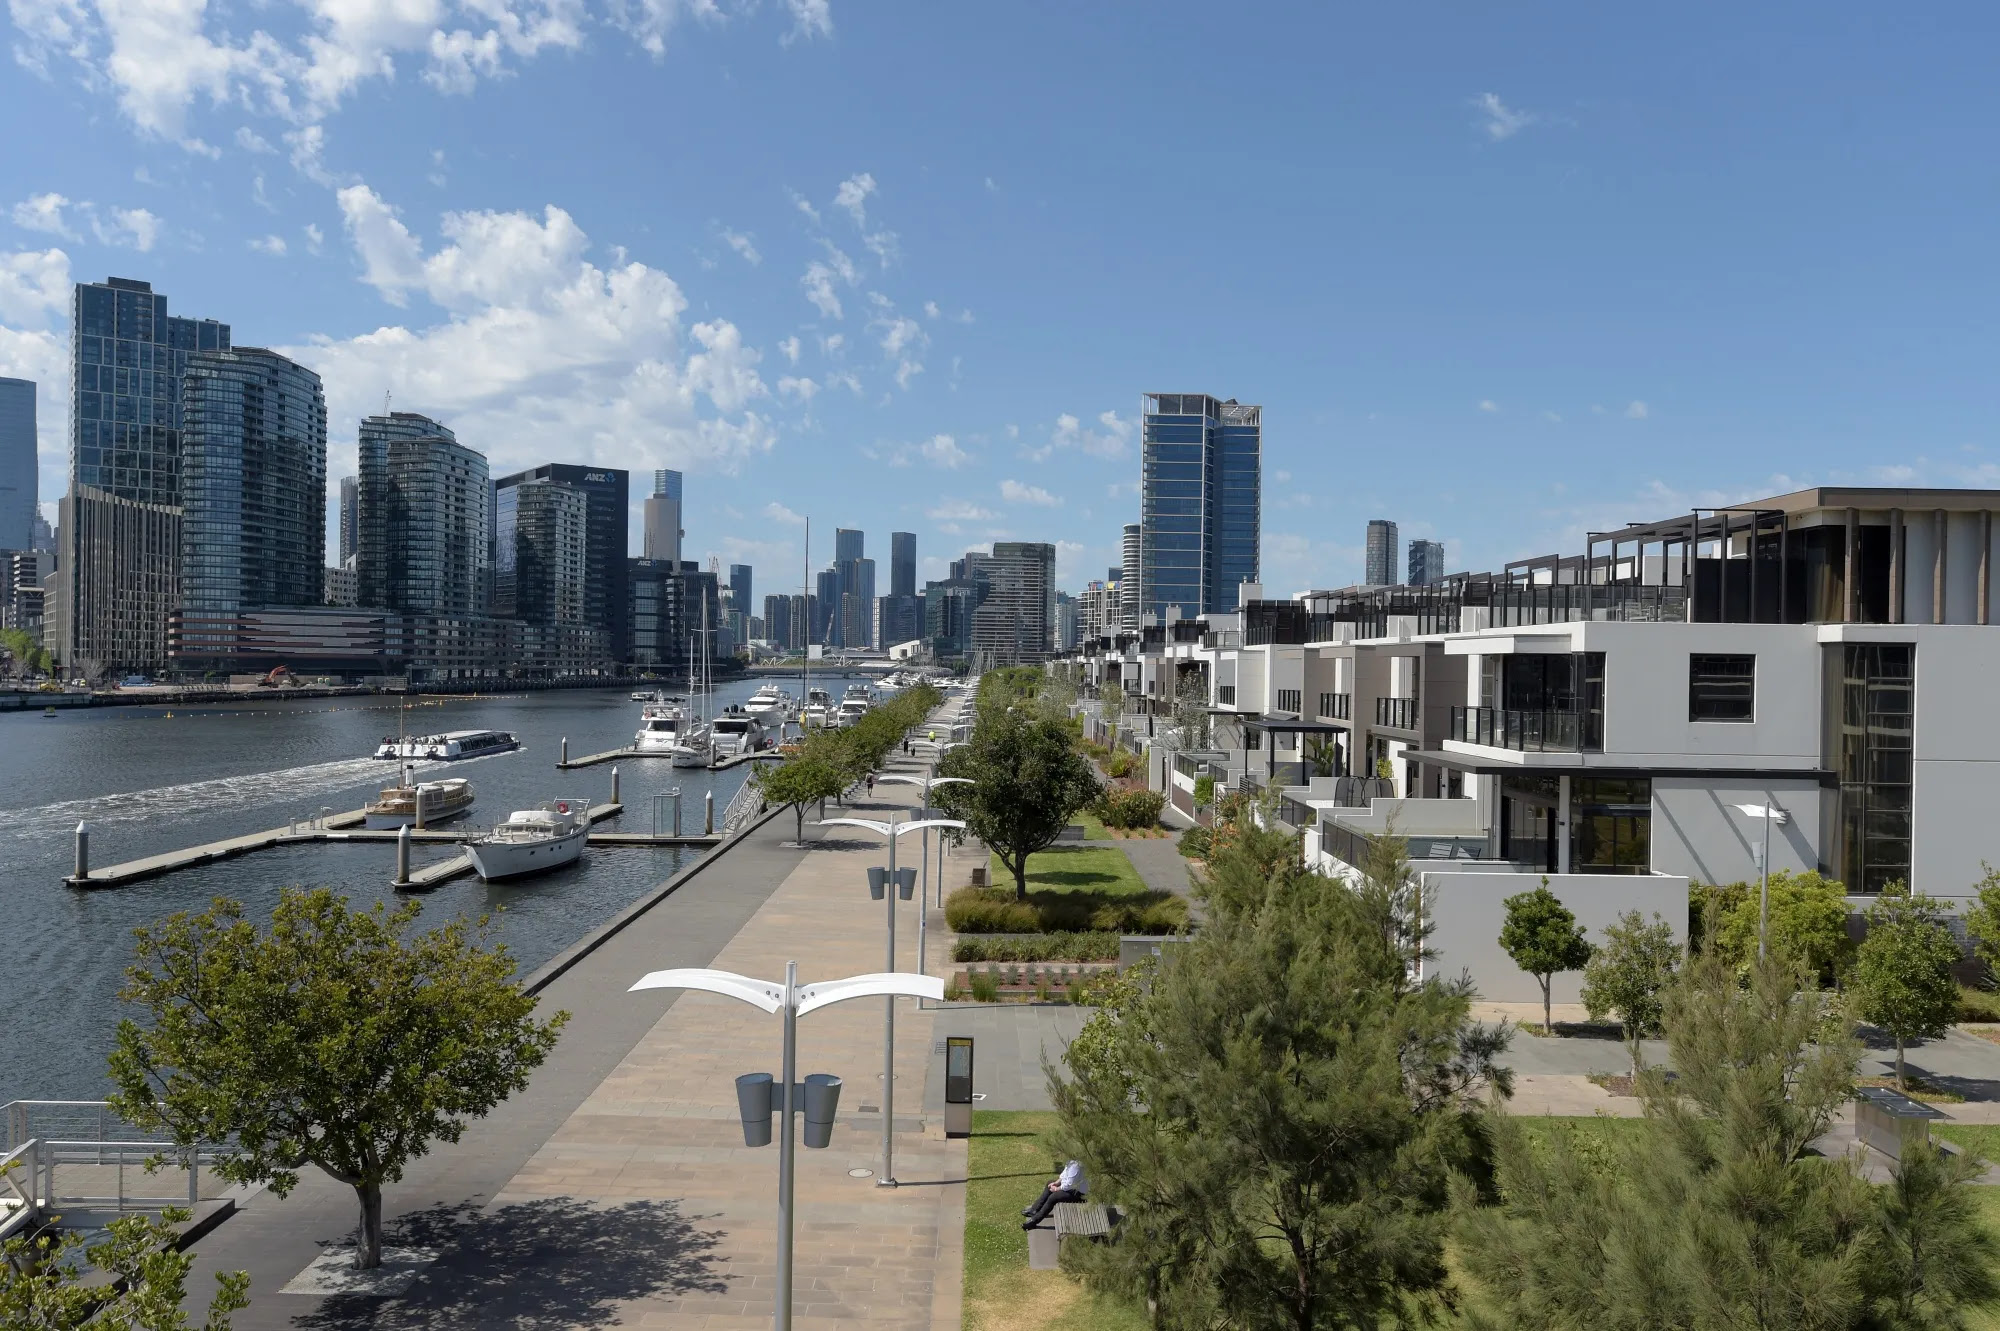
Trước năm 2026, Úc đã trải qua 10 đợt suy thoái nhà ở trong khoảng bốn thập kỷ. Hai giai đoạn nghiêm trọng hơn diễn ra trong các năm 2017-2019 và 2022-2023. Trong đợt suy thoái đầu tiên, giá bất động sản tại Sydney giảm 13% trong 23 tháng khi các quy định cho vay chặt chẽ hơn gây sức ép lên thị trường. Trong đợt suy thoái 2022-2023, RBA nhanh chóng tăng lãi suất sau khi trước đó phát tín hiệu rằng lãi suất tiền mặt khó tăng trước năm 2024. Lần này, mức giảm của Sydney hiện đã mạnh hơn đôi chút so với cùng thời điểm trong đợt suy thoái 2022-2023.
Thời gian kéo dài của đợt suy thoái cũng sẽ quyết định mức độ nghiêm trọng. Theo Cotality, 7 trong số 10 đợt suy thoái nhà ở trước đây của Úc kéo dài chưa đến một năm. James McIntyre, kinh tế gia trưởng của Bloomberg phụ trách Úc, dự báo giá sẽ tiếp tục giảm đến quý I năm 2027, đồng thời lưu ý rằng trong lịch sử, các đợt suy thoái nhà ở tại Australia mất trung bình khoảng 11 tháng để đi từ đỉnh xuống đáy. Tuy nhiên, tốc độ giảm hiện nay đặc biệt mạnh. Nếu tốc độ giảm quy đổi theo năm gần đây, khoảng 11%, được duy trì trong trọn một năm, đây sẽ là mức thu hẹp trong 12 tháng lớn nhất của giá trị nhà ở Úc kể từ khi chuỗi dữ liệu của Cotality bắt đầu cách đây 46 năm.
Người dân Úc nắm giữ một phần lớn tài sản của mình dưới dạng bất động sản, đồng nghĩa giá bất động sản giảm có thể gây tác động vượt xa thị trường nhà ở. Tổng tài sản hộ gia đình đạt kỷ lục 19,21 nghìn tỉ đô la Úc trong quý I, trong đó bất động sản nhà ở chiếm 12,98 nghìn tỉ đô la Úc.
Đà giảm kéo dài của giá nhà có thể khiến các hộ gia đình cảm thấy nghèo đi và thận trọng hơn trong chi tiêu, một hiện tượng mà các nhà kinh tế gọi là "hiệu ứng tài sản". RBA ước tính cứ tài sản nhà ở tăng 1% sẽ thúc đẩy chi tiêu tiêu dùng tăng khoảng 0,16% trong dài hạn.
Theo Bloomberg Economics, đợt suy thoái hiện nay được dự báo sẽ đảo ngược một phần hiệu ứng đó và có thể làm giảm tới 0,3% chi tiêu tiêu dùng. Bloomberg Economics cho rằng lực cản từ sự suy giảm tài sản nhà ở sẽ trở nên rõ rệt hơn trong nửa cuối năm 2026. Điều này có thể đặc biệt gây tổn thương cho các doanh nghiệp phụ thuộc vào hoạt động chi tiêu liên quan đến nhà ở, trong đó có ngành nội thất, cải tạo và cảnh quan.
Các ngân hàng đã bắt đầu cảm nhận tác động thông qua nhu cầu vay thế chấp suy yếu. Commonwealth Bank of Australia, ngân hàng lớn duy nhất công bố kết quả cả năm vào tháng 8, báo cáo số đơn đăng ký vay thế chấp nói chung giảm 15% và số đơn đăng ký vay thế chấp của nhà đầu tư giảm 28% kể từ tháng 5. Một đợt suy thoái nghiêm trọng hơn cũng có thể gây sức ép lên lợi nhuận ngân hàng nếu giá giảm đi kèm tình trạng chậm trả hoặc vỡ nợ thế chấp gia tăng.
RBA đang theo dõi sát đợt suy thoái nhà ở, đặc biệt vì giá bất động sản giảm có thể gây sức ép lên chi tiêu hộ gia đình và tăng trưởng kinh tế. Tuy nhiên, Thống đốc Michele Bullock chỉ ra rằng dù giá bất động sản đang giảm, chúng vẫn cao hơn khoảng 50% so với năm 2020, và đợt suy thoái hiện nay chưa đủ để khiến ngân hàng trung ương từ bỏ lập trường diều hâu về lãi suất.
Lý do là trọng tâm chính của ngân hàng trung ương vẫn là lạm phát. Úc đã phải vật lộn với áp lực giá kéo dài trong vài năm qua, trong khi cuộc chiến giữa Mỹ và Israel với Iran đã khiến tình hình thêm khó khăn khi đẩy chi phí năng lượng tăng lên và làm gia tăng rủi ro về những tác động lan tỏa tiếp theo lên giá tiêu dùng. Lạm phát tăng lên 4% trong tháng 8, cao hơn khoảng mục tiêu 2%-3% của RBA.
Hiện tại, RBA dường như quan tâm đến các áp lực lạm phát ở những khu vực khác của nền kinh tế hơn là giá bất động sản giảm. Bullock đã nhấn mạnh nhu cầu dư thừa trong nền kinh tế, thị trường lao động thắt chặt và làn sóng trí tuệ nhân tạo là những yếu tố thúc đẩy lạm phát, trong bối cảnh RBA cân nhắc liệu có cần tiếp tục tăng lãi suất hay không.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/con-sot-bat-dong-san-uc-dang-dao-chieu-se-toi-te-den-muc-nao-60680.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất