
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Những thương vụ IPO ngàn tỉ đô la như của SpaceX có thể che giấu một thực tế rằng thị trường IPO của Mỹ đang suy yếu. Việc các công ty ở lại thị trường tư nhân quá lâu đang tước đi cơ hội của nhà đầu tư đại chúng và làm giảm tính minh bạch.

Hình ảnh: Michael Nagle/Bloomberg
Tác giả: Jonathan Levin
25 tháng 09, 2026 lúc 8:45 PM
Tóm tắt bài viết bởi
Mỹ có thể sẽ ghi nhận một năm kỷ lục về hoạt động phát hành cổ phiếu lần đầu (IPO) nếu Anthropic PBC sớm lên sàn. Nhưng đó sẽ là một bình minh giả tạo, khi các con số được tô hồng bởi sự kiện ra mắt sàn giao dịch của Space Exploration Technologies Corp. và nhà sản xuất chatbot Claude nói trên. Bên dưới bề mặt, thị trường IPO đang khô héo của Mỹ đang kêu gào được hồi sinh sau một sự thay đổi cấu trúc kéo dài hàng thập kỷ theo hướng tài trợ tư nhân, vốn đã hạn chế tính minh bạch và rào cản tiếp cận các cơ hội đầu tư tốt nhất.
Khi các công ty trải qua những năm tăng trưởng nhanh nhất trên thị trường tư nhân, lợi nhuận chủ yếu chảy vào túi các nhà sáng lập và giới tư bản tinh hoa. Các nhà đầu tư đại chúng không có cơ hội đầu tiên để mua cổ phiếu cho đến khi các công ty đã phần nào trưởng thành và kỳ vọng bị thổi phồng, bằng chứng là hiệu suất kém của các đợt IPO lớn gần đây. Đó là một mối lo ngại chính với các đợt chào bán vẫn còn ở phía trước từ Anthropic và OpenAI, những công ty đặt mục tiêu gia nhập câu lạc bộ định giá công khai trên 1 nghìn tỉ USD cùng với SpaceX. Để đảo ngược xu hướng này, Mỹ nên yêu cầu các công ty tư nhân khổng lồ công bố thông tin nhiều hơn để loại bỏ động cơ sai trái mà họ hiện có là ẩn mình trong bóng tối càng lâu càng tốt.
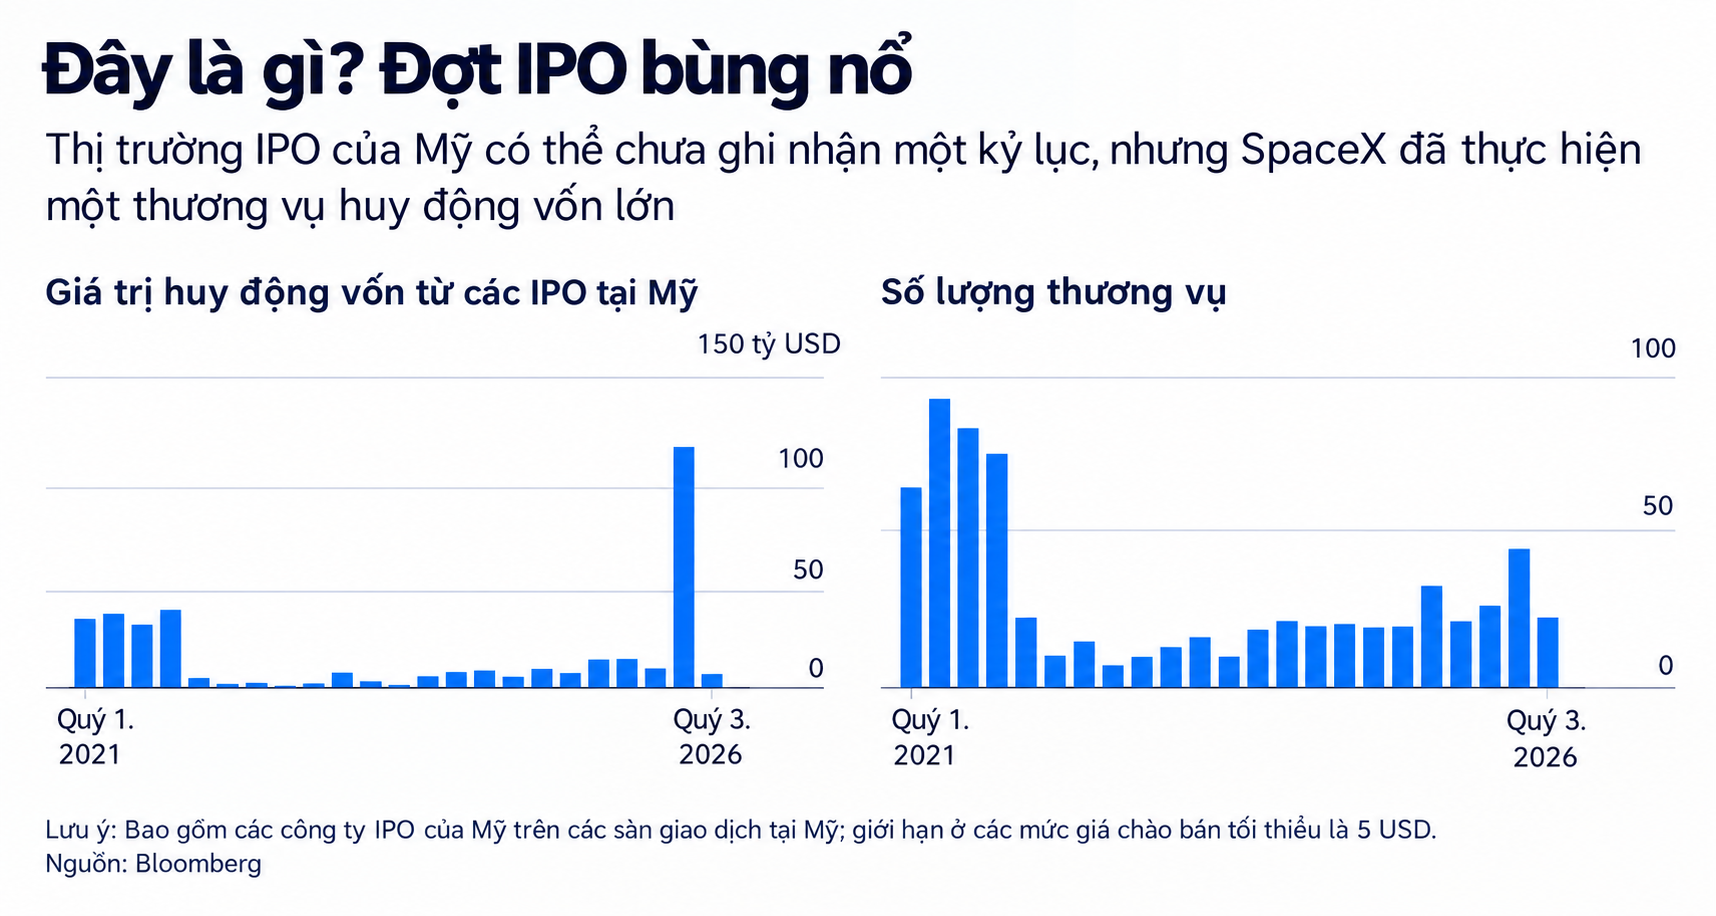
Nhìn sâu hơn con số chung 132 tỉ USD huy động được từ đầu năm đến nay, nước Mỹ vẫn có quá ít công ty lên sàn.
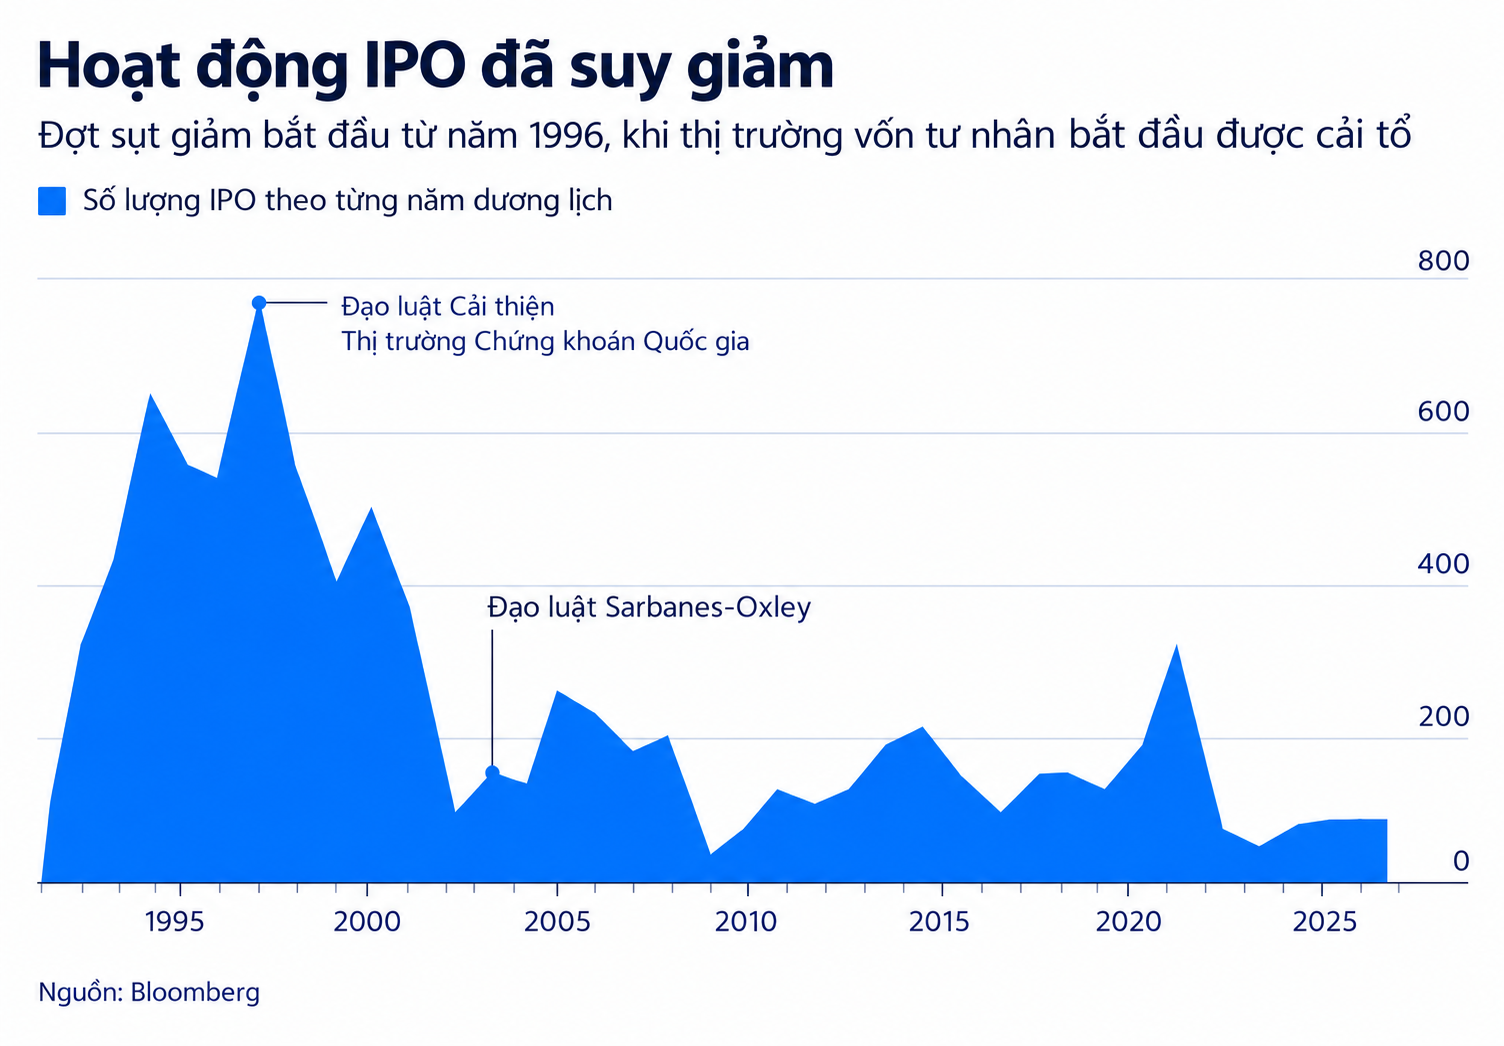
Kể từ đợt niêm yết của SpaceX vào tháng 6, chỉ có khoảng 22 thương vụ IPO diễn ra trong quý 3, dự kiến sẽ là một trong những quý yếu kém nhất trong những năm gần đây. Thêm vào sự thất vọng là một làn sóng hủy bỏ hoặc trì hoãn IPO trong tháng này, được cho là bao gồm công ty dịch vụ điện hạt nhân Holtec Nuclear Corp., SB Energy Inc. do SoftBank hậu thuẫn và công ty bảo hiểm nhà ở Bamboo Insurance Services Inc. Anthropic dự kiến sẽ ra mắt vào quý 4 và OpenAI vào năm 2027; tuy nhiên những lo ngại về an toàn AI chưa được giải đáp vẫn có khả năng trì hoãn các kế hoạch này hơn nữa. Bức tranh toàn cảnh là không thể nhầm lẫn: Nước Mỹ có số lượng IPO trong những năm 1990 nhiều hơn đáng kể so với cả một phần tư thế kỷ sau đó.
Số phận của các thương vụ IPO rất quan trọng vì thị trường đại chúng là nơi tốt nhất để kết nối các công ty tuyệt vời cần vốn với các nhà đầu tư đang cố gắng tiết kiệm và gia tăng tài sản. Thị trường này có tiêu chuẩn công bố thông tin mạnh mẽ nhất, thanh khoản tốt nhất và không có rào cản nào ngăn cản công chúng tham gia. Khi các nhà đầu tư nhỏ lẻ bị tước đi cơ hội mua cổ phiếu của các công ty trẻ, đổi mới, sự bất bình đẳng sẽ gia tăng và xã hội nhận được quá ít thông tin về các công ty đang thống trị nền kinh tế của chúng ta.
Paul Atkins, chủ tịch Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) dưới thời Tổng thống Donald Trump, có chẩn đoán riêng về vấn đề này: Ông đổ lỗi cho "chủ nghĩa phiêu lưu trong quản lý" đã khiến cuộc sống của các công ty đại chúng trở nên nặng nề, và muốn cắt giảm các chi phí mà ông cho là gánh nặng, bao gồm giảm một số yêu cầu kiểm toán và cho phép các công ty báo cáo nửa năm một lần thay vì hàng quý.
Ông ấy đã đúng khi cho rằng các cuộc kiểm toán định kỳ có thể quá tốn kém đối với các nhà phát hành nhỏ hơn, và việc báo cáo hàng quý rất tốn thời gian. Nhưng các giải pháp được ông Atkins đề xuất lại là một sự đánh đổi tồi tệ: sự gia tăng không đáng kể của các thương vụ IPO như vậy sẽ không thể bù đắp cho các nhà đầu tư về việc mất đi thông tin công bố và việc dỡ bỏ một lớp bảo vệ kiểm toán được thiết lập để đối phó với các vụ gian lận của Enron và WorldCom. Dù các công ty không thích kiểm toán đến đâu, các nhà đầu tư lại càng yêu thích chúng hơn.
Đối với các công ty trẻ thú vị nhất trong nền kinh tế đổi mới, các chi phí mà ông Atkins nhắm đến - tổng cộng hàng trăm nghìn hoặc vài triệu đô la cho mỗi công ty - hoàn toàn không phải là vấn đề chính; các công ty đó vẫn duy trì tư nhân để bảo vệ bí mật kinh doanh khỏi các đối thủ cạnh tranh và công chúng.
Những người ủng hộ bãi bỏ quy định chỉ tay vào cải cách kiểm toán đó - một phần của Đạo luật Sarbanes-Oxley năm 2002 rộng lớn hơn - vì cho rằng đó là sự thái quá trong quản lý. Sự phát triển quan trọng hơn là một đạo luật năm 1996 đã giúp việc huy động vốn tư nhân trên toàn quốc trở nên dễ dàng hơn đáng kể, bất kể sự khác biệt trong luật "blue sky" của các tiểu bang, các quy tắc chứng khoán chồng chéo từng gây ra sự chậm trễ, yêu cầu giấy tờ và phí luật sư.
Một khi các nhà sáng lập và nhà đầu tư mạo hiểm tìm ra cách huy động hàng tỉ đô la trong khi hoạt động trong bóng tối, cuộc chơi đã thay đổi mãi mãi. Ban lãnh đạo và các nhà đầu tư ban đầu quyết định rằng lợi ích của việc tiếp cận vốn đại chúng không đủ để bù đắp cho chi phí phải công bố thông tin về doanh nghiệp của họ cho cả thế giới. Cải cách đó, Đạo luật Cải thiện Thị trường Chứng khoán Quốc gia, đã tạo điều kiện cho các công ty duy trì tư nhân trong nhiều năm, thường xuyên chờ đợi để IPO chỉ khi định giá đã vượt qua 10 tỉ USD hoặc hơn. Facebook (nay là Meta Platforms Inc.) đã lên sàn vào năm 2012 với vốn hóa thị trường 81 tỉ USD và SpaceX sẽ làm điều đó vào năm 2026 với 1,8 nghìn tỉ USD.
Mặc dù ông Atkins nhận ra vấn đề, chương trình nghị sự "Làm cho IPO vĩ đại trở lại" của ông lại đưa ra giải pháp hoàn toàn sai lệch. Thay vì giảm tính minh bạch của thị trường đại chúng, giải pháp đúng đắn là mang lại sự minh bạch hơn cho thị trường tư nhân. Một nghiên cứu của các nhà nghiên cứu Cyrus Aghamolla và Richard Thakor cho thấy, sau một cải cách pháp lý năm 2007 làm tăng yêu cầu công bố bắt buộc các thử nghiệm lâm sàng, các công ty công nghệ sinh học đã có nhiều khả năng lên sàn hơn. Như đồng nghiệp của tôi tại Bloomberg Opinion, Nir Kaissar, và tôi đều đã viết, chúng ta nên bắt buộc các công ty tư nhân trên một quy mô nhất định phải bắt đầu công bố kết quả tài chính.
Một cải cách như vậy có thể cần một đạo luật của Quốc hội, vốn sẽ bị cản trở bởi các công ty hùng mạnh đang hưởng lợi thế đáng kể từ cơ chế hiện tại. Ví dụ, sự riêng tư cho phép các công ty AI che giấu vị thế cạnh tranh của họ. Thậm chí có thể có những lo ngại về địa chính trị đối với việc công bố thông tin bắt buộc, vì sức mạnh AI đang được sử dụng như một hình thức quyền lực quốc gia.
Một giải pháp sẽ yêu cầu các công ty có định giá từ 10 tỉ USD trở lên phải công bố thông tin kịp thời cho các cơ quan có liên quan, trong khi công khai kết quả với độ trễ một năm. Điều đó sẽ cho công chúng biết được phần nào những gì các gã khổng lồ tư nhân đang làm và hạn chế động cơ ở lại thị trường tư nhân, nhưng cũng bảo vệ thị phần và các bí mật cạnh tranh khác cho đến khi chúng thực sự lỗi thời đối với các đối thủ cạnh tranh, chẳng hạn như ở Trung Quốc. Sự chậm trễ như vậy sẽ tương tự như độ trễ 18 tháng trong việc công bố các đơn đăng ký bằng sáng chế, vốn tồn tại vì những lý do tương tự.
Cái giá của việc không giải quyết đúng vấn đề này sẽ do thế hệ nhà đầu tư tiếp theo gánh chịu. Lợi nhuận phi thường của chỉ số S&P 500 trong hai thập kỷ qua được thúc đẩy bởi những cái tên như Apple Inc., Microsoft Corp., Amazon.com Inc. và Nvidia Corp. - những công ty đã lên sàn từ năm 1980 đến 1999 với định giá nhỏ hơn rất nhiều ngay cả khi tính theo đô la năm 2026. Các nhà lập pháp và cơ quan quản lý phải đảm bảo rằng làn sóng siêu sao đổi mới sáng tạo tiếp theo sẽ lớn lên trong mắt công chúng, và họ bước vào cuộc sống đại chúng đủ sớm để các nhà đầu tư thông thường có thể chia sẻ thành công của họ.
Để mượn và điều chỉnh một thuật ngữ từ ông Atkins, "chủ nghĩa phiêu lưu" trong việc bãi bỏ quy định sẽ không giải quyết được vấn đề hiện tại, nhưng một nỗ lực phối hợp để tăng cường giám sát trong các thị trường tư nhân mờ ám thì sẽ làm được.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/cac-vu-niem-yet-ngan-ti-do-la-dang-huy-hoai-thi-truong-ipo-60548.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất