
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Nếu phải gói thị trường mua bán và sáp nhập doanh nghiệp (M&A) tại Việt Nam năm 2026 trong một chữ, tôi sẽ chọn chữ "khó".
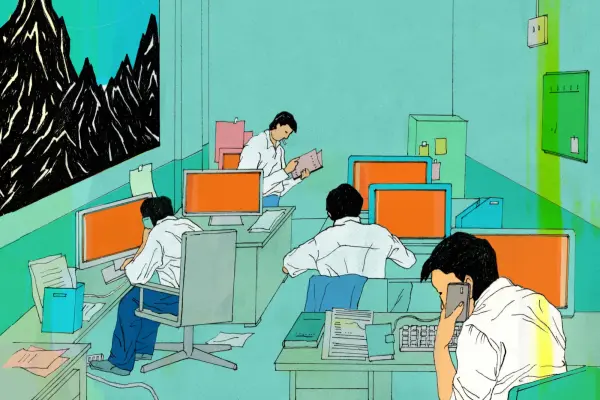
Minh họa: Xueting Yang vẽ cho Bloomberg Businessweek
Tác giả: Nguyễn Mạnh Khôi *
13 tháng 11, 2026 lúc 5:40 PM
Nếu phải gói thị trường mua bán và sáp nhập doanh nghiệp (M&A) tại Việt Nam năm 2026 trong một chữ, tôi sẽ chọn chữ "khó". Góc nhìn của tôi đến từ Koru Capital, đơn vị chủ yếu tư vấn cho doanh nghiệp vừa và nhỏ (SME) huy động hoặc thoái vốn cho nhà đầu tư nước ngoài, nên chỉ phản ánh một phân khúc của thị trường, nhưng số liệu chung cũng cho thấy xu hướng tương tự.
Theo dữ liệu của Grant Thornton do VCCI trích dẫn, giá trị M&A tại Việt Nam trong 9 tháng đầu năm đạt khoảng 4,8 tỉ USD, thấp hơn mức khoảng 5,56 tỉ USD của cùng kỳ năm 2025, tức giảm gần 14%. Điều tôi chứng kiến trong công việc cũng khớp với con số ấy: Nhu cầu tư vấn huy động vốn hoặc thoái vốn tăng mạnh, nhưng số giao dịch hoàn tất lại rất ít. Nguyên nhân đến từ cả bên ngoài lẫn bên trong nền kinh tế.
Trước hết là lựa chọn của dòng vốn ngoại. Fed đã nâng lãi suất thêm 25 điểm cơ bản lên 3,75-4% hồi tháng Chín và chưa loại trừ khả năng tăng tiếp khi lạm phát Mỹ còn dai dẳng, còn lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thời điểm vượt 5%. Với những quỹ quốc tế đang phải chịu thêm rủi ro tỷ giá và thanh khoản thấp, mức sinh lời 15%-20% tại Đông Nam Á mới đủ hấp dẫn để bù rủi ro, nhất là khi họ nhìn cả khu vực như một rổ tài sản, thay vì đánh giá riêng Việt Nam.
Làn sóng AI cũng đang hút dòng vốn toàn cầu về phía hạ tầng AI và các mô hình ngôn ngữ lớn (LLM) - những lĩnh vực mà Việt Nam không sở hữu công nghệ lõi. Xung đột tại Trung Đông và Ukraine cũng chưa hạ nhiệt, đẩy giá nguyên vật liệu lên cao, khiến bức tranh kinh doanh của các SME càng thêm khó.
Trong nước, nhiều doanh nghiệp, nhất là ngành tiêu dùng, đang ở thế "trên búa dưới đe". Sức mua yếu khiến họ khó tăng giá, vì tăng giá đồng nghĩa doanh số sụt giảm, trong khi giá xăng dầu kéo chi phí vận chuyển, và nhiều nguyên liệu đầu vào đi lên. Biên lợi nhuận vì thế bị thu hẹp.
Con đường thoái vốn cũng chưa rõ ràng. Trong khoảng 5-7 năm qua, thị trường Việt có rất ít trường hợp thoái vốn thành công, khiến nhà đầu tư nước ngoài lo ngại thanh khoản. Tỷ giá cũng là một nỗi lo khác. Ví dụ như đồng rupiah của Indonesia đã mất giá gần 9% trong vòng 12 tháng qua. Đó là lý do yêu cầu tư vấn bán tăng lên, trong khi giao dịch hoàn tất thì không.
Hệ quả là hai bên mua bán trong các thương vụ M&A đang đứng ở hai đầu và khó đến được với nhau. Nhà đầu tư, chịu ảnh hưởng của môi trường vĩ mô, đòi hỏi mức lợi nhuận tiềm năng cao hơn, cũng như các điều kiện ngặt nghèo hơn để bảo vệ mình.
Còn doanh nghiệp, thiếu động lực tăng trưởng, nên việc thuyết phục được người mua về tiềm năng của mình, cũng như thống nhất giá và các điều khoản mua bán không hề dễ dàng. Ngay cả khi hợp đồng đã được ký, chặng đường từ ký đến nhận tiền vẫn nhiều rủi ro vì bên bán phải đáp ứng hàng loạt điều kiện tiên quyết mà bên mua đưa ra.
Phía người mua lại là một bức tranh phân hóa. Người mua chiến lược, tức các doanh nghiệp muốn mở rộng thị trường hoặc chuỗi giá trị, gần như không thay đổi. Họ nhìn theo chu kỳ 5-10 năm, tin vào xu hướng dịch chuyển chuỗi cung ứng "Trung Quốc + 1" và quy mô thị trường 100 triệu dân. Chúng tôi vẫn thấy một lượng ổn định các nhà đầu tư chiến lược mua chi phối các doanh nghiệp cùng ngành.
Trong khi đó, nhà đầu tư tài chính, vốn là nhóm từng tạo ra phần lớn thanh khoản những năm trước, thì thận trọng hơn rõ rệt. Họ vẫn đi tìm những ngôi viên kim cương thô, có thể tăng trường và tỏa sáng rực rỡ khi thị trường hồi phục. Nhưng họ sẽ không vội vàng trong quá trình này.
Họ vẫn quan tâm y tế và giáo dục, nhưng đòi giá vào thấp vì mua rẻ là cách quản trị rủi ro hiệu quả nhất. Họ cũng ưu tiên hỗ trợ các doanh nghiệp đã đầu tư vì hiểu rõ nội tại những công ty này, và yêu cầu mô hình kinh doanh phải bền vững. Thời định giá theo bội số doanh thu đã qua, câu hỏi bây giờ là doanh nghiệp đã ổn định, có lãi hay chưa và lợi thế cạnh tranh là gì.
Nhiều quỹ cũng đang chuyển sang cung ứng một loại sản phẩm gọi là private credit, tức tín dụng tư nhân, với lợi suất kỳ vọng khoảng 12-15% mỗi năm bằng USD dành cho nhóm doanh nghiệp có dòng tiền mạnh, nhưng thiếu tài sản thế chấp nên không thể tiếp cận tín dụng từ ngân hàng.
Có một nghịch lý đáng lưu ý. GDP Việt Nam các tháng gần đây đều tăng trên mốc 8%, nhưng có lẽ có một độ trễ nên các SME chưa cảm nhận rõ tác động tăng trưởng.
Một thực tế cần chấp nhận là giai đoạn khó khăn của thị trường M&A với nhà đầu tư quốc tế này đã bắt đầu từ khoảng năm 2024 và kéo dài ba năm nay. Biết đâu điều bất thường là những năm bùng nổ trước đó, còn môi trường hiện nay mới là trạng thái bình thường mới.
Vì vậy, tôi không kỳ vọng năm 2027 thị trường M&A với nhà đầu tư quốc tế sẽ khác nhiều năm nay. Khuyến nghị chúng tôi đưa ra cho các công ty trong danh mục của mình những năm nay vẫn giữ nguyên: Ưu tiên an toàn và sức bền.
Năm 2027 có thể chưa phải thời điểm để đặt cược toàn bộ vốn liếng vào việc tìm được nhà đầu tư nước ngoại hỗ trợ mình tăng trưởng. Tôi kỳ vọng các chính sách vĩ mô và sự điều hành quyết liệt từ Chính Phủ kéo giảm được lãi vay, khơi thông các nguồn vốn nội địa và có các hỗ trợ cho doanh nghiệp SME, giúp giảm sự phụ thuộc vào dòng vốn ngoại.
Ông Nguyễn Mạnh Khôi là đồng sáng lập kiêm tổng giám đốc công ty tư vấn và đầu tư Koru Capital.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/thi-truong-ma-cho-sme-viet-nam-2026-ban-nhieu-nhung-chot-it-61563.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất