
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Doanh thu nửa đầu năm 2026 của Hòa Phát cao hơn 63% so với cùng kỳ 2021. Nếu bỏ khoản lãi bán vốn tại hai công ty bất động sản, lợi nhuận trước thuế lại thấp hơn khoảng 26%.
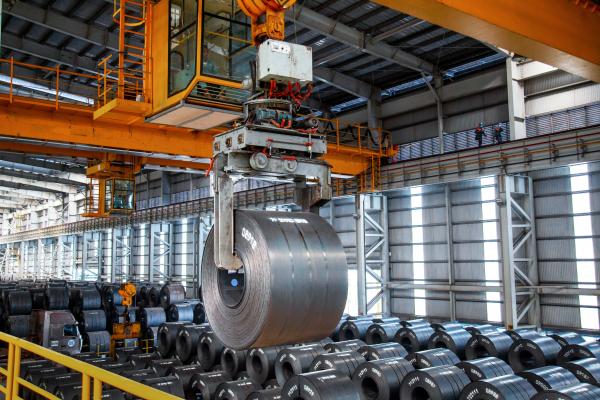
Hình ảnh: Tập đoàn Hòa Phát
Tác giả: An Khánh
13 tháng 10, 2026 lúc 1:50 PM
Sáu tháng đầu năm 2026, tập đoàn Hòa Phát (mã cổ phiếu: HPG) báo lợi nhuận trước thuế hợp nhất khoảng 17.947 tỉ đồng, gần bằng mức 18.040 tỉ đồng cùng kỳ 2021. Tuy nhiên, kết quả năm nay có khoảng 4.929 tỉ đồng lãi chuyển nhượng vốn. Loại khoản lãi này ở cả hai kỳ, lợi nhuận trước thuế còn khoảng 13.018 tỉ đồng, so với 17.537 tỉ đồng của nửa đầu năm 2021, thấp hơn khoảng 26%.
Theo báo cáo tài chính bán niên, khoản lãi chuyển nhượng năm 2026 đến từ việc bán vốn tại công ty Phát triển Đô thị Mỹ Hào và công ty Phát triển Khu Đô thị Xanh. Khoản lãi bán vốn giúp lợi nhuận báo cáo gần bằng mức nửa đầu năm 2021. Song nếu loại khoản lợi nhuận bất thường này, lợi nhuân chưa bằng nền cũ.
Cứ 100 đồng doanh thu thuần, Hòa Phát giữ lại 17,4 đồng lợi nhuận gộp trong nửa đầu năm 2026, so với 29,7 đồng cùng kỳ 2021. Doanh thu tăng khoảng 63%, nhưng lợi nhuận gộp giảm khoảng 4%, từ 19.660 tỉ đồng xuống khoảng 18.853 tỉ đồng.
Khoảng chênh về biên lãi gộp xuất hiện dù cả hai giai đoạn đều được bổ sung công suất từ Khu liên hợp gang thép Hòa Phát Dung Quất. Nếu Dung Quất 1 giúp thép cuộn cán nóng (HRC) trở thành dòng sản phẩm đáng kể năm 2021, Dung Quất 2 tiếp tục thúc đẩy sản lượng HRC năm 2026. Tuy nhiên, lượng thép bán ra tăng chưa đưa biên lãi gộp trở lại mức của lần mở rộng trước.
Theo công bố ngày 8.7 của doanh nghiệp, Hòa Phát bán 6,5 triệu tấn HRC, thép xây dựng, thép cuộn chất lượng cao và phôi trong nửa đầu năm 2026, tăng 32% so với cùng kỳ năm trước. Riêng HRC đạt gần 3,4 triệu tấn, tăng 57%.
Sản lượng tăng, nhưng điều kiện giá không còn như năm 2021. Theo giải trình của Hòa Phát, kết quả nửa đầu năm đó được hỗ trợ bởi giá bán và việc quản trị giá vốn. Tập đoàn chưa công bố biên lợi nhuận riêng từng dòng thép, nên chưa thể tách khoảng cách với năm 2021 thành phần do giá, cơ cấu sản phẩm hay chi phí sản xuất.
So với cùng kỳ 2025, biên gộp đã cải thiện từ 16,3% lên 17,4%, nhưng vẫn thấp xa mức 29,7% của nửa đầu năm 2021. Các dự báo gần đây cũng chưa cho thấy biên lãi trở lại nền cũ: Vietcap, trong báo cáo ngày 18.8, dự báo biên gộp cả năm 2026 khoảng 16,9%; mô hình của MBS ngày 18.9 ở khoảng 17,2%.

Công suất mới không chỉ bổ sung sản lượng mà còn đưa thêm chi phí vào kết quả kinh doanh. Theo báo cáo thường niên 2025, các hạng mục Dung Quất 2 hoàn thành bắt đầu ngừng vốn hóa lãi vay từ nửa cuối năm 2025. Trước đó, lãi vay liên quan được cộng vào chi phí đầu tư; khi hạng mục đi vào sử dụng, khoản này được ghi nhận vào chi phí trong kỳ.
So với cùng kỳ 2025, tổng khấu hao và phân bổ trên báo cáo lưu chuyển tiền tệ nửa đầu năm 2026 tăng từ khoảng 3.419 tỉ đồng lên 5.705 tỉ đồng. Phần khấu hao phục vụ sản xuất được tính vào giá vốn, ảnh hưởng trực tiếp đến biên lợi nhuận gộp.
Chi phí lãi vay ghi nhận trên báo cáo kết quả kinh doanh cũng tăng từ khoảng 1.066 tỉ đồng lên 2.853 tỉ đồng. Khác với khấu hao sản xuất, khoản này không nằm trong giá vốn nên không tác động đến biên gộp, nhưng làm giảm lợi nhuận trước thuế. Các số liệu khấu hao và lãi vay trên là của toàn tập đoàn, gồm cả tài sản và khoản vay ngoài Dung Quất 2.
Nhìn lại nền so sánh nửa đầu năm 2021, lợi nhuận gộp giảm khoảng 807 tỉ đồng, trong khi chi phí tài chính cùng chi phí bán hàng và quản lý doanh nghiệp tăng thêm hơn 4.500 tỉ đồng. Phần bù chủ yếu đến từ thu nhập tài chính, với lãi chuyển nhượng vốn tăng từ khoảng 503 tỉ đồng lên 4.929 tỉ đồng.

Áp lực của giai đoạn đầu tư không chỉ thể hiện trên lợi nhuận. Theo báo cáo tài chính bán niên soát xét, Hòa Phát tạo ra khoảng 12.642 tỉ đồng tiền thuần từ hoạt động kinh doanh trong nửa đầu năm 2026, trong khi chi khoảng 12.524 tỉ đồng để mua sắm, xây dựng tài sản cố định và tài sản dài hạn khác.

Chênh lệch giữa hai khoản chỉ khoảng 118 tỉ đồng, so với 8.061 tỉ đồng cùng kỳ 2021. Đây là số liệu của toàn tập đoàn.
Quy mô doanh thu và sản lượng lớn hơn chưa đưa mức sinh lời của Hòa Phát trở lại nền nửa đầu năm 2021. Khoản lãi bán vốn giúp thu hẹp khoảng cách trên lợi nhuận báo cáo, còn hiệu quả của công suất mới phụ thuộc vào khả năng cải thiện biên lãi trong bối cảnh khấu hao và lãi vay tăng. Do vậy, kết quả các quý tới sẽ cung cấp thêm số liệu để đánh giá hiệu quả.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/loai-lai-ban-von-loi-nhuan-hoa-phat-thap-hon-26-so-voi-nua-dau-2021-60913.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất