
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Làn sóng nhà đầu tư giàu có rút vốn khỏi các quỹ tín dụng tư nhân vẫn tiếp diễn, với yêu cầu rút vốn tại một số quỹ lên đến 15% tài sản. Tuy nhiên, thay vì thận trọng hơn, họ lại đang đổ tiền vào một loại tài sản kém thanh khoản khác là cơ sở hạ tầng.
Hình ảnh: Bloomberg
Tác giả: Paul J. Davies
25 tháng 09, 2026 lúc 6:00 PM
Tóm tắt bài viết bởi
Làn sóng tháo chạy của các nhà đầu tư giàu có khỏi các quỹ tín dụng tư nhân vẫn chưa kết thúc. Nhưng ngay cả khi giới nhà giàu rời bỏ mảng cho vay trực tiếp, họ cũng không từ bỏ các loại tài sản thay thế. Thay vào đó, họ dường như đang đuổi theo xu hướng nóng tiếp theo: tài chính cơ sở hạ tầng.
Sự cám dỗ này là điều dễ hiểu. Các tài sản hữu hình có sức hấp dẫn khi lạm phát gia tăng, và ngay cả mối đe dọa về sự tuyệt chủng của loài người cũng không làm chậm lại nhu cầu đối với các trung tâm dữ liệu. Nhưng các nhà đầu tư dường như không học được bài học mà họ có thể đã rút ra từ kinh nghiệm gần đây với tín dụng tư nhân: Bạn không thể dễ dàng thoát khỏi các tài sản kém thanh khoản. Với cơ sở hạ tầng, nhà đầu tư có thể đang tự đưa mình vào lại cái bẫy tương tự.
Các yêu cầu rút tiền mặt khỏi các quỹ cho vay trực tiếp bắt đầu vào cuối năm ngoái và tăng tốc trong những tháng đầu năm 2026. Nguyên nhân đến từ nỗi lo về việc các công cụ trí tuệ nhân tạo sẽ làm suy yếu các doanh nghiệp phần mềm và những công ty có nợ cao khác thuộc sở hữu của các quỹ đầu tư tư nhân. Thêm vào đó, kỳ vọng lãi suất Mỹ sẽ giảm khiến việc đầu tư vào các khoản vay có lãi suất thả nổi trở thành một lựa chọn tồi.
Hàng loạt nhà quản lý đã chứng kiến yêu cầu rút vốn tăng vọt khi khách hàng có cơ hội đòi lại tiền, thường là mỗi quý một lần. Đó là lúc các nhà quản lý bắt đầu giới hạn việc rút tiền để tránh phải bán tài sản hoặc vay nợ để chi trả. Vào thứ Ba, Apollo Global Management Inc. đã trở thành công ty mới nhất giới hạn việc chi trả trong quý III từ quỹ chuyên biệt cho phép rút tiền của mình, sau các hành động tương tự trong tháng này của BlackRock Inc., Blackstone Inc. và Cliffwater LLC.
Trong những năm gần đây, các nhà quản lý quỹ đã tìm đến giới nhà giàu trên thế giới như một nguồn tiền mới để duy trì sự tăng trưởng cho các quỹ (và phí quản lý) của họ. Phần lớn số tiền này được huy động thông qua một loại phương tiện đặc biệt không niêm yết được gọi là Công ty Phát triển Kinh doanh (BDC), thường cam kết đáp ứng yêu cầu rút vốn lên tới 5% tài sản của quỹ. Tuy nhiên, khách hàng đã yêu cầu nhiều hơn thế vài lần trong năm nay.
Các nhà đầu tư vào Apollo Debt Solutions BDC đã yêu cầu rút lại gần 15% tiền mặt trong kỳ gần nhất, đây là quý thứ ba liên tiếp các yêu cầu vượt quá hạn ngạch 5%. Tại Quỹ HPS Corporate Lending của BlackRock, các nhà đầu tư yêu cầu rút gần 12%, trong khi Quỹ Blackstone Private Credit nhận được yêu cầu rút 10% tài sản của khách hàng. Các quỹ gặp nhiều rắc rối nhất từ nhà quản lý được theo dõi sát sao Blue Owl Capital Inc. dự kiến sẽ không báo cáo số liệu rút vốn cho đến tháng sau. Trước đó, họ đã chứng kiến các yêu cầu rút vốn từ khoảng 20% đến gần 40% tài sản trong hai quý vừa qua.
Điểm sáng đối với những quỹ đã báo cáo gần đây là tổng yêu cầu rút vốn đang có xu hướng giảm so với các kỳ trước, nhưng không giảm nhiều bằng số tiền đã được chi trả trong quý trước. Điều này cho thấy các nhà đầu tư không thay đổi quyết định và rời khỏi hàng chờ rút tiền, đồng thời cũng có những người khác vẫn đang tham gia vào hàng chờ này.
Theo Robert A Stanger & Co., trên khắp các BDC lớn nhất, yêu cầu rút vốn chiếm 8,8% tài sản của nhà đầu tư trong số những quỹ đã báo cáo cho quý III, giảm nhẹ so với mức 9,7% trong quý II. Ngân hàng đầu tư này tính toán rằng cho đến nay, chỉ hơn một nửa số yêu cầu hiện có đã được đáp ứng.
Theo ông Michael Covello, giám đốc điều hành cấp cao tại Stanger, tình hình này tương tự như những hàng dài các nhà đầu tư thất vọng từng hình thành tại các quỹ bất động sản trước đây. Ông cho rằng các yêu cầu rút vốn khỏi tín dụng tư nhân đã đạt đỉnh, nhưng sẽ mất một thời gian để giải quyết. "Trong ba đến bốn quý tới, hàng chờ này sẽ không còn nữa," ông nói với tôi.
Ở một khía cạnh nào đó, thật đáng ngạc nhiên khi ít nhất một số nhà đầu tư không đảo ngược hướng đi đối với mảng cho vay trực tiếp. Cơn hoảng loạn rằng gần như tất cả phần mềm doanh nghiệp sẽ trở nên lỗi thời bởi AI đã lắng xuống khi các nhà đầu tư đánh giá lại cả cơ chế phòng thủ vốn có ở một số công ty đó và tốc độ người dùng áp dụng AI nói chung. Vẫn còn rất nhiều công ty được định giá quá cao và nợ nần chồng chất có vẻ sẽ gặp rắc rối, và các BDC đã phải định giá lại một số khoản vay của họ, nhưng tỷ lệ vỡ nợ không tăng mạnh hơn so với một chu kỳ tín dụng thông thường.
Đồng thời, kỳ vọng rằng lãi suất giảm sẽ làm giảm lợi nhuận từ cho vay tín dụng tư nhân cũng đã tan biến khi cuộc chiến của Mỹ chống lại Iran đã thúc đẩy lạm phát năng lượng và sự bùng nổ đầu tư vào trung tâm dữ liệu đang nâng cao tăng trưởng kinh tế và lợi suất trái phiếu chính phủ.
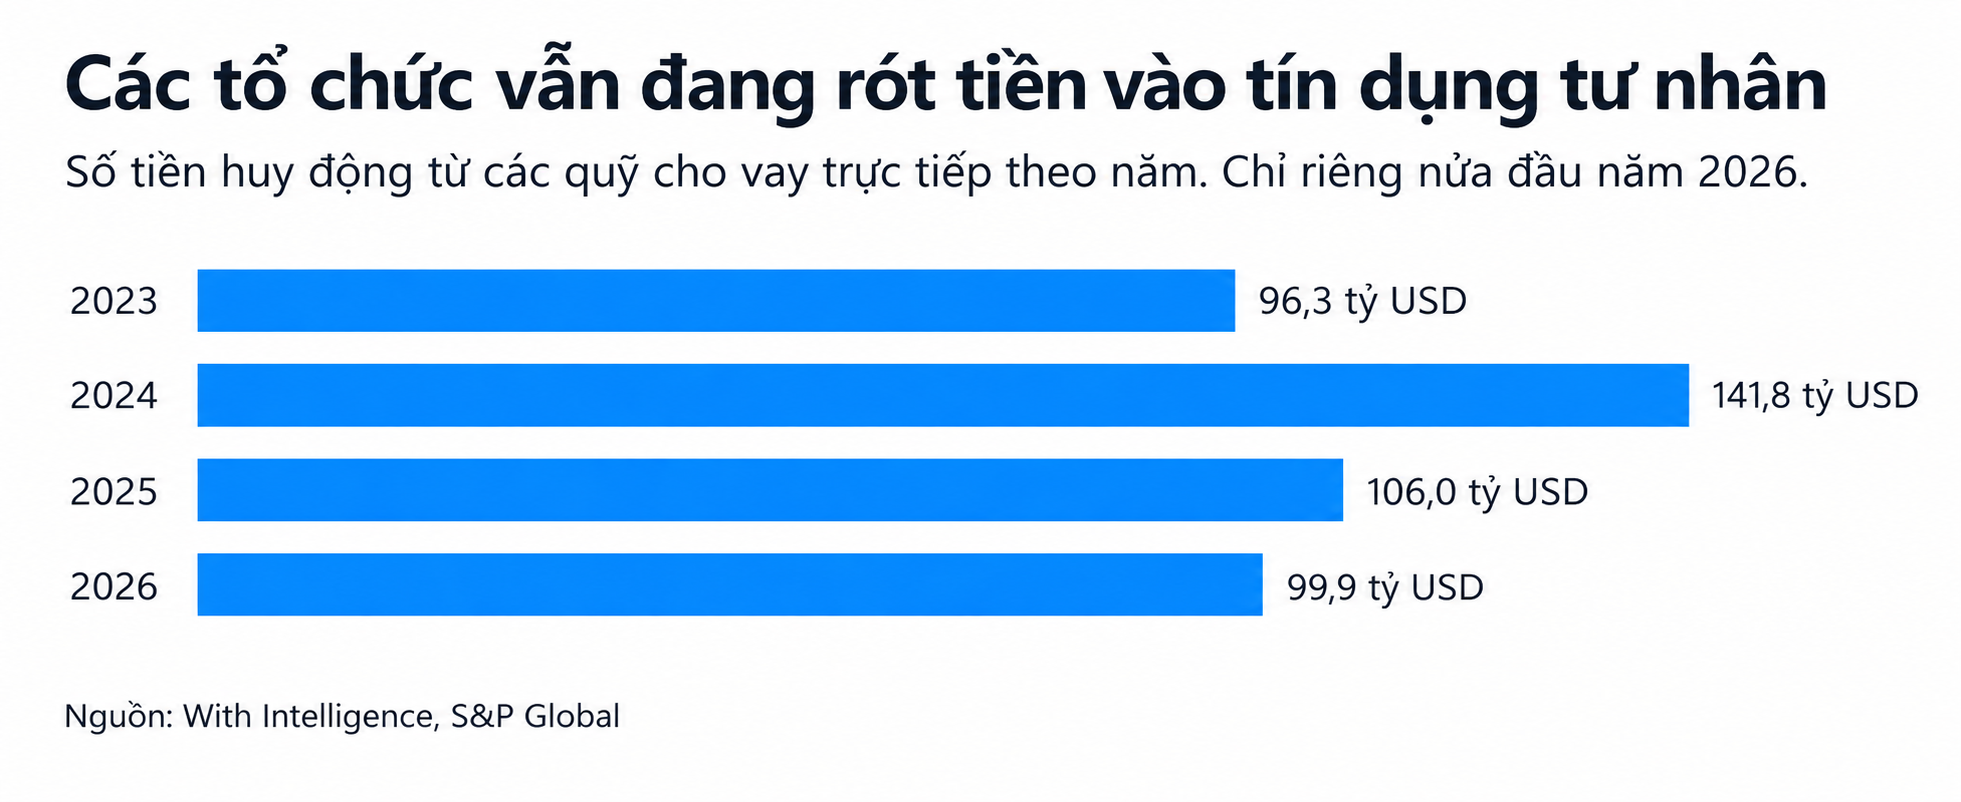
Nỗi sợ hãi thúc đẩy các cá nhân yêu cầu rút tiền và sự cạnh tranh ngày càng tăng trong việc tìm kiếm nguồn tài chính đã làm tăng lợi suất có sẵn trên thị trường tín dụng tư nhân và khuyến khích các quỹ hưu trí, công ty bảo hiểm và các nhà đầu tư lớn khác đổ thêm tiền vào các quỹ cho vay trực tiếp - được điều hành bởi chính những nhà quản lý đang mất tài sản từ các BDC. Theo dữ liệu từ S&P Global’s With Intelligence, một công ty nghiên cứu, 90 tỉ USD vốn mới huy động trong nửa đầu năm nay gần bằng con số 106 tỉ USD huy động trong cả năm 2025.
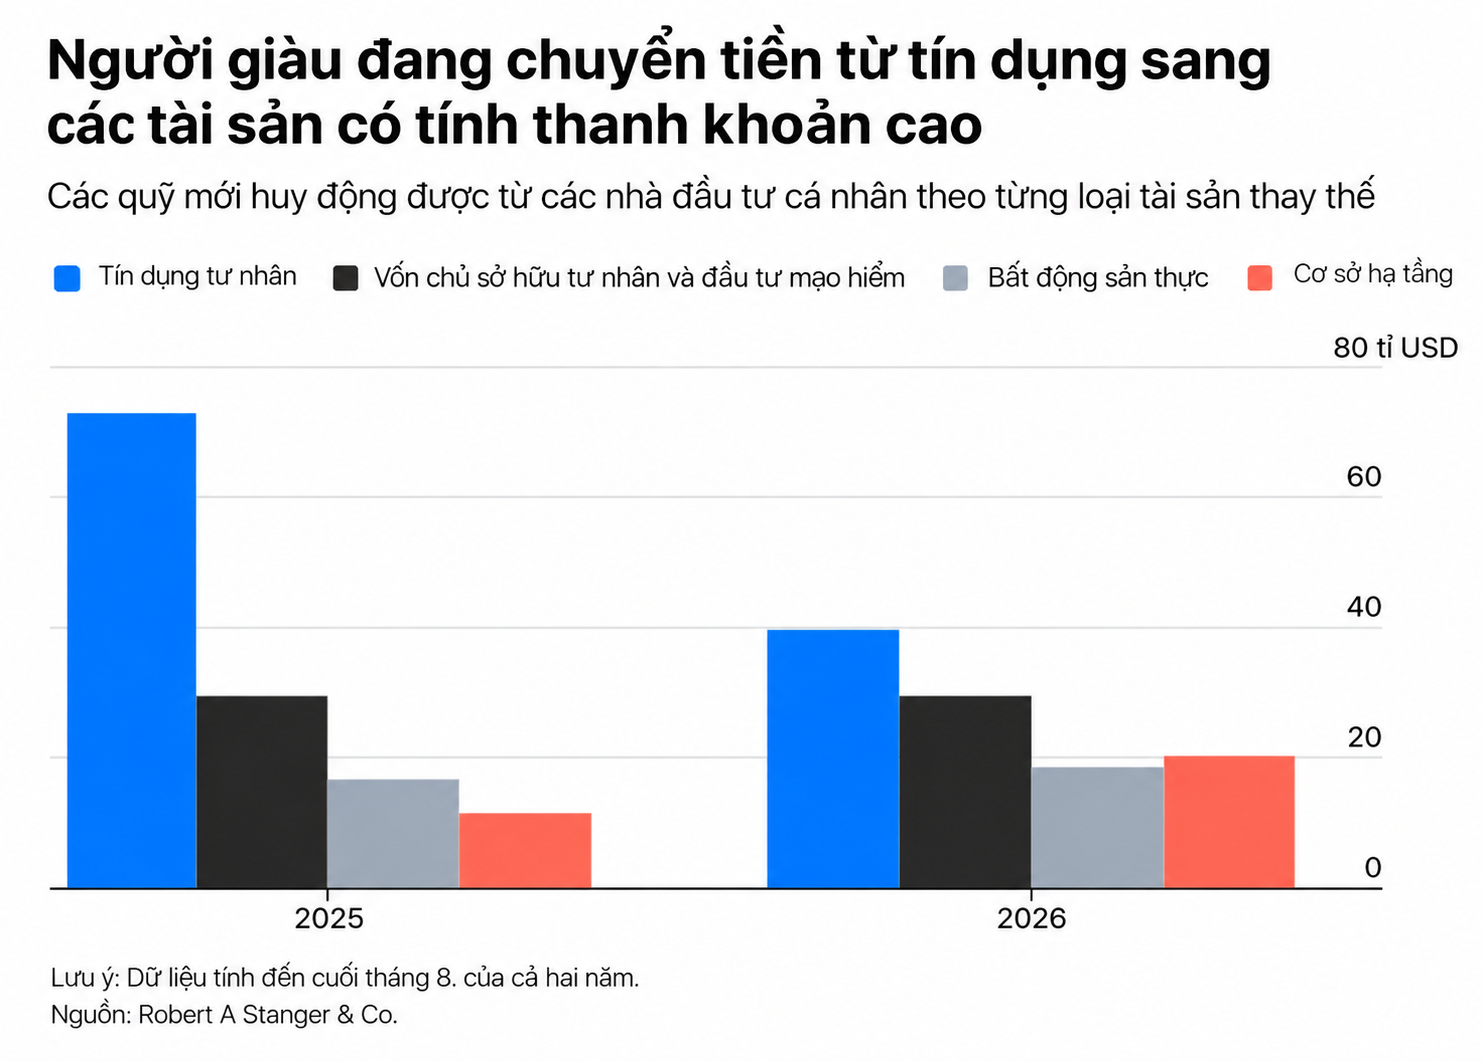
Trong khi giới nhà giàu vẫn đang đổ một ít tiền vào tín dụng tư nhân, con số 39 tỉ USD đầu tư tính đến cuối tháng 8 đã giảm gần 50% so với cùng kỳ năm ngoái, theo Stanger. Nhưng ông Covello nói với tôi rằng các nhà quản lý tài sản thay thế vẫn đang huy động được rất nhiều tiền từ giới nhà giàu. Thay vào đó, số tiền này chỉ đang chảy vào các tài sản hữu hình như bất động sản và đặc biệt là cơ sở hạ tầng, nơi dòng vốn vào năm nay đã tăng 65% so với năm ngoái.
Một số nhà quản lý đang quảng bá các quỹ tập trung vào nhu cầu bùng nổ đối với các trung tâm dữ liệu liên quan đến AI. Blue Owl đang lên kế hoạch cho một quỹ bất động sản dành cho các trung tâm dữ liệu, quỹ này sẽ được niêm yết công khai như Blackstone Digital Infrastructure Trust. Việc có cổ phiếu giao dịch sẽ giúp việc rút vốn dễ dàng hơn, nhưng bản thân các tài sản này vẫn sẽ rất kém thanh khoản - vì vậy nếu có một làn sóng tháo chạy khác, chi phí để rời đi sẽ là một mức chiết khấu lớn so với giá trị báo cáo của quỹ. Nhưng bất kỳ quỹ không niêm yết nào cũng sẽ dựng lên những cơ chế chặn rút tiền tương tự đã làm các nhà đầu tư tín dụng thất vọng.
Một lần nếm cay đắng hóa ra không có nghĩa là sẽ cẩn trọng hơn ở lần sau.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/gioi-nha-giau-thao-chay-khoi-tin-dung-tu-nhan-van-chua-hoc-duoc-bai-hoc-60520.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất