
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Khi Anthropic và OpenAI tiến gần hơn tới thị trường đại chúng, các cổ đông phổ thông có thể ngày càng ít khả năng tác động đến quản trị những công ty AI hàng đầu.
Hình ảnh: Bruno Zocca
Tác giả: Lu Wang
16 tháng 11, 2026 lúc 4:30 PM
Một trong những làn sóng đầu tư lớn nhất lịch sử đang được dẫn dắt bởi một nhóm nhỏ các nhà sáng lập công ty, những người không thể bị các nhà đầu tư đang rót vốn cho làn sóng này bỏ phiếu loại khỏi vị trí.
Elon Musk của SpaceX, Mark Zuckerberg của Meta, cùng Larry Page và Sergey Brin của Google vẫn kiểm soát các công ty của họ thông qua cổ phiếu có quyền biểu quyết siêu cao, qua đó nắm quyền lực lớn hơn mức thường tương ứng với tỉ lệ sở hữu kinh tế. Anthropic dự kiến cũng đi theo mô hình này khi phát hành cổ phiếu ra công chúng, trao cho 7 nhà sáng lập 50,1% quyền biểu quyết tại các cuộc họp cổ đông. Cấu trúc kiểm soát trong tương lai của đối thủ OpenAI vẫn chưa rõ ràng. Tổng Giám đốc Sam Altman không trực tiếp sở hữu cổ phần, còn quyền kiểm soát nằm trong tay một quỹ phi lợi nhuận. Tuy nhiên, kế hoạch niêm yết của công ty có thể đưa thêm một gã khổng lồ AI vào thị trường đại chúng mà không trao cho các cổ đông mới toàn quyền chi phối hoạt động quản trị.
Kết quả là các nhà đầu tư muốn tiếp cận mảng sôi động nhất của thị trường chứng khoán Mỹ sẽ ngày càng phải từ bỏ nguyên tắc rằng quyền sở hữu đi liền với quyền lực. Trong số 6 công ty lớn của Mỹ đang thúc đẩy làn sóng AI, 3 công ty, gồm Alphabet, công ty mẹ của Google, SpaceX và Meta, hoạt động theo mô hình này, trong khi Amazon, Microsoft và Nvidia thì không. Nếu Anthropic và OpenAI lên sàn với các cấu trúc bảo lưu quyền kiểm soát hiện tại, toàn bộ những nền tảng AI hàng đầu của Mỹ, gồm ChatGPT, Claude, Gemini, Grok và Meta AI, sẽ nằm trong các công ty mà cổ đông phổ thông không có đủ quyền biểu quyết để bác bỏ hoặc thay thế đội ngũ lãnh đạo đang kiểm soát.
Nhiều nhà đầu tư lo ngại về cách ngành công nghiệp mới này đang được điều hành, từ những khoản nợ khổng lồ và phức tạp, các thỏa thuận tài trợ trị giá hàng tỉ USD mà các công ty AI ký kết với nhau, cho tới tính thực tế trong những dự báo doanh thu của họ. Những người hoài nghi mô hình doanh nghiệp do nhà sáng lập dẫn dắt cho rằng các rủi ro về an toàn và danh tiếng do những mô hình AI tiên phong gây ra khiến quyền lực đối trọng của các cổ đông phổ thông càng trở nên cần thiết.
Trong mô hình truyền thống, mỗi cổ phiếu của một công ty trao cho chủ sở hữu 1 quyền biểu quyết trong các quyết định của cổ đông. Theo mô hình này, quyền biểu quyết tỉ lệ thuận với số cổ phiếu nắm giữ. Điều đó trái ngược với các cấu trúc cổ phiếu hai hoặc nhiều loại, trong đó một số cổ phiếu trao cho chủ sở hữu nhiều quyền biểu quyết, còn một số loại khác thậm chí không có quyền biểu quyết.
Tính hợp lý của việc chào bán cổ phiếu với các mức quyền biểu quyết khác nhau đã được tranh luận trong hơn 1 thế kỷ.
Theo Cơ quan Nghiên cứu Quốc hội Mỹ, International Silver Co. có lẽ là công ty đại chúng đầu tiên của Mỹ có nhiều loại cổ phiếu, vào năm 1898. Một làn sóng phản đối công khai nhằm vào cấu trúc này bùng lên trong thập niên 1920, khi hãng sản xuất ô tô Dodge Brothers lên sàn, cho phép những người chỉ nắm 1,7% vốn cổ phần duy trì toàn quyền biểu quyết đối với số cổ phiếu không có quyền biểu quyết do các cổ đông chi phối nắm giữ. Cổ phiếu có quyền biểu quyết khác nhau trở nên gây tranh cãi đến mức Sở Giao dịch Chứng khoán New York bắt đầu từ chối cổ phiếu phổ thông không có quyền biểu quyết từ năm 1926, rồi chính thức hạn chế việc sử dụng loại cổ phiếu này từ năm 1940 đến năm 1986, khi áp dụng quy tắc 1 cổ phiếu, 1 quyền biểu quyết.
Trong thập niên đó, cổ phiếu có quyền biểu quyết không đồng đều trở nên phổ biến như một chiến thuật chống thâu tóm, giữa lúc làn sóng thâu tóm thù địch bùng nổ. NYSE cũng đang mất các công ty niêm yết vào tay những đối thủ như Nasdaq, sàn có các quy định cởi mở hơn.
Page và Brin của Google đã biến cổ phiếu hai loại thành một mô hình gần như tiêu chuẩn của Thung lũng Silicon trong đợt phát hành cổ phiếu lần đầu ra công chúng năm 2004 của gã khổng lồ tìm kiếm. Hai nhà sáng lập nhận cổ phiếu loại B, mỗi cổ phiếu tương đương 10 quyền biểu quyết, trong khi cổ phiếu loại A bán cho công chúng chỉ có 1 quyền biểu quyết mỗi cổ phiếu.
Snap Inc., công ty sở hữu Snapchat, đã đưa ý tưởng này đi xa hơn vào năm 2017 với đợt phát hành cổ phiếu lần đầu ra công chúng đầu tiên tại Mỹ chỉ chào bán cho nhà đầu tư những cổ phiếu hoàn toàn không có quyền biểu quyết. Nhà cung cấp chỉ số S&P Dow Jones Indices sau đó cấm các công ty có cấu trúc cổ phiếu nhiều loại xuất hiện trong những chỉ số như S&P 500, sau một cuộc tham vấn trong ngành. FTSE Russell thiết lập ngưỡng tối thiểu về quyền biểu quyết dành cho công chúng mà các công ty phải đáp ứng để được đưa vào các chỉ số của mình. S&P đảo ngược lệnh cấm vào năm 2023, còn điều kiện của Russell vẫn được duy trì.
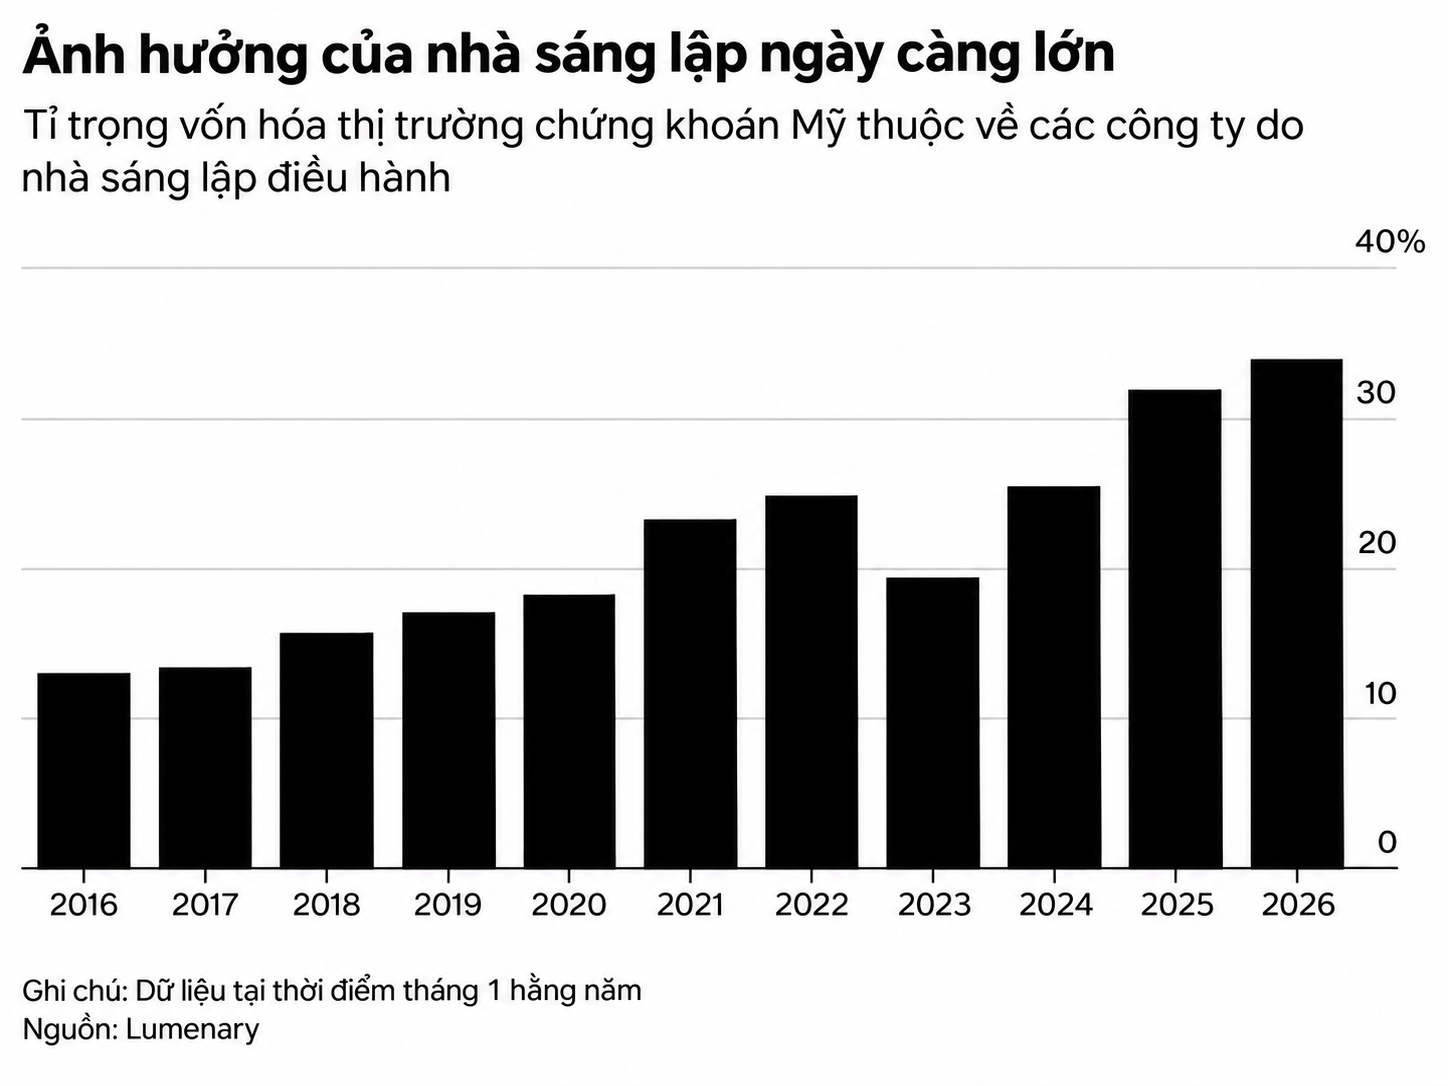
Dữ liệu do hãng luật WilmerHale tổng hợp cho thấy năm ngoái, 35% các đợt phát hành cổ phiếu lần đầu ra công chúng tại Mỹ, và 64% các đợt phát hành trong ngành công nghệ Mỹ, liên quan đến các cổ phiếu có quyền biểu quyết không đồng đều. Những tỉ lệ này đã tăng đều từ mức lần lượt 12% và 36% vào năm 2016. Theo dữ liệu gần đây được Lumenary trích dẫn, các công ty mà nhà sáng lập vẫn giữ ảnh hưởng đáng kể đối với hoạt động kinh doanh chiếm khoảng 1/3 vốn hóa thị trường chứng khoán Mỹ, hơn gấp đôi so với 1 thập kỷ trước.
Những người ủng hộ cho rằng quyền biểu quyết vượt trội của nhà sáng lập có thể giúp tránh tư duy ngắn hạn, đặc biệt với các công ty vẫn cần nhiều năm đầu tư thận trọng để phát huy tiềm năng. Các nhà sáng lập Google từng nói với nhà đầu tư rằng cấu trúc này nhằm bảo vệ công ty khỏi ảnh hưởng bên ngoài và cho phép ban lãnh đạo theo đuổi những dự án dài hạn, rủi ro cao. Với hiện tượng mới mẻ và phức tạp như AI, một nhà sáng lập có thể hiểu rõ tiềm năng của công nghệ hơn các cổ đông bên ngoài.
Các nhà sáng lập Anthropic cho rằng việc tiếp tục kiểm soát công ty là cách để ưu tiên an toàn AI, an ninh quốc gia và lợi ích của nhân loại thay vì theo đuổi lợi nhuận. Công ty cho biết tổng giám đốc Dario Amodei và các đồng sáng lập "có năng lực đặc biệt phù hợp để trở thành những người bảo trợ cho sứ mệnh của chúng tôi". Quỹ Anthropic Long-Term Benefit Trust, với các thành viên gồm cựu chủ tịch cục Dự trữ Liên bang Mỹ Ben Bernanke, sẽ giữ quyền bổ nhiệm và miễn nhiệm đa số thành viên hội đồng quản trị. Các nhà sáng lập, những người không phải thành viên của quỹ, sẽ độc lập kiểm soát 50,1% số phiếu trong hầu hết các vấn đề được trình lên cổ đông.
Những người phản đối cổ phiếu hai loại cho rằng đó không phải cách nền dân chủ cổ đông được vận hành. Thông thường, bạn đầu tư và có mức độ gắn lợi ích với một công ty càng lớn thì bạn càng có tiếng nói trong việc lựa chọn ai lãnh đạo công ty và công ty sẽ hoạt động ra sao. Việc không áp dụng nguyên tắc 1 cổ phiếu, 1 quyền biểu quyết khiến việc bác bỏ các quyết định sai lầm và sa thải những nhà quản lý yếu kém trở nên khó khăn hơn.
Cơ chế quản trị truyền thống không phải rào cản đối với tham vọng AI lớn. Microsoft và Amazon đang đầu tư mạnh vào AI mà không có quyền kiểm soát chi phối của nhà sáng lập, trong khi cổ phiếu của hai công ty này đã vượt trội so với thị trường kể từ khi ChatGPT ra mắt vào năm 2022.
Khi các nhà sáng lập và cổ đông đồng thuận rằng chi tiêu vốn cho AI sẽ tạo ra lợi nhuận vượt trội, cấu trúc quản trị sẽ ít quan trọng hơn. Bài kiểm tra thực sự xuất hiện khi họ bất đồng. Các lãnh đạo ngành AI đang đặt cược hàng trăm tỉ USD, phần lớn là tiền của người khác, vào niềm tin rằng công nghệ này sẽ tạo ra những khoản lợi nhuận khổng lồ. Nếu sự lạc quan đó bị thổi phồng quá mức, cổ đông sẽ có quyền biểu quyết hạn chế để buộc công ty điều chỉnh chiến lược.
Mark Levine, Kiểm soát viên thành phố New York, người giám sát các quỹ hưu trí của thành phố, là một trong những người chỉ trích mạnh mẽ nhất các cấu trúc quản trị tại SpaceX và Anthropic. Ông mô tả kế hoạch của Anthropic là một phần trong "xu hướng rất đáng lo ngại", khi quyền lực chuyển từ cổ đông sang ban lãnh đạo. Ông thừa nhận các quỹ hưu trí của thành phố rốt cuộc vẫn có thể sở hữu cổ phiếu Anthropic. Đó là bởi sự phát triển của hoạt động đầu tư theo chỉ số đã thay đổi cách nhà đầu tư thương lượng về quản trị doanh nghiệp.
Các nhà quản lý quỹ chủ động có thể từ chối mua cổ phiếu của một công ty có cơ chế quản trị yếu kém, qua đó gây áp lực buộc ban lãnh đạo thay đổi hành vi. Động lực này thay đổi trong thế giới đầu tư thụ động theo chỉ số. Một khi công ty có cấu trúc quản trị không được ưa chuộng lọt vào một chỉ số cổ phiếu, các quỹ theo dõi chỉ số đó thường buộc phải nắm giữ cổ phiếu này.
Chỉ số theo dõi các công ty niêm yết tại Mỹ do người sáng lập điều hành đã vượt trội hơn chỉ số S&P 500 hơn 5 điểm phần trăm mỗi năm kể từ năm 2016.
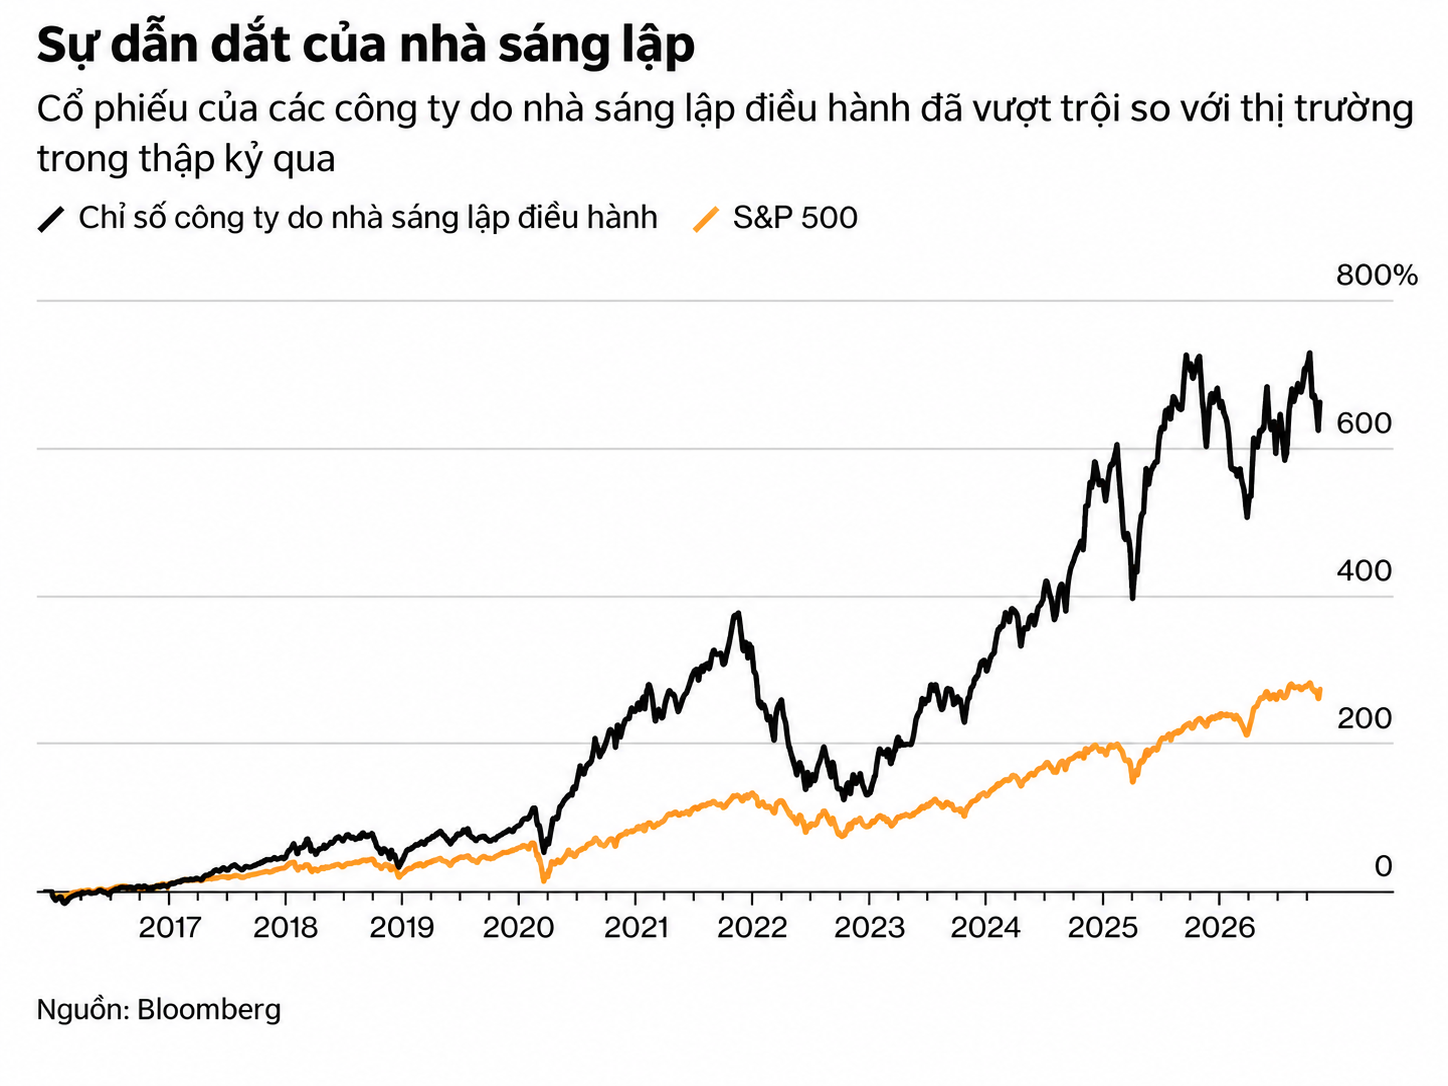
Lãnh đạo do nhà sáng lập dẫn dắt là một khái niệm rộng hơn, đề cập đến người điều hành công ty, chứ không phải định nghĩa hẹp hơn về quyền kiểm soát cố định trong tay nhà sáng lập. Trước khi từ chức vì bê bối liên quan đến hành vi cá nhân, Tổng Giám đốc Nvidia Jensen Huang là ví dụ điển hình cho quyền lực mà một nhà sáng lập có sức hút có thể tích lũy mà không cần nắm đa số quyền biểu quyết. Việc ông rời vị trí cho thấy giới hạn của ảnh hưởng đó khi hội đồng quản trị của một công ty vẫn giữ quyền buộc người lãnh đạo phải chịu trách nhiệm.
Các nghiên cứu so sánh những công ty có cổ phiếu hai loại và một loại cho thấy các công ty có cổ phiếu hai loại thường đạt mức định giá cao hơn khi phát hành cổ phiếu lần đầu ra công chúng, có thể phản ánh tầm nhìn riêng biệt của các nhà sáng lập. Tuy nhiên, lợi thế đó giảm dần khi công ty trưởng thành và quyền biểu quyết của nhà sáng lập ngày càng vượt xa tỉ lệ sở hữu tài chính.
Nhận thức rằng ảnh hưởng của nhà sáng lập có thể tạo ra giá trị trong giai đoạn đầu, trong khi quyền kiểm soát vĩnh viễn có thể trở thành vấn đề, là một trong những lý do các tổ chức như Council of Institutional Investors ủng hộ việc áp dụng thời hạn chấm dứt đối với cổ phiếu nhiều loại, thường là sau 7 năm.
Dù các cơ quan quản lý Mỹ từng phản đối cổ phiếu hai loại, họ đã xem quyền biểu quyết của doanh nghiệp chủ yếu là vấn đề thuộc luật bang, các sở giao dịch và nhà đầu tư. Định hướng hiện tại của Ủy ban Chứng khoán và Giao dịch Mỹ có thể làm giảm hơn nữa vai trò của chính quyền liên bang. Cơ quan này đã đề xuất loại bỏ một quy định cho phép các cổ đông đủ điều kiện đưa các đề xuất, trong đó có yêu cầu chấm dứt cấu trúc quyền biểu quyết không đồng đều, vào tài liệu ủy quyền của công ty.
Một việc cổ đông có thể làm là bán cổ phiếu. Một đợt bán tháo lớn sẽ làm tăng chi phí vốn của công ty, khiến việc trả lương bằng cổ phiếu kém hấp dẫn hơn, làm suy yếu công cụ thanh toán bằng cổ phiếu trong các thương vụ thâu tóm và làm giảm tài sản cá nhân của nhà sáng lập. Tất cả những yếu tố này tạo động lực để nhà sáng lập ít nhất phải quan tâm đến quan điểm của các cổ đông khác.
Một ví dụ là sau khi cổ phiếu Meta sụt giảm vào năm 2022, Zuckerberg công bố "năm của hiệu quả", còn công ty sở hữu Facebook và Instagram đã cắt giảm hàng nghìn việc làm.
Các đợt phát hành cổ phiếu lần đầu ra công chúng của những công ty công nghệ lớn thường thu hút một nhóm "tín đồ trung thành", những nhà đầu tư cá nhân xem động lực và cảm hứng từ các nhà sáng lập là những tài sản khan hiếm và có giá trị.
Sau đợt niêm yết vào tháng 6, sự kiện góp phần đưa Musk trở thành người đầu tiên trên thế giới sở hữu tài sản 1.000 tỉ USD, cổ phiếu SpaceX tăng vọt lên mức hệ số giá trên doanh thu 33 lần, gấp 5 lần mức của các công ty trong chỉ số Nasdaq 100. Hiếm khi, nếu từng xảy ra, có nhiều tiền đến vậy được đặt cược vào lời hứa về lợi nhuận trong tương lai của một người. Điều này cho thấy lượng người hâm mộ cá nhân có thể giúp biến sự ủng hộ dành cho nhà sáng lập thành sức mạnh thương lượng tài chính.
Dù vậy, các nhà đầu tư chuyên nghiệp mới là những cổ đông công chúng lớn nhất của SpaceX. Theo dữ liệu do Bloomberg tổng hợp, các tổ chức như quỹ hưu trí và quỹ tài sản có chủ quyền sở hữu 53% số cổ phiếu đang được tự do giao dịch.
Thành tích của các công ty công nghệ Mỹ trong việc nhanh chóng mở rộng quy mô các đổi mới để tạo ra lợi nhuận khổng lồ đã trao cho những nhà sáng lập thành công đòn bẩy để đòi hỏi cả tiền của nhà đầu tư đại chúng lẫn quyền kiểm soát liên tục. Động lực này đặc biệt rõ nét trong lĩnh vực AI. Nguồn vốn tư nhân dồi dào, trong khi cơ hội tiếp cận các nhà phát triển AI hàng đầu lại hạn chế. Vì vậy, các nhà đầu tư có thể cảm thấy họ không có nhiều lựa chọn ngoài việc chấp nhận các điều khoản để được tham gia.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/co-dong-dang-rot-von-cho-cac-ga-khong-lo-ai-ma-ho-khong-the-kiem-soat-61600.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất