
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt mốc 5% lần đầu tiên kể từ năm 2023, khi mối lo lạm phát tăng, kèm nhu cầu vay lớn của chính phủ, doanh nghiệp.
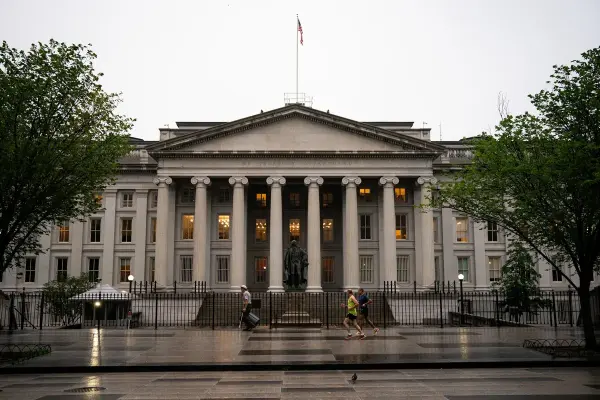
Tòa nhà thuộc bộ Tài chính Mỹ tại Washington Ảnh: Al Drago/Bloomberg
Tác giả: Ye Xie và Victor Swezey
15 tháng 09, 2026 lúc 9:50 AM
Tóm tắt bài viết bởi
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5% lần đầu tiên kể từ năm 2023 vào phiên giao dịch thứ Hai, khi mối lo ngại lạm phát gia tăng đụng độ với nhu cầu vay vốn ngày càng tăng của chính phủ và các doanh nghiệp.
Lợi suất này, mức chuẩn cho các khoản vay thế chấp tại Mỹ và trái phiếu trên toàn cầu, tăng gần 5 điểm cơ bản lên mức cao kỷ lục 5,01%, trước khi thu hẹp phần lớn đà tăng do lực mua bắt đáy xuất hiện. Chỉ số này ít thay đổi ở mức 4,98% trong phiên giao dịch sớm tại châu Á vào thứ Ba.
“Mốc 5% đối với lãi suất kỳ hạn 10 năm rõ ràng là một ngưỡng tâm lý then chốt đối với các nhà đầu tư, ngưỡng mà một số người có thể đã ấn định để mua vào khi giá giảm,” Molly Brooks, chuyên gia chiến lược lãi suất Mỹ tại TD Securities, nhận định.
Giá trái phiếu sụt giảm trên toàn cầu vào thứ Hai, trong đó nợ công của Anh và Đức trượt dốc khi giá dầu thô Brent tiến sát mốc 110 USD/thùng. Với đà tăng của giá năng lượng chưa có dấu hiệu hạ nhiệt, các nhà đầu tư đang theo dõi liệu mốc 5% có một lần nữa trở thành giới hạn cho trái phiếu Kho bạc kỳ hạn 10 năm như cách đây ba năm hay không.
Mặc dù lợi suất đã lùi về khoảng 4,99% tính đến 16:10 tại New York, tâm lý thị trường vẫn rất mỏng manh. Có thời điểm, iShares 20+ Year Treasury Bond ETF của BlackRock, quỹ lớn nhất tập trung vào trái phiếu Kho bạc Mỹ kỳ hạn dài, đã chạm mức thấp nhất trong ngày kể từ khi ra mắt vào năm 2002.
Sự gia tăng lợi suất 10 năm của Mỹ đe dọa làm chậm đà tăng trưởng kinh tế và gây áp lực lên thị trường cổ phiếu đang giao dịch ở định giá cao. Điều này đã thúc đẩy bộ trưởng Tài chính Scott Bessent, người coi chi phí vay dài hạn là thước đo then chốt cho thành công của chính quyền, tăng cường mua lại trái phiếu, khuyến khích Nhật Bản hạn chế bán trái phiếu Kho bạc Mỹ và mở ra khả năng cắt giảm phát hành nợ kỳ hạn dài.
Không điều nào trong số đó mang lại nhiều hiệu quả. Trên thực tế, đà bán tháo gần đây chỉ ngày càng gia tăng, với lợi suất 10 năm hướng tới tháng thứ bảy tăng liên tiếp, cân bằng chuỗi tăng theo tháng dài nhất kể từ năm 2011.
Chưa đầy hai tháng trước cuộc bầu cử giữa kỳ tại Mỹ, lợi suất 10 năm hiện cao hơn khoảng 1 điểm phần trăm so với mức trước khi cuộc chiến Iran bùng nổ. Xung đột này đã kích hoạt đà tăng vọt của giá dầu, làm trầm trọng thêm các lo ngại về lạm phát. Những mối lo đó càng được củng cố bởi dữ liệu giá tiêu dùng tháng 8 cao hơn dự kiến, thúc đẩy giới giao dịch gia tăng đặt cược vào khả năng cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất sớm nhất vào ngày 16.9.
Tuy nhiên, đợt bán tháo này cũng phản ánh các yếu tố mang tính cấu trúc sâu xa hơn, vốn đã đẩy lợi suất trái phiếu kỳ hạn dài tăng lên trên khắp các thị trường phát triển lớn, với một chỉ số đo chi phí vay của các chính phủ toàn cầu đã tăng lên mức cao nhất kể từ năm 2007. Các nhà đầu tư đang yêu cầu mức chênh cao hơn để nắm giữ nợ dài hạn trong bối cảnh các chính phủ và doanh nghiệp cạnh tranh nguồn vốn giữa lúc thâm hụt ngân sách nới rộng và làn sóng phát hành trái phiếu để tài trợ cho hạ tầng trí tuệ nhân tạo tăng mạnh.
“Có rất nhiều yếu tố nền tảng khiến đà bán tháo lãi suất tiếp diễn như một con đường ít lực cản nhất vào lúc này,” Zach Griffiths, trưởng bộ phận chiến lược vĩ mô và tín dụng cấp đầu tư tại công ty nghiên cứu CreditSights, nhận định. Lợi suất 10 năm có thể tăng hướng tới mốc 5,5%, theo ông.
Thị trường trái phiếu Kho bạc Mỹ đã phình to lên khoảng 32 ngàn tỉ USD từ mức khoảng 4.500 tỉ USD kể từ năm 2007, đẩy nợ công liên bang lên hơn 100% tổng sản phẩm quốc nội (GDP) của Mỹ. Fitch Ratings đã cảnh báo vào tháng 8 rằng quốc gia này “dễ bị tổn thương trước các cú sốc kinh tế trong tương lai” khi quy mô nợ tiếp tục gia tăng.
Áp lực dai dẳng
Lần gần nhất lợi suất 10 năm vượt mốc 5% là vào tháng 10 năm 2023, và chỉ số này đã đóng cửa dưới cột mốc đó ngay trong ngày. Lực mua bắt đáy đã nhanh chóng xuất hiện thời điểm đó khi thị trường lao động Mỹ hạ nhiệt và lạm phát dịu lại, cho phép Fed kết thúc chiến dịch thắt chặt tiền tệ gay gắt nhất trong nhiều thập kỷ. Đến tháng 9 năm 2024, Fed đã bắt đầu cắt giảm lãi suất.
Lần này, một thị trường lao động kiên cường khiến các nhà đầu tư tiếp tục tập trung hoàn toàn vào lạm phát và triển vọng chi phí vay mượn sẽ duy trì ở mức cao hơn trong thời gian dài hơn. Trái phiếu Kho bạc Mỹ hiện đang trên đà ghi nhận năm thua lỗ đầu tiên kể từ năm 2022.
Rất “khó để thị trường có tâm lý lạc quan về kỳ hạn trong bối cảnh áp lực dai dẳng từ năng lượng và thực tế là lợi suất đã nhích tăng trong nhiều tháng qua,” Izaac Brook, chuyên gia về chiến lược lãi suất tại RBC Capital Markets, nhận định. “Tôi tin rằng mốc 5% sẽ thu hút người mua. Bạn có thể thấy một sự phục hồi nhẹ ngay lúc này. Nhưng thị trường lãi suất vẫn đang chịu sự chi phối bởi những gì xảy ra tại Trung Đông.”
Cho đến nay, đà bán tháo trái phiếu nhìn chung vẫn diễn ra trong trật tự, với biến động được kiểm soát tốt. Một vị thế bán khống biến động lãi suất quy mô lớn đang xuất hiện trên thị trường quyền chọn lãi suất tài trợ qua đêm có tài sản đảm bảo (SOFR), nơi một hoặc nhiều nhà giao dịch đã chi hơn 100 triệu USD tiền phí quyền chọn để đặt cược rằng mức độ biến động lãi suất sẽ giảm bớt.
Tuy nhiên, ông Bessent đã thể hiện rõ sự không hài lòng trước đà tăng liên tục của chi phí vay dài hạn. Cựu quản lý quỹ đầu cơ này đã thực hiện một số bước đi không theo thông lệ và đôi khi gây tranh cãi nhằm hạ lợi suất, bao gồm việc mở ra khả năng giảm phát hành nợ dài hạn trong tư duy của giới giao dịch và áp dụng các biện pháp được coi là làm dịu áp lực bán trái phiếu Kho bạc từ phía Nhật Bản.
Vào tháng 8, ông Bessent đã làm thị trường bất ngờ khi thông báo kế hoạch tăng mạnh quy mô mua lại nợ kỳ hạn dài, vượt khỏi hạn mức 2 tỉ USD được ấn định ban đầu. Tuy nhiên, việc ông công bố kế hoạch tiếp theo nhằm mua tới 6 tỉ USD các chứng khoán kỳ hạn dài hơn trong tháng 9 vẫn được đánh giá là chưa đủ để tạo ra tác động lâu dài. Ông Bessent xác định mục tiêu của mình là làm chậm các biến động, thay vì thay đổi “trạng thái cân bằng” của giá trái phiếu.
Tâm điểm ngày thứ Tư
Mức tăng vọt của lợi suất làm tăng rủi ro cho quyết định chính sách vào thứ Tư của Fed. Các hợp đồng hoán đổi lãi suất cho thấy các nhà giao dịch đánh giá xác suất trên 90% rằng chủ tịch Fed Kevin Warsh và các đồng sự sẽ nâng chi phí vay vốn trong tuần này, đợt tăng lãi suất đầu tiên của ngân hàng trung ương kể từ năm 2023.
“Nếu họ không tăng lãi suất, thị trường sẽ hỗn loạn,” Ed Al-Hussainy, Quản lý danh mục đầu tư tại Columbia Threadneedle, nhận định. Trong kịch bản đó, lợi suất trái phiếu dài hạn sẽ tăng vọt khi rủi ro lạm phát gia tăng, ông nói.
Về phần mình, ông cho biết đang tìm kiếm cơ hội mua vào quanh các mức giá này.
“Chúng tôi đang tìm kiếm cơ hội để gia tăng vị thế, nhưng sẽ không phải hôm nay,” ông nói. “Việc này cần thêm thời gian và sự tin tưởng.”
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/loi-suat-trai-phieu-kho-bac-my-ky-han-10-nam-vuot-moc-5-khi-lo-ngai-lam-phat-va-ap-luc-nguon-cung-gia-tang-60282.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất