
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lãi suất cho vay tại nhiều ngân hàng chưa hạ nhiệt do chênh lệch cấu trúc bảng cân đối và chi phí vốn dài hạn vẫn neo cao.
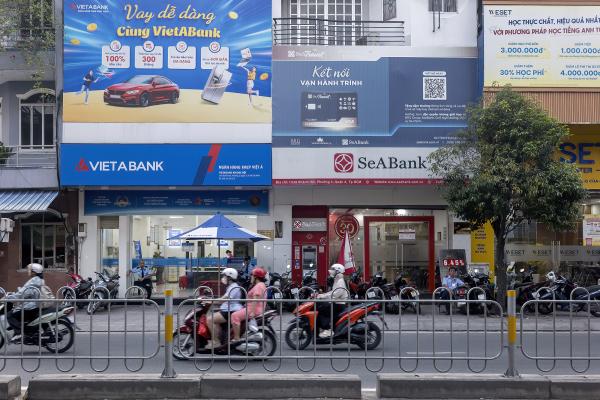
Hình ảnh: Nguyễn Hoàng Việt
Tác giả: Đình Duy và Tuấn Anh
14 tháng 09, 2026 lúc 9:34 AM
Trong phiên ngày 10.9, theo số liệu từ hội Nghiên cứu Thị trường liên ngân hàng Việt Nam (VIRA), lãi suất bình quân liên ngân hàng VND giảm mạnh từ 0,6 đến 1,17 điểm phần trăm ở tất cả các kỳ hạn từ một tháng trở xuống. Diễn biến này cho thấy chi phí vay vốn ngắn hạn giữa các tổ chức tín dụng đã hạ nhiệt.
Trong đó, lãi suất qua đêm, kỳ hạn chiếm phần lớn quy mô giao dịch nhằm bù đắp thiếu hụt thanh khoản tạm thời, đã giảm xuống 1,68%. Đà giảm vẫn cách xa vùng đáy 0,75%, mức từng được thiết lập vào cuối tháng Bảy. Các kỳ hạn 1 tuần, 2 tuần và 1 tháng cũng đồng loạt giảm về mức 2,7%, 3,72% và 5,27%.
Lãi suất liên ngân hàng giảm trong bối cảnh ngân hàng Nhà nước đã hút ròng tổng cộng 37.618 tỉ đồng từ thị trường vào ngày 11.9. Mặc dù khối lượng lưu hành trên kênh cầm cố theo đó giảm về mức dưới 215.000 tỉ đồng. Tuy nhiên, tiền gửi Kho bạc tại các tổ chức tín dụng vẫn ở quanh mức 680.000 tỉ đồng.
Diễn biến này cho thấy áp lực thanh khoản ngắn hạn trên hệ thống hiện đã được giải tỏa. Song, mặt bằng lãi suất tiết kiệm và cho vay vẫn duy trì ở mức cao.
Một số ngân hàng tiếp tục duy trì lãi suất huy động trên 7% cho kỳ hạn 12 tháng, như LPBank và Saigonbank. Xu hướng tăng lãi suất cũng xuất hiện ở một số kỳ hạn ngắn như 1 tháng. Tại nhiều ngân hàng, lãi suất cho vay duy trì ở mức 12%, thậm chí một số ngân hàng công bố lãi suất cho vay lên mức 14%.
Nguyên nhân chủ yếu nằm ở chênh lệch cấu trúc bảng cân đối của ngân hàng: Dòng vốn huy động ngắn hạn chiếm tới 80%, trong khi nhu cầu vay chủ yếu của doanh nghiệp là dài hạn, điều đã được thống đốc Ngân hàng Nhà nước nêu lên tại hội nghị Thường trực Chính phủ với cộng đồng doanh nghiệp vào giữa tháng Bảy.
Khi tín dụng tiếp tục tăng, nhu cầu huy động vốn để tài trợ cho các tài sản có vốn dài hạn cũng gia tăng, bao gồm các dự án hạ tầng. Trong khi đó, khả năng mở rộng bảng cân đối của ngân hàng còn chịu nhiều ràng buộc về vốn, thanh khoản và cơ cấu nguồn vốn.
Lãi suất liên ngân hàng chủ yếu phản ánh chi phí vay mượn vốn ngắn hạn giữa các ngân hàng. Do đó, việc lãi suất liên ngân hàng giảm không đồng nghĩa với việc chi phí vốn của toàn bộ bảng cân đối ngân hàng cũng giảm tương ứng.
Để chuyển nguồn thanh khoản ngắn hạn thành nguồn phục vụ cho các khoản cho vay dài hạn cho doanh nghiệp, ngân hàng còn phải cân đối kỳ hạn giữa các nguồn vốn và các chỉ số thanh khoản khác như tổng dư nợ trên tổng tiền gửi (LDR) và hệ số an toàn vốn (CAR). Đồng nghĩa, chi phí tài trợ cho một khoản vay dài hạn không thể chỉ dựa trên lãi suất liên ngân hàng.
Bên cạnh việc cân đối các nguồn vốn, các ngân hàng đang cố gắng huy động các dòng vốn dài hạn, đặc biệt là việc vay từ các tổ chức tài chính nước ngoài. Tuy nhiên, nguồn vốn này thường có chi phí neo cao, do phụ thuộc vào mức lãi suất của cục Dự trữ Liên bang Mỹ (Fed).
Các tín hiệu tiếp theo về việc điều chỉnh hạ lãi suất của Fed chưa rõ ràng. Thậm chí, nhiều dự báo từ giới phân tích còn cho rằng Fed có khả năng tăng lãi suất vào cuối năm nay.
Giới nhà băng vẫn đang tiếp tục tăng huy động tiền gửi ngắn hạn để đáp ứng một số nhu cầu cấu trúc. Tuy nhiên, trong bối cảnh khả năng mở rộng bảng cân đối của hệ thống và lượng tiền gửi của cả hệ thống có giới hạn, các ngân hàng sẽ phải cạnh tranh lẫn nhau để thu hút tiền gửi. Điều này tạo áp lực lên lãi suất huy động, trong đó có cả các kỳ hạn ngắn.
Bên cạnh đó, tỉ trọng nguồn vốn dài hạn của hệ thống cũng có xu hướng tăng thông qua phát hành chứng chỉ tiền gửi (CDs) và trái phiếu tài chính. Theo ghi nhận của người viết, nhiều ngân hàng đang duy trì mức huy động ở 9%. Trong trường hợp chi phí phát hành các nguồn vốn duy trì ở mức cao, chi phí cho vay đối với doanh nghiệp và người dân (thị trường 1) vẫn chịu áp lực.
Do đó, diễn biến hiện tại cho thấy thanh khoản ngắn hạn và chi phí vốn của ngân hàng có thể vận động theo hai hướng khác nhau. Lãi suất liên ngân hàng giảm sâu phản ánh thanh khoản ngắn hạn đang dồi dào trong hệ thống. Trong khi đó, áp lực huy động nguồn vốn phù hợp để tài trợ cho tín dụng dài hạn vẫn có thể khiến mặt bằng lãi suất huy động và cho vay duy trì ở mức cao.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/lai-suat-cho-vay-van-cao-bat-chap-lai-suat-lien-ngan-hang-giam-manh-60249.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất