
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Các nhà lý thuyết hàng đầu từng hoài nghi bong bóng có tồn tại hay không. Giờ đây, họ biết những dấu hiệu cần theo dõi, nhưng vẫn chưa thể dự báo khi nào bong bóng AI vỡ.
Ảnh: Ashish NR chụp cho Bloomberg
Tác giả: Justin Fox
20 tháng 11, 2026 lúc 12:06 AM
Tóm tắt bài viết bởi
Rồi một ngày nào đó, đà tăng kéo dài của chứng khoán Mỹ từ năm 2009 sẽ kết thúc. Không chỉ bằng một đợt luân chuyển dòng vốn hay điều chỉnh tạm thời, mà bằng nhiều năm định giá đi xuống và kỳ vọng không thành hiện thực. Có lẽ quá trình ấy đã bắt đầu, khi các chỉ số chứng khoán nhìn chung giảm kể từ đỉnh hồi đầu tháng 10.
Khi đó, một số người có vẻ rất thông minh trong vài năm qua sẽ lộ ra là ngốc nghếch, thậm chí có hành vi phạm pháp. Một số người từng trở nên rất giàu sẽ mất đi phần lớn tài sản. “Chỉ khi thủy triều rút, bạn mới biết ai đang bơi mà không mặc đồ,” Warren Buffett từng ví von. Ban đầu, ông nói về các công ty tái bảo hiểm, nhưng nhận xét ấy rõ ràng có thể áp dụng rộng hơn nhiều.
Tôi tự tin đưa ra dự báo này vì đó là điều luôn xảy ra khi một giai đoạn tăng giá dài hạn của cổ phiếu kết thúc. Tuy nhiên, cả tôi lẫn bất kỳ ai khác đều không biết chính xác khi nào thời kỳ thuận lợi sẽ khép lại. Trên thị trường chứng khoán Mỹ, nơi giá cổ phiếu nhìn chung đi lên trong hơn hai thế kỷ qua, cố tránh những bong bóng như vậy thường khiến nhà đầu tư đạt kết quả kém hơn thị trường. “Đừng bao giờ đặt cược chống lại nước Mỹ” cũng là một câu nói nổi tiếng khác của Buffett.
Làn sóng đầu tư vào trí tuệ nhân tạo (AI) tạo sinh đang phát đi nhiều tín hiệu cho thấy đây có thể là yếu tố cuối cùng chấm dứt thị trường giá lên. Như những giai đoạn tương tự trước đây, người lạc quan lập luận rằng lần này khác: AI có ý nghĩa kinh tế lớn đến mức giá cổ phiếu sẽ tiếp tục tăng. Nhưng ngay cả những nhà đầu tư nhận thấy dấu hiệu bong bóng cũng ngần ngại xác định thời điểm nên bán. Một tựa bài của Bloomberg News tháng trước về nhà đầu tư Mike Novogratz, gương mặt quen thuộc trên truyền hình, đã tóm lược khá đúng tình hình: “Novogratz cùng nhiều người cảnh báo bong bóng AI, nhưng vẫn khuyên rót tiền.”
Có lẽ điều đáng ngạc nhiên là các nhà kinh tế học tài chính cũng đi đến nhận định tương tự. Theo quan điểm đồng thuận hiện nay, bong bóng thị trường có tồn tại và có những dấu hiệu cảnh báo để theo dõi. Chỉ là chưa có cách đáng tin cậy để xác định khi nào chúng kết thúc.
Giới nghiên cứu thị trường từng có cách nhìn rất khác. Từ thập niên 1960, phần lớn nghiêng về quan điểm rằng giá cổ phiếu phản ánh đúng giá trị, còn bong bóng hoặc không đáng kể, hoặc không tồn tại. Nền tảng của cách nghĩ này là giả thuyết thị trường hiệu quả (EMH). Ở dạng đơn giản nhất, giả thuyết chỉ nói rằng rất khó dự đoán diễn biến tiếp theo của giá cổ phiếu. Nhưng trong thời kỳ thịnh hành nhất, nó được hiểu rộng hơn nhiều: Giá phản ánh mọi thông tin hiện có, nên về cơ bản là đúng.
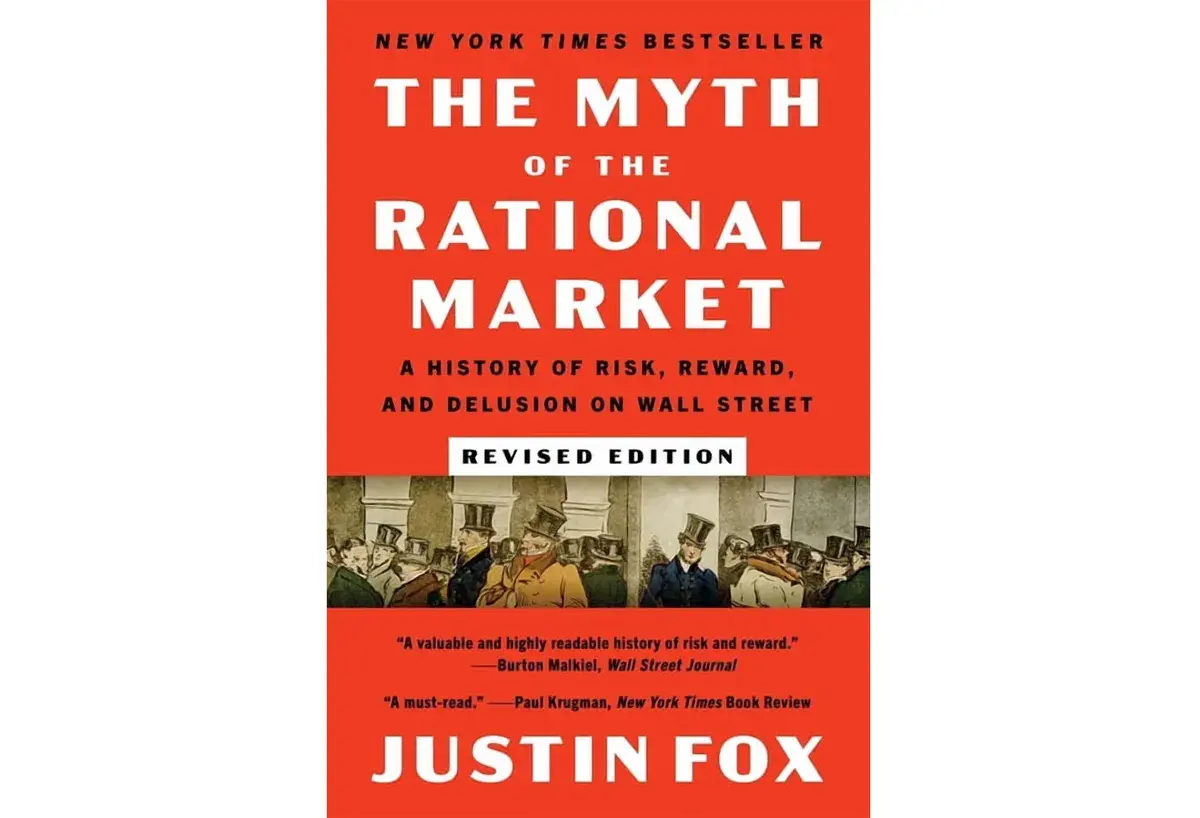
Hơn hai thập niên trước, tôi bắt đầu ghi lại quá trình hình thành, phát triển rồi suy giảm ảnh hưởng của quan điểm này. Cuốn sách The Myth of the Rational Market ra đời năm 2009, không lâu sau cuộc khủng hoảng tài chính toàn cầu. Việc trở lại chủ đề để cập nhật cuốn sách khiến tôi suy nghĩ thêm về bong bóng. Nhiều thập niên nghiên cứu và hàng thế kỷ lịch sử thị trường cho thấy AI có thể thực sự làm thay đổi nền kinh tế, nhưng thị trường chưa chắc định giá đúng sự thay đổi đó. Một số dấu hiệu cảnh báo bong bóng mà giới nghiên cứu xác định đang xuất hiện. Chúng ta có đang ở trong bong bóng không? Tôi không biết. Nhưng bằng chứng cho thấy đây là lúc nên chuẩn bị cho những gì xảy ra khi một bong bóng xẹp xuống.
Cuộc cách mạng về thị trường hiệu quả đã để lại dấu ấn sâu rộng trong đời sống Mỹ. Quỹ chỉ số chi phí thấp trở thành phương thức đầu tư cổ phiếu chủ đạo. Cách tiếp cận tài chính dựa trên thống kê và định lượng, từng chỉ thuộc về giới học thuật, nay được các chuyên gia tư vấn tài chính và nền tảng tư vấn tự động cung cấp rộng rãi.
Sự tồn tại của bong bóng không phủ nhận giá trị của những phương pháp đầu tư này, bởi chúng chủ yếu dựa trên tính khó dự đoán của thị trường. Nhưng niềm tin rằng thị trường tài chính luôn định giá đúng đã ảnh hưởng đến cách trả thù lao cho lãnh đạo, tài chính doanh nghiệp, hoạt động quản lý và luật pháp. Ở mức độ nào đó, niềm tin ấy còn làm nền tảng cho sự phát triển của thị trường dự đoán, tiền mã hóa và quan niệm rằng Elon Musk hay tổng thống Donald Trump hẳn phải biết mình đang làm gì vì họ quá giàu. Quan niệm này khá phổ biến cách đây 18-24 tháng, dù nay đã giảm phần nào. Nếu thị trường dễ hình thành bong bóng, tất cả những điều đó đều đáng được xem xét lại.
Giá trên thị trường tài chính rõ ràng có ích. Một thị trường gồm đông đảo nhà đầu tư tìm kiếm lợi nhuận có khả năng phát hiện và cân nhắc thông tin tốt hơn bất kỳ cá nhân hay tổ chức đơn lẻ nào. Nhưng vì phải đánh giá xác suất của những sự kiện chưa xảy ra, quá trình này không tránh khỏi sai lầm. Khi nhiều nhà đầu tư cùng thực hiện việc đó và quan sát hành vi của nhau, sai lầm của họ thường có liên hệ với nhau và bị khuếch đại.
Vì sao người ta từng nghĩ khác? Có phần nghịch lý khi niềm tin rằng thị trường tài chính định giá đúng lại bắt nguồn từ giai đoạn sau cú sụp đổ năm 1929. Khi ấy, các nhà nghiên cứu lần đầu ghi nhận giới dự báo chuyên nghiệp dự đoán biến động thị trường kém đến mức nào. Ban đầu, những phát hiện này được xem như lời chỉ trích Phố Wall. Nhưng khi ký ức về cú sụp đổ phai nhạt và cách tiếp cận dựa nhiều hơn vào toán học trở nên phổ biến trong kinh tế học, cách diễn giải bắt đầu đảo ngược. “Những hạn chế rõ ràng của hoạt động dự báo chuyên nghiệp… có thể là bằng chứng về sự hoàn hảo của thị trường,” Holbrook Working của đại học Stanford phát biểu tại một hội nghị kinh tế năm 1948. Ông lập luận rằng nếu giá thị trường đã đúng, diễn biến tiếp theo sẽ không thể dự đoán.
Năm 1965, nhà kinh tế học Paul Samuelson của viện Công nghệ Massachusetts (MIT) trình bày lập luận này bằng một chứng minh toán học, đồng thời lưu ý nó không nhất thiết mô tả thị trường thực tế. Tại cuộc họp thường niên năm 1969 của hiệp hội Tài chính Mỹ, giáo sư trẻ Eugene Fama của đại học Chicago gọi đó là giả thuyết thị trường hiệu quả. Ông đề xuất kiểm định giả thuyết cùng mô hình định giá tài sản vốn (CAPM), khi ấy mới được xây dựng. Theo mô hình này, lợi suất cổ phiếu là phần thưởng cho việc chấp nhận rủi ro gắn với biến động thị trường. Fama khi đó định nghĩa thị trường hiệu quả là nơi giá “phản ánh đầy đủ mọi thông tin hiện có.” Trong một cuộc phỏng vấn gần đây hơn, ông giải thích: “Về cơ bản, điều đó có nghĩa là giá cả là đúng.”
Các nghiên cứu ban đầu dường như xác nhận “giả thuyết kết hợp” giữa thị trường hiệu quả và CAPM. Những nghiên cứu khác cho thấy giá phản ứng nhanh với thông tin mới, còn nhà đầu tư chuyên nghiệp đạt kết quả kém hơn chỉ số thị trường sau khi tính đến rủi ro. Đây là một động lực quan trọng dẫn tới sự ra đời của quỹ chỉ số. Năm 1978, một cựu học trò của Fama tuyên bố: “Không có mệnh đề nào khác trong kinh tế học được bằng chứng thực nghiệm ủng hộ vững chắc hơn giả thuyết thị trường hiệu quả.”
Tuy nhiên, không lâu sau, người ta nhận ra thị trường chứng khoán có thể “hiệu quả ở cấp độ vi mô,” như cách Samuelson gọi, nhưng lại “kém hiệu quả ở cấp độ vĩ mô.” Nói cách khác, thị trường khá giỏi trong việc đánh giá triển vọng tương đối giữa các doanh nghiệp, nhưng có thể định giá sai trên diện rộng. Năm 1981, Robert Shiller, cựu học trò của Samuelson, nhận thấy chỉ số S&P 500 biến động mạnh hơn nhiều so với những thay đổi cổ tức sau đó của các doanh nghiệp trong chỉ số. Shiller, người dành phần lớn sự nghiệp tại đại học Yale, tiếp tục lập luận rằng ngoài thông tin hiện có, giá cổ phiếu còn phản ánh cảm xúc, ảo tưởng và sự lan truyền tâm lý. Ông gọi giả thuyết thị trường hiệu quả là “một trong những sai lầm đáng chú ý nhất trong lịch sử tư tưởng kinh tế.”
Nhiều nhà kinh tế học tài chính phản đối gay gắt nhận định này. Tuy nhiên, sau đó họ đã chấp nhận phát hiện mà Shiller và cựu học trò John Y. Campbell, hiện ở đại học Harvard, trình bày trước hội đồng Thống đốc Fed năm 1996: Khi tỉ số giá trên cổ tức và giá trên lợi nhuận của S&P 500 lên mức rất cao, điều đó không dự báo cổ tức và lợi nhuận sẽ tăng mạnh hơn, như kỳ vọng nếu giá được xác định đúng. Thay vào đó, nó dự báo lợi suất đầu tư cổ phiếu thấp hơn.
Một năm sau, Andrei Shleifer của Harvard và Robert Vishny của đại học Chicago công bố nghiên cứu giải thích một phần hiện tượng này. Những người bảo vệ giả thuyết thị trường hiệu quả từng lập luận rằng ngay cả khi phần lớn nhà đầu tư thiếu lý trí, thị trường vẫn sẽ trở về mức giá đúng. Các nhà đầu tư lý trí, được gọi là nhà kinh doanh chênh lệch giá, sẽ kiếm lời từ những sai lệch và qua đó điều chỉnh giá. Nhưng Shleifer và Vishny chỉ ra rằng trong thực tế, những người kinh doanh chênh lệch giá chuyên nghiệp phải huy động vốn từ chính các nhà đầu tư thiếu lý trí. Vì vậy, họ khó đặt cược ngược thị trường nhất vào đúng lúc tâm lý hưng phấn đạt đỉnh, tức ngay giữa một bong bóng.
Bong bóng dot-com và cú sụp đổ sau đó dường như củng cố cả phát hiện của Campbell - Shiller lẫn Shleifer - Vishny. Từ đó, giới học thuật tập trung nhiều hơn vào cơ chế khiến thị trường kém hiệu quả ở cấp độ vĩ mô. Các nhà kinh tế học tài chính nhận thấy phần lớn nhà đầu tư có xu hướng suy từ trải nghiệm gần đây: Họ nghĩ cổ phiếu sẽ tiếp tục tăng vì giá đã tăng. Thay đổi nhu cầu đầu tư cũng có thể tác động lớn đến giá. Chẳng hạn, một nghiên cứu gần đây ước tính sự phát triển của các quỹ chỉ số trong giai đoạn 2007-2016 đã nâng mặt bằng giá cổ phiếu thêm 14%.
Trong khi đó, Fama tiếp tục kiểm định giả thuyết kết hợp giữa thị trường hiệu quả và CAPM, rồi nhận thấy cách giải thích này còn thiếu sót. Đầu thập niên 1990, ông và cộng sự lâu năm Kenneth French của Dartmouth quyết định giữ giả thuyết thị trường hiệu quả nhưng thay CAPM bằng mô hình nhiều nhân tố hơn. Mô hình mới giải thích lợi suất cổ phiếu tốt hơn, song vẫn chưa đầy đủ. Ban đầu, họ cho rằng lợi suất vượt trội của cổ phiếu vốn hóa nhỏ và cổ phiếu giá trị là phần bù cho rủi ro. Nhưng sau đó họ từ bỏ cách giải thích này khi kết quả nghiên cứu khác không phù hợp với nó.
Những gì còn lại không hẳn là một lý thuyết thống nhất về thị trường, mà là tập hợp các niềm tin và phương pháp chưa hoàn toàn hòa hợp. “Chúng ta chưa có những lời giải thích đầy đủ và được chấp nhận rộng rãi về cách thị trường tài chính vận hành,” viện Hàn lâm Khoa học Hoàng gia Thụy Điển nhận định khi trao giải Nobel kinh tế năm 2013 cho cả Fama và Shiller, một lựa chọn có phần trái ngược. Đồng nhận giải là Lars Peter Hansen của đại học Chicago, người tiên phong phát triển các kỹ thuật thống kê dùng trong nghiên cứu tài chính. Theo viện hàn lâm, ít nhất cũng có sự đồng thuận nhất định rằng giá cổ phiếu khó dự đoán trong ngắn hạn, như Fama chỉ ra, nhưng có thể dự đoán trong dài hạn, theo phát hiện của Shiller.
Ngay cả nỗ lực dung hòa khiêm tốn ấy cũng không được Fama hoàn toàn chấp nhận. Trong bài diễn thuyết nhận giải, ông dành một phần để phê phán thuật ngữ “bong bóng”. Theo ông, từ này hàm ý một đợt giảm mạnh có thể dự đoán trước. Nhưng phải nhiều năm sau cảnh báo của Shiller về giá cổ phiếu cao năm 1996, cũng như cảnh báo tương tự về bất động sản năm 2003, giá mới thực sự giảm.
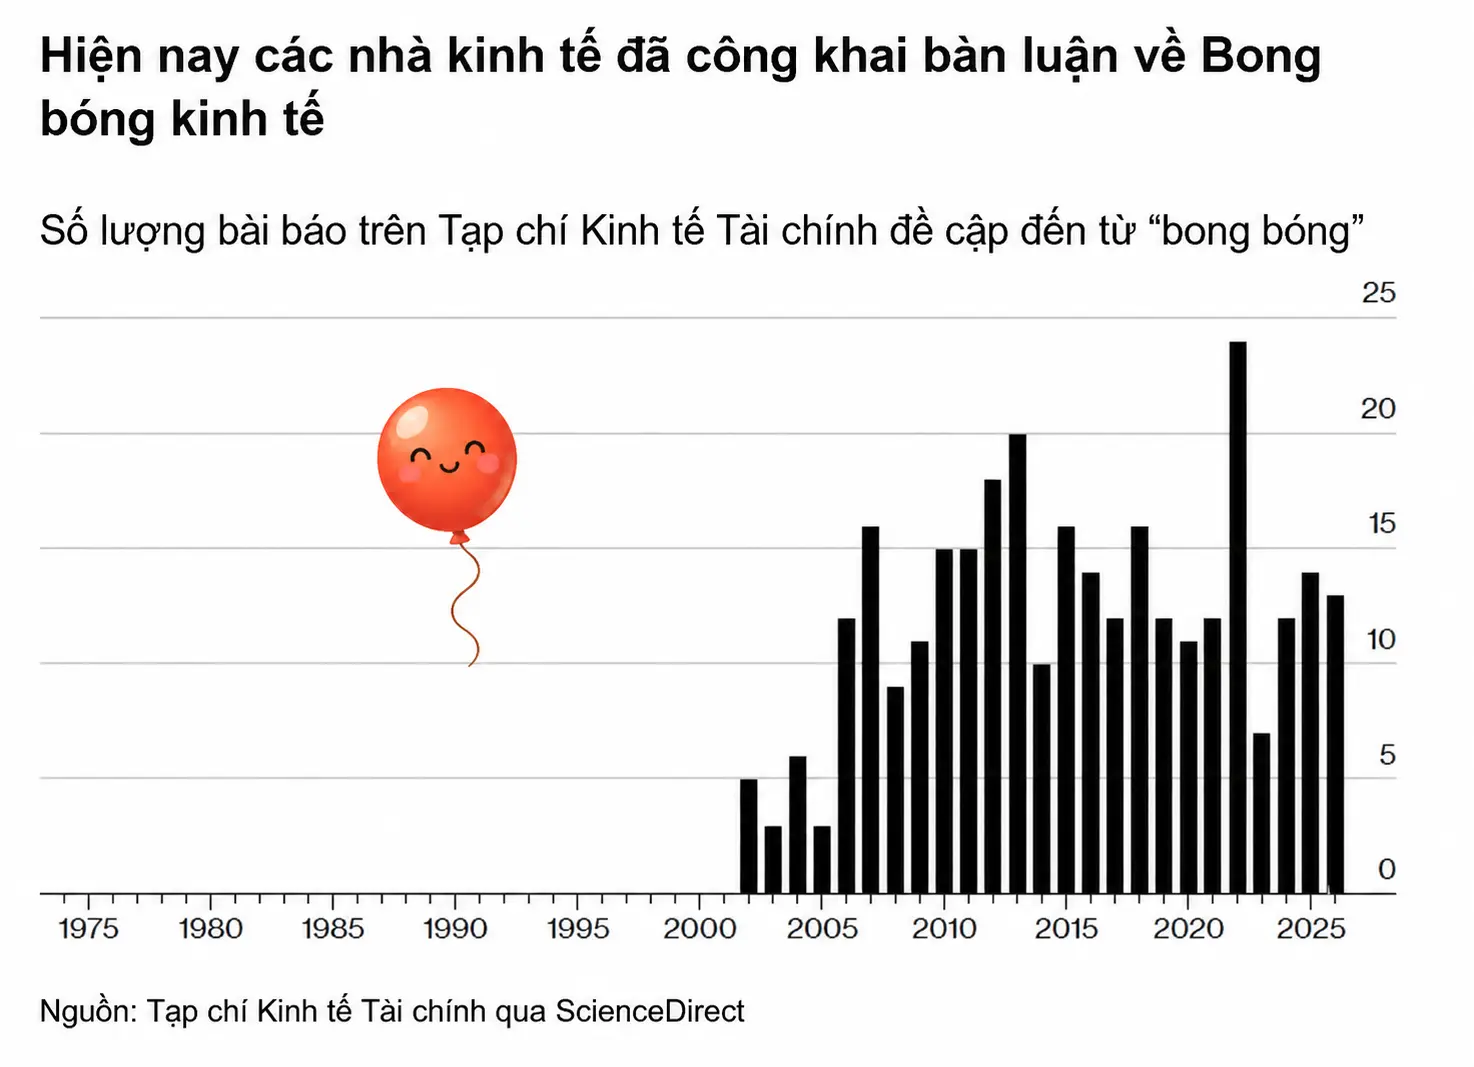
Shleifer cùng hai nhà kinh tế học khác tại Harvard tiếp tục nghiên cứu vấn đề này. Họ kết luận Fama đúng khi cho rằng, xét trung bình, một đợt tăng giá mạnh của danh mục cổ phiếu ngành không dự báo lợi suất thấp bất thường sau đó. Tuy nhiên, nó báo hiệu xác suất sụp đổ tăng đáng kể. Như vậy, khái niệm “bong bóng” vẫn có cơ sở thực nghiệm. Nghiên cứu mang tên “Bubbles for Fama” được đăng năm 2019 trên Journal of Financial Economics, tạp chí do Fama đồng sáng lập năm 1974. Sau 28 năm đầu không nhắc đến bong bóng, tạp chí này đã đăng trung bình 13,8 bài mỗi năm có chứa từ đó trong hai thập niên qua.
Một nghiên cứu gần đây hơn của một số tác giả nói trên bổ sung các chỉ báo tín dụng. Kết quả cho thấy khi tín dụng và giá tài sản cùng tăng nhanh trong ba năm, xác suất xảy ra khủng hoảng tài chính trong ba năm tiếp theo là 40%, so với 7% trong điều kiện bình thường.
Thị trường Mỹ hiện ở gần, nhưng chưa hoàn toàn bước vào, vùng nguy hiểm được xác định trong nghiên cứu này. Trong khi đó, xét theo thước đo giá trên lợi nhuận bình quân 10 năm do Shiller phát triển để giảm ảnh hưởng của biến động lợi nhuận theo chu kỳ, S&P 500 đắt gần ngang thời điểm trước khi bong bóng dot-com vỡ và đắt hơn năm 1929.
Vậy nên làm gì với những thông tin này? Đừng bán hết mọi thứ. Xác suất khủng hoảng tài chính 40% trong ba năm đồng nghĩa vẫn có 60% khả năng không xảy ra khủng hoảng, và những thống kê ấy đều dựa trên dữ liệu lịch sử thị trường còn khá hạn chế. Nhưng cũng đừng tin ai khẳng định làn sóng AI lần này khác, ít nhất về tác động đối với thị trường tài chính. Đường sắt, điện khí hóa và internet đều làm thay đổi nền kinh tế, nhưng cũng đi kèm những đợt sụp đổ đầu tư đau đớn. Hãy chuẩn bị cho lúc thủy triều rút.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/ai-thu-thach-hieu-biet-cua-gioi-kinh-te-hoc-ve-bong-bong-61714.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất