Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Đà đầu tư vào trí tuệ nhân tạo đang gây sức ép tăng lãi suất Mỹ thông qua tăng trưởng kinh tế và đà tăng của thị trường chứng khoán.
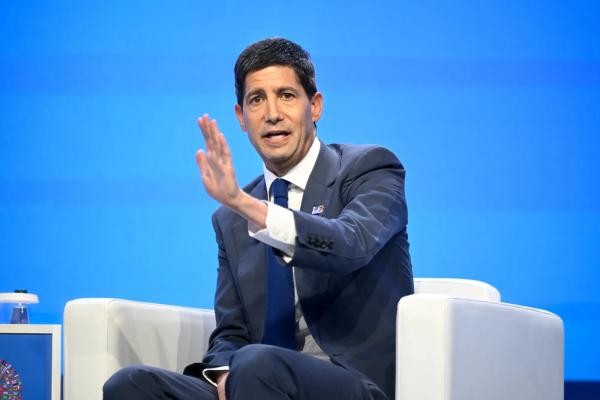
Chủ tịch Fed Kevin Warsh đang tiến hành một cách thận trọng. Hình ảnh: Sirachai Arunrugstichai/Bloomberg
Tác giả: Bill Dudley
21 tháng 10, 2026 lúc 8:10 PM
Một biến số lớn đối với lãi suất Mỹ là quỹ đạo của cơn bùng nổ đầu tư vào trí tuệ nhân tạo và tác động của nó đến định giá trên thị trường chứng khoán.
Cơn bùng nổ này hiện đang đẩy lãi suất tăng theo hai cách. Thứ nhất, chi tiêu đầu tư thúc đẩy tăng trưởng kinh tế và gây áp lực lên năng lực huy động vốn của nền kinh tế. Thứ hai, cơn bùng nổ đi kèm một thị trường chứng khoán khởi sắc, qua đó làm gia tăng tài sản hộ gia đình và củng cố chi tiêu tiêu dùng.
Tác động đến lãi suất ngắn hạn và dài hạn rất khó dự đoán, vì chúng ta không thể chắc chắn về quy mô và thời gian kéo dài của cơn bùng nổ đầu tư, cũng như ảnh hưởng của nó đến định giá trên thị trường chứng khoán. Tuy nhiên, một số điều có vẻ khá rõ ràng. Thứ nhất, tác động trực tiếp đến tăng trưởng kinh tế Mỹ nhiều khả năng sẽ suy yếu trong năm tới, vì mức tăng chi tiêu đầu tư trong năm 2027, tức phần thay đổi chứ không phải quy mô, mới là yếu tố quan trọng đối với tăng trưởng, có khả năng sẽ nhỏ hơn mức tăng trong năm 2026.
Điều này một phần phản ánh những hạn chế về năng lực xây dựng các trung tâm dữ liệu mới, điều kiện tài chính khó khăn hơn đối với những nhà cung cấp dịch vụ AI có dòng tiền ít ỏi từ các hoạt động khác, và sự phản đối về mặt chính trị. Cử tri không hài lòng với tác động của quá trình xây dựng hạ tầng AI đối với giá điện, đồng thời lo ngại AI sẽ ảnh hưởng đến sinh kế của họ như thế nào.
Ngược lại, tác động lên lãi suất thực do đầu tư AI gây sức ép lên nguồn tiết kiệm của nền kinh tế sẽ tiếp tục gia tăng. Đó là bởi áp lực lên nguồn cung tiết kiệm được quyết định bởi quy mô đầu tư, chứ không phải mức thay đổi của khoản đầu tư đó.
Do đó, tác động thúc đẩy lãi suất tăng từ cơn bùng nổ AI có khả năng sẽ trở nên phức tạp hơn trong năm 2027, với ảnh hưởng từ tăng trưởng kinh tế giảm bớt nhưng áp lực lên nguồn tiết kiệm lớn hơn. Lãi suất phải tăng để làm giảm chi tiêu của người tiêu dùng cho hàng hóa lâu bền, nhà ở và hoạt động đầu tư kinh doanh không liên quan đến AI, qua đó tạo ra năng lực đáp ứng mức chi tiêu AI cao hơn.
Về dài hạn, áp lực tăng lãi suất sẽ đảo chiều khi cơn bùng nổ đầu tư AI đạt đỉnh rồi suy giảm. Khi cơn bùng nổ chắc chắn hạ nhiệt, είτε vì quá trình xây dựng hạ tầng đã hoàn tất hoặc vì các nhà cung cấp AI không thể huy động được nguồn vốn bên ngoài cần thiết, mọi thứ sẽ vận động theo chiều ngược lại. Đầu tư AI sẽ kéo giảm tăng trưởng và chiếm dụng ít hơn từ nguồn tiết kiệm. Đồng thời, thị trường cổ phiếu nhiều khả năng sẽ điều chỉnh khi lợi nhuận tạo ra từ cơn bùng nổ suy giảm. Hai yếu tố này kết hợp sẽ làm chậm nền kinh tế, Fed sẽ đảo chiều chính sách và cắt giảm lãi suất ngắn hạn, còn lãi suất dài hạn sẽ giảm.
Vấn đề đối với các nhà đầu tư, cũng như Fed, là thời điểm và cường độ của sự đảo chiều này vẫn hết sức khó đoán. Theo quan điểm của tôi, khả năng cao sự đảo chiều sẽ xảy ra sớm hơn dự kiến. Lý do là tôi hoài nghi các nhà cung cấp AI có thể tạo ra đủ doanh thu để đạt mức lợi nhuận đầu tư chấp nhận được. Hơn nữa, trước khi đến thời điểm đó, những nhà cung cấp AI không có dòng tiền vững chắc sẽ mất quyền tiếp cận các thị trường vốn.
Vậy điều này hàm ý gì đối với lãi suất Mỹ? Theo quan điểm của tôi, diễn biến ban đầu sẽ là tăng, có thể tăng đáng kể hơn nhiều so với dự kiến, thay vì giảm, trước khi Fed phản ứng với sự sụp đổ của chu kỳ bằng cách cắt giảm mạnh lãi suất. Điều thú vị là đây không phải điều những người tham gia thị trường tài chính kỳ vọng. Điều này thể hiện qua giá hợp đồng tương lai SOFR, vốn kéo dài đến đầu những năm 2030, khác với thị trường lãi suất quỹ liên bang, và đang phản ánh khoảng 75 điểm cơ bản tăng thêm vào tháng 6.2027, sau đó tương đối đi ngang.
Dù điều này có thể chỉ phản ánh sự bất đồng giữa những người cho rằng cơn bùng nổ sẽ kéo dài hơn và phe đối lập, nhưng tôi cho rằng đây là một quỹ đạo khó xảy ra, bất kể nguyên nhân là gì. Nếu lãi suất ngắn hạn tăng 75 điểm cơ bản hoặc hơn, nhiều khả năng sẽ tiếp sau đó là một chu kỳ giảm mạnh, vì điều này phù hợp hơn với cách cơn bùng nổ AI có khả năng tác động đến nền kinh tế và định hình phản ứng của Fed.
Vậy còn cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) vào tuần tới thì sao? Fed đang đi sau diễn biến hay chưa? Tôi cho rằng Fed nên hành động nhanh hơn vì hai lý do. Thứ nhất, cơn bùng nổ AI đang thúc đẩy nền kinh tế đủ nhanh để duy trì thị trường lao động ở mức toàn dụng, phù hợp với nhiệm vụ của Fed. Thứ hai, điều này diễn ra trong bối cảnh lạm phát vẫn ở mức cao, và gần như chắc chắn Fed sẽ không đạt mục tiêu lạm phát 2% trong năm thứ sáu liên tiếp. Ngoài ra, rủi ro sai lầm chính sách vẫn nghiêng đáng kể về phía lạm phát, vì những lần không đạt mục tiêu kéo dài hơn nữa có thể khiến kỳ vọng lạm phát mất neo. Nếu điều đó xảy ra, uy tín của Fed sẽ bị tổn hại, khiến ngân hàng trung ương khó đưa lạm phát trở lại mục tiêu hơn.
FOMC sẽ không nâng mục tiêu lãi suất quỹ liên bang vào tuần tới. Những phát biểu của hai phó chủ tịch, gồm Chủ tịch Fed New York John Williams, thành viên FOMC, và Phillip Jefferson, thành viên Hội đồng Thống đốc, dường như được thiết kế để điều chỉnh kỳ vọng của thị trường, không phải là sự tình cờ. Cái gọi là "bộ ba", gồm chủ tịch và hai phó chủ tịch, đã trở thành nhóm ra quyết định chi phối và là kênh truyền thông nhất quán kể từ thời Chủ tịch tiền nhiệm Ben Bernanke, dường như vẫn đang hoạt động. Tôi đi đến kết luận này vì Chủ tịch Kevin Warsh về cơ bản đã tán thành quan điểm của Williams và Jefferson trong tuần trước, tại các cuộc họp thường niên của Quỹ Tiền tệ Quốc tế và Ngân hàng Thế giới ở Bangkok.
Warsh không đưa ra định hướng chính sách trong tương lai, nhưng lưu ý rằng nền kinh tế toàn cầu nhìn chung đã diễn biến phù hợp với kỳ vọng của Fed kể từ cuộc họp FOMC tháng 9. Khi các thị trường hợp đồng tương lai chỉ phản ánh xác suất khoảng 15% Fed thắt chặt chính sách vào tuần tới, sẽ rất bất ngờ nếu Warsh đi ngược tín hiệu từ các thị trường tài chính, vốn đã được ông nỗ lực giữ nguyên trạng bằng cách không đưa ra định hướng chính sách. Hơn nữa, một động thái như vậy sẽ đáng chú ý vì về cơ bản nó đánh dấu chấm dứt cách truyền thông nhất quán của các thành viên trong "bộ ba".
Khi tôi là thành viên của "bộ ba" cùng các cựu chủ tịch Bernanke, Janet Yellen và Jerome Powell trong giai đoạn 2009-2018, tôi luôn bảo đảm những phát biểu của mình phù hợp với ưu tiên của họ và với những gì ủy ban thực sự sẽ làm tại cuộc họp sắp tới. Nếu định giá của thị trường sai, tôi có thể, với sự chấp thuận của chủ tịch, tìm cách điều chỉnh tình hình. Chẳng hạn, vào tháng 8.2015, việc tôi nói rằng: "Ở thời điểm hiện tại, quyết định bắt đầu quá trình bình thường hóa tại cuộc họp tháng 9 dường như kém thuyết phục hơn..." không phải là sự tình cờ. Phát biểu đó được đưa ra nhằm điều chỉnh lại kỳ vọng của thị trường.
Cuộc họp Fed vào tuần tới nhiều khả năng sẽ khá buồn tẻ, nhưng hãy thắt dây an toàn, vì trong vài năm tới, điều đó sẽ không còn đúng.
Theo Bloomberg
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/con-bung-no-ai-dang-day-fed-vao-the-dieu-chinh-lai-suat-lien-tuc-61087.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất