
Một sản phẩm của BEACON MEDIA
Chuyên mục
Media
Báo cáo đặc biệt
Một sản phẩm của BEACON MEDIA
Một sản phẩm của BEACON MEDIA
Khám phá nhiều hơn với tài khoản
Đăng nhập để lưu trữ và dễ dàng truy cập những bài viết bạn yêu thích trên Bloomberg Businessweek Việt Nam.
BBWV - Lợi suất trái phiếu Việt Nam chịu sức ép khi giá dầu, lạm phát và nhu cầu huy động vốn gây sức ép lên thị trường vốn khu vực và toàn cầu.
Nguồn: Bam Studios
Tác giả: Thường Quân
23 tháng 09, 2026 lúc 2:45 PM
Tóm tắt bài viết bởi

Bức tranh thị trường trái phiếu Việt Nam bước qua quý II.2026 nổi bật sự tương phản: Kinh tế tăng trưởng mạnh, hoạt động phát hành trái phiếu doanh nghiệp phục hồi đáng kể, nhưng lợi suất trái phiếu chính phủ vẫn đi lên khi thị trường phải tính đến lạm phát, giá năng lượng và nhu cầu huy động vốn của nền kinh tế.
Theo báo cáo Asia Bond Monitor tháng 9.2026 của Ngân hàng Phát triển châu Á (ADB), điều kiện tài chính tại các nền kinh tế Đông Á mới nổi vẫn ở mức thắt chặt trong giai đoạn từ ngày 1.6 đến 31.8. Lợi suất trái phiếu duy trì ở mức cao do căng thẳng địa chính trị, giá dầu tăng, tác động lan tỏa từ thị trường trái phiếu các nền kinh tế phát triển và chính sách tiền tệ thận trọng.
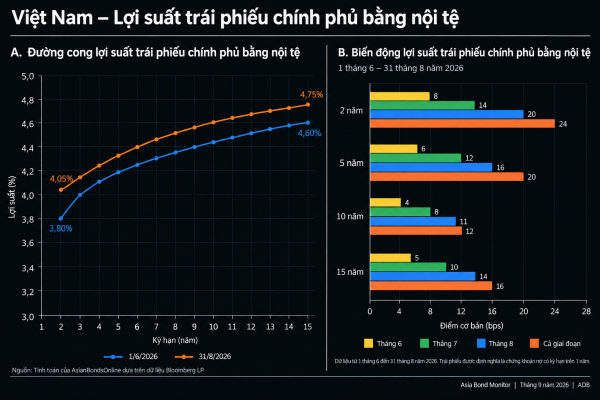
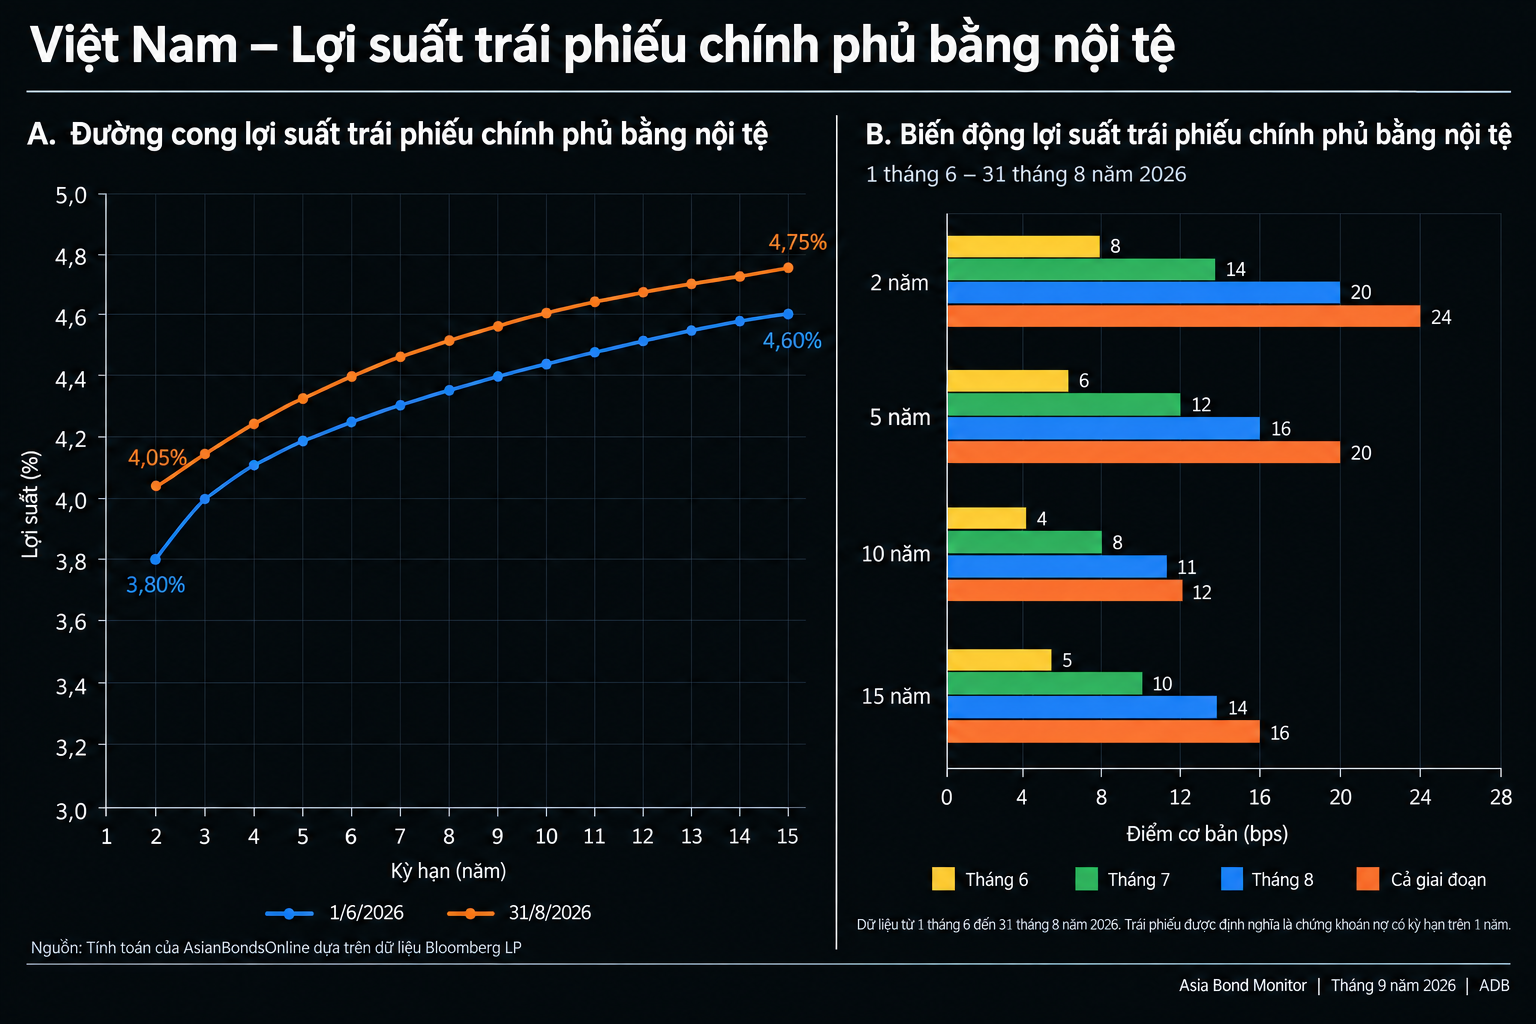
Việt Nam nằm trong nhóm thị trường chịu tác động rõ rang nhất. Lợi suất trái phiếu chính phủ bằng đồng nội tệ tăng trung bình 18 điểm cơ bản trong ba tháng, trong đó kỳ hạn 2 năm tăng 24 điểm cơ bản và kỳ hạn 10 năm tăng 12 điểm cơ bản. ADB cho rằng áp lực lạm phát liên quan đến xung đột tại Trung Đông và những lo ngại về khả năng đáp ứng mục tiêu tăng trưởng 10% của Chính phủ đã góp phần đẩy chi phí vốn lên cao.
Tăng trưởng cao, lợi suất trái phiếu vẫn đi lên
Sự dịch chuyển của lợi suất diễn ra trong lúc kinh tế Việt Nam duy trì tốc độ tăng trưởng cao. GDP quý II.2026 tăng 8,4% so với cùng kỳ, cao hơn mức 7,9% của quý I. Công nghiệp và xây dựng tăng 10,5%, tiếp tục là một trong những động lực chính của nền kinh tế.
Diễn biến này giúp Việt Nam duy trì vị trí nổi bật trong nhóm các nền kinh tế Đông Á mới nổi. Nhưng trên thị trường trái phiếu, tốc độ tăng trưởng cao cũng đi kèm nhu cầu vốn lớn hơn, đặc biệt trong bối cảnh Chính phủ đặt mục tiêu tăng trưởng 10% cho cả năm.
ADB ghi nhận thị trường đã phản ánh những lo ngại về nhu cầu tài trợ. Khi kỳ vọng về quy mô huy động vốn tăng lên, lợi suất trái phiếu có thêm áp lực đi lên, trong khi các yếu tố bên ngoài như giá dầu và lạm phát tiếp tục ảnh hưởng đến định giá tài sản.
Áp lực giá cả trở nên rõ hơn trong những tháng giữa năm. CPI tăng 4,7% so với cùng kỳ vào tháng 6, trước khi giảm về mức mục tiêu 4,5% của Chính phủ trong tháng 7. Trong bối cảnh giá năng lượng và chi phí vận tải chịu ảnh hưởng từ căng thẳng tại Trung Đông, thị trường có thêm lý do để thận trọng về triển vọng lạm phát.
Ngân hàng Nhà nước giữ nguyên lãi suất chính sách ở mức 4,5% trong giai đoạn ADB xem xét. Điều này diễn ra trong bối cảnh chính sách tiền tệ phải đồng thời hỗ trợ tăng trưởng và theo dõi các rủi ro đối với ổn định giá cả.
Đến cuối quý II, quy mô chứng khoán nợ bằng đồng nội tệ của Việt Nam vượt hơn 4 triệu tỉ đồng, tăng 1,7% so với quý trước. Sau mức giảm 0,4% trong quý I, thị trường đã quay lại tăng trưởng, trong đó trái phiếu doanh nghiệp tăng 6% và trái phiếu kho bạc cùng các loại trái phiếu chính phủ khác tăng 3%.
Nếu loại các công cụ có kỳ hạn từ một năm trở xuống, dư nợ trái phiếu tăng 3,8% trong quý II, cao hơn mức tăng 2,2% của quý trước. Con số này cho thấy sự phục hồi tập trung rõ hơn ở nhóm công cụ có kỳ hạn dài hơn.
Điểm đáng chú ý nhất trong quý II là tốc độ tăng của hoạt động phát hành. Tổng giá trị trái phiếu bằng đồng nội tệ phát hành trong quý tăng 99,2% so với quý trước, chủ yếu nhờ trái phiếu doanh nghiệp tăng hơn 400%. Phát hành trái phiếu kho bạc và các loại trái phiếu chính phủ khác cũng tăng 11,1%.
Techcombank là tổ chức phát hành lớn nhất trong nhóm được ADB ghi nhận, với 24,5 ngàn tỉ đồng trái phiếu phát hành trong quý II. Sự trở lại của các ngân hàng và doanh nghiệp giúp thị trường vốn có thêm nguồn cung, đồng thời phản ánh nhu cầu huy động vốn đang tăng lên khi hoạt động kinh tế mở rộng.
Diễn biến tại Việt Nam cũng góp phần vào đà phục hồi của thị trường trái phiếu doanh nghiệp ASEAN. ADB ghi nhận quy mô phát hành trái phiếu doanh nghiệp tại ASEAN tăng 31,1% so với quý trước, trong đó Việt Nam và Malaysia là những thị trường có mức tăng đáng chú ý.
Sự phục hồi của phát hành doanh nghiệp diễn ra sau giai đoạn thị trường chịu nhiều sức ép về thanh khoản, đáo hạn và niềm tin nhà đầu tư. Trong quý II, điều kiện thị trường cải thiện đã tạo thêm dư địa để doanh nghiệp sử dụng trái phiếu cho nhu cầu tài trợ dự án và tái cấp vốn.
Dù nguồn cung tăng nhanh, cơ cấu thị trường vẫn cho thấy sự phụ thuộc lớn vào một nhóm nhà đầu tư tương đối hẹp. Đây là vấn đề ADB tiếp tục lưu ý trong phần đánh giá thị trường trái phiếu Việt Nam.
Đến cuối tháng 3.2026, ngân hàng và công ty bảo hiểm nắm giữ khoảng 97% dư nợ trái phiếu chính phủ bằng đồng nội tệ. Tỉ lệ này chỉ giảm nhẹ so với mức 98,8% cuối năm 2025. Công ty chứng khoán chiếm khoảng 0,5%, quỹ đầu tư 0,1% và nhà đầu tư nước ngoài 0,1%.
Cơ cấu này khiến thị trường Việt Nam có mức độ tập trung nhà đầu tư cao so với nhiều thị trường trong khu vực. Khi một số nhóm tổ chức chiếm phần lớn lượng trái phiếu chính phủ đang lưu hành, khả năng mở rộng thanh khoản và phân bổ rủi ro sang các nhóm nhà đầu tư khác vẫn là vấn đề cần giải quyết.
ADB cũng theo dõi cơ cấu nhà đầu tư thông qua chỉ số Herfindahl-Hirschman. Việt Nam nằm trong nhóm có mức độ tập trung cao tại Đông Á mới nổi, cho thấy cơ sở nhà đầu tư chưa được mở rộng đáng kể.
Một mảng khác của thị trường vốn Việt Nam chưa có nhiều thay đổi là trái phiếu bền vững. Dư nợ trái phiếu bền vững giảm xuống 0,9 tỉ USD vào cuối quý II, sau khi một trái phiếu xanh trị giá 0,2 tỉ USD đáo hạn trong quý.
Trái phiếu bền vững chiếm 57,9% tổng dư nợ, trong khi trái phiếu xanh chiếm 42,1%. Khu vực tư nhân chiếm toàn bộ lượng trái phiếu bền vững đang lưu hành. Khoảng 54,8% được phát hành bằng đồng Việt Nam, phần còn lại bằng USD, trong khi kỳ hạn trung bình có trọng số chỉ khoảng 1,8 năm.
Quy mô này khá nhỏ nếu đặt cạnh tổng dư nợ trái phiếu của nền kinh tế. Dữ liệu ADB cho thấy thị trường trái phiếu bền vững của Việt Nam vẫn chưa hình thành được nguồn cung đủ lớn để tạo ra một phân khúc vốn dài hạn đáng kể.
Đây cũng là điểm đáng chú ý khi nhu cầu vốn cho các dự án hạ tầng, năng lượng và chuyển đổi xanh tăng lên. Việc phát triển các sản phẩm trái phiếu gắn với tiêu chuẩn môi trường, xã hội và quản trị có thể mở rộng nhóm nhà đầu tư, nhưng trước mắt quy mô thị trường vẫn còn hạn chế.
Biến động trên thị trường trái phiếu Việt Nam trong mùa hè diễn ra trong một môi trường tài chính khu vực không thuận lợi. ADB cho biết lợi suất trái phiếu tại phần lớn các thị trường Đông Á mới nổi tăng trong giai đoạn từ đầu tháng 6 đến cuối tháng 8, trong bối cảnh giá dầu, lạm phát, lợi suất tại các nền kinh tế phát triển và chính sách tiền tệ tiếp tục là những yếu tố chi phối dòng vốn.
Việt Nam có một số yếu tố hỗ trợ riêng. Đồng Việt Nam tăng khoảng 0,9% so với USD trong giai đoạn được báo cáo xem xét, cho thấy tỉ giá tương đối ổn định so với nhiều biến động trên thị trường tài chính quốc tế.
Thị trường cổ phiếu lại diễn biến khác. Việt Nam là thị trường ASEAN duy nhất được ADB ghi nhận giảm trong giai đoạn này, khoảng 0,7%. Đợt điều chỉnh mạnh trong tháng 7 diễn ra cùng lúc tỉ lệ sử dụng đòn bẩy cao, khiến các lệnh gọi ký quỹ và bán bắt buộc làm gia tăng áp lực trên thị trường.
Dòng vốn nước ngoài cũng rút ròng khỏi thị trường cổ phiếu Việt Nam trong giai đoạn này. ADB lưu ý những hạn chế về sở hữu nước ngoài vẫn là một trong các yếu tố ảnh hưởng đến dòng vốn vào thị trường.
Trên thị trường trái phiếu, dòng vốn nước ngoài vào ASEAN nhìn chung khá nhỏ, với dòng vốn ròng khoảng 0,05 tỉ USD trong giai đoạn tháng 5 đến tháng 7. Điều này cho thấy tâm lý nhà đầu tư quốc tế vẫn thận trọng, dù điều kiện tài chính trong khu vực đã có một số dấu hiệu cải thiện.
Giá dầu tiếp tục là biến số đáng chú ý đối với Việt Nam. Một đợt leo thang mới tại Trung Đông có thể đẩy chi phí năng lượng và vận tải lên cao, qua đó gây thêm áp lực lên lạm phát và lợi suất trái phiếu.
Chính sách thương mại của Mỹ cũng tạo thêm bất định đối với các nền kinh tế phụ thuộc nhiều vào xuất khẩu. ADB đồng thời lưu ý khả năng định giá lại nhóm cổ phiếu liên quan đến trí tuệ nhân tạo và những tác động từ thời tiết cực đoan đối với sản xuất nông nghiệp, giá lương thực.
Những yếu tố này không tác động trực tiếp đến từng doanh nghiệp phát hành trái phiếu, nhưng có thể thay đổi chi phí vốn và khẩu vị rủi ro của nhà đầu tư. Đối với một thị trường vẫn có cơ sở nhà đầu tư tập trung như Việt Nam, thay đổi trong dòng vốn quốc tế hoặc lãi suất toàn cầu có thể nhanh chóng phản ánh vào giá tài sản trong nước.
Thị trường cần thêm nhà đầu tư và nguồn vốn dài hạn
ADB dành một phần riêng trong báo cáo tháng 9 để phân tích stablecoin và những tác động tiềm tàng đối với hệ thống tài chính. Báo cáo dẫn một ước tính tư nhân cho rằng khoảng 7,8% lượng kiều hối vào Việt Nam trong nửa đầu năm 2025 được thanh toán bằng stablecoin.
Stablecoin có thể làm thay đổi cách thức chuyển tiền xuyên biên giới nhờ tốc độ giao dịch và chi phí thấp hơn. Nhưng nếu việc sử dụng tăng nhanh mà không có cơ chế quản lý phù hợp, ADB cảnh báo những tác động có thể xuất hiện đối với tiền gửi ngân hàng, thanh khoản và khả năng điều hành chính sách tiền tệ.
Đối với thị trường trái phiếu, vấn đề lớn hơn vẫn là khả năng mở rộng nguồn vốn dài hạn. Một thị trường có nhiều nhóm nhà đầu tư, sản phẩm đa dạng và kỳ hạn dài hơn sẽ giúp doanh nghiệp giảm phụ thuộc vào tín dụng ngân hàng khi nhu cầu đầu tư tăng.
Việt Nam đã đặt mục tiêu mở rộng quy mô thị trường trái phiếu lên tương đương 60% GDP vào năm 2045. Các định hướng cải cách được công bố trong năm nay tập trung vào cơ chế xếp hạng tín nhiệm, hạ tầng thị trường và phát triển thêm các sản phẩm tài chính, trong đó có trái phiếu gắn với các mục tiêu môi trường, xã hội và quản trị.
Những mục tiêu này diễn ra đúng lúc quy mô phát hành trái phiếu doanh nghiệp đang phục hồi. Số liệu quý II năm nay cho thấy doanh nghiệp đã quay lại thị trường vốn với tốc độ nhanh, nhưng sự phục hồi về lượng phát hành chưa đồng nghĩa thị trường đã giải quyết được những vấn đề về cơ cấu nhà đầu tư, kỳ hạn và tính đa dạng của sản phẩm.
Bức tranh thị trường trái phiếu từ báo cáo Asia Bond Monitor tháng 9.2026 cho thấy hai diễn biến đang diễn ra đồng thời tại Việt Nam. Một mặt, tăng trưởng kinh tế và nhu cầu vốn đang thúc đẩy doanh nghiệp phát hành trái phiếu nhiều hơn nữa, đặc biệt ở khu vực doanh nghiệp. Mặt khác, lợi suất trái phiếu chịu sức ép lớn từ lạm phát, giá năng lượng, nhu cầu huy động vốn và các biến động của thị trường tài chính toàn cầu.
Trong ngắn hạn, diễn biến của giá dầu, lạm phát và chính sách tiền tệ quốc tế sẽ tiếp tục ảnh hưởng đến chi phí vốn. Về dài hạn, khả năng mở rộng cơ sở nhà đầu tư, kéo dài kỳ hạn huy động và phát triển các sản phẩm trái phiếu mới sẽ quyết định mức độ thị trường vốn có thể đáp ứng nhu cầu tài trợ ngày càng lớn của nền kinh tế.
Theo phattrienxanh.baotainguyenmoitruong.vn
https://phattrienxanh.baotainguyenmoitruong.vn/trai-phieu-viet-nam-chiu-suc-ep-tu-lam-phat-va-bien-dong-toan-cau-60483.html
Tặng bài viết
Đối với thành viên đã trả phí, bạn có 5 bài viết mỗi tháng để gửi tặng. Người nhận quà tặng có thể đọc bài viết đầy đủ miễn phí và không cần đăng ký gói sản phẩm.
Bạn còn 5 bài viết có thể tặng
Liên kết quà tặng có giá trị trong vòng 7 ngày.
BÀI LIÊN QUAN
Mới nhất
Videos mới nhất